扶養控除等申告書を出さないと大損?2026年最新の書き方と落とし穴
年末が近づくと勤め先の人事・総務部から一斉に配布される「給与所得者の扶養控除等(異動)申告書」。「扶養家族がいない独身だから関係ない」「毎年同じだから適当に出せばいい」と軽く流して放置している人は少なくありません。しかし、この1枚を提出しないだけで、翌年1月以降の手取り額が月々数千円から数万円単位で激減する事態に直面します。
国税庁の年末調整様式はデジタル化や税制改正に伴い年々見直しが進んでおり、2026年時点の実務でも控除対象者の所得要件判定やマイナンバーの取り扱い、前年からの変更点有無による簡易化など、押さえるべき重要ポイントが複数存在します。本稿では、知らずに損をする決定的な構造的背景から、独身・共働き・パート別の正確な記入例、基礎控除申告書との役割の違いまで、現場取材の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると「乙欄」が適用され、毎月の源泉徴収税率が跳ね上がり手取りが激減する。
- 要点2:独身者や扶養親族がゼロであっても「基本情報の記入と提出」が法令上の義務であり年末調整の前提となる。
- 要点3:前年から異動がない場合の簡素化手続きやマイナンバー記載不要の社内ルールを正しく見極める必要がある。
【緊急警鐘】出さないとどうなる?知らずに損している人の決定的理由
「給与所得者の扶養控除等申告書を提出しないとどうなるのか」という疑問に対し、税務の現場で起きている現実は極めてシビアです。申告書が期日までに会社へ届かない場合、税法上その従業員は「主たる給与の支払いを受ける者(甲欄)」として処理できなくなります。その結果、副業や掛け持ちワーカーに適用される「乙欄」の税額表で源泉徴収が実行されます。
甲欄であれば月収25万円(独身)の場合の所得税額はおよそ5,000円前後で済みますが、乙欄が適用されると同一月収でも約3倍から4倍近い高額な源泉所得税が天引きされます。翌年1月の給与明細を見て「手取りが突然数万円減った」と経理窓口に駆け込むケースが後を絶ちません。
さらに深刻なのは、年末調整そのものが受けられなくなる点です。1年間の過不足を清算して戻るはずの還付金計算が行われず、生命保険料控除や住宅ローン控除の恩恵もストップします。過払い分を取り戻すには、年明けに自ら税務署へ確定申告書を提出しなければならず、書類集めと申請に多大な時間的コストを奪われることになります。
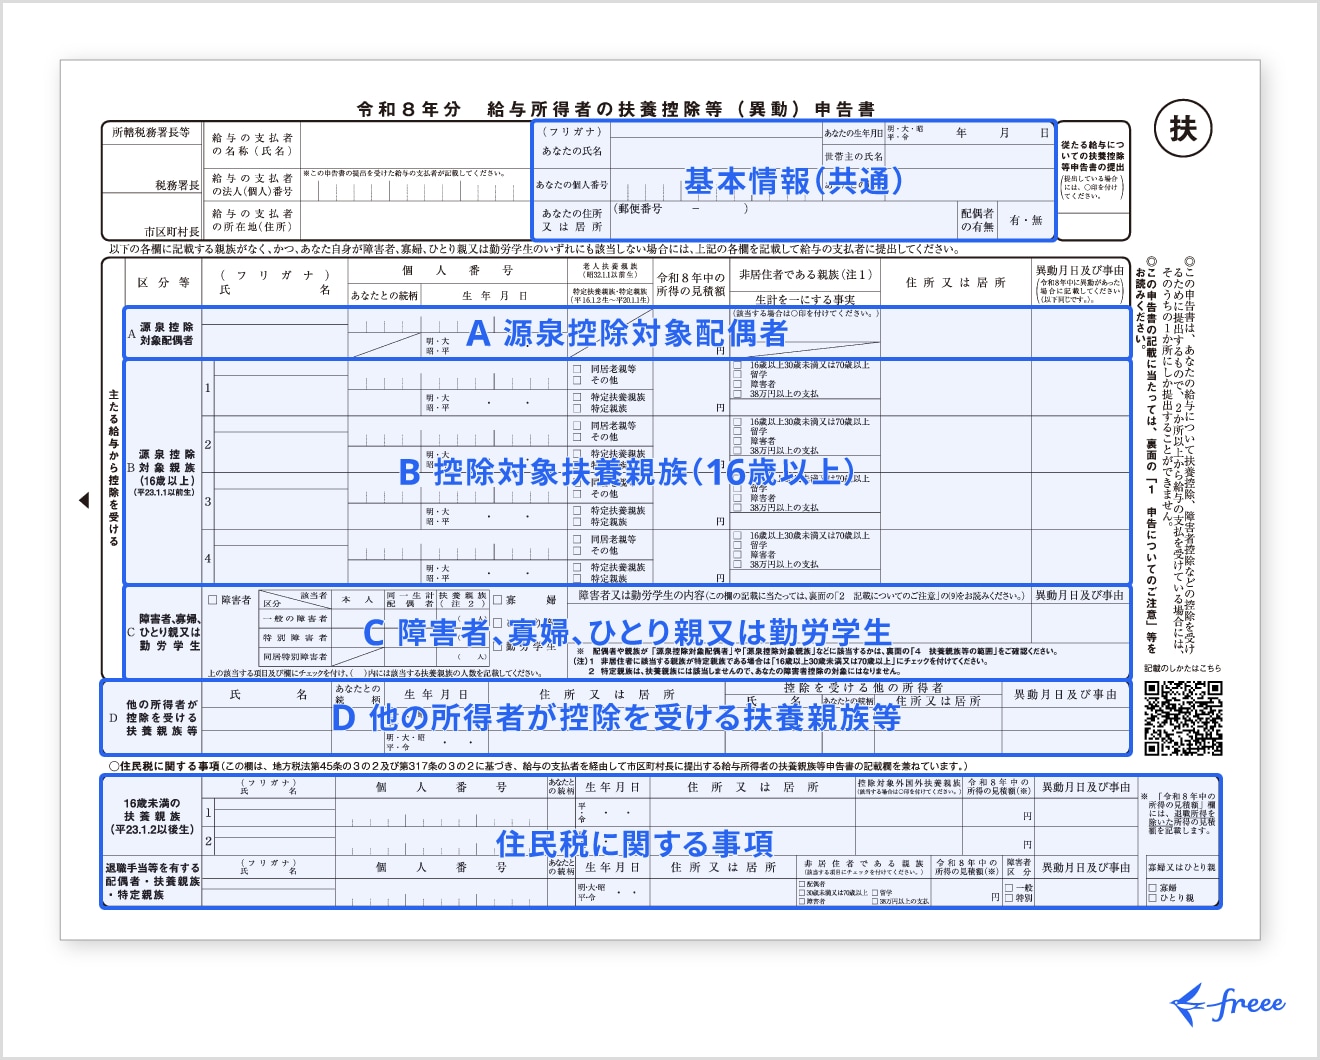
【2026年最新比較表】控除申告書・区分別の適用基準と影響データ
各種申告書の役割の違いや、扶養控除等申告書を出した場合・出さなかった場合の実質的な影響を比較整理しました。
| 項目・申告ステータス | 適用区分・数値基準 | 税務上の影響・還付金関係 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 扶養控除等申告書(期日内提出) | 「甲欄」適用 一般扶養:38万円控除等 | 年末調整が社内で完結し、適正な還付金を受け取り可能 | 独身・扶養ゼロでも必須。提出が全控除手続きのスタートライン。 |
| 扶養控除等申告書(未提出・放置) | 「乙欄」適用 源泉税率が一律高率に跳ね上がる | 年末調整の対象外。還付金なし、翌年自身で確定申告が必須 | 知らずに損する筆頭原因。手取り激減を回避するため提出厳守。 |
| 給与所得者の基礎控除申告書との違い | 本人の合計所得金額2,500万円以下で最大48万円控除 | 配偶者控除・所得金額調整控除と統合様式で清算に直結 | 扶養控除等申告書は「翌年の源泉徴収」用、基礎控除は「当年年末調整」用。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
現場の人事担当者や給与計算アウトソーシング企業への独自ヒアリングでは、申告書回収期日のたびに社内チャットや督促メールが飛び交う実情が浮き彫りになっています。
SNSや知恵袋等のコミュニティ上でも、「独身なのに毎年なぜ同じ住所と名前を書かせるのか」「書かないと給料が差し押さえられるのか」といった困惑と不満が毎年11月に急増します。大手メーカー人事担当者は次のように証言します。
「従業員の方から『誰も養っていないから空欄で出す意味がない』と言われるのが最も多い相談です。しかし、この用紙は『私は御社を主たる勤務先として指定します』という意思表示そのもの。白紙でも氏名とマイナンバー情報、住所を届け出てもらわなければ、甲欄での適正課税が組めません」
また、ダブルワークをしているパート・アルバイト層の間でもトラブルが頻発しています。「メインのバイト先A社とサブのB社の両方に扶養控除等申告書を出してしまった」という事例です。申告書は同時に2箇所以上の会社へ提出することは法律上禁じられており、二重提出すると両方で甲欄控除が計算され、後日税務署から追徴課税の通知書が届いてパニックに陥る事例が後を絶ちません。
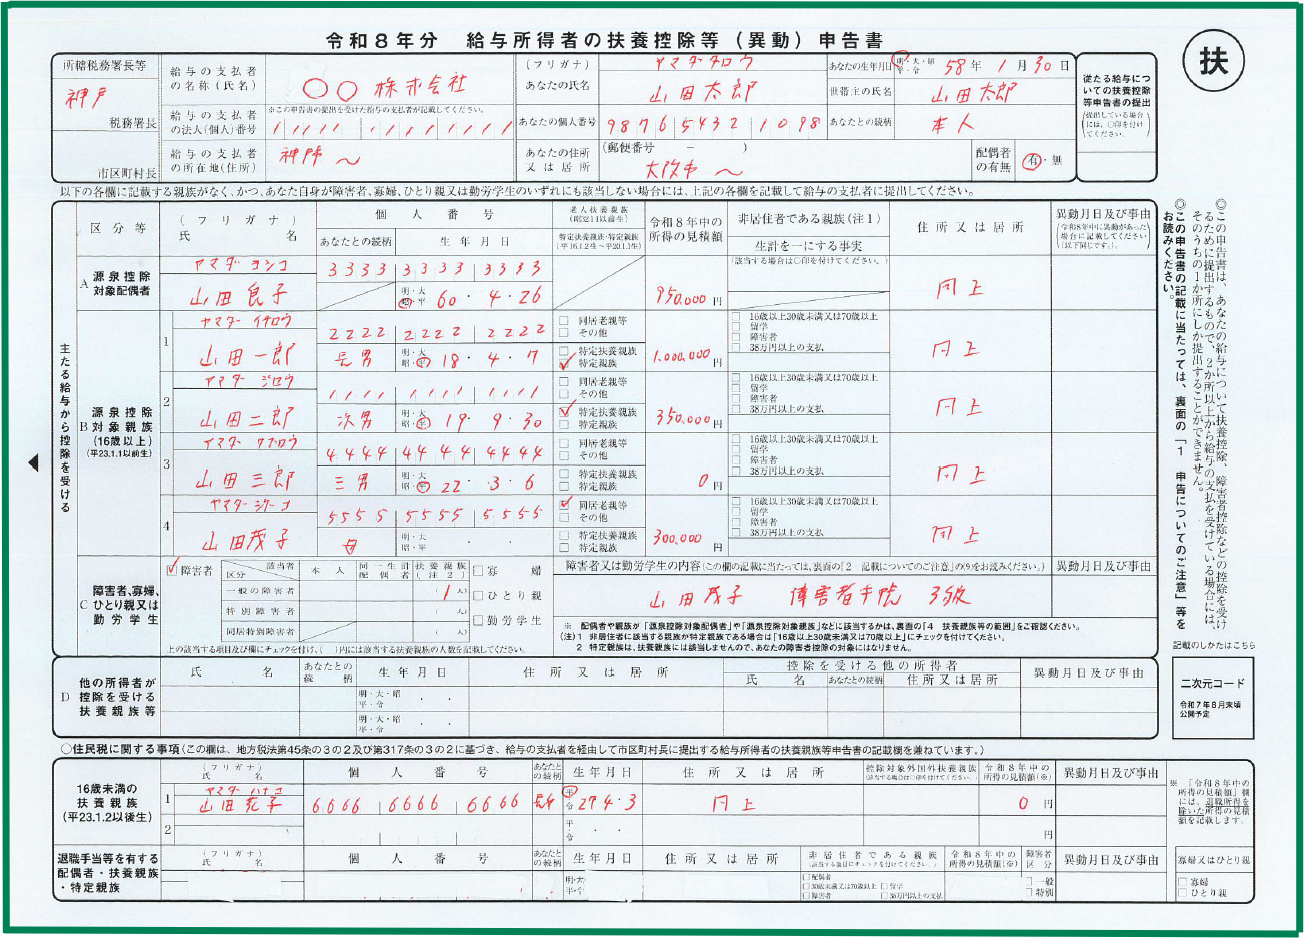
ケース別記入例|独身・パート・共働き夫婦の完全ガイド
国税庁の年末調整様式に沿って、間違いやすいパターン別の記入方法を整理します。
1. 独身者(単身者・扶養親族なし)の書き方
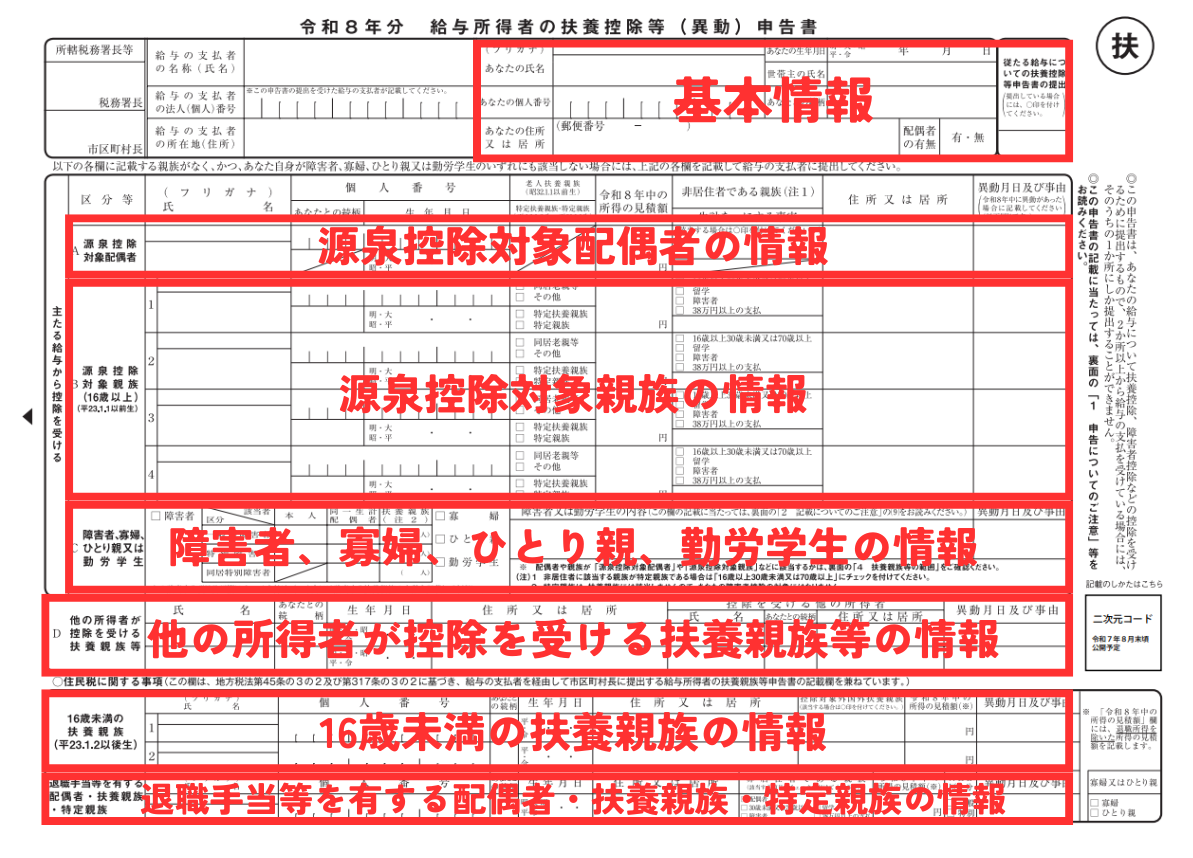
独身者の記入は極めてシンプルです。用紙上部の「あなたの氏名」「あなたの個人番号(マイナンバー)」「あなたの住所又は居所」「生年月日」「世帯主の氏名・続柄」を埋めるだけで完了します。下部の「源泉控除対象配偶者」や「控除対象扶養親族」の欄はすべて空欄のまま提出してください。余計な斜線や「なし」という文字を書き込む必要はありません。
2. パート・アルバイト勤務者の記入留意点
年収が一定枠内に収まっているパート・アルバイトの場合でも、その勤務先がメイン(年間の収入が最も多い場所)であれば申告書を提出します。年収が103万円以下であっても、提出しておけば毎月の給与から無駄な所得税が源泉徴収されず、手取りが満額維持されます。
3. 源泉控除対象配偶者と控除対象扶養親族の判定基準
家族を養っている場合、所得基準の判定ミスが最も多く発生します。「源泉控除対象配偶者」に該当するのは、本人の合計所得金額が900万円以下(給与年収1,095万円以下)で、かつ配偶者の合計所得金額が95万円以下(給与年収150万円以下)の場合です。
また、16歳以上(その年の12月31日時点)の親族が「控除対象扶養親族」となります。16歳未満の年少扶養親族は扶養控除の対象外ですが、住民税の非課税限度額を算定するために用紙最下部の「住民税に関する事項」欄への記入が必須となるため、記載漏れに注意してください。
一般に知られていない盲点とネットの誤解
ネット上の情報や古い社内ルールが引き起こす、扶養控除等申告書に関する代表的な3つの誤解を是正します。
誤解①:「マイナンバーは毎年必ず手書きしなければならない」
実務上、すでに会社側が従業員や扶養親族のマイナンバーを取得・保管し、社内システムと紐づけている場合、企業側の判断で「マイナンバー記載不要」とする運用が広く認められています。会社から「番号記載不要」と案内されているにもかかわらず、わざわざマイナンバーを記入して提出すると、企業側で厳格な特定個人情報の保管・廃棄義務が生じ、かえって人事現場の負担を増大させます。必ず社内の提出ガイドラインを確認してください。
誤解②:「前年と全く同じなら自動更新される」
税法上の簡略化措置(前年の申告内容から異動がない旨のチェック等による提出)が導入されている企業であっても、「申告書の提出行為」そのものが免除されるわけではありません。電子申請システム上での承認クリックや署名手続きを怠れば、「未提出」として扱われます。
誤解③:「給与所得者の基礎控除申告書と同じものだと思っている」
年末に配られる緑や青の用紙は複数あります。「給与所得者の扶養控除等(異動)申告書」は来年(翌年)の給与から差し引く税額を決めるための書類であるのに対し、「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」は今年(当年)の最終的な所得税額を清算するための書類です。目的と対象年度が異なるため、両方提出しなければ年末調整は成立しません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本申告書の提出にあたり、自身の状況に応じた適正なアクション基準を提示します。
【即座に提出すべき人(迷わず出すべき層)】
- 勤務先が1社のみで、会社員・パートとして安定して給与を受け取っている人
- 扶養家族の有無にかかわらず、毎月の給与から適正な甲欄控除を受け、手取りを最大化したい人
- 確定申告の手間を省き、会社の年末調整だけで税務処理を完結させたい人
【提出先に慎重になるべき人・専門確認が必要な層】
- 2箇所以上の会社から給与を得ているダブルワーカー(年間収入が最も高い「主たる給与の支払先」1社にのみ提出し、副業先には絶対に提出してはならない)
- 年の途中で配偶者や子どもの収入が大幅に増減し、扶養控除の年間所得要件(配偶者95万円以下、扶養親族48万円以下)の境界線上にいる人
- 年末調整の対象から外れる給与年収2,000万円超の高額所得者
【給与 所得 者 の 扶養 控除 等 異動 申告 書】に関するよくある質問(FAQ)
Q1:独身で扶養家族が誰もいませんが、提出しないとペナルティがありますか?
A1:法的な罰則金はありませんが、社内の給与計算で「乙欄」が適用され、毎月の所得税が数倍に跳ね上がり手取りが激減します。独身であっても氏名や住所を記入して提出することで「甲欄」が適用され、正規の税額計算が行われます。
Q2:年の途中で結婚したり子どもが生まれた場合はどうすればいいですか?
A2:年の途中で扶養家族の状況に変化があった場合は、「異動申告」を行う必要があります。勤務先の人事部へ申し出れば申告書の記載事項を修正・追加でき、その月から扶養控除が反映された税額で給与計算が行われます。
Q3:2箇所以上でアルバイトをしている場合、両方に提出できますか?
A3:提出できません。扶養控除等申告書は同時に1社へしか提出できないと法律で定められています。メインの勤務先にのみ提出し、もう一方のサブ勤務先には提出せず「乙欄」で源泉徴収を受け、翌年に確定申告で合算清算してください。
まとめ:今後の動向と失敗しないための判断基準
給与所得者の扶養控除等(異動)申告書は、一見すると単なる形式的な事務手続きに見えますが、実態は毎月の手取り給与と税負担を適正に保つための生命線です。会社員やアルバイトが企業組織を通じて受ける最大の税務メリットである「年末調整」は、この1枚の提出を出発点として設計されています。
手続きのWEB化やペーパーレス化が進むなかでも、自身の扶養親族の所得見積もりやマイナンバーの提供要否、二重提出の禁止といった税務の本質ルールは変わりません。「自分には関係ない」と放置せず、配布されたタイミングで速やかに内容を確認し、期日内に提出を完了させることが手取りを守る最善策です。 (出典: 給与 所得 者 の 扶養 控除 等 異動 申告 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。