減価償却費とは?仕組みと計算方法・節税の落とし穴を徹底解説
事業用に高額なパソコンや営業用車両、オフィスの設備などを購入した際、支払った金額をその年の経費として一度に全額計上できない仕組みが「減価償却」です。お金は一括で出て行っているにもかかわらず、帳簿上は何年にもわたって少しずつ経費化されるため、経理初心者や独立したばかりの個人事業主がつまずきやすいポイントとして知られています。
なぜ購入年に全額を経費にできないのか、どのような計算方法があり、どう活用すれば効果的な節税につながるのか。本稿では、国税庁の最新基準や実務上の注意点を踏まえ、減価償却の基本構造から確定申告の実務までを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:減価償却とは「時間の経過とともに価値が減る固定資産」の購入費用を、耐用年数に分割して経費計上する税務上のルール。
- 要点2:計算方法は主に毎年同額を引く「定額法」と初年度に多く引く「定率法」があり、資産の種類や届出によって適用が異なる。
- 要点3:青色申告の特例(30万円未満)や一括償却を活用することで、手元のキャッシュフローを最適化しつつ賢い節税が可能になる。
【基礎から把握】減価償却費とは何か?一体なぜ経費にできるのか
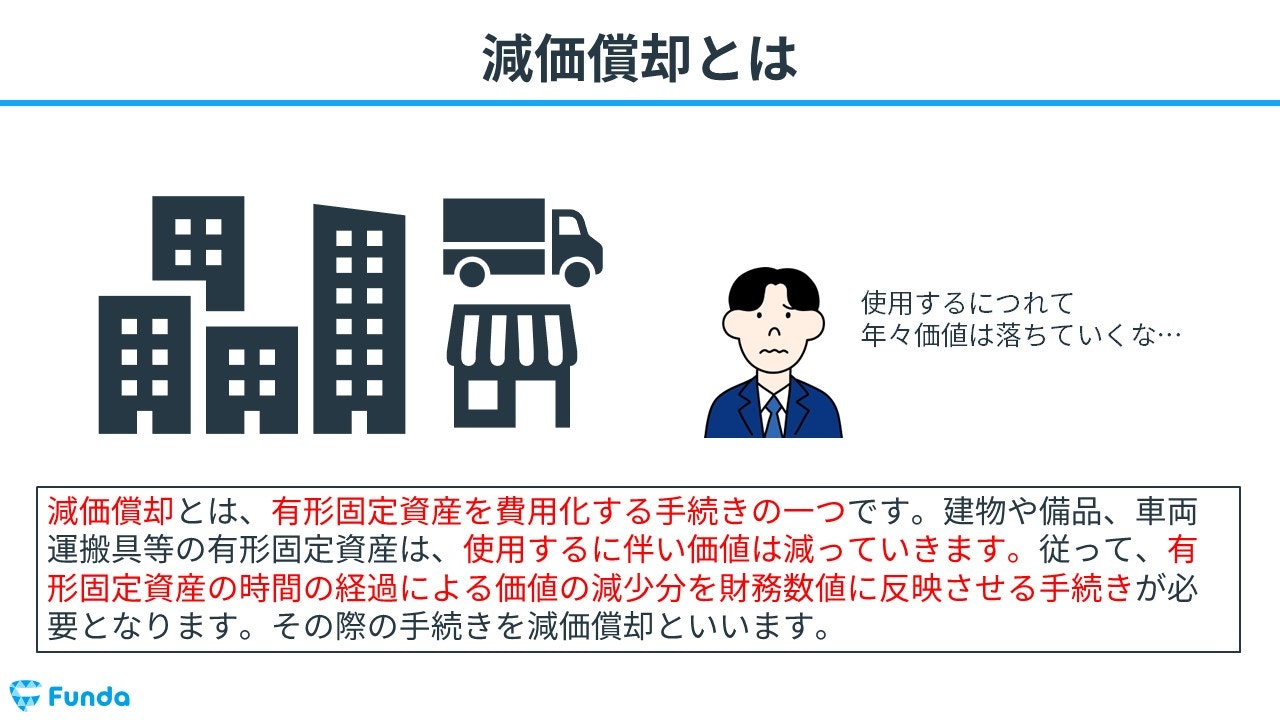
減価償却費とは、長期間にわたって使用する固定資産の取得費用を、使用可能な期間(=法定耐用年数)に割り振って費用化する会計処理のことです。対象となるのは、時間の経過や使用によって価値が下がる「減価償却資産」に限られます。例えば、パソコン、デスク、什器、自動車、建物、ソフトウェアなどが該当します。一方で、年月が経っても価値が減少しないとみなされる「土地」や「骨董品・貴金属」などは減価償却の対象になりません。
「なぜ買った年に一括で経費に落とせないのか」という疑問を持つ方は少なくありません。その理由は、会計の根本原則である「費用収益対応の原則」にあります。例えば1,000万円の大型機械を購入し、その機械を使って今後5年間にわたり毎年数千万円の売上をあげるとします。もし初年度に1,000万円全額を経費にすると、1年目だけが極端な大赤字になり、2年目以降は機械の費用負担がゼロのまま過大な利益が計上されてしまいます。これでは正しい経営成績が把握できません。事業の収益を生み出し続ける期間に合わせて費用を配分するために、減価償却という仕組みが存在しています。
さらに減価償却には、「現金の支出を伴わない経費」という極めて大きな特徴があります。購入した初年度に現金は支払済みであるため、2年目以降に計上される減価償却費は、手元から現金が出ていかないにもかかわらず利益を圧縮し、所得税や法人税を抑える効果を発揮します。これが減価償却が持つ強力な節税メリットの理由です。
【仕組みを比較】定額法と定率法の違いと具体的な計算方法
減価償却の計算方法には、大きく分けて「定額法」と「定率法」の2種類が存在します。どちらを採用するかによって、年度ごとの経費配分や税負担のタイミングが大きく変化します。
| 償却方法 | 計算の仕組み | 法定の原則ルール | 適したシチュエーション |
|---|---|---|---|
| 定額法 | 毎年同じ金額を均等に償却する (取得価額 × 定額法償却率) | 個人事業主の原則 ※建物・ソフトウェア等は法人も強制 | 収益が安定しており、毎年の経費計上額を平準化させたい場合 |
| 定率法 | 未償却残高に一定割合を掛けて償却する (期首帳簿価額 × 定率法償却率) | 普通法人の原則 ※事前の届出により個人も選択可 | 購入初期に大きな利益が出ており、初年度の節税を最優先したい場合 |
例えば、耐用年数4年、取得価額100万円の資産(償却率:定額法0.250、定率法0.500)を購入した場合を比較してみましょう。定額法では毎年25万円ずつ均等に計上されます。一方、定率法では1年目に50万円、2年目に25万円、3年目に12.5万円と、初期ほど多くの経費を計上できます(最終年には備忘価額として1円を残します)。なお、年度の途中で購入した場合は、事業供用開始月から決算月までの「月割り計算」が必要となる点に注意してください。
【耐用年数一覧】パソコン・車両など主要資産の年数と仕訳ルール
減価償却を行う期間は、事業者が自由に決められるわけではありません。国税庁が定める「法定耐用年数表」に基づき、資産の品目や用途ごとに厳格に定められています。
日頃の事業活動で特によく登場する資産の耐用年数は以下の通りです。
- パソコン(サーバー用を除く):4年
- サーバー用パソコン:5年
- 普通自動車(新車):6年
- 軽自動車(新車):4年
- 事務机・キャビネット(金属製):15年
- エアコン・冷暖房設備:6年
- 自社利用のソフトウェア:5年
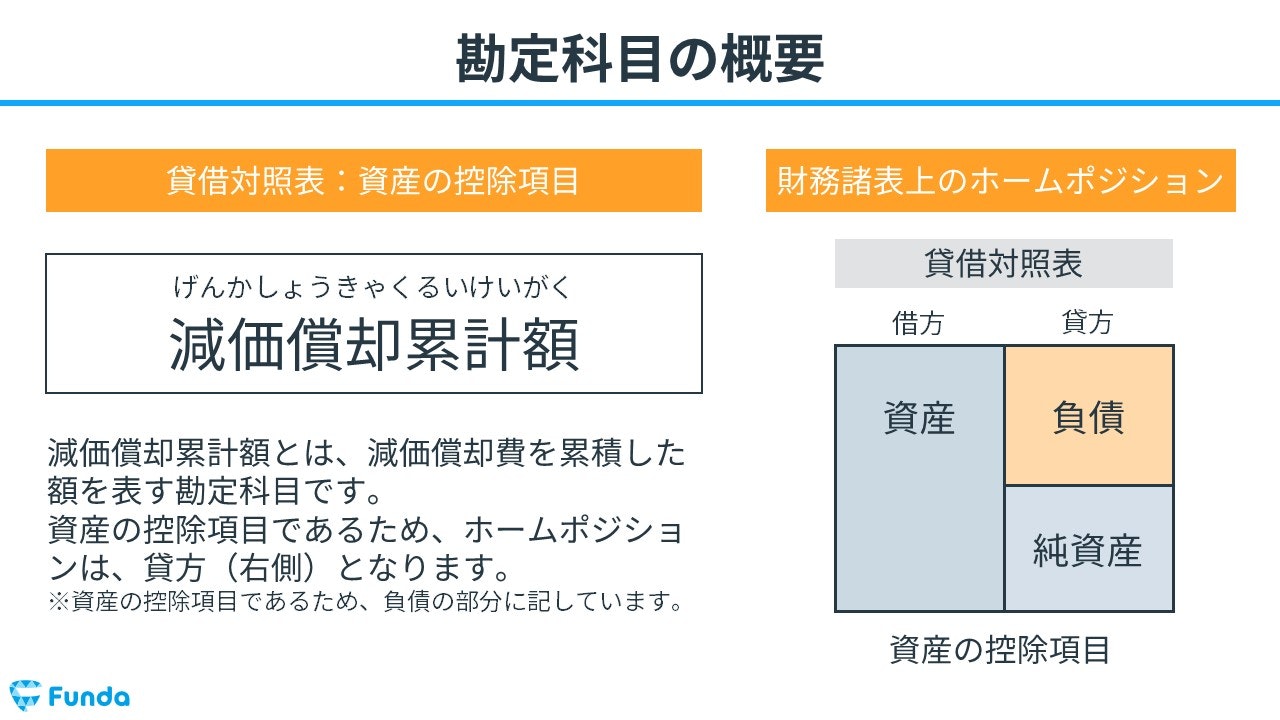
仕訳を行う際の固定資産勘定科目には、購入時に「工具器具備品」「車両運搬具」「備品」などを用います。記帳方式には、毎年の減価償却費を資産から直接差し引く「直接法」と、「減価償却累計額」という科目を用いて取得価額と累計額を分けて把握する「間接法」があります。個人事業主の実務では直感的に資産価値が把握しやすい直接法が多く使われますが、法人の決算書では資産規模の推移が明瞭になる間接法が一般的です。
【実態検証】知っておくべき特例制度と現場の落とし穴
「高額な資産を買っても一括で経費にできない」という原則には、中小企業や個人事業主の資金繰りを支援するための重要な優遇措置が用意されています。資産の購入金額に応じて、以下の3つの区分を使い分けることが実務上のスタンダードです。
① 10万円未満(少額減価償却資産):
取得価額が10万円未満のものは、固定資産に計上することなく、購入した年の「消耗品費」などの勘定科目で全額一括経費にできます。白色申告・青色申告を問わず誰でも利用可能です。
② 10万円以上20万円未満(一括償却資産):
10万円以上20万円未満の資産は、法定耐用年数にかかわらず「3年間で均等償却(毎年3分の1ずつ経費化)」を選択できます。この方法を選択した場合、後述する固定資産税(償却資産税)の課税対象から除外されるという見逃せない金銭的メリットがあります。
③ 30万円未満(少額減価償却資産の特例 ※青色申告限定):
青色申告を行っている中小企業者や個人事業主であれば、取得価額が30万円未満の資産について、年間合計300万円まで購入年度に一括して全額を経費計上できます。ハイスペックな業務用パソコン(25万円前後)やドローン、音響機材などを導入した際に劇的な節税効果を発揮します。
一般に知られていない盲点とネットの誤解
税務や経理の解説では「減価償却=節税」と語られがちですが、実務の現場では誤った認識から思わぬ痛手を負うケースが後を絶ちません。代表的な2つの落とし穴を検証します。
誤解1:「節税のために決算直前に高級車を買えば利益を消せる」
決算期末の駆け込み需要として高級外車の購入が話題になることがありますが、これは大きな誤解を含んでいます。前述の通り、減価償却は「月割り計算」が基本です。例えば決算の最終月に300万円の車両を購入しても、経費にできるのは「1か月分」のみです。手元からまとまった現金が流出する割に、その年の節税効果はごく僅かにとどまります。
誤解2:「個人事業主は減価償却をしなくてもよい?」
法人の場合、減価償却は任意償却(限度額内であれば償却費を計上しなくてもよい)とされていますが、個人事業主の場合は「強制償却」です。「今年は赤字だから減価償却費を計上せず、利益が出た来年に回そう」といった操作は認められません。申告書上で計上し忘れたとしても耐用年数はそのまま進行し、未償却残高の計算が狂ってしまうため、毎年の確定申告書で確実に「減価償却費の計算」欄を記載する必要があります。
【プロの結論】資金繰りと事業規模に応じた最適な判断基準
減価償却をコントロールする上で最も重要なのは、「目先の税金を減らすこと」と「手元の現金を残すこと」のバランスです。以下の判断基準を参考に、自社の状況に合った処理を選択してください。
▼「少額減価償却資産の特例(一括経費)」を優先すべき人:
・当期の利益が大きく伸びており、所得税率・法人税率が高い水準にある事業者
・早期に経費化して当期の納税額を最小限に抑え、手元資金を次の事業投資に回したい場合
▼「通常償却」または「一括償却資産(3年均等)」を検討すべき人:
・創業初期でまだ売上が安定しておらず、赤字を避けたい事業者
・将来的に日本政策金融公庫や民間銀行からの融資を予定しており、決算書の黒字を維持して自己資本比率を高めておきたい場合
・償却資産税の負担を少しでも軽減させたい場合(20万円未満の一括償却資産を選択)

【減価 償却 費 と は】に関するよくある質問(FAQ)
Q1:中古の車や機材を購入した場合の耐用年数はどう計算しますか?
A1:中古資産はすでに法定耐用年数の一部または全部を経過しているため、「簡便法」という計算式を用いて耐用年数を短縮できます。法定耐用年数をすべて経過した資産であれば「法定耐用年数 × 0.2(2年未満は2年)」、一部経過の場合は「(法定耐用年数 − 経過年数)+ 経過年数 × 0.2」で算出します。例えば4年落ちの普通自動車(新車6年)なら耐用年数は2年となり、短期間で大きな経費を作ることが可能です。
Q2:青色申告決算書や確定申告書での書き方のポイントは?
A2:青色申告決算書の3ページ目にある「減価償却費の計算」欄に、資産の名称、取得年月、取得価額、償却方法、耐用年数、本年分の償却額などを漏れなく記入します。クラウド会計ソフトを使用していれば、固定資産台帳に資産名と金額を登録するだけで申告書へ自動転記されます。
Q3:10万円の判定は「税込」と「税抜」のどちらで判断しますか?
A3:採用している経理方式によって異なります。税抜経理を採用している場合は「税抜金額」で判定し、税込経理を採用している場合は「税込金額」で判定します。例えば10万7,800円(税込)の備品を購入した場合、税抜経理なら9万8,000円となり「10万円未満(消耗品費)」として一括経費にできますが、税込経理では固定資産計上が必要となります。
まとめ:長期的なキャッシュフローを見据えた資産管理を
減価償却費は、単に固定資産の費用を分割するだけの経理ルールではありません。事業に必要な設備投資を行いながら、適正な利益計算と無理のない税負担を実現するための重要な財務マネジメントの仕組みです。
特に個人事業主や成長期の中小企業においては、定額法・定率法の選択や少額資産の各種特例をどのように組み合わせるかによって、決算書の評価や手元に残るキャッシュの額が大きく変わります。自社の利益状況や将来の資金調達計画を俯瞰しながら、最もリスクの少ない合理的な減価償却計画を立てていきましょう。 (出典: 減価 償却 費 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。