日本化薬の株価はなぜ動く?業績と高配当・半導体材料の真相【2026年最新】
東証プライム市場に上場する老舗化学メーカー・日本化薬(4093)の株価が、バリュー株投資家や配当志向の個人投資家の間で改めて熱い視線を集めています。長年培った火薬技術をベースに、自動車用エアバッグのインフレータ(ガス発生装置)で世界トップクラスのシェアを誇る同社ですが、現在は先端半導体材料のエポキシ樹脂や機能性色素、さらにはバイオシミラーを中心とした医薬品まで手掛ける複合素材企業へと進化を遂げています。
東証による資本効率改善要請が定着した2026年の市場環境において、PBR(株価純資産倍率)1倍割れの是正に向けた積極的な自社株買いや安定した配当利回りが買い材料視される一方、事業ポートフォリオの再編や原材料高への適応など見極めるべき論点も少なくありません。本稿では、最新の決算発表や業績推移の分析、投資家コミュニティの生の反応まで、日本化薬の現在地と今後の見通しを多角的に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高水準な配当利回りと継続的な自社株買い姿勢が下値を支え、バリュー株としての再評価が進展している。
- 要点2:半導体関連材料や車載安全部品の市況回復が業績の推進力となる一方、医薬事業の採算改善が中長期の焦点。
- 要点3:PBR1倍割れ水準からの脱却に向けた資本配分戦略が明確であり、中長期のインカム・キャピタル双方を狙う投資家に適した環境。
【2026年最新】日本化薬の株価が今注目される決定的な理由と決算の背景
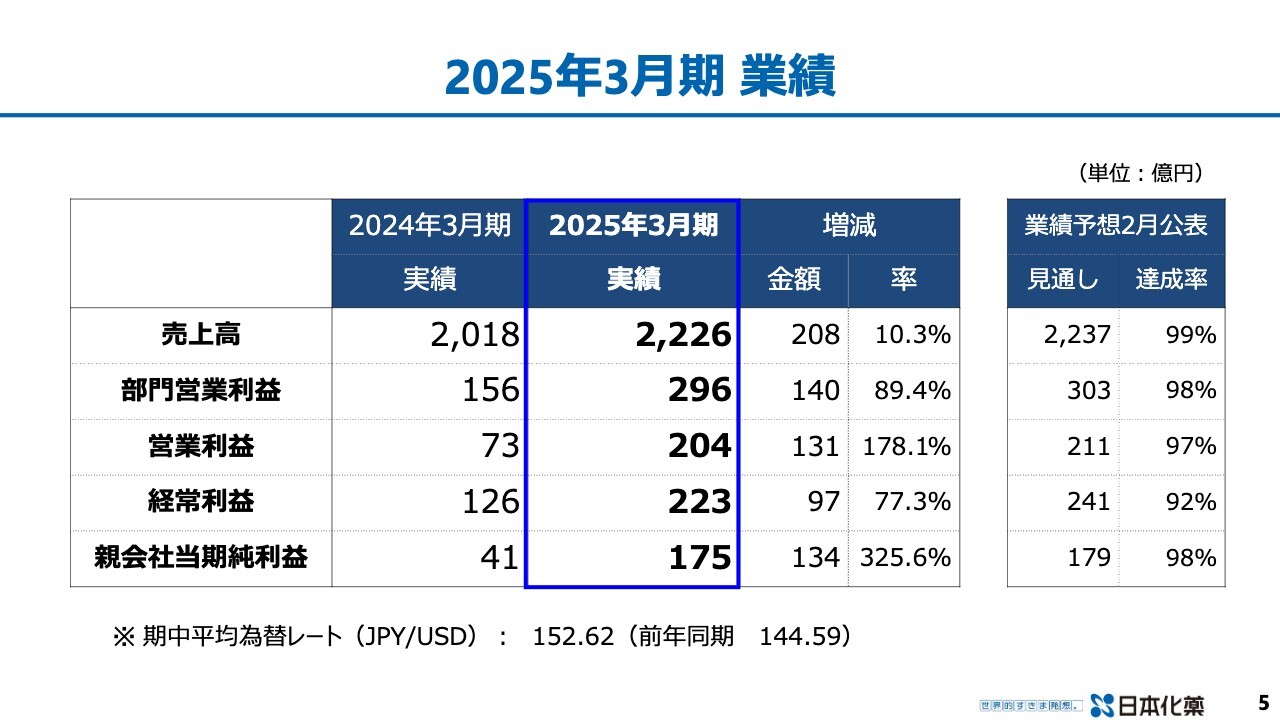
日本化薬の株価が市場で再注目されている最大のトリガーは、強固なバランスシートを活かした積極的な株主還元策と、エレクトロニクス関連事業の復調にあります。直近の決算発表資料および開示情報によると、半導体パッケージ向け封止材用エポキシ樹脂をはじめとする高機能材料の出荷が底入れから回復軌道へと転じており、機能化学品事業が利益の牽引役として存在感を取り戻しつつあります。
一方で、自動車安全部品を手掛けるセイフティシステムズ事業では、グローバルな自動車生産の変動や電動化シフトに対応した構造改革が進められています。市場関係者の間では「伝統的な化学・火薬メーカーから高付加価値型スペシャリティケミカル企業への変貌が、着実に数字となって表れ始めている」との評価が広がっており、これが株価の底堅さを生み出す主要因となっています。
業績推移と財務健全性のリアル|半導体材料と車載安全部品の二刀流
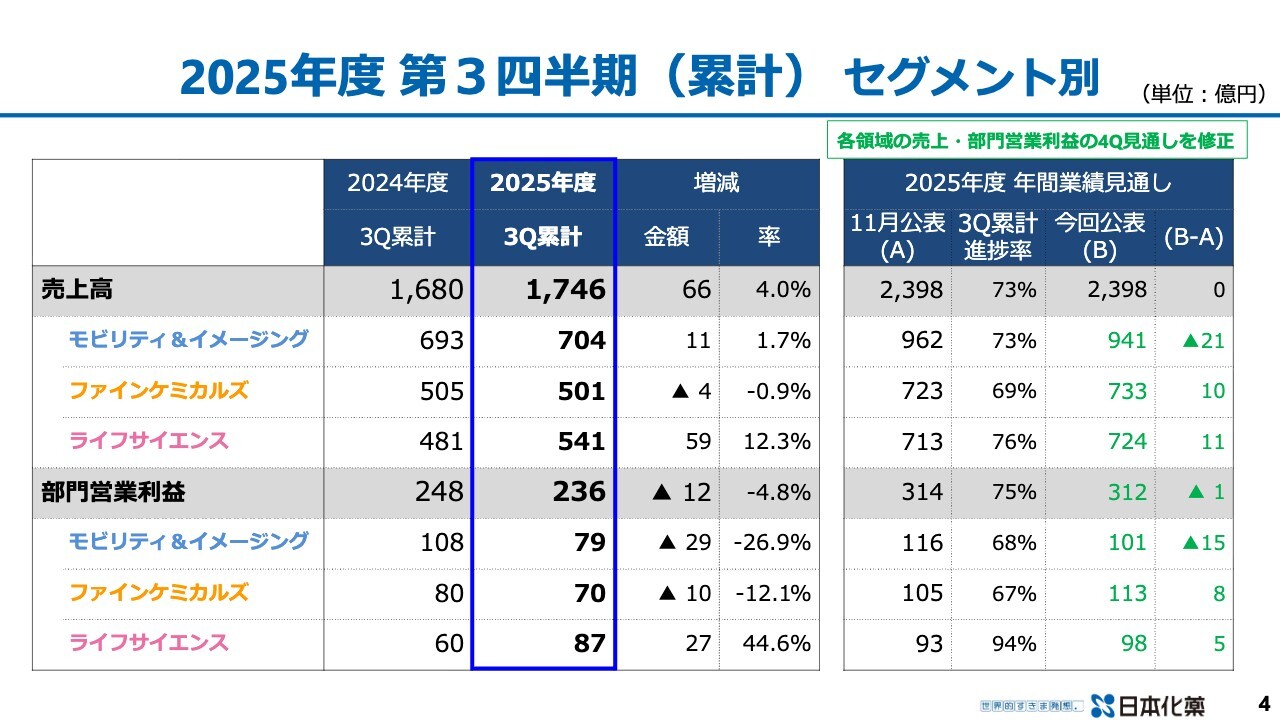
日本化薬の業績構造を紐解くと、「機能化学品」「セイフティシステムズ」「医薬」の3本柱で構成されています。特に先端半導体向けフォトレジスト材料や耐熱性に優れた特殊エポキシ樹脂は、次世代通信やAIサーバー需要の拡大を背景に中長期的な成長期待が集まるコア領域です。
客観的な財務・投資指標の現在地を同業他社水準と比較したデータは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.8倍〜0.9倍台周辺 | 東証プライム平均:約1.3〜1.4倍 | 依然として1倍割れ圏内にあり、資本効率改善の余地が大きい |
| 配当利回り(年間) | 3.8%〜4.2%前後で推移 | プライム市場平均:約2.3% | インカムゲイン狙いの投資家にとって非常に魅力的な水準 |
| 自己資本比率 | 70%超の強固な基盤 | 製造業平均:40%〜50% | 倒産リスクが極めて低く、株主還元余力が潤沢に残されている |
| DOE(自己資本配当率) | 3.5%以上を意識した還元姿勢 | プライム導入企業平均:2.5〜3.0% | 単年度の業績変動に左右されにくい安定配当設計が強み |
自己資本比率70%超という屈強な財務安全性を誇る同社は、過度なレバレッジに頼らずとも新規の研究開発投資や設備投資を自己資金で賄える体力を維持しています。この盤石な守りがあるからこそ、市況サイクルの谷間でも減配リスクを抑えた運用が可能となっています。
配当利回りと株主還元策の実態|自社株買いとPBR1倍割れ是正への本気度
日本化薬の株主還元で特筆すべきは、「累進的かつ安定した配当政策」と「機動的な自社株買い」のハイブリッド運用です。単に配当性向を指標とするだけでなく、純資産を基準とするDOEの概念を取り入れた還元方針により、業績が一時的に落ち込んだ局面でも減配を回避しやすい構造を築いています。
さらに、東証が進める資本コストや株価を意識した経営要請に対し、同社は数回にわたる自社株買いの決議と消却を公表。流通株式比率の適正化と1株当たり純利益(EPS)の向上を着実に進めています。PBR1倍割れの長期化はアクティビストや機関投資家からの改善要求につながりやすいため、経営陣の資本配分に対する意識改革は本気度を増していると判断できます。
【実態検証】投資家掲示板やSNSのリアルな声と市場心理のギャップ
株式掲示板やSNS(X・旧Twitter)上での日本化薬に対するリアルなセンチメントを検証すると、「ディフェンシブな高配当銘柄としての安心感」と「株価の爆発力不足に対するじれったさ」という2つの対照的な心理が浮かび上がります。
個人投資家の投稿を分析すると、以下のような生の声が目立ちます。
「配当利回りが4%前後で財務がピカピカなので、NISAの長期積立ポートフォリオの anchor(錨)として安心して放置できる」
「半導体素材関連として名前が挙がる割には、値動きがマイルドすぎてグロース株のような急騰劇は期待しにくい」
「医薬部門の収益貢献が読みにくく、本業の化学品とのシナジーが見えにくいのが唯一の懸念点」
市場心理としては、「大化けを狙う投機対象」ではなく「中長期で手堅く配当を受け取りながらPBR是正のキャピタルゲインを待つ銘柄」として位置付けられていることが分かります。
一般に知られていない盲点とネットの誤解|医薬事業と機能化学品の構造課題
インターネット上の投資コミュニティでは「日本化薬は半導体銘柄だからハイテク景気に完全連動する」あるいは「製薬会社だから創薬パイプラインの成否が全て」といった断片的な誤解が散見されます。しかし、同社の真の事業構造はそのどちらとも異なります。
まず、同社の医薬事業は新薬開発をゼロから行うメガファーマ型ではなく、抗がん剤を中心としたジェネリックやバイオシミラー(バイオ後続品)、さらにはドラッグ・デリバリー・システム(DDS)技術に強みを持っています。薬価改定の影響を受けやすい一方で、バイオ後続品の浸透という政策的追い風も抱えており、リスクとリターンが独自の力学で動いています。
また、セイフティシステムズ事業におけるインフレータ技術は、電気自動車(EV)化が進んでも搭乗者保護の観点から不可欠な保安部品であり、内燃機関の消滅によって即座に需要が消失するものではありません。多角化された各事業のサイクルが互いの浮き沈みを相殺する構造になっている点こそが、同社の隠れた本質です。
今後の見通しと目標株価の妥当性|買い時をどう判断すべきか?
アナリストレポートや主要証券各社が提示する目標株価のレンジを精査すると、PBR1.0倍水準をターゲットとした価格帯がひとつの節目として意識されています。機能化学品の営業利益率改善が定着し、セイフティ部門の採算適正化が進めば、バリュエーションの切り上げ(リレーティング)が現実味を帯びてきます。
テクニカル面では、利回り4%を超える水準や過去の支持線近辺は押し目買いが入りやすく、明確な下値支持帯として機能しています。短期的な決算ブレで売り込まれた局面こそが、中長期投資家にとっての合理的なエントリーポイントとなり得ます。
【プロの結論】投資スタイル別・おすすめできる人/慎重になるべき人の判断基準
日本化薬への投資がご自身の戦略に合致しているかどうかを判断するための明確な基準は以下の通りです。
【おすすめできる投資家の特徴】
- 新NISA成長投資枠などで高配当を非課税で長期再投資したい人:安定したDOE方針と高利回りの恩恵を最大限に享受できます。
- 下値リスクを抑えた堅実なバリュー投資を好む人:自己資本比率が高く、破綻懸念が極めて薄いため、相場全体の急落時にも精神的余裕を保てます。
- PBR1倍是正のカタリストを気長に待てる人:自社株買いや増配などの株主還元をテコにした是正プロセスに寄り添える忍耐力がある方に最適です。
【慎重になるべき・見送りを検討すべき人の特徴】
- 数週間〜数カ月で資産を数倍にするような短期急騰を狙う人:事業が多角化されている分、単一テーマのブームによる株価急騰力は限定的です。
- 業績の急激なトップライン(売上高)成長のみを追求するグロース投資家:成熟市場向け製品も含むため、年間数十パーセントの売上拡大を求めるスタイルには不向きです。
【日本化薬の株価】に関するよくある質問(FAQ)
Q1:日本化薬の株価が急落するリスク要因は何ですか?
A1:世界的な自動車生産台数の大幅な落ち込みや、半導体サイクルの冷え込みによる電子材料需要の低迷、原材料価格の急騰を製品価格へ転嫁できない期間の長期化が主なリスクです。ただし、強固な財務体質があるため、財務悪化による連鎖的な信用不安リスクは極めて低水準です。
Q2:配当の権利確定月と支払い時期はいつですか?
A2:期末配当の基準日は3月31日、中間配当の基準日は9月30日です。実際の配当金支払いは、中間配当が12月上旬頃、期末配当が定時株主総会終了後の6月下旬頃となるのが通例です。
Q3:半導体関連銘柄としての強みは何ですか?
A3:半導体チップを保護・封止する材料向けの高純度エポキシ樹脂や特殊機能性モノマーにおいて、高い世界シェアと独自の合成技術を有しています。先端パッケージング技術(2.5D/3D実装)の進化に伴い、高度な耐熱性・低熱膨張性が求められる局面で同社の素材が重宝されています。
まとめ:日本化薬の構造改革を見極める投資戦略
日本化薬(4093)は、派手なハイテクグロース株のような瞬発力こそないものの、強固な自己資本、4%前後の魅力的な配当利回り、そしてPBR1倍割れの是正に向けた株主還元強化という、現在の日本株市場で高く評価されるべき好条件を兼ね備えています。
自動車安全部品の再編と半導体・電子材料分野の高付加価値化が両輪となって機能すれば、ディフェンシブ性と成長性のバランスが取れた優良な投資先となります。相場の波に惑わされず、配当利回りとPBRの割安感を客観的な物差しとして、中長期の資産形成に役立てていくことが賢明なアプローチです。 (出典: 日本 化 薬 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。