七十七銀行の株価と配当を徹底解剖!2026年最新決算と今後の見通し
宮城県を強固な地盤とし、東北地方で圧倒的なシェアと資金量を誇る七十七銀行(証券コード:8341)。日本銀行による金融政策の正常化が進み、長らく続いたマイナス金利時代からの脱却が定着した今、銀行セクター全体の収益環境は歴史的な転換点を迎えています。
なかでも七十七銀行は、堅実な財務体質と積極的な株主還元姿勢を打ち出し、個人投資家から機関投資家まで幅広い層から熱い視線を集めています。急激な株価変動の背景にある本質的な要因や、配当金・株主還元の実態、そして今後の見通しについて、公式開示資料や市場データをもとに多角的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面による貸出利ざやの改善と資金利益の拡大が、七十七銀行の業績推移ニュースにおいて最高益更新基調を力強く牽引している。
- 要点2:東証の要請に応じたPBR改善策として、積極的な自社株買いや増配を推進し、魅力的な配当利回りと実用性の高い優待制度を両立させている。
- 要点3:東北首位の資金力を背景に、地方銀行再編における主導権を握る一方、有価証券ポートフォリオの含み損リスク管理が今後の見通しを左右する鍵となる。
【急変動の背景】七十七銀行の株価推移と2026年最新決算の核心
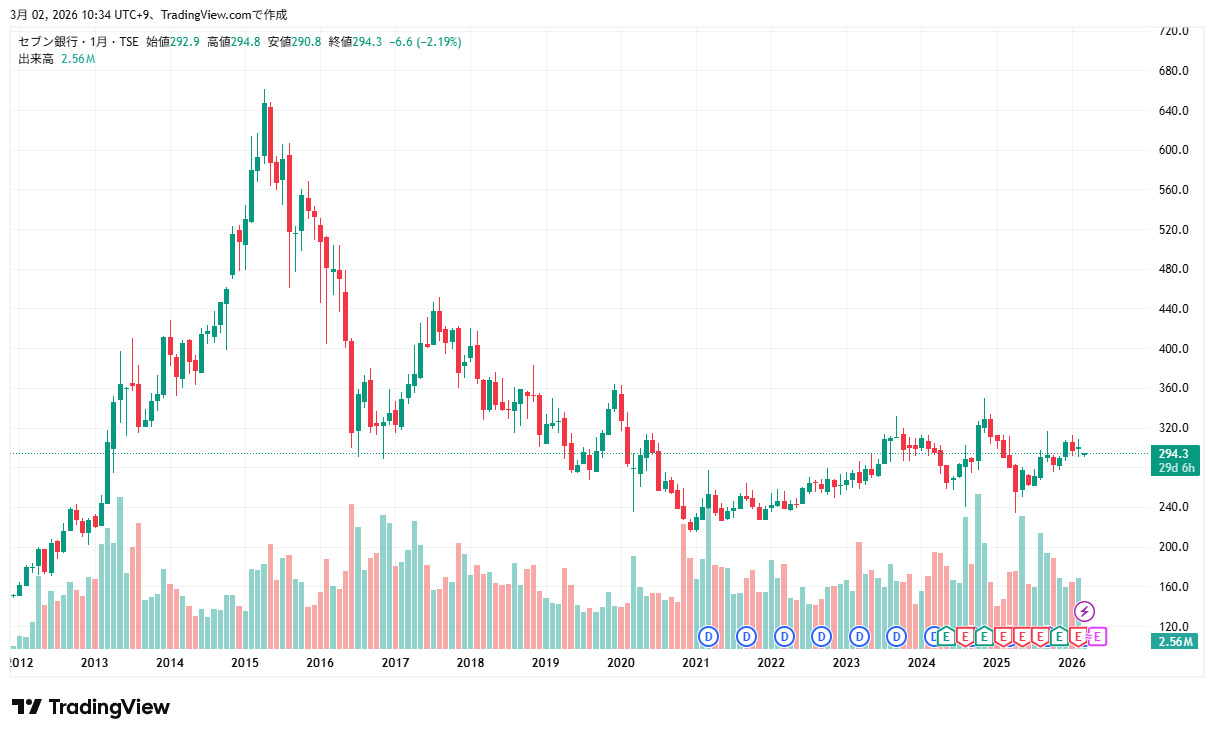
七十七銀行の株価が市場で脚光を浴びる最大の要因は、金利ある世界への移行に伴う本業収益の劇的な回復です。長年、地方銀行を苦しめてきた超低金利環境が終わりを告げ、預貸金利ざやの拡大がダイレクトに営業利益へと反映される構造へと回帰しました。
同行が発表した最新の七十七銀行 決算発表データによると、宮城・仙台都市圏を中心とした旺盛な資金需要を取り込み、貸出金残高は堅調に推移しています。地元企業の設備投資需要や住宅ローン残高の伸びに加え、金利改定による資金運用益の大幅な増加が純利益を力強く押し上げています。
かつて地方銀行セクター全体に漂っていた収益低迷の懸念を払拭し、資本効率の劇的な改善を示す数字が並んだことで、機関投資家による見直し買いが活発化しました。株価の急伸は単なる一時的な思惑買いではなく、収益構造の根本的な地殻変動を裏付けとした必然的な動きであると言えます。

【徹底検証】主要財務指標と還元力を他行・業界平均と比較
投資家が最も関心を寄せる財務の健全性と収益力、そして株主還元について、客観的な数値データからそのポジションを検証します。
| 項目 | 詳細・数値データ | 一般的な基準・地銀平均 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.5倍〜0.7倍台で推移(是正局面) | 地銀平均:0.4倍〜0.6倍程度 | 解散価値である1倍割れが続くが、同業他行比較では是正が急速に進展中。 |
| 予想配当利回り | 3.5%〜4.0%前後のレンジ | 東証プライム平均:約2.2%前後 | 高水準なインカムゲインを提供しており、長期インカム投資家にとって魅力的。 |
| 自己資本比率(国内基準) | 10%台半ばを維持 | 法定基準:4%以上 | 国内基準を大幅に上回る財務の健全性を誇り、強固な防衛力を誇示。 |
| 株主還元方針 | 累進的配当+機動的な自社株買い | 総還元性向:30%〜40%程度 | 資本コストや株価を強く意識した経営姿勢への転換が鮮明。 |
【資本改革の現在地】PBR改善策と充実の株主優待内容
東京証券取引所による「資本コストや株価を意識した経営」の要請以降、七十七銀行は資本効率の引き上げに本腰を入れています。その中核をなすのが七十七銀行 PBR 改善策であり、政策保有株式の縮減推進と、それに伴う売却資金を活用した積極的な株主還元です。
毎期コンスタントに実施される自社株買いは、1株当たり純利益(EPS)の向上と株式需給の引き締めに直結し、株価の下値を固める強力な防波堤として機能しています。また、七十七銀行 株価 配当金の増額基調は続いており、安定したインカムを重視する個人投資家にとって盤石のインセンティブとなっています。
さらに見逃せないのが、投資家の裾野を広げる七十七銀行 株主優待 内容です。地元宮城県の特産品を掲載したカタログギフトや定期預金金利の優遇など、地域密着型金融機関ならではの温かみと実利を兼ね備えた優待設計となっており、優待目的の長期保有株主をがっちりと繋ぎ止めています。
【実態検証】投資家掲示板のリアルな空気と地銀再編での立ち位置
株式市場や個人投資家が集う七十七銀行 株価 掲示板やSNSのコミュニティを定点観測すると、投資家の心理は「強気な収益期待」と「慎重なマクロ警戒」の二面性を見せています。
掲示板では、「東北の雄としての信頼感は別格」「増配と優待が届く限りガチホ(長期保有)一択」といったポジティブな声が多数を占める一方、「急ピッチな上昇に対する短期的な過熱感」を警戒する投稿も散見されます。特に短期筋のトレーダーと長期インカム派の個人投資家とで、時間軸のズレによる温度差が生じている点がリアルな現場観察から浮かび上がります。
また、業界全体のメガトレンドである地方銀行 再編 七十七銀行の動向についても、独自の存在感が際立っています。周辺他行が経営統合やグループ化を進めるなか、同行は単独での圧倒的なシェアと強固な財務体質を維持。受け身の再編ではなく、東北の金融インフラを支える旗振り役として提携戦略を展開しており、再編リスクに怯える必要が極めて薄い点も市場の高い安心感に繋がっています。
一般に知られていない盲点とネットの誤解|「金利上昇=無条件で買い」の落とし穴
インターネット上の投資情報では「日銀が利上げをすれば、銀行株はすべて無条件に儲かる」という短絡的な言説が散見されますが、これには重大な盲点が存在します。
金利上昇は預貸利ざやを拡大させる強力な追い風である半面、保有有価証券(特に過去の低金利下で購入した国内債券・外国債券)の評価損リスクを増大させます。七十七銀行においても、有価証券ポートフォリオの適切なリスク管理と入替作業の巧拙が、純資産や包括利益に少なからず影響を与えます。
また、金利上昇が地域の中小企業に与える返済負担の増加や、貸倒引当金の積み増しリスクも無視できません。単に「金利が上がったから買い」と盲信するのではなく、与信費用のコントロール状況や有価証券の含み損益を冷静に見極めるリテラシーが求められます。
【プロの結論】投資心理とリスク許容度から導く「向いている人・慎重になるべき人」
行動経済学の観点から見ると、株価が高値圏にある局面では「乗り遅れたくない」という焦り(FOMO:取り残される恐怖)から、リスク管理を怠った高値掴みが発生しやすくなります。健全な投資判断を下すための明確な判断基準を提示します。
▼七十七銀行への投資が向いている人の条件:
- 3年〜5年以上の長期スパンで、年3%〜4%台の安定した七十七銀行 配当利回りと株主優待を享受したいインカム重視の投資家。
- 宮城・仙台エリアの産業基盤の強靭さと、東北屈指の健全財務に信頼を置く「ディフェンシブ・バリュー投資」を好む層。
- 東証の市場改革に伴うPBR改善策と継続的な自社株買いによる中長期的な株主価値向上を信じられる人。
▼投資に慎重になるべき人の条件:
- グロース株のような短期間での数倍のキャピタルゲイン(値上がり益)を狙っている短期志向の投資家。
- 日銀の金融政策決定会合や要人発言に伴う短期的なボラティリティ(価格変動)に耐えられない人。
- 保有債券の評価損リスクや地域経済の景気後退シナリオを自身で許容・分析できない層。
【今後の見通し】アナリストの目標株価と中長期的な成長シナリオ
主要証券各社のアナリストレポートや七十七銀行 目標株価のコンセンサスを精査すると、中長期的な見通しはおおむね「強気〜中立」で推移しています。利ざや改善効果の本格的な発現と、株主還元強化の継続が評価の主軸となっています。
今後の株価アップサイドを牽引するシナリオとしては、①政策保有株売却の加速による特別利益の計上とさらなる自社株買い、②宮城・東北エリアにおける大型インフラ・再開発案件への積極融資、③DX推進による店舗統廃合と業務効率化(経費率の低下)が挙げられます。
PBRが1倍を下回る現状は、企業価値創造の観点からは依然として市場の評価余地(のびしろ)が残されている状態です。経営陣が掲げる資本効率改善が着実に進捗すれば、中長期的な株価の上値追いは十分に期待できる環境が整っています。
【七十七銀行 株価】に関するよくある質問(FAQ)
Q1:七十七銀行の配当金の権利確定日はいつですか?
A1:原則として期末配当が3月末日、中間配当が9月末日の年2回です。配当金や株主優待の権利を得るためには、それぞれの権利付き最終日までに株式を保有しておく必要があります。
Q2:七十七銀行の証券コードと取引単位は?
A2:証券コードは8341(東証プライム市場)です。売買の基本単位は単元株である100株単位となっています。
Q3:株主優待を受け取るための条件は何ですか?
A3:毎年3月末日時点の株主名簿に記載されている株主が対象となります。保有株数や継続保有期間に応じて、地元宮城県の特産品を掲載した優待カタログや各種優待特典が贈呈されます。
Q4:地方銀行の再編が進む中、七十七銀行が統合される可能性はありますか?
A4:七十七銀行は東北地方最大の資金量と強固な自己資本を有しており、他行に吸収されるような再編の可能性は極めて低いと見られています。むしろ地域金融の主導役として、アライアンスや業務提携を軸とした独自の成長戦略を推進しています。
まとめ:今後の動向と失敗しないための判断基準
七十七銀行は、金利ある世界への回帰という歴史的な追い風と、東証改革に呼応した積極的な株主還元姿勢という2大エンジンを備えた、地方銀行屈指の優良銘柄です。
市場の短期的な値動きに一喜一憂することなく、同社が打ち出す自社株買いや増配の進捗、そして地域に根ざした貸出収益の推移を冷静にチェックすることが、投資を成功に導く最大のポイントとなります。中長期の資産形成を見据え、自らのリスク許容度と照らし合わせながら、最適な投資判断を行ってください。 (出典: 七 十 七 銀行 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。