三菱UFJ銀行の定期預金キャンペーン真相!2026年最新金利と損得
日本銀行の金融政策正常化に伴い、国内の金利環境が大きく動き出した2026年、メガバンク各行の定期預金金利にも明確な変化が見られます。かつての超低金利時代には考えられなかった水準へとスーパー定期の金利引き上げが進む中、日本最大の民間金融グループである三菱UFJ銀行が展開する各種キャンペーンに熱い視線が注がれています。
「メガバンクの定期預金は本当に資産の預け先として得なのか」「ネット銀行の高金利キャンペーンと比較して選ぶ価値はあるのか」——。本稿では、同行が発表する最新の金利施策やデジタル口座限定特典、ボーナスシーズンの優遇条件を徹底調査しました。利息シミュレーションや利用者のリアルな評判、知っておくべき思わぬ落とし穴まで、現場の金融取材データをもとに忖度なく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利ある世界において、三菱UFJ銀行はアプリやインターネットバンキング(三菱UFJダイレクト)経由の預け入れを軸に、優遇金利やポイント還元キャンペーンを強化している。
- 要点2:100万円〜1000万円の預け入れシミュレーションでは、ネット銀行のトップ水準(SBI新生銀行等)と一定の金利差があるものの、メガバンク特有の盤石な信用力と利便性が強みとなっている。
- 要点3:インフレ率との兼ね合いや中途解約時のペナルティを理解した上で、「生活防衛資金の安全な置き場所」と「運用資金」を明確に切り分ける姿勢が不可欠である。
【2026年最新】三菱UFJ銀行の定期預金キャンペーンと特別金利の実態
2026年現在、三菱UFJ銀行の定期預金キャンペーンは、従来の店頭受付型からスマートフォンアプリ「三菱UFJ銀行アプリ」およびWEB窓口「三菱UFJダイレクト」を中心としたデジタル完結型へと大きく舵を切っています。メガバンク各行が預金獲得競争を本格化させる中、同行が打ち出す特別金利や優遇プランの構造を紐解きます。
同行の主力商品である「スーパー定期(300万円未満)」および「スーパー定期300(300万円以上)」は、金利情勢に合わせて段階的に改定が重ねられてきました。特に注目すべきは、新規資金の預け入れやデジタルチャネル限定で適用される特別優遇レートです。店頭窓口での一律設定とは異なり、三菱UFJ銀行アプリでの定期預金開設をトリガーとする施策が主流となっています。
また、まとまった資金を動かす富裕層やリタイア層向けには、三菱UFJ銀行の大口定期預金(1,000万円以上)における個別優遇や、退職金専用プランなどの特別設定も用意されています。ただし、これらの優遇金利を受けるためには「預入期間が1年以内」「新規口座開設後一定期間内の入金」といった厳格な条件が設定されているケースが一般的です。表面的な金利の数字だけでなく、適用条件の細部を確認することが肝要です。

【徹底比較】メガバンクvsネット銀行!実際の利息シミュレーション
預金者にとって最も重要な関心事は、「実際にいくらの利息が手元に残るのか」という点です。ここでは、三菱UFJ銀行の標準的な金利プランと、高金利で知られるSBI新生銀行などの定期預金比較を行い、具体的な受取利息を試算しました。
| 金融機関・プラン | 預入期間・想定年利(税引前) | 300万円預入時の手取利息(1年) | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行(通常店頭) | 1年もの:約0.25%〜0.35%前後 | 約5,976円〜8,367円 | ベース金利は上昇したものの利息妙味は限定的。窓口相談の安心感重視。 |
| 三菱UFJダイレクト限定CP | 1年もの:特別金利+ポイント還元 | 約11,950円相当(特典込) | メガバンクの信用力を保ちつつ特典を狙うならアプリ経由が必須。 |
| SBI新生銀行(新規優遇等) | 1年もの:約0.50%〜0.80%前後 | 約11,953円〜19,124円 | 純粋な利回り追求なら依然としてネット銀行勢に優位性がある。 |
※試算は源泉分離課税20.315%(所得税・復興特別所得税15.315%、住民税5%)を控除した概算値です。市場動向により金利設定は変動します。
利息シミュレーションの数値が示す通り、絶対的なリターンにおいてはネット専業銀行やSBI新生銀行などの新規開拓型キャンペーンが上回る傾向にあります。しかし、三菱UFJ銀行は三菱UFJフィナンシャル・グループ(MUFG)の圧倒的な財務基盤、全国のATM網、給与受取や住宅ローンとの統合管理といった総合力で対抗しており、預金者が何を最優先にするかによって評価が分かれます。
ボーナスシーズンの優遇特典とプレゼント企画の真偽
例年6月〜7月に展開される三菱UFJ 夏のボーナスキャンペーンや、11月〜12月の冬のボーナス定期預金では、単なる金利の上乗せにとどまらない多様なインセンティブが提供されます。
過去から現在にかけて実施される施策には、以下のような特徴があります。
- Pontaポイント等のポイント付与:対象期間中に三菱UFJダイレクトから一定金額以上の定期預金を作成することで、数千ポイント規模の還元を受けられるプログラム。
- 抽選によるプレゼント特典:一定額以上の預入者を対象に、特産品カタログギフトやデジタルギフト券が当たるタイアップ企画。
- 投信・NISAとのセットプラン:定期預金と投資信託を同時申込みすることで、定期預金側の金利が数ヶ月間限定で数倍に跳ね上がるパッケージ型優遇。
ここで慎重な見極めが必要となるのは、投資商品との抱き合わせプランです。一見すると年利数パーセントという破格の数字が提示されますが、優遇期間が「当初3ヶ月のみ」に限定されていたり、投資信託側の購入時手数料や信託報酬で利息分が相殺されてしまう構造が存在します。純粋な定期預金のみのキャンペーンなのか、リスク商品を伴うものなのかを峻別する視点が欠かせません。

一般に知られていない盲点とネットの誤解
SNSやマネー掲示板等で囁かれる三菱UFJ 定期預金 評判 デメリットを検証すると、ユーザーの期待と銀行側の設計の間にあるいくつかのギャップが浮き彫りになります。
第一の盲点は、インフレーションによる実質利回りの目減りです。預金金利が0.3%〜0.5%に上昇したとしても、年率2%前後の物価上昇が継続する環境下では、預金の実質的な購買力は目減りしていきます。「元本が減らない」という安心感の一方で、長期固定の定期預金に全資産を縛り付けることは、実質的な目減りリスクを受け入れることと同義です。
第二の盲点は、中途解約時のペナルティ利率です。満期前に解約した場合、キャンペーンの特別金利は剥奪され、普通預金並み、あるいは中途解約利率という極めて低い利率が適用されます。急な出費が発生して途中で解約してしまえば、預け入れた手間が無駄になってしまうため、余剰資金の配分設計が極めて重要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材の現場や各種コミュニティでのリアルな声を拾い上げると、利用者の評価は明確に二極化しています。
「給与振込口座が三菱UFJなので、アプリのワンタップで定期預金キャンペーンに申し込めるのは手軽で良い。わざわざ怪しい金融機関にお金を移すストレスがない」(40代・会社員)という声がある一方、「店舗窓口に行くと、定期預金の相談のはずが外貨建て保険やNISA口座の勧誘を延々と受けることになった」(60代・主婦)という営業体制に対する不満も散見されます。
また、ネット世代のユーザーからは「三菱UFJダイレクトの手続きは以前より格段に分かりやすくなったが、キャンペーンの適用条件が細かく、ポイントエントリーを忘れて特典をもらい損ねた」といったオペレーション面での注意喚起も寄せられています。手軽さを活かすためには、窓口を介さずアプリ上で手続きを完結させるリテラシーが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、多くの個人は「損失回避バイアス」や「現状維持バイアス」により、わずかな手間を惜しんで長年放置した普通預金に多額の現金を眠らせがちです。その観点を踏まえ、本キャンペーンを活用すべき対象者を整理しました。
【利用をおすすめできる人】
- すでに三菱UFJ銀行をメインバンクとして利用しており、数年以内に使う予定がある「生活防衛資金」を安全に保管したい人。
- 新興ネット銀行の口座開設や資金移動に抵抗があり、国内最大手の安心感を最優先したい人。
- アプリ操作に慣れており、キャンペーンエントリーやポイント連携を手際よく完了できる人。
【利用に慎重になるべき人】
- 1円でも高い金利利回りだけを追求し、ネット専業銀行の高レート預金を使いこなせる人。
- 10年以上の長期にわたり手をつけない予定の余裕資金であり、NISA等を活用したインフレ対抗運用が可能な人。
- 店頭窓口で勧められる金融商品の内容を自己判断できず、流されて契約してしまうリスクがある人。
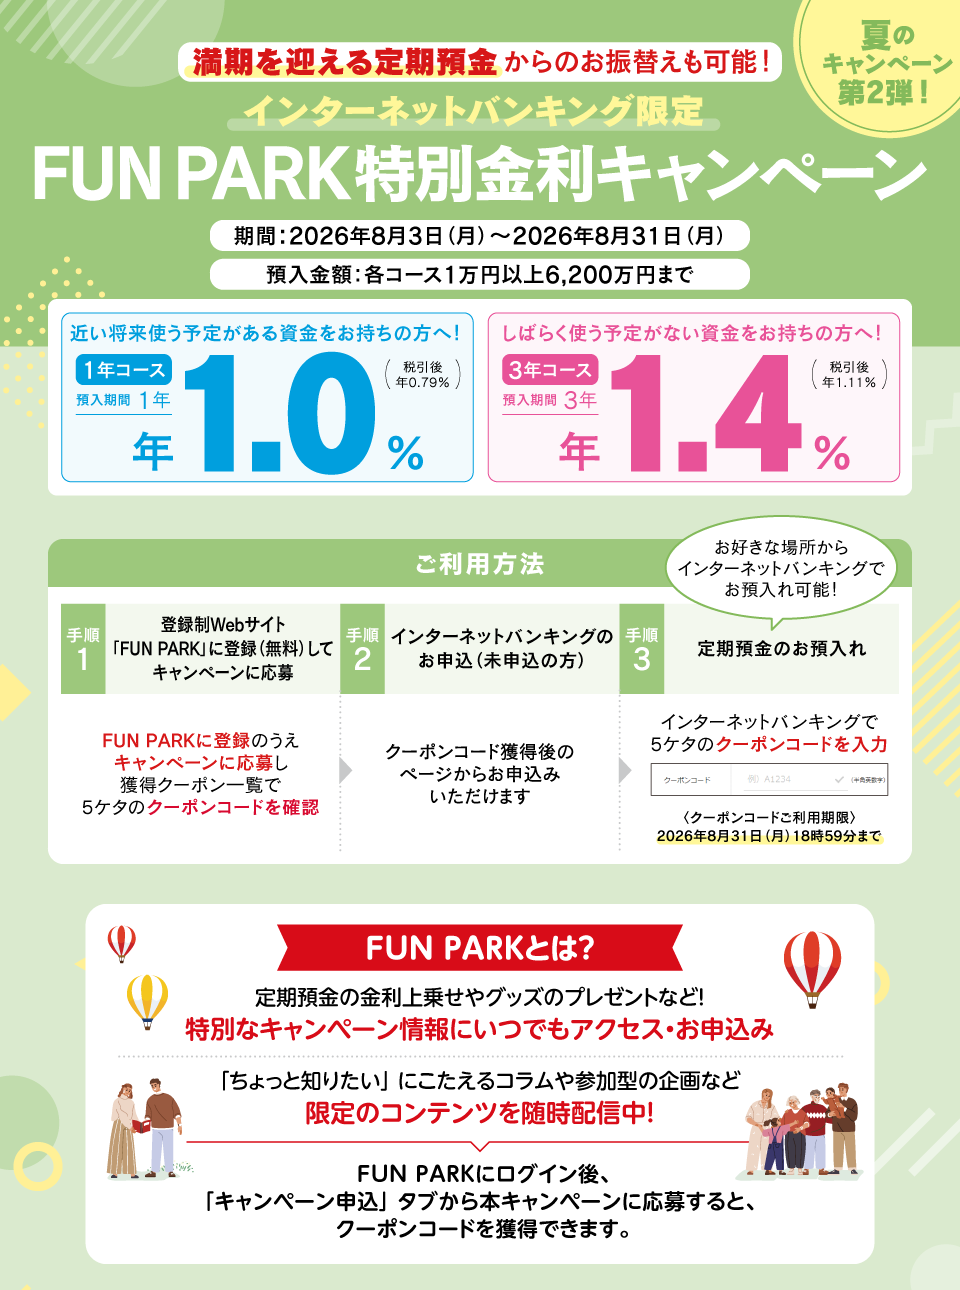
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の通帳や口座でも最新キャンペーンを利用できますか?
A1:利用可能です。同行は2018年に「三菱UFJ銀行」へ行名を変更していますが、旧名称時代の口座やキャッシュカードはそのまま有効です。三菱UFJダイレクトやアプリにログインすることで、現在実施中の最新キャンペーンへ参加できます。
Q2:特別金利が適用される期間が終わった後はどうなりますか?
A2:自動継続を選択している場合、満期日以降は「その時点における店頭表示金利(通常金利)」で再預入されます。キャンペーン金利は最初の1期目(または指定期間)のみに適用されるため、満期が近づいた段階で次回以降の運用方針を再確認することが推奨されます。
Q3:定期預金の利息にはどのような税金がかかりますか?
A3:定期預金の利息には、一律20.315%(国税15.315%、地方税5%)の税金が源泉徴収されます。キャンペーンで表示されている金利は基本的に「税引前」の年利であるため、手元に残る金額は税引後の実質利息となる点にご注意ください。
まとめ:今後の動向と失敗しないための判断基準
国内の金利環境が正常化に向かう2026年、三菱UFJ銀行の定期預金キャンペーンは、メガバンクの圧倒的な信頼性とデジタル利便性を両立させた現実的な選択肢となっています。ネット専業銀行が提示する最高峰の金利水準には及ばないものの、メインバンクとしての使い勝手や資産保全の堅牢性は揺るぎない魅力です。
重要なのは、自分の保有資金を「流動性資金(日々の生活費)」「短期防衛資金(数年内の確定支出)」「長期運用資金(将来のための投資)」の3層に論理的に切り分けることです。短期防衛資金の置き場として三菱UFJ銀行のキャンペーンを賢く活用しつつ、物価上昇に負けない賢明な資産管理を組み立てていきましょう。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。