東京スター銀行おまとめローンの審査基準と評判を徹底検証
複数社からの借入を一本化し、毎月の返済負担や金利を軽減する選択肢として広く認知されている「おまとめローン」。そのパイオニア的存在として知られる東京スター銀行の「スターワン乗り換えローン」は、金利水準や使い勝手の良さから常に多くの注目を集めています。しかし、インターネット上では「審査が厳しい」「審査落ちした」といった声も見受けられ、実際の利用価値や選考のハードルに不安を抱く人も少なくありません。
本稿では、最新の公式発表資料や業界動向、実際の利用者コミュニティ(SNS・5ch・知恵袋等)の生の声をもとに、東京スター銀行のおまとめローンの実態を多角的に解剖します。他社借入を一本化するメリットや隠れた落とし穴、審査基準から在籍確認の手順まで、客観的な事実とデータに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京スター銀行「スターワン乗り換えローン」は年収200万円以上・正社員や契約社員など給与所得者を対象とし、総量規制の対象外として年収の3分の1を超える一本化にも対応可能。
- 要点2:金利体系は年9.8%・12.5%・14.6%の固定金利3段階であり、消費者金融(年18.0%程度)からの借換えで大幅な金利引き下げと返済負担軽減が期待できる。
- 要点3:一方で自営業・パート・アルバイトは申込不可であり、在籍確認や書類提出の厳格さ、審査落ちや減額融資のリスクもあるため事前の条件確認が必須。
【2026年最新】東京スター銀行おまとめローンの基本スペックと金利比較
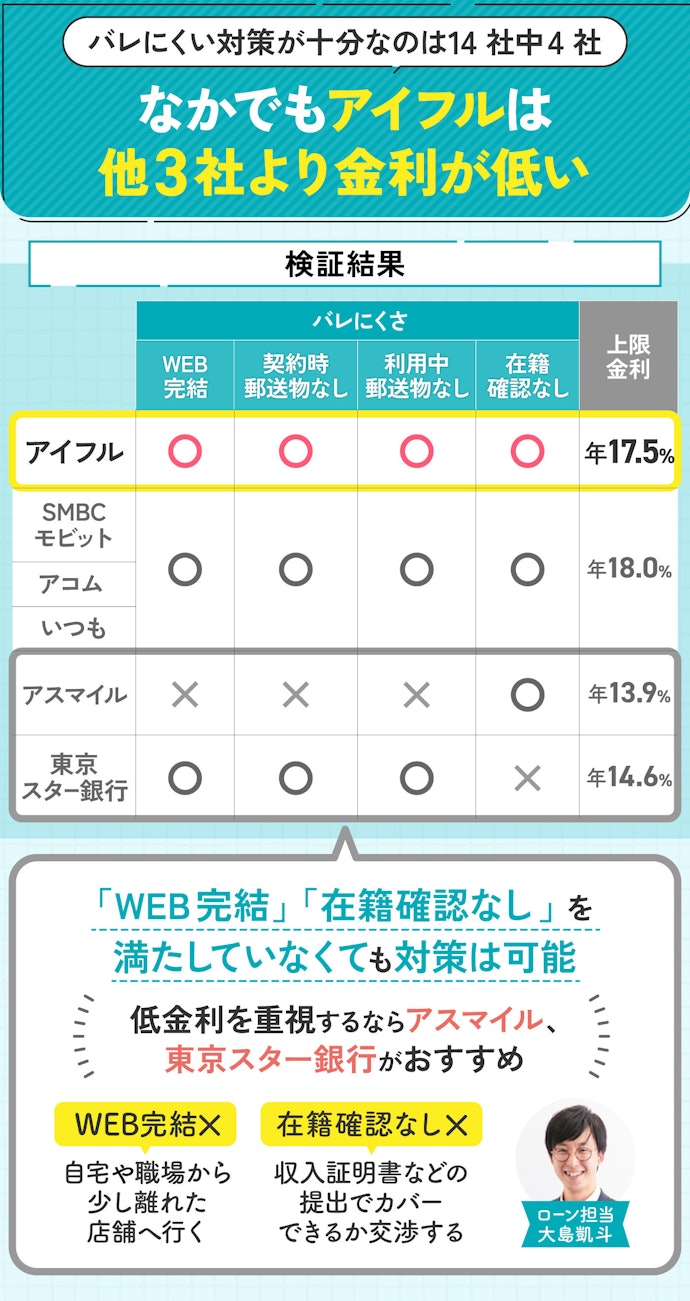
東京スター銀行が提供する「スターワン乗り換えローン(おまとめローン)」は、無担保でおまとめを行う専用商品です。借入限度額は最大1,000万円まで設定されており、金利は年9.8%、12.5%、14.6%(固定金利・保証料込み)のいずれかが審査によって適用されます。消費者金融の上限金利である年18.0%と比較すると、大幅な利息削減が見込める点が最大の特徴です。
| 項目 | 東京スター銀行(スターワン乗り換えローン) | 一般的な銀行カードローン・他社おまとめ | 編集部の見解・評価 |
|---|---|---|---|
| 適用金利 | 年9.8% / 12.5% / 14.6%(固定金利) | 年1.5%〜18.0%(変動・利用枠連動) | 上限でも14.6%のため、高金利債務の圧縮に極めて有利 |
| 融資限度額 | 最高1,000万円 | 最高300万円〜800万円程度 | 多額の債務を抱えるケースでも一本化できるキャパシティ |
| 総量規制の扱い | 総量規制の対象外(銀行法適用) | 消費者金融系は例外規定、銀行は自主規制枠内 | 年収の3分の1を超える借入残高でも法的に申込が可能 |
| 雇用形態・年収要件 | 給与所得者(正社員・契約社員・派遣社員等) 前年年収200万円以上 | 安定収入があればパート・アルバイト可の場合も | 個人事業主・自営業・パート不可と入口基準は厳格 |
| 審査・融資期間 | 仮審査:最短即日〜数日 本審査〜融資実行:約2週間〜3週間 | 消費者金融系:最短即日 銀行系:1週間〜2週間 | 書類精査と振込手続きを銀行が代行するため日数を要する |
審査基準の真相|なぜ「東京スター銀行は厳しい」と言われるのか
他社借入一本化の条件として、東京スター銀行は公式サイト上で明確な申込基準を定めています。他行のカードローンでは「安定した収入があれば可」と曖昧に記載されることが多い中、明確に「年収200万円以上」「給与所得者」と線引きされている点が特徴的です。
審査が厳しいとされる背景には、以下の構造的要因があります。
- 自営業・個人事業主・法人役員・パート・アルバイトは対象外:給与所得を得ている正社員・契約社員・派遣社員に限定されており、事業主やフリーランスは一律で申込資格を満たしません。
- 信用情報(CIC・JICC・KSC)の綿密な照会:過去5年以内の延滞履歴(異動情報)、債務整理の履歴、直近6ヶ月以内の多数申込(いわゆる申込ブラック)は即座に審査落ちの直接要因となります。
- 返済負担率(DTI)の厳格な審査:年収に対する年間返済額の割合が厳しく計算され、基準を超える場合は審査落ち、もしくは希望額より少ない融資枠への減額回答となるケースがあります。
銀行公式発表や融資規程の動向を見ても、返済原資としての安定した給与フローが重視されており、貸倒れリスクを徹底して抑える設計になっていることが窺えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
オンラインコミュニティやSNSに投稿された実際の口コミ・評判を分析すると、高評価と低評価で明確な二極化が見られます。
好意的な口コミ:返済管理の劇的な改善と精神的解放
「消費者金融3社から計220万円を借りており、毎月計6万5千円を返済していたが、スターワン乗り換えローンで一本化して金利が年18%から年12.5%へ低下。毎月の支払いが約4万円まで圧縮され、精神的ストレスが大幅に減った」(30代男性・会社員の手記より)
複数あった返済日と管理の手間が月1回に統合され、返済計画の可視化とモチベーション向上に繋がったという報告が多く寄せられています。
不満・注意点に関する口コミ:審査期間の長さと手続きの手間
「WEB申込から本審査通過、口座開設と実際の他社完済手続きまで3週間近くかかった。急ぎで一本化したい人には向かない」「希望額300万円に対して200万円の減額承認となり、一部の他社借入が残ってしまった」といった声が存在します。
東京スター銀行のおまとめローンは、融資実行時に銀行側が直接借入先へ振込代行して完済を行うシステムを採っているため、書類確認や照会に要する日数が長くなる傾向にあります。
在籍確認と必要書類|申込みから融資実行までの具体的フロー
スターワン乗り換えローンの申込みにおいて、事前に準備しておくべきスターワンおまとめローン必要書類と、気になる在籍確認のプロセスは以下の通りです。
【必要書類一覧】
- 本人確認書類:運転免許証、マイナンバーカード、パスポート等の原本画像。
- 収入証明書類:源泉徴収票(直近分)、住民税課税決定通知書・課税証明書など。
- 他社借入の確認書類:現在利用中の他社ローンの残高確認書、返済予定表、契約書、利用明細など(借入件数・残高を証明するもの)。
【在籍確認の実務】
本審査の段階で、申告した勤務先へ電話による東京スター銀行おまとめローン在籍確認が実施されます。原則として担当者の個人名、または銀行名を名乗って非公開で発信され、プライバシーには十分配慮されます。職場に借入目的が明かされることはありませんが、勤務先への電話連絡自体を完全に回避することは原則不可となっています。
複数借入の返済シミュレーションと得られる経済的メリット
複数借入を一本化することで、総返済額と月々の返済額にどれほどの差が生まれるのか。以下は一般的な金利差を想定した具体的な試算例です。
【借入合計300万円(消費者金融3社・平均金利18.0%)の場合】
- 一本化前の状況(年18.0%・毎月返済):月々返済額 約76,000円/返済期間 5年/総返済額 約457万円(利息総額 約157万円)
- 東京スター銀行で一本化後(年12.5%・毎月返済):月々返済額 約67,500円/返済期間 5年/総返済額 約405万円(利息総額 約105万円)
- 試算結果:毎月の返済額が約8,500円軽減、総利息は約52万円の圧縮となります。
借入残高が大きく、金利差が3%以上ある場合は、一本化による利息圧縮効果がより顕著に現れます。

一般に知られていない盲点とネットの誤解
おまとめローンを検討する際、ネット上で散見される誤解と実務上の盲点について整理しておく必要があります。
誤解1:「総量規制対象外だから年収に関係なくいくらでも借りられる」
銀行法に基づくため貸金業法の総量規制(年収の3分の1)の直接適用は受けませんが、銀行独自の与信枠・返済能力審査が厳密に行われます。年収に見合わない過大な借入は確実に否決されます。
誤解2:「おまとめローンを組めば信用情報がリセットされる」
一本化によって借入件数は1件に集約されますが、過去の返済遅延等の事故情報は信用情報機関に規定期間残ります。また、完済した他社カードを解約せずに維持していると、利用枠が残った状態とみなされ今後の住宅ローン等の審査に影響を与える場合があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多重債務に悩む人の心理的傾向として、借入先が増えるほど毎月の返済期日と残高の全体像を見失い、「借りては返す」という自転車操業の心理的泥沼に陥りがちです。おまとめローンは単なる金利低減ツールにとどまらず、多頭債務という構造的リスクを断ち切るための「財政的バウンダリー(境界線)」を再構築する手段といえます。
▼ 東京スター銀行のおまとめローンが向いている人:
- 前年年収200万円以上の給与所得者(正社員・契約社員・派遣社員)
- 消費者金融やクレジットカードのリボ払いなど、年15%〜18%の高金利債務を複数抱えている人
- 融資実行まで2〜3週間の期間を待つ余裕がある人
▼ 申込を慎重に判断すべき・他社を検討すべき人:
- 自営業・個人事業主・フリーランス・パート・アルバイトの方
- 直近2〜3ヶ月以内に延滞や未払いがある人
- 即日または数日中の一本化を急ぐ人
【東京 スター 銀行 お まとめ ローン】に関するよくある質問(FAQ)
Q1:他社への返済は自分で行う必要がありますか?
A1:いいえ、東京スター銀行がおまとめローンの融資金を契約者の口座を経由して、現在借入中の他社借入先口座へ直接振込返済(振込代行)を行います。確実に一本化を実行させるための仕組みとなっています。
Q2:審査結果が出るまでの日数と借入までの期間はどれくらいですか?
A2:仮審査結果は最短即日〜3営業日程度で通知されますが、その後の書類提出・本審査・口座開設・他社完済手続きを含めると、申込から融資実行までは約2週間〜3週間程度を要します。
Q3:審査で減額承認(希望額より低い金額)になった場合はどうなりますか?
A3:審査の結果、希望額全額ではなく一部のみの一本化となる減額融資が提示される場合があります。その場合、提示された金額で契約を進めるか、申込自体をキャンセルするかを選択できます。
まとめ:今後の動向と失敗しないための判断基準
東京スター銀行の「スターワン乗り換えローン」は、明確な年収要件と安定収入を持つ給与所得者にとって、高金利債務を抜本的に圧縮し返済を一元化するための極めて有効な金融商品です。上限金利14.6%の固定金利設定や総量規制対象外の枠組みなど、複数借入に苦しむ層にとってメリットは大きいといえます。
一方で、給与所得者限定という入口の縛りや、審査・融資完了までに一定の日数を要する点など、留意すべき条件も存在します。自身の雇用形態、信用情報の健全性、返済シミュレーションによる総利息の差額を綿密に精査した上で、計画的な債務整理・再建のステップとして活用することが求められます。 (出典: 東京 スター 銀行 お まとめ ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。