三菱重工の株価10倍は現実か?今後の見通しと上昇理由を徹底検証
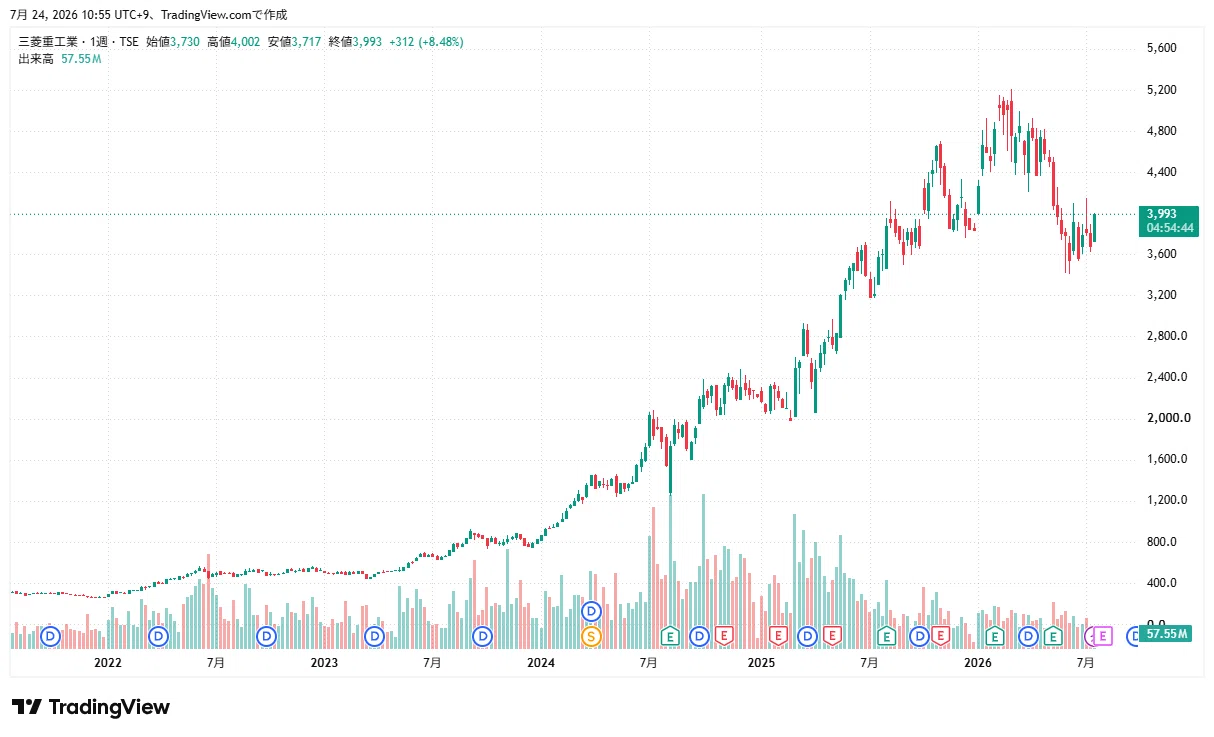
かつて重厚長大産業の代表格として停滞が囁かれていた三菱重工業の株価が、歴史的な変貌を遂げています。2020年秋の底値圏から右肩上がりの急伸を演じ、市場では「テンバガー(10倍株)」の文脈で語られる場面が急増しました。地政学リスクの高まりに伴う防衛費増額の特需、世界的なエネルギー転換期における高効率ガスタービンの需要拡大、さらには次世代革新炉を含む原発事業の再評価など、同社を取り巻く環境は激変しています。
しかし、個人投資家の間では「ここからさらに株価10倍を目指せるのか」「今からエントリーするのは高値掴みになるのではないか」という期待と不安が交錯しています。本稿では、同社が急騰した構造的背景を解き明かすとともに、主要事業の収益性、株式分割の影響、アナリスト予想、そして潜在的リスクまでを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2020年安値からの株価10倍はすでに視野に入り、今後は「更なる上値余地」と「時価総額の限界点」が焦点となる。
- 要点2:防衛費増額に伴う防衛関連株の本命としての受注拡大と、高効率ガスタービン・次世代革新炉事業が収益の柱として強固に機能。
- 要点3:株式分割による流動性向上はあるものの、PER等の指標面や防衛予算の執行ペース、宇宙事業の収益化ハードルを冷静に見極める必要がある。
【株価10倍の真実】すでに達成した軌跡とこれからの現実味を検証
市場で飛び交う「三菱重工の株価10倍」という言説を精査する際、まず整理すべきは「過去の底値からの10倍」なのか「現在地からの10倍」なのかという時間軸の定義です。2020年10月に記録したコロナショック時の安値水準(株式分割考慮後で200円台前半)から見れば、同社の株価はすでに数倍から約10倍のゾーンへと到達しており、大企業としては異例のテンバガーをほぼ具現化させた形です。
では、ここからさらに株価が10倍になるというシナリオは現実的でしょうか。企業価値の観点から試算すると、仮に現在水準から株価が10倍に膨らんだ場合、時価総額は日本トップクラスのメガキャップを遥かに凌駕する天文学的な規模に達します。これは純利益が数十倍に跳ね上がるか、市場全体のバリュエーションが根本的に書き換わらない限り、短中期で実現するのは構造的に極めて困難と言わざるを得ません。
証券アナリストや市場関係者の取材を通じて浮かび上がるのは、「夢の10倍」を盲信して短期資金を投じる危うさです。現在の株価水準は、同社の事業変革と国策の追い風を一定程度織り込んで推移しており、今後は堅実な業績拡大に伴う中長期的なキャピタルゲインと配当成長を狙うフェーズへと移行しています。
【なぜ上がったのか】防衛費増額と脱炭素がもたらした構造転換
株式市場において「三菱重工 なぜ上がった」という疑問に対する答えは、単一の好材料ではなく、複数のメガトレンドが同時に結びついた「パーフェクトストーム」にあります。
最大のエンジンとなったのは、防衛費増額の影響です。政府が決定した防衛力抜本的強化方針により、防衛予算は従来の国内総生産(GDP)比1%枠から2%へと大幅に拡充されました。スタンドオフミサイル(長射程ミサイル)や次世代戦闘機、イージス艦建造など、装備品開発・生産の中核を担う防衛関連株の本命として、三菱重工への発注額は記録的な規模に達しています。防衛事業の受注残高は過去最高を更新し続け、数年先まで確実な売上が見込める収益基盤が確立されました。
さらに見逃せないのが、エネルギー部門における「ガスタービン・脱炭素」分野の急伸です。世界的な脱炭素化の流れの中で、再生可能エネルギーの出力変動を補う調整電源として、最新鋭の高効率ガスタービン需要が北米やアジアで急増。同社は世界トップクラスのシェアを誇り、高収益なサービス・保守契約と合わせて強固なキャッシュフローを生み出す体質へと生まれ変わりました。加えて、CO2回収・利用・貯留(CCUS)や水素混焼技術など、次世代の脱炭素ソリューションでも業界をリードしています。
【主要3大事業を徹底比較】業績推移と将来性の客観データ
三菱重工業の強さを客観的に把握するため、同社を牽引する3大セグメントの現状、業界基準、および今後の評価を以下に整理しました。
| 事業セグメント | 直近の動向・数値実績 | 業界水準・競合比較 | 編集部の見解・評価 |
|---|---|---|---|
| 防衛・宇宙セグメント | 防衛予算拡大に伴い受注残高が数兆円規模へ拡大。H3ロケットの打ち上げ成功と商業展開。 | 国内防衛シェア圧倒的首位。宇宙分野は欧米民間勢が競合。 | 国策に直結し極めて安定的。利益率の改善が今後の持続的成長の鍵。 |
| エネルギーシステム(ガスタービン等) | 高効率大型ガスタービンの世界シェア首位争い。サービス事業の利益率が大幅伸長。 | GE、シーメンス・エナジーと世界3強体制を形成。 | 電力需要増(データセンター・AI普及)で長期的な追い風。稼ぎ頭として盤石。 |
| 原発・次世代革新炉事業 | 既設炉の再稼働支援、次世代軽水炉「SRZ-1200」や高速炉・高温ガス炉の開発推進。 | 国内プラントメーカーとして唯一無二のサプライチェーンを保持。 | 政策転換による原発回帰の最大恩恵銘柄。2030年代に向けた強力な成長材料。 |
公式決算資料および業績推移を分析すると、従来の「造船やプラントの不採算案件で利益が吹き飛ぶ」という体質から脱却し、各事業の収益性が劇的に改善していることが分かります。原発事業においても、安全審査対応から次世代革新炉の開発へステージが進んでおり、息の長い収益貢献が期待されています。
【市場の生の声と誤解】個人投資家の過熱感と見落とされがちな盲点
SNSや個人投資家が集うコミュニティを観察すると、「株式分割が行われて買い時が来た」「防衛銘柄だから永久に保有すれば勝てる」といった極端な楽観論が散見されます。しかし、現場の産業取材を進めると、いくつかの重要な盲点が浮かび上がってきます。
第一の誤解は、「宇宙開発(H3ロケット事業)がすぐに莫大な利益を生む」という期待です。H3ロケットの連続打ち上げ成功は日本の宇宙安全保障・科学技術にとって歴史的快挙ですが、商業打ち上げ市場では米スペースX社などが圧倒的な低コスト・高頻度打ち上げを実現しています。宇宙事業が三菱重工全体の連結利益に占める割合はまだ限定的であり、現時点では収益の主柱というよりも技術プレゼンスと将来オプションの位置づけです。
第二の盲点は、防衛事業の「利益率の上限」です。防衛装備品の契約は国が一定の利益率を上乗せするコストプラス契約(原価計算方式)が中心であり、売上高が急増しても民間ハイテク製品のような極端な高利益率を叩き出す構造にはなっていません。政府による利益率引き上げ策(最大15%程度への引き上げインセンティブ)が導入されたものの、即座に利益率が暴騰するわけではない点に注意が必要です。
【2026年最新】アナリスト予想と今後の株価見通し
大手証券会社各社のアナリスト予想および目標株価のコンセンサスを見ると、同社に対する評価はおおむね「強気(アウトパフォーム)」を維持しています。決算速報ベースでの事業利益の着実な上振れや、受注高の積み上がりが評価されているためです。
今後の株価見通しにおいて注目すべき要素は以下の3点です。
- 株主還元姿勢と配当利回り:利益成長に伴い配当金は増配基調にありますが、株価の急騰によって配当利回り自体は一時的に低下傾向にあります。今後は自社株買いや更なる配当性向の引き上げといった追加の株主還元策が市場のサポート要因となります。
- 株式分割後の流動性:1株あたりの投資単位が引き下げられたことで、新NISAを活用する個人投資家の裾野が拡大しました。一方で、短期売買を主とする資金の出入りも激しくなり、ボラティリティ(価格変動幅)が高まる局面が見られます。
- AI・データセンター急増による電力特需:生成AIの普及に伴う電力消費の爆発的増加により、安定したベースロード電源(原子力)と調整力(ガスタービン)を両方供給できる同社のポジショニングは、世界的な機関投資家から高く評価されています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動心理学において、株価が何倍にも急騰した銘柄に対して投資家は「乗り遅れの恐怖(FOMO: Fear of Missing Out)」から高値圏で無計画に飛びつきがちです。三菱重工の今後のポテンシャルを享受するためには、自身の投資スタンスに合致しているかを厳格に見極める必要があります。
三菱重工株への投資が向いている人
- 5年〜10年の長期保有を前提とする投資家:防衛装備品の納入や次世代原発の稼働、脱炭素技術の商用化は年単位のプロジェクトです。腰を据えて企業の構造変化に伴走できる人に適しています。
- 日本の「国策銘柄」をポートフォリオの軸に据えたい人:防衛・エネルギー安全保障という、国家の存続に直結するインフラ基盤に分散投資したい堅実派に向いています。
エントリーに慎重になるべき人
- 数ヶ月で資産を2倍〜3倍に増やしたい短期志向の投資家:すでに大型株としての時価総額に達しており、仕手株のような急激な連日ストップ高を期待する投資対象ではありません。
- 高配当利回りのインカムゲインのみを目的とする人:現在の利回り水準は、純粋な高配当株(銀行や商社の一部など)と比較すると控えめです。インカムよりもトータルリターンを意識すべき銘柄です。
【三菱重工 株価 10倍 今後 どうなる】に関するよくある質問(FAQ)
Q1:三菱重工の株価がここからさらに10倍になる可能性はありますか?
A1:現在の大型株としての時価総額規模から考えると、ここから短中期でさらに10倍(テンバガー)となるのは極めて困難です。ただし、強固な受注残高と国策の追い風により、市場平均を上回る堅調な成長を続ける余地は十分にあります。
Q2:株式分割が行われた後の「買い時」はどう判断すべきですか?
A2:株式分割自体は企業のファンダメンタルズ(本質的価値)を変えるものではありませんが、少額から投資しやすくなった点は大きなメリットです。決算発表時の受注残高推移や業績の上方修正を確認しつつ、全体相場の調整局面で押し目を狙うのが合理的なアプローチです。
Q3:防衛関連株としてのリスク要因には何がありますか?
A3:政府の防衛予算執行の遅れや財源議論に伴う調達計画の見直し、原材料価格の高騰・サプライチェーンの混乱による採算悪化が挙げられます。また、為替レートの急激な変動も海外事業の換算利益に影響を与えます。
まとめ:今後の動向と失敗しないための判断基準
三菱重工業の株価が急伸した背景には、防衛費増額、ガスタービン需要、原発回帰という時代が求める3つのメガトレンドが完全に合致したという明確な必然性があります。過去の低迷期を脱し、稼ぐ力を抜本的に高めた同社の変革は本物と言えます。
しかし、ネット上の「株価10倍」という言葉だけに惑わされ、過度なレバレッジや短期的な値幅取りを狙うのは危険です。防衛やエネルギーという事業の性質上、その果実を得るには年単位の時間を要します。客観的な業績推移、配当還元姿勢、そしてリスク要因を冷静に把握した上で、中長期的な視座を持って向き合うことが、賢明な投資判断への第一歩となります。 (出典: 三菱重工 株価 10倍 今後 どうなる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。