4人家族の生活費平均とリアル内訳!2026年最新の節約と貯蓄術
相次ぐ物価の上昇や社会保険料の負担増が家計を直撃するなか、夫婦と子ども2人で暮らす世帯において「毎月の支出が適正なのか」「周りの家庭はいくら貯蓄できているのか」という不安の声がかつてないほど高まっています。子どもの成長に伴って跳ね上がる食費や教育費に頭を抱える親世代は少なくありません。
総務省の最新統計や民間リサーチの知見を基に、2026年における4人世帯のリアルな収支構造を徹底解剖します。手取り月収ごとの生活水準シミュレーションから、ストレスを抱えずに年間100万円の貯蓄を実現する実践的な家計防衛策まで、具体的な数字とともにお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年時点における4人家族(勤労者世帯)の消費支出平均は月額約33万〜35万円(住居費除く実質ベースでは約29万〜31万円)。
- 要点2:食費(月平均8.8万〜9.5万円)と教育費の急膨張が家計圧迫の最大要因であり、手取り30万円前後では固定費の根本的見直しが不可欠。
- 要点3:無理な我慢を重ねる節約ではなく、固定費の自動削減と先取り貯蓄の仕組み化によって年間100万円の貯蓄目標は十分に達成可能。
【2026年最新】4人家族の生活費平均とリアルな内訳を総務省データから徹底解剖
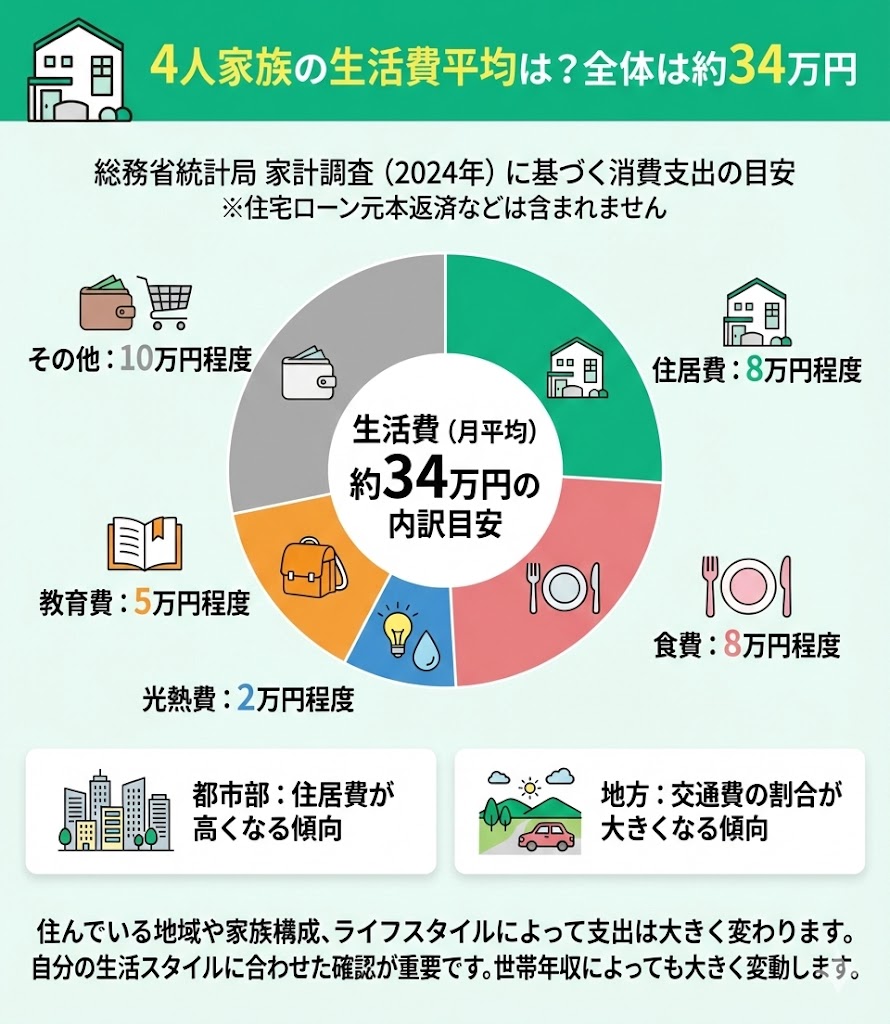
総務省統計局が公表している「家計調査(家計収支編)」の最新動向を分析すると、世帯人員4人(有業者1.8人前後・子2人)の勤労者世帯における1か月あたりの平均消費支出は約33万8,000円前後に達しています。ここに住宅ローン返済や家賃といった住居費の実態値(持ち家率の高さから統計上の住居費は約2万円程度と低く算出されるため、実質的にはプラス6万〜12万円程度)を加味すると、実際の総支出は月額38万〜42万円規模にのぼるのが実情です。
家計の内訳を可視化し、標準的な支出相場と照らし合わせた比較データは以下の通りです。
| 項目 | 詳細・数値データ(月額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 約92,000円(外食費含む) | 手取りの15〜18% | 原材料高と中食利用増で高止まり傾向。10万円超えの世帯も増加。 |
| 水道・光熱費 | 約26,500円(電気・ガス・水道) | 2.2万〜2.8万円 | 冷暖房を使用する夏冬は3.5万円近くまで跳ね上がる季節変動に注意。 |
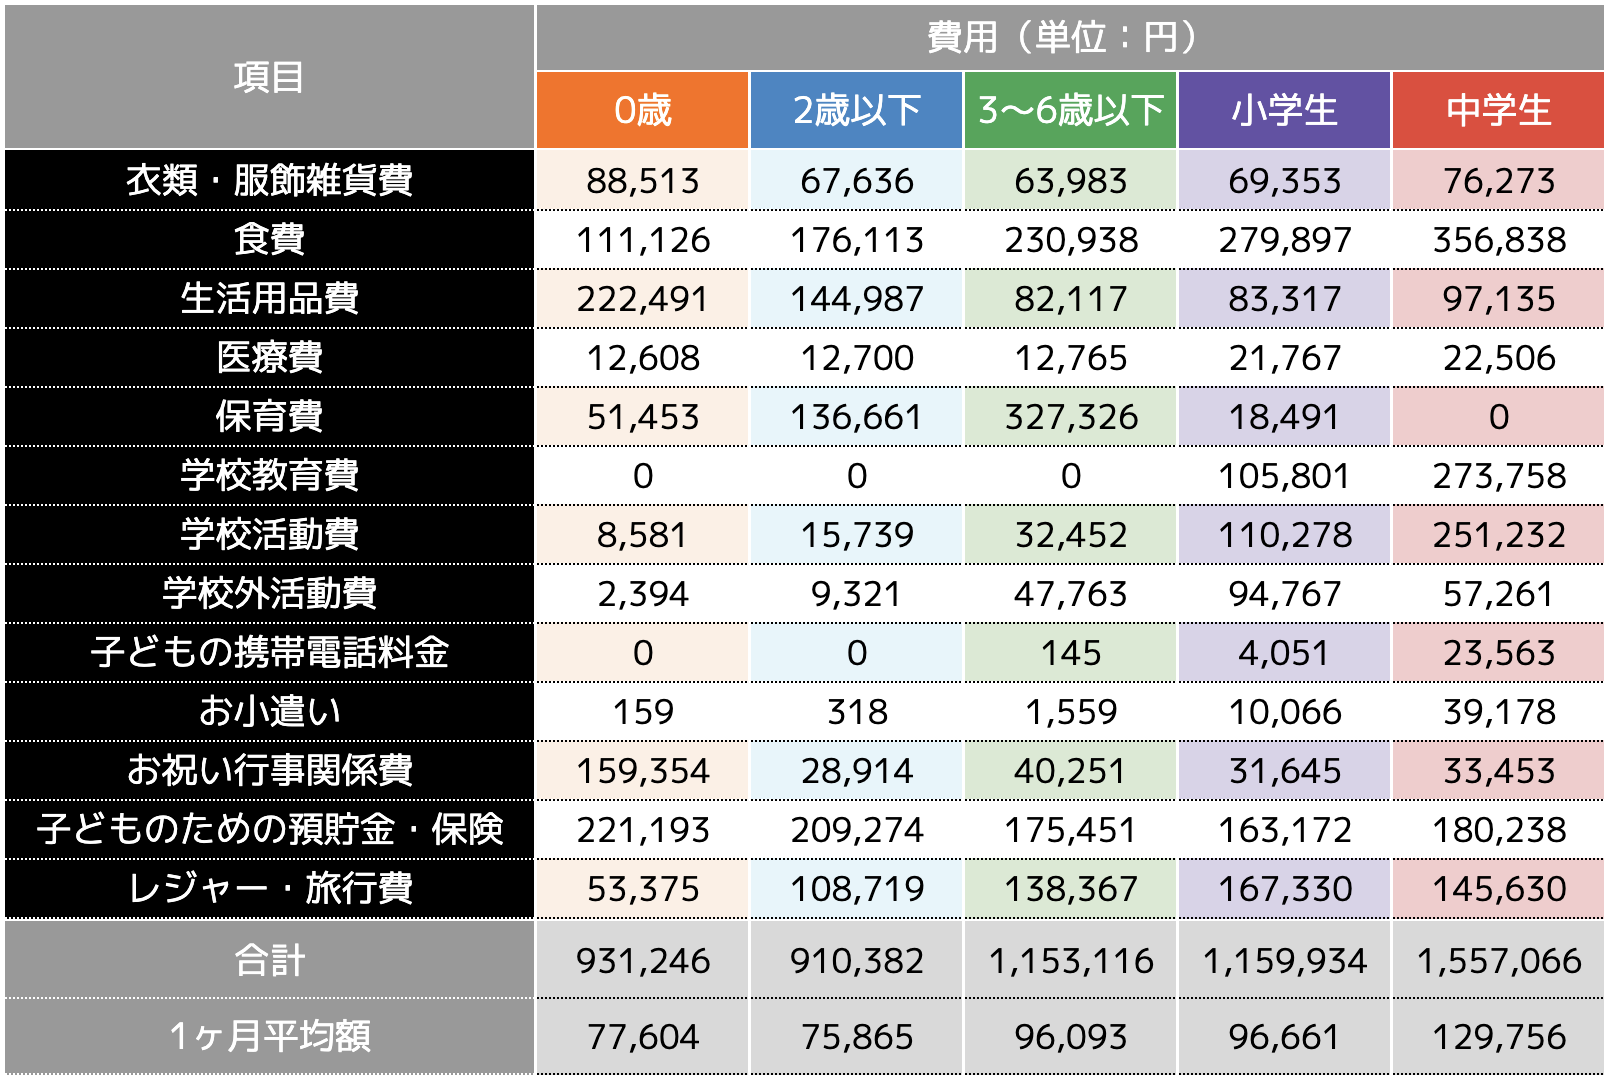
| 教育費・教養娯楽 | 約64,000円(習い事・塾・レジャー) | 手取りの10〜15% | 子どもの年齢(未就学児・小学生・中高大)によって格差が最も大きい。 |
| 通信・交通・車両費 | 約55,000円(スマホ・ネット・車維持) | 手取りの10〜12% | 地方在住で自家用車2台持ちの場合は月7万円を超えるケースが一般的。 |
| 保険・医療・その他 | 約58,000円(日用品・被服・小遣い等) | 手取りの12〜15% | 過剰な民間保険加入や使途不明金が紛れ込みやすいブラックボックス領域。 |
我が家は使いすぎ?食費・教育費のリアルと手取り別シミュレーション
「周囲と比べて我が家は浪費しているのではないか」という焦りは、多くの親が抱える共通の悩みです。しかし、手取り収入の規模によって目指すべき支出配分は根本から異なります。
手取り月収に応じた3つの代表的パターンから、現実的な生活水準と家計運営の境界線を浮き彫りにします。
【手取り20万円台の場合:徹底的なコスト圧縮が必須のステージ】
手取り月収20万〜25万円の4人家族では、平均的な水準の支出を維持すると毎月赤字に直面します。この帯域では、住居費を6万〜7万円前後に抑え、食費を6万円台前半にコントロールしなければ貯蓄の捻出は困難です。児童手当を全額貯蓄に回しつつ、格安SIMの導入や公立校選択を前提とした戦略的設計が求められます。
【手取り30万円台の場合:固定費の最適化で黒字化を狙う標準ステージ】
手取り月収30万〜35万円は、日本の4人子育て世帯におけるボリュームゾーンです。住居費9万円、食費8万円、通信・光熱費4万円、教育・小遣い等6万円に収めることで、毎月3万〜5万円(年間40万〜60万円+ボーナス)の貯蓄が視野に入ります。ただし、外食の頻度や塾代の増加によって容易に収支が均衡〜赤字へ転落する脆さも孕んでいます。
【手取り40万円以上の場合:資産形成のスピードを加速させるステージ】
手取り月収40万円を超えると、教育費に月7万〜10万円を投じながらも月7万〜10万円の積立投資や貯蓄を両立できます。ただし、生活レベルの不用意な引き上げ(高級ミニバンの購入や頻繁な外食)によって「高収入なのに貯蓄ゼロ」という落とし穴に陥る家庭も少なくありません。
【実態検証】SNSや家計簿データに見る4人世帯のリアルな声
家計簿アプリの公開データやSNSのコミュニティを調査すると、統計の数字だけでは見えてこない子育て世帯の生々しい葛藤が浮かび上がります。
大手ネット掲示板やSNS上で交わされるリアルな証言を検証しました。
「子どもが中学生と小学校高学年になり、米の消費量が月30kgを突破した。スーパーで特売品を狙っても食費10万円を切るのは至難の業」(都内在住・40代母親)
「夫婦2台のスマホ代を大手キャリアから格安プランへ乗り換え、さらに不要な医療保険を解約しただけで、生活の質を一切落とさずに月2万8,000円の浮遊資金が生まれた」(地方都市在住・30代父親)
現場の声から明確になるのは、「食費を削る苦しい節約」は家族のストレスを招いて長続きしない一方、「契約関係の見直しによる固定費削減」は劇的な改善効果を生むという動かしがたい事実です。

一般に知られていない盲点とネットの誤解|固定費「理想の割合」の罠
マネー本やウェブメディアで頻繁に語られる「固定費は手取りの〇%に抑えるべき」という画一的な黄金比率には、重大な落とし穴が存在します。
ネット上に蔓延する代表的な2つの誤解を正します。
誤解①:「住居費は手取りの30%までなら安全」という神話
金利上昇局面にある現在、変動金利で手取りの30%ぎりぎりまで住宅ローンを組む設計は極めて危険です。将来の金利上昇や修繕積立金の値上げ、固定資産税の負担を合算すると、実質的な住居関連費は手取りの35%を超過し、家計破綻の引き金になりかねません。4人家族における安全域は手取りの20〜25%以内です。
誤解②:「教育費は子どもの希望をすべて叶えるのが親の責務」という思い込み
早期からの過密な習い事や中学受験の過熱により、老後資金の準備を後回しにする家庭が後を絶ちません。しかし、日本FP協会のライフプラン分析でも指摘されている通り、親の資金ショートによる奨学金返済苦や老後破綻こそが子どもに最も重い負担を強いる結果となります。教育費の貯蓄目安は、高校卒業時までに子ども1人あたり300万〜500万円を着実に準備するペース配分が現実的な防衛ラインです。
年間100万円を無理なく貯める!プロ直伝の4人家族向け実践的節約術
年間100万円(月々約8万3,000円)の貯蓄を達成するために、毎日の10円単位の節約は必要ありません。家計の構造を根本から組み替える「3つのレバレッジ施策」を実行することが最短ルートです。
1. 「先取り自動積立」と「生活口座の完全分離」
給与振込日に、目標貯蓄額(例:毎月5万円+ボーナス各20万円)を別口座や新NISA口座へ自動振込する仕組みを構築します。「余ったら貯金する」という発想を完全に捨て、残ったお金だけで1か月をやりくりする強制力を働かせます。
2. 通信費・サブスク・保険の「三大固定費メス入れ」
家族全員のスマホを格安SIMやサブブランドへ一本化することで月1万〜1.5万円、重複している動画・音楽サブスクの解約で月3,000円、公的医療保険の高額療養費制度を前提とした過剰な民間特約の整理で月1万〜2万円、合計で月額3万円以上の恒久的なコストカットが即座に完了します。
3. 食費の「プライベートブランド(PB)活用」と「まとめ買いのルール化」
食料品の買い物頻度を週2回に制限し、大手スーパーのPB商品や冷凍野菜を計画的に導入します。これにより、衝動買いや食材の廃棄ロスを大幅に防ぎ、無理な食事制限をすることなく月1.5万〜2万円の食費圧縮が実現します。
【プロの結論】おすすめできる家庭・慎重になるべき家庭の判断基準
家計の見直しに踏み切る際、世帯の状況に応じた客観的なアプローチの適否は以下の通りです。
【固定費改革を今すぐ進めるべき家庭】
- 毎月の収支がトントンで、ボーナスがないと年間収支が赤字になる世帯
- 大手キャリアの従来プランや、10年以上前に加入した生命保険を放置している世帯
- 子どもの大学進学まで10年を切っているにもかかわらず、教育資金の貯蓄が100万円未満の世帯
【無理な節約に慎重になるべき家庭】
- 食費や冷暖房費を過度に削り、家族間の関係悪化や体調不良を招いている世帯
- 日々の家計簿付け自体がストレスになり、夫婦喧嘩の原因になっている世帯
家計管理の本質は「生活の豊かさと将来の安心感のバランス」にあります。数字の削減そのものを目的にするのではなく、家族の幸福度を損なわない仕組みづくりを優先すべきです。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:4人家族で食費を月6万円台に抑えるのは現実的に可能ですか?
A1:外食を月1回程度に抑え、ふるさと納税の返礼品(米・肉等)や業務スーパー・PB商品を計画的に活用すれば十分可能です。ただし、食べ盛りの男子高校生がいる家庭などでは過度な切り詰めがストレスになるため、まずは月7万〜8万円を現実的な目標に設定することをおすすめします。
Q2:手取り年収500万円の場合、4人家族での理想的な年間貯蓄額はいくらですか?
A2:手取り年収の10〜15%にあたる年間50万〜75万円が健全な目標値です。児童手当を全額別口座へプールしておくだけでも年間約24万〜36万円(制度改正・年齢による)が確実に蓄積されるため、これに加えて月2万〜3万円の先取り貯蓄を行えば無理なく達成可能です。
Q3:オール電化住宅の場合、4人家族の光熱費の相場はどのくらいですか?
A3:季節により大幅に変動しますが、春秋は月1.8万〜2.3万円、冬場(1〜2月)は暖房や給湯の稼働増により月3.5万〜4.5万円程度まで上昇します。年間平均では月額2.5万〜2.8万円程度を目安に見込んでおくと家計の狂いを防げます。
まとめ:今後の動向と失敗しないための判断基準
2026年における4人家族の生活費は、物価やエネルギー価格の影響を色濃く受けており、従来の常識にとらわれない家計防衛が不可欠となっています。
家計改善の成否を分けるのは、日々の小銭の節約ではなく、固定費の根本的な見直しと先取り貯蓄の仕組み化に踏み切れるかどうかです。まずは今月の明細を開き、携帯料金や保険料、使っていないサブスクリプションの整理から着手してみてはいかがでしょうか。小さな一歩の積み重ねが、将来の教育資金と家族のゆとりある暮らしを確実に支えます。 (出典: 4 人 家族 生活費(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。