自営業とは?個人事業主との違いや年収・税金の実態を徹底解剖
会社組織に属さず、自らの裁量と責任でビジネスを展開する「自営業」。リモートワークの定着や副業の解禁を経て、独立開業を選択肢に含める働き手は年々増加しています。しかし、いざ自身が踏み出そうとした際、「個人事業主やフリーランスと何が違うのか」「実際の税金や社会保険はどう変わるのか」といった根本的な疑問に直面するケースは少なくありません。
看板を掲げて独立する自由の裏には、確定申告や資金繰り、社会保障の自己防衛といった避けて通れない現実が存在します。本稿では、国税庁や中小企業庁の公表データをもとに、自営業の定義から年収の実態、メリット・デメリット、税務・保険の仕組み、そしてスムーズな開業手続きまで、プロの視点で網羅的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業は自らの資本で独立採算の事業を営む人の総称であり、税法上の「個人事業主」や無店舗型の「フリーランス」を内包する上位概念にあたる。
- 要点2:平均年収の統計値は約300万〜400万円台がボリュームゾーンだが、適切な経費計上と青色申告による節税、インボイス制度への対応次第で手取り額に大きな格差が生じる。
- 要点3:開業届1枚で迅速に開始できる反面、国民健康保険や国民年金基金など社会保険・年金面の自前補強と、綿密な資金繰り計画が事業継続の分水嶺となる。
【概念整理】自営業・個人事業主・フリーランスの決定的な違い
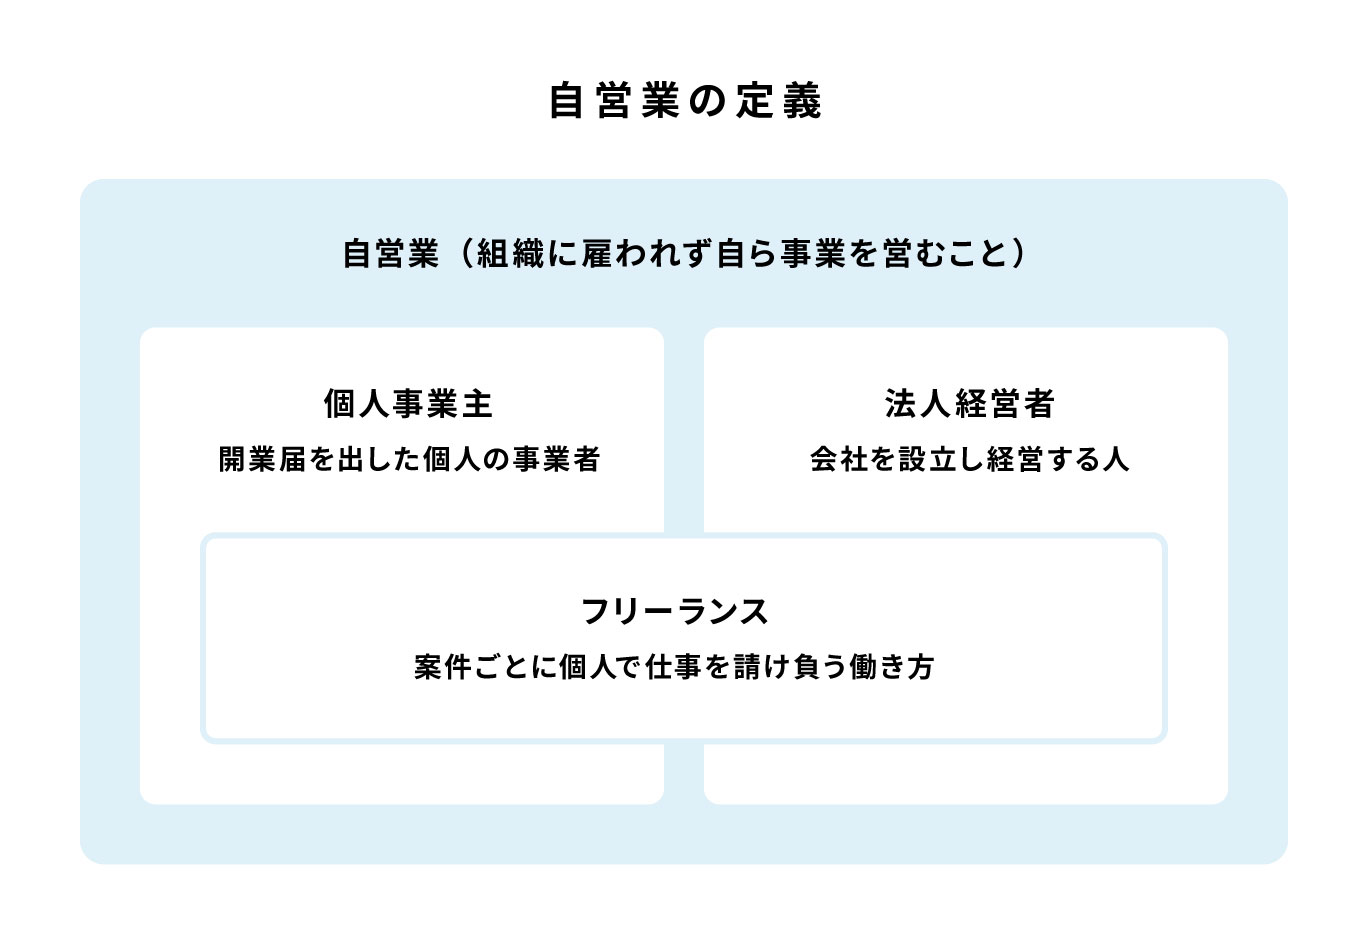
日常会話や各種メディアで混同されがちな「自営業」「個人事業主」「フリーランス」という3つの呼称。これらは対立する概念ではなく、法的な区分・働き方の形態・社会通念上の呼び名という異なるレイヤーに位置づけられています。
まず「自営業」とは、企業などに雇われず、自らの裁量と責任において事業を営む働き方全般を指す包括的な総称です。商店街の青果店や飲食店、街のクリニック、個人のWebクリエイターまで幅広く含まれます。一方、「個人事業主」は税法上の公式な区分であり、税務署へ「開業届」を提出して法人を設立せずに継続的な事業を営む自然人を指します。つまり、法人化していない自営業者はすべて個人事業主という位置づけになります。
「フリーランス」は、特定の企業や組織と専属契約を結ばず、案件・プロジェクト単位で業務委託契約を交わして成果物や役務を提供する働き方のスタイルを表す言葉です。職種としてはプログラマー、デザイナー、ライター、各種コンサルタントなど無店舗・知的生産型の業務に多く見られます。
| 項目 | 自営業 | 個人事業主 | フリーランス |
|---|---|---|---|
| 定義・位置づけ | 独立して自らの事業を営む人の総称(通称) | 税法上で法人を設立せず事業を営む個人 | 組織に属さず案件単位で契約する働き方 |
| 法的・税法上の区分 | 法律上の明確な定義なし(法人・個人を含む) | 所得税法上の「事業所得」等を申告する主体 | 法的には個人事業主または一人法人 |
| 主な事業形態 | 飲食店、小売店、士業、各種サービス業など | 開業届を提出した店舗・事務所・個人事業全般 | ITエンジニア、Webデザイナー、著述業など |
| 職業欄の標準的な書き方 | 「自営業」または「個人事業主」を選択 | 「個人事業主」または「自営業」 | 「自由業」「個人事業主」または職種名 |
なお、クレジットカードの入会申込や公的書類における職業欄の書き方で迷う場合、選択肢に「自営業」「個人事業主」があればどちらを選んでも虚偽にはなりません。自由記述形式であれば「自営業(〇〇業)」「個人事業主(Web制作業)」のように、具体的な業種を付記すると審査時の確認がスムーズになります。
【実態検証】自営業の平均年収と手取りのリアル|2026年最新データ
国税庁の「申告所得税標本調査」などの公的データや各種民間調査を総合すると、自営業者(事業所得者)の平均所得は約350万〜450万円前後に分布しています。ただし、この数値を見る際には「自営業特有の構造」を正しく読み解く必要があります。
会社員の「年収」は総支給額(額面)を指しますが、自営業における収入指標は「売上(総収入金額)」と、そこから仕入れや必要経費を差し引いた「事業所得(利益)」に明確に分かれます。年商(売上)が1,000万円あっても、仕入れや外注費、家賃で800万円の経費がかかっていれば事業所得は200万円となり、ここから税金や社会保険料が控除されます。
SNSやネット掲示板の現場の声を分析すると、「独立して売上は跳ね上がったが、経費と税金を払ったら会社員時代と手取りが変わらなかった」という声がある一方で、「経費を活用して賢く課税所得を圧縮し、会社員以上の手取りと自由な時間を確保できている」という熟練者まで、所得格差が極めて大きい二極化構造が浮き彫りになっています。上位数パーセントの年収1,000万〜2,000万円超を稼ぎ出す層が平均値を押し上げているため、中央値の実態としては300万円台前半に着地することが多いのが偽らざる現状です。
税金と社会保険の全容|確定申告・インボイス制度・国民健康保険の壁
自営業を営む上で最も避けて通れないのが、毎年の確定申告と税金の自己計算、そして社会保障の管理です。会社員のように勤務先が源泉徴収と年末調整を一括で代行してくれないため、自らルールを把握しておく必要があります。
1. 課税の仕組みと青色申告の節税対策
自営業者が納める主な税金は、所得税・住民税・個人事業税・消費税の4種類です。所得税は1年間の売上から必要経費を差し引き、さらに各種所得控除を引いた課税所得に対して累進税率(5%〜45%)が適用されます。
節税の最大の柱となるのが「青色申告」です。複式簿記による記帳とe-Tax(電子申告)を行うことで、最大65万円の青色申告特別控除を受けられるほか、赤字を最長3年間繰り越せる純損失の繰越控除、30万円未満の減価償却資産を一括経費化できる特例など、強力な税制優遇措置が用意されています。
2. インボイス制度がもたらす影響
適格請求書等保存方式(インボイス制度)の定着に伴い、取引先が法人の場合、適格請求書発行事業者の登録を行わないと取引から除外されたり、消費税分の値下げを要求されたりするリスクが定着しました。売上高1,000万円以下の免税事業者であっても、課税事業者を選択して消費税申告を行うべきか、免税のまま個人顧客を中心に対象を絞るかの戦略的判断が不可欠です。
3. 社会保険と年金の自己防衛策
自営業者は会社の健康保険や厚生年金から外れ、居住地の自治体が運営する国民健康保険(国保)および国民年金へと移行します。
国民健康保険料には会社員のような「労使折半」の仕組みがなく、前年の所得に応じて保険料全額を自己負担します。また、国民年金は加入期間を満たしても満額で月額約6万8,000円程度(2026年度基準)にとどまるため、老後資金の不足が懸念されます。この対策として、掛金全額が所得控除の対象となる国民年金基金やiDeCo(個人型確定拠出年金)、小規模企業共済を早期に導入し、税金を抑えながら私設年金を積み上げる防衛策が必須となります。

メリット・デメリット徹底比較と失敗を防ぐ「開業届」の始め方
自営業への転身を検討する際は、自由度の高さという魅力と、全責任を個人で背負うリスクの双方を客観的に見極める必要があります。
自営業の主なメリット
- 裁量権の完全な掌握:働く時間、場所、案件の選定、取引価格の設定をすべて自己決定できる。
- 収入の青天井:事業の成功がダイレクトに自身の報酬へと直結し、会社員の給与テーブルのような上限が存在しない。
- 経費計上による柔軟な家計管理:業務に直接関連する通信費、家賃の一部(按分計算)、移動交通費、研究開発費を経費として計上できる。
自営業の主なデメリット
- 収入の不安定性と社会的信用の低下:病気や怪我による休業時にも有給休暇や傷病手当金がなく、住宅ローンや賃貸契約の審査難易度が上がる。
- 経理・事務負担の増大:本業の業務に加え、請求書発行、領収書整理、資金繰り管理などを自らこなさなければならない。
最短で完了する開業届の始め方とおすすめ職種
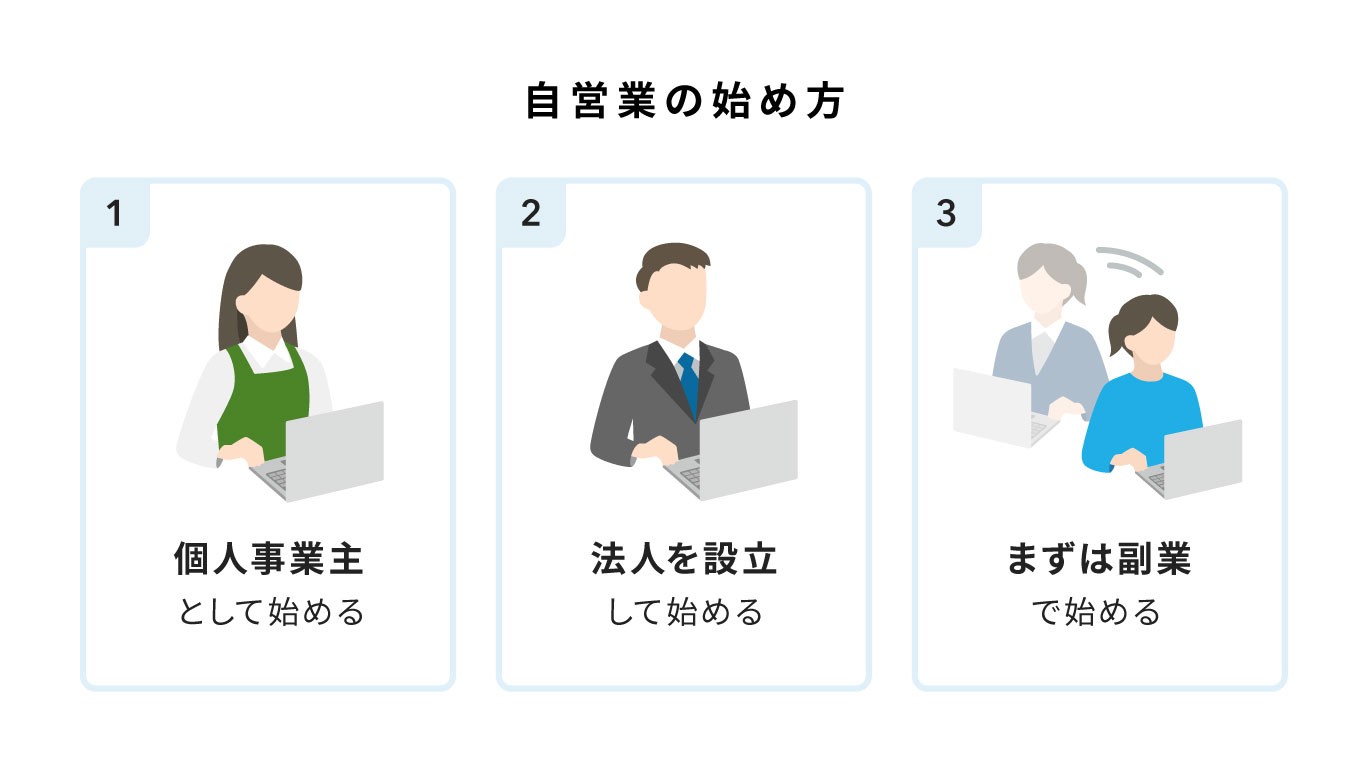
個人事業主としてスタートを切る手順は極めてシンプルです。事業開始から1か月以内に所轄の税務署へ「個人事業の開業・廃業等届出書(開業届)」を提出します。同時に「所得税の青色申告承認申請書」を提出することで、初年度から青色申告の優遇措置を享受できます。現在はマイナンバーカードを用いた「国税電子申告・納税システム(e-Tax)」や民間の無料開業支援ツールを利用することで、来庁せずオンライン完結が可能です。
初期投資を抑えてリスクを低減できるおすすめの職種としては、在庫リスクを持たないITエンジニア、Webマーケター、デザイン・動画編集、各種オンライン専門コンサルタントなどが挙げられます。一方で、店舗や設備投資が必要な飲食・物販業を開業する場合は、最低でも半年から1年分の運転資金と生活防衛資金を確保した上での参入が鉄則です。
一般に知られていない盲点とネットの誤解
独立開業に関する情報の中には、表面的なメリットのみを誇張した誤った言説が散見されます。現場取材を通じて見えてきた代表的な3つの誤解を正します。
誤解①:「生活費は何でも経費で落とせる」
ネット上で見られる「経費で生活費を落とせば税金はゼロになる」という言説は極めて危険です。税務調査において経費と認められるのは「売上を上げるために直接関連する支出」のみです。生活費の混入や過度な家事按分は、税務署から否認され、重加算税や延滞税が課される原因となります。
誤解②:「開業すれば会社員時代よりも確実に自由な時間が増える」
事業が軌道に乗るまでの初期フェーズでは、営業、実務、経理、問い合わせ対応のすべてを1人でこなすため、実質的な労働時間は会社員時代を大幅に上回るケースが一般的です。自己管理能力が欠如していると、常に仕事に追われる「ワーキングプア状態」に陥る恐れがあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
心理的・行動経済的な視点から見ると、自営業で持続的な成果を出せるのは「自己管理の規律を持ち、不確実性をゲームとして楽しめる人」です。他者からの指示を待たず、売上の波による精神的ストレスをバッファ資金と行動量で相殺できる適性が求められます。
一方で、「毎月決まった日に確実に給与が振り込まれる安心感を最優先したい人」や「公私を厳格に切り離し、仕事以外の時間は完全に責任から解放されたい人」は、独立によって強い精神的負荷を抱える傾向があります。自身の心理的バウンダリー(境界線)とリスク許容度を冷静に分析した上で、まずは副業から段階的に検証を進めるアプローチが最も確実な選択肢となります。
【自営業とは】に関するよくある質問(FAQ)
Q1:書類の職業欄には「自営業」と「個人事業主」のどちらを書くべきですか?
A1:どちらを記入しても実質的な意味は同じであり、公的な問題は生じません。選択式の場合は用意されている項目(「自営業」「個人事業主」「自由業」など)を選び、自由記述欄であれば「個人事業主(Webエンジニア)」のように職種を併記すると、相手方に事業内容が明瞭に伝わります。
Q2:会社員から自営業へ転身する際、最低限いくらの貯金が必要ですか?
A2:業種に関わらず、「事業の初期費用+最低6か月〜1年分の生活防衛資金」を確保しておくことが推奨されます。独立直後は売上の入金サイト(締め支払いサイクル)のズレが生じるほか、前年の会社員年収を基準に算出された高額な住民税や国民健康保険料が請求されるため、手元キャッシュの枯渇を防ぐ設計が不可欠です。
Q3:インボイス制度への登録は、すべての自営業者に義務付けられていますか?
A3:登録は任意であり、法的な義務ではありません。一般消費者を相手にするBtoCビジネス(個人向けサロン、街の飲食店、個人のピアノ教室など)であれば、免税事業者のままでも影響は軽微です。ただし、企業を相手にするBtoB取引が中心の場合、インボイス(適格請求書)を発行できないと取引継続に支障をきたす可能性があるため、取引先の意向を確認した上で登録を判断してください。
まとめ:2026年を生き抜く自営業者の生存戦略
自営業とは、自身のスキルとアイデアを元手に、自由な生き方を形づくる力強い選択肢です。しかしその自由は、厳格な資金管理、税務知識、そして社会保険の自己防衛という強固な土台の上に成り立っています。
「個人事業主」としての開業届提出から、青色申告や国民年金基金・iDeCoを駆使した制度の活用まで、正しい知識を持って仕組みを整えれば、リスクを最小限に抑えながら事業を成長させることが可能です。自身の適性と提供価値を冷静に見極め、着実な一歩を踏み出すことが、持続可能な独立への最大の近道となります。 (出典: 自 営業 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。