PayPayを銀行に戻す出金手順|手数料0円の裏ワザとできない理由
街中の買い物から友人間の割り勘まで、日常に定着したキャッシュレス決済サービス「PayPay」。しかし、「チャージしすぎて余ったお金を銀行口座に戻したい」「間違えて多く入金してしまったので現金化したい」という場面に直面した際、アプリ上の操作に戸惑うユーザーは少なくありません。銀行口座への払い出し(出金)機能は用意されているものの、一定の条件を満たしていないとボタンが押せない、あるいは想定外の手数料が引かれてしまうといったトラブルが発生しやすいのが現状です。
2026年現在のフィンテック環境においても、資金決済法に基づく厳格な本人確認制度や残高種別の区分が存在します。本記事では、PayPay残高を確実に銀行口座へ戻すための具体的なアプリ出金手順をはじめ、出金できない根本原因の解消法、手数料を完全0円に抑える実践的なテクニックまで、現場の検証データを基に徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行出金ができるのは「PayPayマネー」のみであり、本人確認前にチャージした「PayPayマネーライト」や特典ポイントは戻せない。
- 要点2:出金手数料は他行口座だと1回あたり100円発生するが、PayPay銀行宛てであれば即時かつ何度でも手数料無料で現金化が可能。
- 要点3:出金反映時間はPayPay銀行なら24時間即時、メガバンクやゆうちょ銀行など他行口座宛ては最短当日〜翌営業日となる。
【2026年最新】PayPay残高を銀行口座に戻す全手順と反映時間
PayPay残高を銀行口座へ戻す操作は、すべてPayPayアプリ内で完結します。一度手順を把握してしまえば、わずか1〜2分程度で出金申請を完了させることが可能です。具体的な流れは以下の通りです。
まずPayPayアプリを起動し、下部メニューにある「ウォレット」をタップします。画面中央に表示される残高表記のすぐ下、または機能一覧から「出金」(または「残高の内訳」内の「出金」ボタン)を選択してください。登録済みの出金先口座一覧が表示されるため、希望する受取口座を選択するか、新しい受取口座を追加します。その後、払い出したい金額を入力して「出金する」をタップすれば申請は完了です。
気になる現金化の即日反映時間について、公式の運用データおよび編集部での実機検証結果によると、受取口座によって着金スケジュールが明確に分かれています。
PayPay銀行を受取口座に指定した場合は、原則24時間365日いつでも即時反映されます。土日祝日や深夜の申請であっても、ボタンを押した数秒後には口座に着金が通知されます。一方で、三菱UFJ銀行・三井住友銀行・みずほ銀行・ゆうちょ銀行・地方銀行などの他行口座宛ての場合、全銀システムの稼働状況や各行の処理タイミングに依存します。平日の日中(朝5時〜18時頃)であれば最短即日(数分〜数十分)で着金しますが、夕方以降や土日祝日に申請した場合は翌営業日の午前中に着金が持ち越されるケースが一般的です。

なぜ「出金できない」のか?マネーとマネーライトの決定的違い
Yahoo!知恵袋やSNSなどで最も多く見受けられるのが、「出金ボタンがグレーアウトして押せない」「残高があるのに出金可能額が0円と表示される」というトラブルです。この現象が起きる背景には、PayPay残高の「4つの種別構造」が存在します。
PayPay残高は一見するとひとつの合計金額に見えますが、内部では厳格に以下の4種類へ分類されています。
1つ目が「PayPayマネー」です。これは「マイナンバーカード等による本人確認を完了させた後」に、銀行口座・セブン銀行ATM・ローソン銀行ATM・ヤフオク!の売上金などからチャージした残高を指します。銀行口座へ出金(現金化)できるのは、このPayPayマネーのみです。
2つ目が「PayPayマネーライト」です。本人確認を完了させる前に銀行口座やATMからチャージした残高、あるいはPayPayカード(旧ヤフーカード含む)やソフトバンク・ワイモバイルまとめて支払いからチャージした残高がこれに該当します。資金決済法上の前払式支払手段として扱われるため、送金や支払いは可能ですが、法律上いかなる理由があっても銀行口座への出金や現金化は一切認められていません。
3つ目と4つ目は「PayPayポイント」および「PayPayボーナスライト」です。決済特典やキャンペーンで付与されたポイントであり、これらも出金・送金ともに不可となっています。
つまり、「10,000円の残高があるのに出金できない」という場合、その内訳が本人確認前のチャージ分(マネーライト)やクレジットカードチャージ分であることが根本的な原因です。
【実態検証】出金手数料と着金スピードのリアル|PayPay銀行vs他行口座
PayPayから銀行口座へ払い出す際、多くのユーザーが直面するもう一つの壁が「出金手数料」です。他行口座への振込には所定の手数料が発生しますが、受取先の選び方次第でコストを完全にゼロへ抑えることが可能です。
以下の比較表は、受取銀行の違いによる手数料・反映時間・利用条件を客観的にまとめたデータです。
| 項目 | PayPay銀行(専用連携) | メガバンク・地方銀行・ゆうちょ | 編集部の見解・評価 |
|---|---|---|---|
| 出金手数料 | いつでも0円(完全無料) | 1回あたり100円(税込) | 少額の出金を頻繁に行うと他行宛ては手数料負けするため、PayPay銀行経由が圧倒的に有利。 |
| 反映スピード | 24時間365日 即時反映(数秒〜数分) | 最短即日〜翌営業日(平日日中が最速) | 夜間・休日の緊急出金が必要な場合、他行口座宛ては翌営業日扱いになるタイムラグに注意。 |
| 最低出金単位 | 100円から1円単位 | 100円から1円単位(残高100円以上必要) | 他行宛ては100円の手数料が別途引かれるため、実質200円以上の残高がないと出金できない。 |
| 出金限度額 | 過去24時間:50万円/過去30日:200万円 | 過去24時間:50万円/過去30日:200万円 | 高額送金や売上金回収の際も十分な枠だが、設定制限がかかっていないか事前確認が必要。 |
表から明らかなように、他行口座宛ての出金には1回ごとに100円(税込)の振込手数料が差し引かれます。例えば1,000円を出金しようとすると、口座に着金するのは900円となり、実質10%のコストが発生してしまいます。
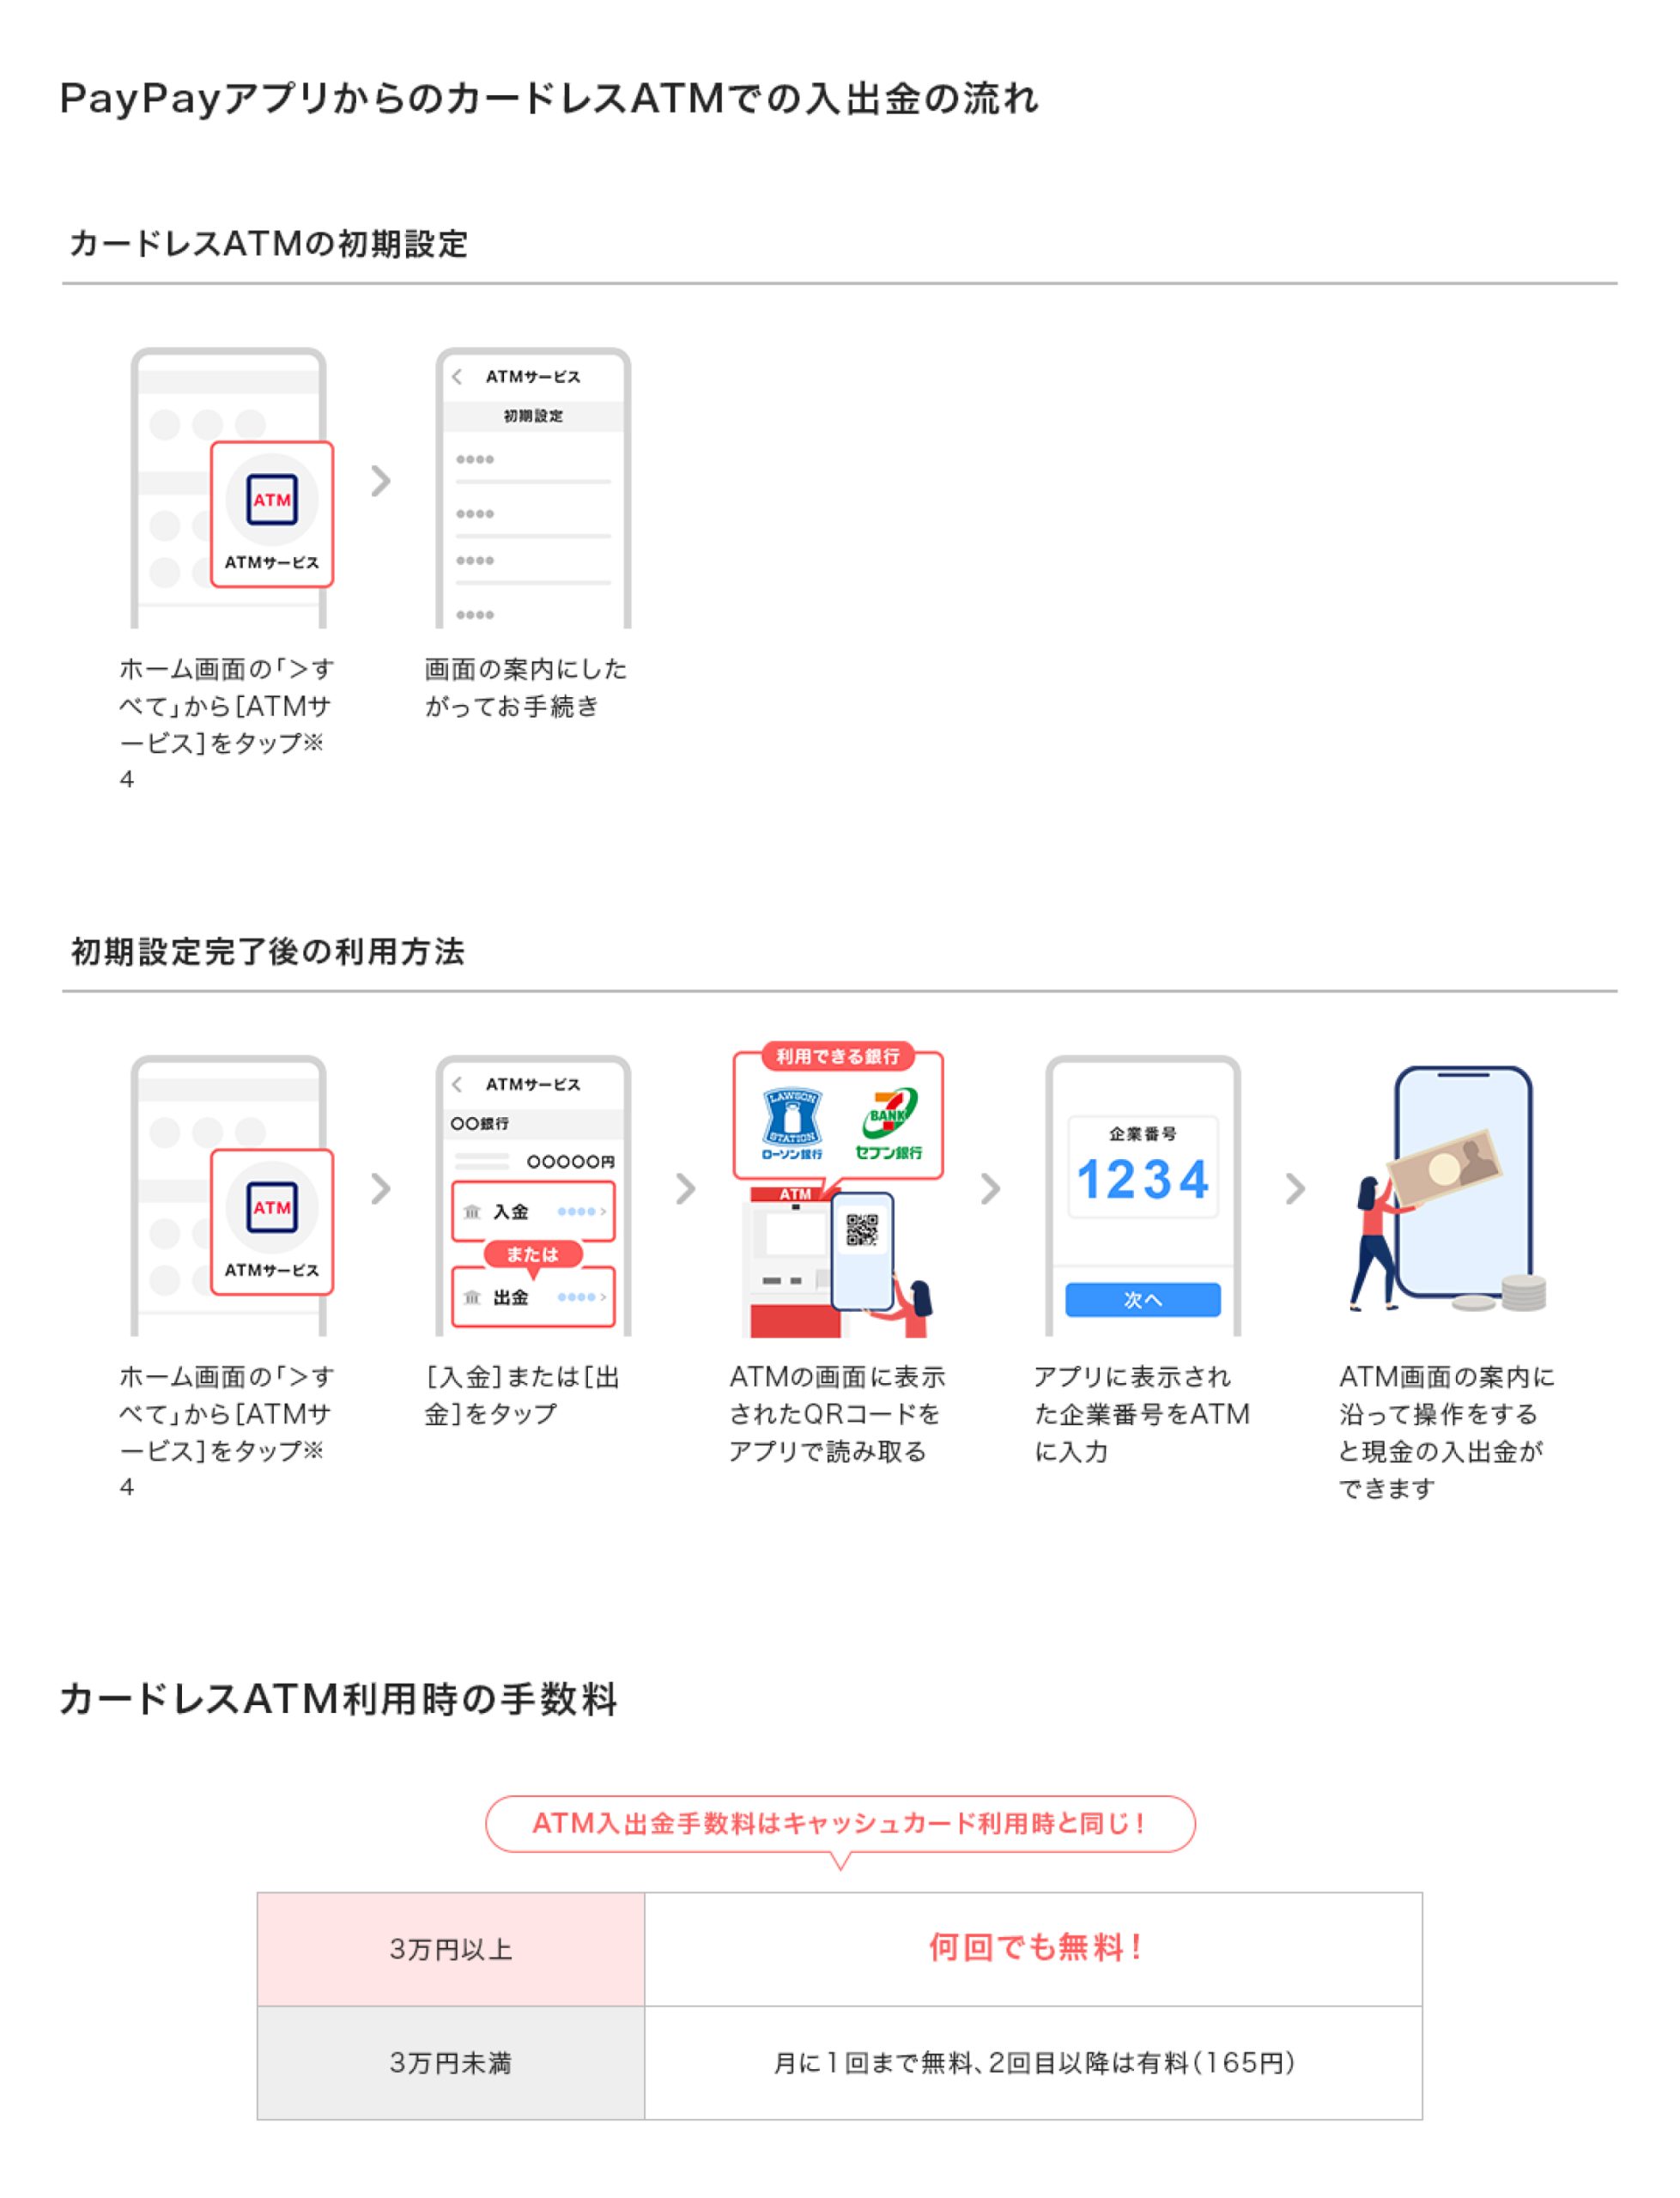
PayPay残高を日常的に現金へ戻す機会があるユーザーにとって、「PayPay銀行口座を開設し、出金先として紐付ける」ことは最も合理的な対抗策です。PayPay銀行宛てであれば何度出金しても手数料は0円であり、さらに出金後の現金を提携コンビニATM(セブン銀行・ローソン銀行・イオン銀行・ゆうちょ銀行等)から引き出す際も、毎月1回目のATM利用手数料は無料、2回目以降も3万円以上の出金なら何度でも無料となるため、コストを完全にゼロへ抑え込むことができます。

一般に知られていない盲点とネットの誤解
チャージ操作を誤ったユーザーから頻繁に寄せられる相談に、「間違えてチャージした金額を取り消して戻したい」という要望があります。しかし、PayPayには「チャージの取り消し機能」は存在しません。
一度チャージが完了した取引はシステム上即座に確定し、取り消すことは不可能です。もし本人確認完了後に銀行口座からチャージしたのであれば、前述の出金手順を踏むことで銀行へ戻すことができますが、本人確認前やクレジットカードからチャージした場合は「PayPayマネーライト」になってしまうため、銀行へ戻すすべはなくなります。
また、「友人から送金・割り勘で受け取ったPayPay残高を銀行に戻したい」というケースにも落とし穴があります。相手から受け取った残高が出金可能かどうかは、「送り主がチャージした際の残高種別」に完全に依存します。送り主がPayPayマネーライトの状態で送金してきた場合、受け取り側のユーザーがどれだけ厳格な本人確認を完了していても、受け取った残高は「マネーライト」のまま引き継がれるため、銀行出金はできません。割り勘の集金口座としてPayPayを利用し、後から全額現金化しようと計画している幹事の方は特に注意が必要です。
PayPayで本人確認を完了させて銀行出金を有効化する具体的手順
銀行出金機能を利用するための必須条件となるのが、オンライン本人確認(eKYC)の完了です。2026年現在、マイナンバーカードのICチップ読み取りを活用することで、最短数分から当日中に審査が完了する仕組みが整備されています。
本人確認の具体的な申請手順は以下の通りです。
1. PayPayアプリの「アカウント」画面を開き、右上の「詳細」またはアカウント名の下にある「本人確認・口座認証」をタップします。
2. 本人確認書類の選択画面で「マイナンバーカード」または「運転免許証」を選択します。マイナンバーカードをお持ちの場合は、スマートフォンにカードをかざして暗証番号(署名用電子証明書・利用者証明用)を入力する方式が最もスムーズで、写真撮影の不備による再審査リスクを大幅に減らせます。
3. 運転免許証を使用する場合は、表面・裏面・厚みの撮影に加え、顔の正面写真と首振り動作などの生体認証撮影を行います。
4. 職業や利用目的などの基本情報を入力して申請を送信します。
審査が承認されると、アプリに「本人確認完了」の通知が届きます。重要ポイントとして、本人確認が完了した「以降」にチャージした残高が「PayPayマネー」として扱われます。本人確認完了「前」に保有していたマネーライト残高が、自動的にマネーへ昇格することはありません。そのため、今後銀行へ戻す可能性がある資金をチャージする予定があるなら、必ず本人確認の承認通知を確認してからチャージを実行してください。
【プロの結論】銀行出金を活用すべき人・避けるべき人の判断基準
家計管理やキャッシュレス決済の出口戦略という観点から、PayPayの銀行出金をどのように位置づけるべきか、専門的な判断基準を提示します。
銀行出金機能を積極的に活用すべき人
- PayPayフリマやヤフオク!の売上金を生活口座へ定期的に集約したい人:売上金をPayPay残高として受け取り、手数料無料のPayPay銀行経由でメインバンクや家計口座へ戻すフローを構築することで、無駄な振込手数料をゼロに抑えられます。
- 割り勘の集金を頻繁に行う幹事役:参加者全員に「本人確認済みのPayPayマネー」で送金してもらうルールを徹底できる場合、現金の細かいお釣りを用意する手間を省きつつ、全額を銀行口座へ回収できます。
- チャージ残高を厳格に家計簿管理したい人:月末に残った電子マネー残高を一度口座に戻して精算する習慣を持つことで、キャッシュレス決済特有の「使途不明金」を未然に防ぐことができます。
銀行出金の利用を避ける・慎重になるべき人
- 他行口座しか持っておらず、数百円〜数千円単位で小まめに出金したい人:出金のたびに100円の手数料が引かれるため、年間で見ると数百円〜数千円単位の無駄なコストを支払うことになります。この場合は出金せず、日々のスーパー・コンビニ・ドラッグストアなどの生活必需品の支払いに充当して消費する方が賢明です。
- 本人確認を行わずにクレジットカードチャージを多用している人:チャージされた残高はすべてマネーライトとなるため、出金申請そのものができません。現金化を期待してカードチャージを行う行為は規約違反リスクにも繋がるため、絶対に避けてください。
【ペイペイ 銀行 に 戻す】に関するよくある質問(FAQ)
Q1:本人確認前にチャージしてしまった「PayPayマネーライト」をどうしても現金化する方法はありませんか?
A1:PayPayアプリから直接銀行へ戻す公式な方法は存在しません。無理に現金化業者などを利用することはPayPayの利用規約で厳格に禁止されており、アカウント停止や残高凍結の対象となります。マネーライトは有効期限がありませんので、日常の食費・日用品の買い物や公共料金の請求書払いなどに充てて使い切るのが最も安全で損失のない解決策です。
Q2:出金申請をした後、手続きを途中でキャンセルすることはできますか?
A2:一度確定した出金申請は、即時に振込処理プロセスへ入るため、アプリ上からキャンセルすることはできません。間違った金額を出金してしまった場合は、口座に着金したことを確認した後、再度アプリからチャージし直す必要があります。
Q3:PayPay銀行以外の銀行口座へ、手数料無料で出金する裏ワザはありますか?
A3:PayPayアプリから直接他行へ出金する際の手数料(100円)を無料にする裏ワザはありません。ただし、「PayPay残高 → PayPay銀行へ出金(手数料0円)」を行った後、PayPay銀行の他行宛て振込無料枠(給与受取設定や提携サービスの活用等)を利用してメインバンクへ資金を移動させれば、間接的に一切の手数料をかけず他行口座へ資金を移すことが可能です。
まとめ:今後の動向と失敗しないための判断基準
PayPay残高を銀行口座に戻す仕組みは、仕様とルールを正しく理解していれば決して難しいものではありません。出金トラブルの9割以上は、「本人確認の未完了」または「マネーとマネーライトの混同」に起因しています。
失敗しないための鉄則は、「チャージ前に必ずマイナンバーカード等で本人確認を済ませておくこと」、そして「出金頻度が高い場合はPayPay銀行口座を連携させて手数料100円の無駄を排除すること」の2点に集約されます。正しい知識と受取口座の選定を行い、無駄な手数料を払うことなくスマートにキャッシュレス資金を循環させていきましょう。 (出典: ペイペイ 銀行 に 戻す(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。