楽天カードのデザイン変更は損?番号が変わる罠と2枚目作成の真実
日本国内で不動のシェアを誇る楽天カードにおいて、「お買いものパンダデザイン」や「ディズニーデザイン」など、魅力的な券面への変更を望む声は絶えません。しかし、楽天カードの会員専用オンラインサービスである楽天e-NAVIをいくら探しても、ボタン一つでデザインだけを切り替える機能は見当たりません。
実は、システム上の制約を知らずに安易な手続きを踏むと、公共料金の引き落とし不能による信用情報への傷や、蓄積した電子マネーの消滅など、深刻な損失を被る罠が存在します。楽天カードのデザイン変更にまつわる2026年最新の仕様と、番号維持・リスクゼロで理想のデザインを手に入れる決定的な裏ワザを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天カードは番号を維持したままのデザイン単独変更が不可であり、券面を変えるには「解約新規」か「2枚目作成」の2択となる。
- 要点2:安易な解約新規はカード番号変更に伴う固定費の再設定地獄、Edy残高消失、再審査落ちのリスクという三重苦を招く。
- 要点3:2026年現在最も賢明な解決策は公式に認められている「2枚目発行」であり、手数料無料・リスク皆無で新デザインを入手できる。
【2026年最新】楽天カードのデザイン変更が抱える構造的リスク
キャッシュレス決済が生活インフラとして完全に定着した2026年現在、クレジットカードの券面に対するユーザーのこだわりはかつてない高まりを見せています。持っているだけで気分が上がるキャラクターデザインや、スタイリッシュな限定ビジュアルを選び直したいという需要は極めて自然な動機です。
しかし、取材班が楽天カード株式会社の公式規約およびシステム仕様を再検証したところ、冷徹な事実が浮かび上がります。楽天カードにおいて、既存のカード番号や有効期限をそのまま引き継いで券面デザインだけを変更するサービスは提供されていません。
一般的な銀行系カードや一部の競合他社では、所定の再発行手数料を支払うことで同一番号のままデザイン差し替えが可能なケースも存在します。対して楽天カードでは、デザインごとに固有の国際ブランド(Visa、Mastercard、JCB、American Express)や提携コードがシステム基盤に密接に紐づいているため、券面を変更するには「新規契約」と同等のプロセスを強いる構造になっています。

楽天e-NAVIでは変えられない?デザイン切り替えの真相と手数料の実態
会員専用サイトである楽天e-NAVIにログインし、「カードの再発行」や「設定変更」のメニューをいくら巡っても、「デザイン変更」という選択肢は表示されません。破損や紛失の申請フォームに進んでも、再発行されるのは「現在と全く同じデザインのカード」に限定されます。
ネット上では「楽天カードデザイン変更手数料はいくらか」という検索が頻繁に行われていますが、厳密に言えばデザイン変更手数料という名目の料金設定自体が存在しないのが真相です。
現行カードのデザインを変えようとする場合、ユーザーに突きつけられる公式ルートは事実上「手持ちのカードを一度解約し、改めて希望のデザインで新規申し込みを行う(解約新規)」という力技のみとなります。この解約・再申し込み自体に手数料は発生しませんが、ここには金銭以上の膨大なコストとリスクが潜んでいます。
一般に知られていない盲点とネットの誤解|Edy残高と審査落ちの罠
解約新規という選択肢を選んだ場合、利用者が直面するデメリットは想像を絶します。ネット上の口コミや知恵袋などでは「気軽に作り直せばいい」という軽率なアドバイスも散見されますが、現場の取材からは数々のトラブル事例が報告されています。
第1の落とし穴が、カード番号が変わる問題です。毎月の公共料金、通信費、サブスクリプションサービス、ECサイトに登録していた決済情報がすべて無効化されます。変更手続きの漏れによって支払いが滞納扱いとなり、信用情報機関(CICなど)に事故情報が記録される二次被害に繋がるケースも報告されています。
第2の落とし穴は、付帯機能の残高消滅です。楽天ポイントに関しては、楽天会員IDに直接紐づいているためカードを解約しても消失せず引き継がれます。しかし、カードに内蔵された楽天Edyの残高は新しいカードへ自動移行されません。解約前に残高を1円単位まで使い切るか、専用機器を用いて移行手続きを行わなければ、チャージした資金を物理的にドブに捨てる結果となります。
さらに深刻な第3の落とし穴が、デザイン切り替えに伴う再審査(途上与信)です。「すでに会員なのだから無審査で通る」というのは完全な誤解に過ぎません。解約後の新規申し込みは完全な新規入会審査扱いとなります。転職による勤続年数の変化、年収の変動、他社借入状況、あるいは直近の信用情報次第では、「解約したのに新規カードの審査に落ち、楽天カードそのものを失う」という最悪の結末を迎えるリスクが現実に存在します。
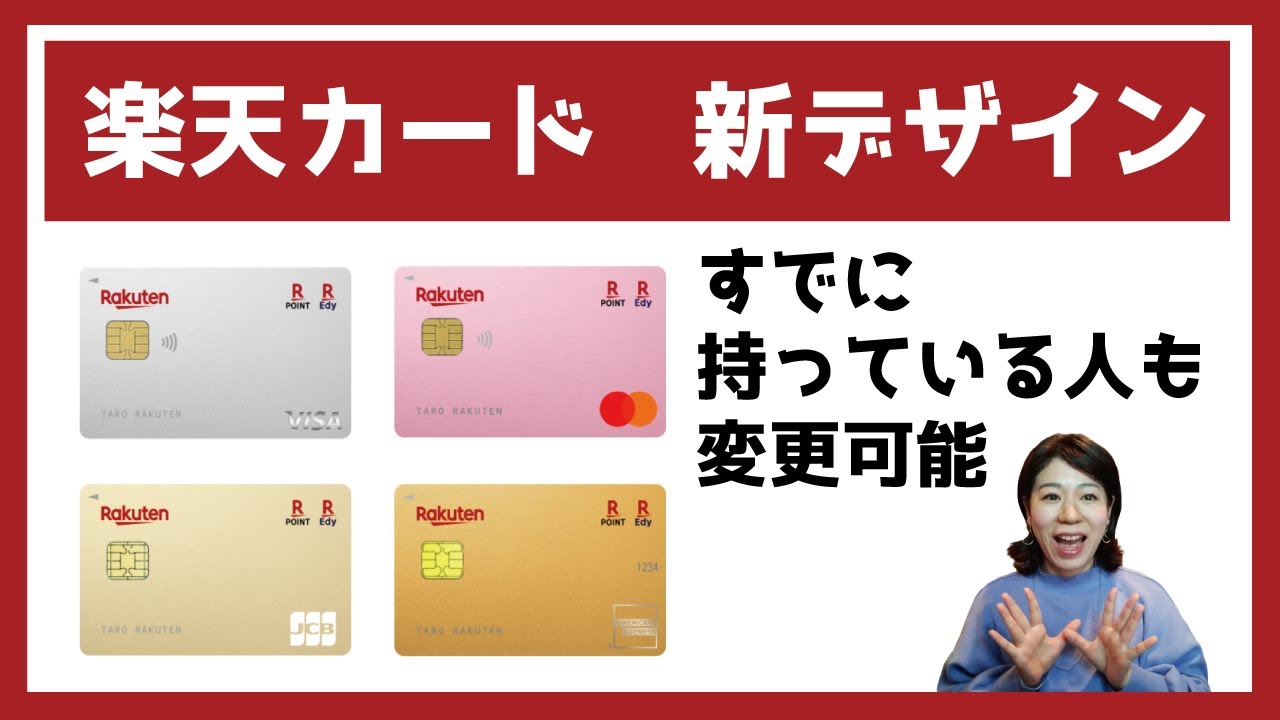
解約新規VS2枚目作成|損をしないためのスペック徹底比較
では、リスクを冒さずに希望のカードデザインを手に入れる手段はないのでしょうか。その決定的な打開策となるのが、公式に推奨されている「楽天カードの2枚目作成」というアプローチです。
楽天カードは2021年のサービス改訂以降、同一会員による2枚目のカード発行を公式に認めています。この制度を活用することで、既存のカードを保持したまま、お買いものパンダデザインやディズニーデザインを新規に追加発行することが可能です。
| 比較項目 | 方法A:解約して新規申し込み | 方法B:楽天カード2枚目作成(推奨) | 編集部の判定・分析 |
|---|---|---|---|
| 発行手数料・年会費 | 永年無料(通常カードの場合) | 永年無料(通常カードの場合) | 金銭的コストはいずれもゼロ |
| カード番号の継続性 | 強制変更(旧番号は永久失効) | 1枚目の番号はそのまま維持 | 公共料金等の再登録が一切不要な2枚目が圧勝 |
| 固定費再設定の手間 | 極めて重い(各契約先へ手動変更) | 一切不要(既存カードを継続利用) | 支払い遅延による信用毀損リスクを完全回避 |
| 審査落ちによる無カードリスク | あり(解約後に落ちれば会員資格喪失) | なし(万が一見送りでも1枚目は無傷) | 安全性の観点から解約新規は避けるべき |
| 楽天Edy残高・ポイント | ポイント維持/Edyは手動移行または破棄 | ポイント共通/Edy残高も旧カード内に残存 | 2枚持ちなら資産のロスが原理的に生じない |
| デザインの選択自由度 | 全デザインから1種のみ | 既存と異なるブランド・デザインを選択可能 | 用途別の使い分けが可能になり利便性が倍増 |
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にデザイン変更を試みたユーザーの体験談を検証すると、選択したルートによって評価が両極端に分かれています。
SNSやコミュニティサイトに投稿された「解約新規」経験者の手記では、「可愛いパンダデザインにしたくて解約したが、光熱費や動画配信サービスの引き落とし先を変更し忘れて督促状が届き青ざめた」「審査に数日かかり、その間メインカードが使えず不便極まりなかった」という後悔の声が圧倒的多数を占めます。
対照的に、「2枚目作成」を選択したユーザーからは極めて高い満足度が報告されています。「楽天e-NAVIから数分で申し込め、1分足らずで発行完了メールが届いた」「普段使いのメインは財布の中で映えるディズニーデザインにし、固定費の引き落としは従来の通常カードに集約したまま維持している」というように、ノーリスクで目的を達成できたという実態が浮き彫りになっています。
2枚持ちの場合、引き落とし口座を同一に設定することも、あるいは家計用と個人用で別々の銀行口座に分けることも可能です。ポイント進呈口座は同一の楽天IDに統合されるため、ポイントが分散して使い勝手が悪くなる心配も一切ありません。
【プロの結論】行動経済学から見るおすすめできる人・慎重になるべき人の判断基準
金融・決済分野における行動経済学的な観点から分析すると、人間は「視覚的な満足感(好みのデザインを持つ喜び)」を優先するあまり、「目に見えない事務手続きのスイッチングコスト(変更に伴う労力とリスク)」を著しく過小評価するバイアスを持っています。
固定費の支払い先変更には平均して1社あたり10〜15分の労力が必要とされ、5社あれば1時間以上の無駄な時間を消費します。さらに、手続き漏れによる延滞リスクを金銭的価値に換算すれば、デザインのためだけにカードを解約する行為は極めて不経済な選択と言わざるを得ません。
▼「2枚目作成」を強く推奨する人:
- 公共料金や通信費などの自動引き落としを楽天カードに集約している人
- 審査落ちのリスクを完全にゼロにし、手堅く希望デザインを手に入れたい人
- VisaとJCBなど、国際ブランドを用途や店舗ごとに使い分けたい人
- カードごとの利用明細を生活費と趣味用で綺麗に切り分けたい人
▼例外的に「解約新規」を検討してもよい人:
- 財布の中身や管理するカードを絶対に1枚だけに絞りたいミニマリスト
- 楽天カードを普段の買い物でしか使っておらず、固定費の引き落としが1件も設定されていない人
- 内蔵Edyを全く使用しておらず、残高ゼロであることが明白な人

【楽天カードのデザイン変更】に関するよくある質問(FAQ)
Q1:楽天カードのお買いものパンダやディズニーデザインに変更する際、手数料はかかりますか?
A1:手数料はかかりません。解約して新規に申し込む場合も、2枚目のカードとして追加発行する場合も、年会費無料の券種であれば発行手数料は一切不要です。
Q2:楽天カードを2枚作ると、限度額や楽天ポイントはどうなりますか?
A2:楽天ポイントは1つの楽天IDに自動的に合算・蓄積されるため無駄になりません。利用限度額については、2枚の合算ではなく「2枚の中で高い方の利用可能枠」が全体の総枠として共有されます。
Q3:ディズニーデザインを選びたいのですが、注意点はありますか?
A3:ディズニーデザインはライセンスの関係上、国際ブランドがJCB限定となっています。2枚目作成の申し込み画面で国際ブランドを選択する際、必ずJCBを指定してください。
Q4:2枚目を作った後、古いカードを使わずに放置しても問題ありませんか?
A4:年会費無料カードであれば、持っているだけで維持コストがかかることはありません。ただし、固定費の引き落とし専用として自宅に保管し、新しいデザインカードを街中での持ち歩き用にする使い分けが最も合理的です。
まとめ:デザイン変更で後悔しないためのスマートな選択肢
楽天カードのデザイン変更において、最も避けるべき愚策は「深く考えずに既存カードを解約してしまうこと」です。カード番号の永久失効、固定費の再設定、信用リスクという三重の代償は、券面を変えたいという純粋な思いに対してあまりにも重すぎます。
手持ちのカードは固定費決済の安全弁としてそのまま残し、楽天e-NAVIから年会費無料の「2枚目カード」としてお気に入りのデザインを追加発行することこそが、最も賢く、隙のない現代の最適解です。手続きは数分で完了します。無用なトラブルを完璧に回避しながら、お気に入りのデザインカードを手に入れて毎日のキャッシュレスライフを充実させましょう。 (出典: 楽天 カード デザイン 変更(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。