日経平均とは?TOPIXとの違いや選定基準と最新動向を記者が徹底解説
毎日のニュース番組で必ず耳にする「今日の日経平均株価は……」というフレーズ。投資経験の有無を問わず耳馴染みのある言葉ですが、「実際のところ、何を表している数字なのか」を正確に説明できる人は多くありません。ニュースの冒頭で当たり前のように報じられるため、今さら知人に聞くのも気後れしてしまう基礎知識の一つです。
2024年に歴史的なバブル最高値を34年ぶりに更新し、2026年の現在も新たな相場環境を迎えている日本株市場。経済の体温計とも呼ばれるこの指標が、どのような銘柄で構成され、どのような仕組みで算出されているのか。株式市場を長年追ってきた記者の視点から、その本質と歪み、そしてニュースが10倍面白くなる見方を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日経平均株価は東証プライム上場の約1,600銘柄から選ばれた日本を代表する「225社」の修正平均株価である。
- 要点2:時価総額ベースのTOPIXと異なり「株価の高さ(値がさ株)」に左右されやすく、ファーストリテイリングなど数社で指数の数割が動く構造を持つ。
- 要点3:最高値更新の背景には企業統治改革や円安がある一方、株高の実感が生活に直結しない「名目株価と実体経済の乖離」を見極める視点が欠かせない。
【基礎から整理】日経平均とは?225銘柄の選定基準と計算のメカニズム
日経平均株価(正式名称:日経平均株価、通称:日経225)とは、日本経済新聞社が東京証券取引所の東証プライム市場に上場する企業の中から選定した、日本を代表する225銘柄の株価をもとに算出する株価指数です。1950年9月に算出が開始されて以来、70年以上にわたって日本経済の動向を示す代名詞として世界中の投資家に認知されています。
株式投資初心者入門としてまず押さえておきたいのが、その銘柄選びのプロセスです。225社は一度決まったら固定されているわけではなく、日本経済の産業構造変化を反映させるため、毎年10月に定期的な銘柄入れ替えルールに基づいて見直しが行われます。選定基準は大きく分けて「市場流動性(売買代金や取引頻度)」と「業種間のセクターバランス(技術、金融、消費、素材、資本財、運輸・公共の6分類)」の2軸です。取引が活発でない企業や産業の衰退と共にある企業は除外され、時代を牽引する成長企業が新たに組み入れられます。
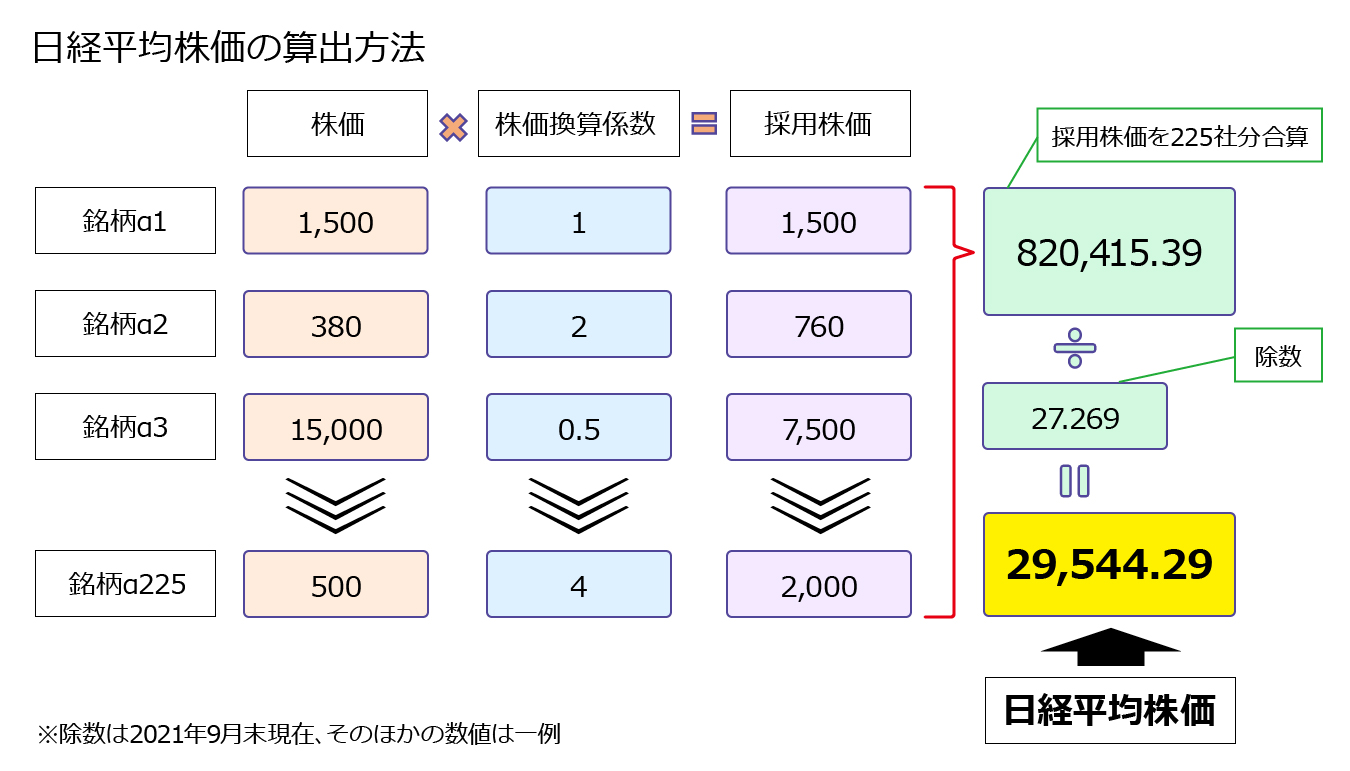
ここで重要なのが株価指数の計算方法です。日経平均は単に225社の現在値を足して225で割った単純平均ではありません。株式分割や銘柄入れ替えによって株価の連続性が途切れないよう、「除数」と呼ばれる数値で調整を行う「修正平均方式」を採用しています。
さらに計算を理解するうえで避けて通れないのがみなし額面とは何かという点です。かつて日本株には50円、500円、5万円といった旧額面制度が存在しました。例えば額面500円の銘柄と50円の銘柄では株価の桁が1桁違ってしまうため、日経平均の計算ではすべての銘柄を「額面50円」に換算して比較します。この換算に用いる株価を「みなし額面株価」と呼び、この制度設計が現在の指数特性に色濃い影響を残しています。

【決定的な違い】日経平均とTOPIXは何が違う?比較表で見る特徴と使い分け
経済ニュースを見ていると、日経平均と並んで必ず登場するのが「TOPIX(東証株価指数)」です。「どちらも日本の株価を表す指標なら、片方だけでいいのでは?」という疑問を抱く方も少なくありません。しかし、両者には算出方法と対象範囲に決定的な違いが存在します。
日経平均が「選ばれた225社の株価の平均値」であるのに対し、TOPIXは「東証プライム市場に上場する全銘柄(一部対象外を除く)の時価総額」を指数化したものです。具体的にどのような差異があるのか、以下の構造比較表で確認してみましょう。
| 比較項目 | 日経平均株価(日経225) | TOPIX(東証株価指数) | 編集部の見解・使い分けの要点 |
|---|---|---|---|
| 算出主体 | 日本経済新聞社(民間メディア) | JPX総研(日本取引所グループ傘下) | 歴史的背景と発信力の違いがメディア露出度に直結 |
| 対象銘柄 | 東証プライムから選定された厳選225銘柄 | 東証プライムの全上場企業(約1,600銘柄超) | 日経平均は「選抜エリート」、TOPIXは「市場全体」 |
| 算出ロジック | 株価平均型(修正平均方式) | 時価総額加重型(浮動株ベース) | 日経は1株の単価、TOPIXは企業の全体規模を重視 |
| 影響を受けやすい要素 | 値がさ株(株価が極端に高い特定企業) | 大型株(トヨタ自動車など時価総額巨大企業) | 日経平均の急騰急落が日本企業全体を反映しない理由 |
| 主な用途と利用層 | ニュース報道、個人投資家、短期トレーダー | 機関投資家(年金GPIF等)のベンチマーク | 「市場の総合的な体温」を見るならTOPIXが理にかなう |
このように、TOPIX違いを把握するとニュースの解像度が劇的に上がります。「日経平均は大幅高なのに、自分の持ち株はまったく上がっていない」という現象が頻繁に起こるのは、この算出構造の相違が原因です。
【構造的歪み】ファーストリテイリング寄与度と「値がさ株」の支配力
日経平均をウォッチするうえで絶対に知っておかなければならないのが、寄与度ランキングの存在です。寄与度とは、「その銘柄の株価の上下が、日経平均全体を何円押し上げたか(または押し下げたか)」を示す数値を指します。
日経平均は株価平均型を採用しているため、時価総額が小さくても「1株あたりの株価が高い企業(値がさ株)」の値動きに指数全体が極端に振り回されるという構造的弱点を抱えています。その筆頭が、「ユニクロ」を展開するファーストリテイリング寄与度です。
市場データによると、ファーストリテイリング1社の株価ウエイトは日経平均全体の約10%前後を占めることが珍しくありません。これに半導体製造装置大手の東京エレクトロン、ソフトバンクグループ、アドバンテストなどを加えた上位わずか数社だけで、日経平均全体の20〜30%近い影響力を握っています。市場関係者の間では「日経平均ではなく、ユニクロ・半導体指数と呼ぶべきだ」という皮肉が囁かれるほどです。
日本経済新聞社側もこの歪みを放置してきたわけではありません。2022年以降、構成比率が高くなりすぎた銘柄の影響を抑える「ウエイト・キャップ(構成比率の上限設定)ルール」を段階的に導入するなど対策を講じていますが、依然として値がさ株主導のボラティリティの高さは色濃く残っています。
【実態検証】「株高なのに生活が苦しい」投資家と生活者の温度差を追う
兜町の証券ディーラーたちが沸き立つ一方で、SNSや知恵袋、街頭インタビューでは正反対の悲鳴が聞こえてきます。「日経平均が史上最高値を更新したと言われても、給料は上がらず物価高で生活は苦しくなるばかり。誰のための株高なのか」という率直な疑問です。
この強烈な違和感の正体は、日経225構成銘柄が「世界市場で稼ぐグローバル大企業」に偏っている点にあります。過去数年間の日本経済への影響を検証すると、為替の歴史的な円安進行が輸出企業や海外展開企業の円換算利益を大きく押し上げ、それが名目株価の上昇要因となってきました。
しかし、日本国内の内需や中小企業、日々の生活者は「円安による輸入原材料・エネルギー価格の高騰」という痛みを直接受けています。証券取引所の現場を取材するベテラン記者は次のように指摘します。
「日経平均の数字は、日本に住む個人の生活水準ではなく、多国籍化した日本企業のグローバルな稼働状況を反映しているに過ぎない。数字の好調さと生活実感の乖離が生じるのは、経済構造から見れば至極当然の帰結である」
一般に知られていない盲点とネットの誤解
インターネット上の投資コミュニティや掲示板では、日経平均に関して多くの誤認や都市伝説が流通しています。ここで代表的な誤解の真相を整理しておきましょう。
誤解①:「日経平均が上がれば、日本中のすべての会社が好調である」
前述の通り、対象は東証プライムの厳選された225社のみです。日本に存在する約350万社以上の中小企業はもちろん、新興市場(グロース市場)の動向は1ミリも反映されていません。
誤解②:「日経平均は日本政府や東京証券取引所が作っている公式指標である」
多くの人が公的な統計だと信じ込んでいますが、日経平均は民間報道機関である「株式会社日本経済新聞社」が商標を保有し算出している私的な知的所有物です。日経平均の名称を使って金融商品を組成する場合、各運用会社は日本経済新聞社にライセンス料を支払っています。
誤解③:「1株の株価が高い銘柄ほど、会社としての規模(時価総額)が大きい」
これは初心者が最も陥りやすい落とし穴です。株価とは「時価総額 ÷ 発行済株式数」で決まります。1株1万円の会社であっても発行株式数が少なければ時価総額は小さく、1株1,000円の企業でも発行株式数が膨大であれば時価総額は何倍も大きくなります。日経平均はこの「1株の値段」に引きずられやすいという特徴を持っています。
【歴史と背景】バブル超えから続く最高値更新の理由と2026年最新動向
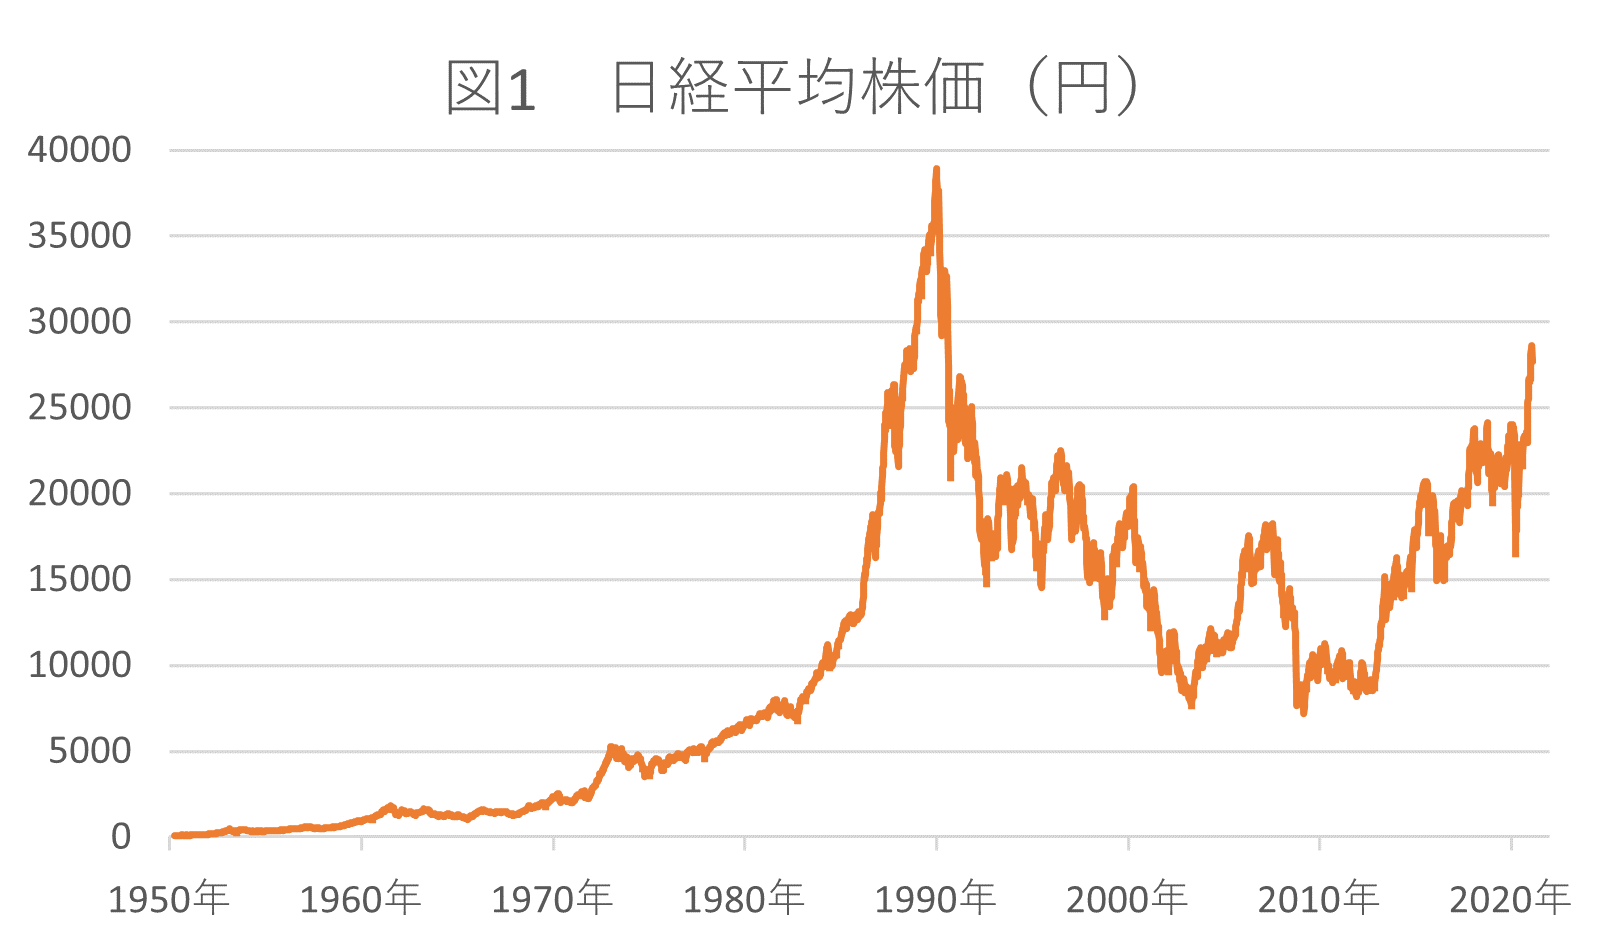
1989年12月29日の大納会で記録した38,915円87銭。長らく「二度と破られない不滅の壁」と信じられていたバブル期の最高値を、日本株市場は34年余りの沈黙を破って突破しました。なぜこれほどの力強い相場展開が可能になったのでしょうか。
最高値更新の理由として、市場関係者が口を揃える構造変化は以下の3点です。
- 東証によるPBR(株価純資産倍率)1倍割れ是正要請: 東京証券取引所が上場企業に対し、資本コストや株価を意識した経営を強く求めたことで、企業による自社株買いや増配などの株主還元が劇的に加速しました。
- デフレ脱却と賃金・価格転嫁の循環: 30年間続いた価格据え置きのデフレ心理が崩れ、適正な価格転嫁と企業収益の拡大という好循環が動き始めました。
- 新NISA導入に伴う個人マネーの流入: 貯蓄から投資への号令のもと、個人の長期投資資金が市場の強力な下支えとなりました。
そして2026年最新動向に目を向けると、相場は単なる「期待先行の買い」から「真の収益力選別」のフェーズへと移行しています。生成AIや先端半導体関連のサプライチェーンを握る日本企業の再評価、サプライチェーンの脱中国化に伴う対日直接投資の増加など、実質的な稼ぐ力に基づいた見直し買いが底堅さを支えています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
新NISAなどを通じて投資信託やETF(上場投資信託)を選ぶ際、「日経平均連動型」と「TOPIX(あるいは全世界株式)連動型」のどちらを選ぶべきか迷う人は後を絶ちません。行動経済学や資産運用の基本原則に基づき、記者が考える明確な判断基準を提示します。
【日経平均連動型の投資が向いている人】
・日々のニュースやテレビ報道の数値と自分の資産推移を直感的に連動させたい人
・半導体や輸出ハイテク企業など、日本のトッププレイヤーの成長に集中的に賭けたい人
・短期から中期的な値動きの大きさ(ボラティリティ)を活かして機動的に売買したい人
【慎重になるべき人(TOPIXやオルカンを優先すべき人)】
・値がさ株数社の急落によって資産全体が揺さぶられるリスクを避けたい人
・日本の産業界全体、内需も含めた幅広い企業群にバランスよく分散投資したい人
・20年〜30年スパンで資産形成を目指す長期積立インデックス投資の初心者
【日経 平均 と は】に関するよくある質問(FAQ)
Q1:日経平均が上がっているのに、なぜ自分の給料や景気実感は良くならないのですか?
A1:日経平均を構成する225社は、海外市場で稼ぐ多国籍企業や輸出関連企業が中心です。円安などによって海外利益が円換算で膨らみ株価が上昇しても、その恩恵が国内の中小企業や内需系サービス業、生活者の給料に波及するまでには大きなタイムラグがあります。また、原材料高による実質賃金の目減りが生活の実感を鈍らせる要因になっています。
Q2:日経平均の構成銘柄はどうやって選ばれ、いつ入れ替えられるのですか?
A2:日本経済新聞社が東証プライム上場銘柄の中から、「市場流動性(取引の活発さ)」と「セクターバランス(産業構造の比率)」を総合的に審査して選定します。毎年秋(原則10月)に定期見直しが行われるほか、経営統合や上場廃止などの事由が生じた際にも臨時の入れ替えが実施されます。
Q3:株式投資を始める初心者は、日経平均とTOPIXのどちらを指標にすべきですか?
A3:日々の経済ニュースを直感的に理解するツールとしては日経平均が適していますが、長期の資産形成でインデックスファンド等に分散投資する場合は、特定の値がさ株の影響を受けにくいTOPIX(東証株価指数)連動型、あるいは全世界株式(オルカン)連動型をベースに検討するのがリスク分散の観点から合理的です。
まとめ:日経平均の「数字の裏側」を読み解き次の一歩へ
「日経平均株価」という数字は、単なる記号ではありません。そこには225社の興亡、為替のうねり、世界経済と日本の立ち位置、そして算出ルール特有の力学がすべて凝縮されています。
夕方のニュースで「日経平均が〇〇円動いた」と聞いたとき、その背景にどの銘柄の寄与があったのか、為替はどう反応したのか、TOPIXと比べてどのような歪みが生じているのか。その構造を知るだけで、無機質に見えていた経済ニュースは日本と世界のリアルな縮図として目の前に立ち現れてきます。数字の表面的な上下に惑わされず、その裏側にある構造を見極めるリテラシーこそが、これからの時代を生き抜く最も確かな武器となります。 (出典: 日経 平均 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。