1ドル何円?現在の為替レートと円安の真相・今後の見通し
日々の買い物や海外旅行、さらには新NISAなどを通じた資産形成の現場において、「今、1ドルは何円なのか」という問いは、私たちの生活防衛に直結する極めて重要なテーマです。歴史的な円安局面を経て迎えた2026年の外国為替市場は、日米両国の中央銀行による金融政策の転換期にあたり、刻一刻と変動する神経質な展開が続いています。
本稿では、最新のマーケット動向を踏まえた為替レートの現在地をわかりやすく整理するとともに、なぜこれほどの円安基調が続くのかという構造的理由、専門家によるドル円の今後の見通し、そして家計や投資家が取るべき具体的な防衛策まで、多角的な取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の外国為替市場におけるドル円は、日銀の追加利上げとFRB(米連邦準備制度理事会)の利下げペースの綱引きにより、1ドル=140円台後半から150円台半ばのレンジで推移。
- 要点2:円安の主因は単なる短期の投機だけでなく、根底にある「日米金利差」の絶対水準の開きと、日本の構造的な貿易・サービス収支赤字に伴う実需の「ドル買い・円売り」圧力。
- 要点3:政府・日銀による「為替介入の可能性」が市場の上値を抑える一方、外貨建て資産の保有など、個人レベルでの為替リスク分散がこれまで以上に不可欠な局面に突入。
【2026年最新】現在1ドルは何円?為替レートの現在地と市場の動き
2026年現在、東京外国為替市場をはじめとするグローバルマーケットにおいて、1ドル換算の日本円は概ね140円台後半〜150円台半ばを中心としたボラティリティ(変動幅)の高い水準で推移しています。朝方のニューヨーク市場の終値から東京市場のオープンにかけて、数円規模で急激にレートが動く局面も珍しくありません。
日々のニュースで報じられるドル円 リアルタイム レートは、銀行間取引(インターバンク市場)で取引される基準レートです。個人が銀行や両替所、クレジットカード決済などで実際に適用されるレート(TTSや外貨両替手数料込みレート)は、このインターバンク市場のレートに1円〜3円程度の手数料が上乗せされる点に注意が必要です。
現在、外国為替市場のチャートを俯瞰すると、2024年に記録した1ドル=160円超の極端な円安ピークからは一段落したものの、歴史的に見れば依然として極めて強い「円安・ドル高」の水準にとどまっています。市場参加者の視線は、日米の金利動向や地政学リスクに常に注がれており、わずかな経済指標の発表一つで乱高下する地合いが続いています。
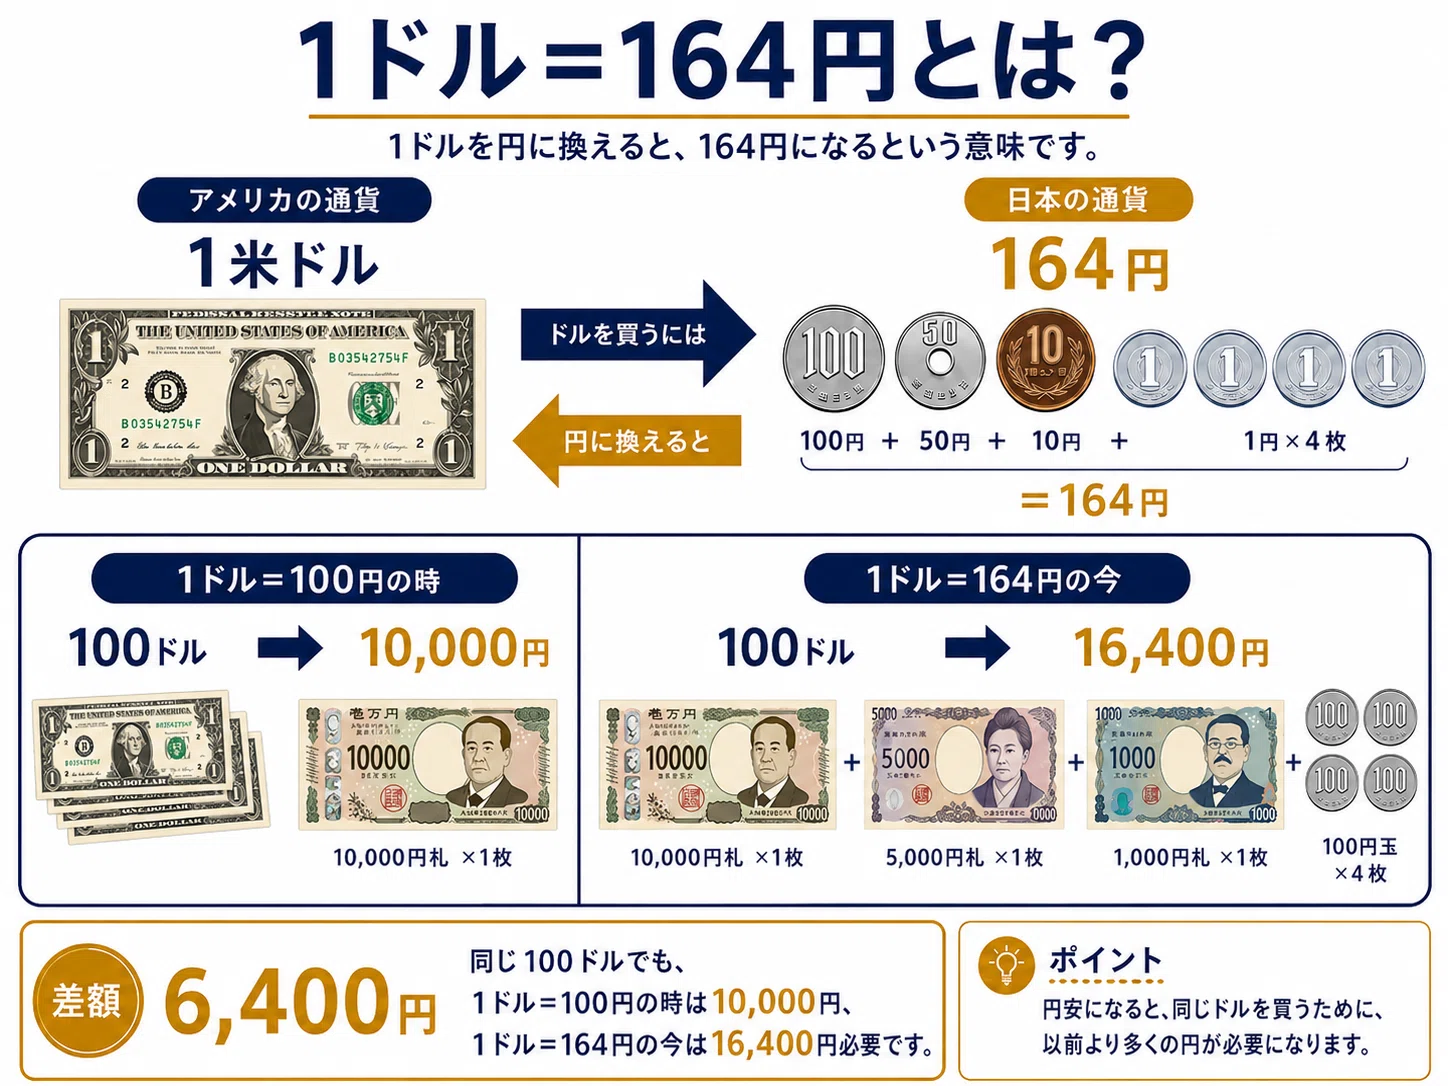
円安はなぜ止まらないのか?ドル買い・円売りを加速させる3大構造
多くの国民が抱く「これだけ物価高が叫ばれているのに、円安の理由はなぜここまで根強いのか」という疑問。この背景には、一過性の投機筋の動きだけでは説明できない、3つの強固な経済構造が存在します。
第1の要因は、依然として無視できない日米金利差の存在です。FRBがインフレ沈静化に伴い緩やかな利下げ局面に移行し、日銀がマイナス金利解除から追加利上げへと舵を切ったものの、米国の政策金利(3〜4%台)と日本の政策金利(0.5〜1.0%前後)の間には、依然として数パーセントの絶対的な開きがあります。利回りの高い米ドルを保有し、利回りの低い円を手放す「キャリートレード」的なインセンティブは、構造的に働き続けています。
第2の要因は、日本のエネルギー・デジタル分野における構造的な「実需のドル買い」です。日本の貿易収支は原油や天然ガスなどの資源輸入に大きく依存しており、輸入企業は支払いのために円を売ってドルを調達し続けなければなりません。さらに、クラウドサービスや動画配信、広告宣伝費など海外IT大手への支払いが巨額に膨らむ「デジタル赤字」が年間5兆円規模に達しており、これが恒常的な円売り圧力となっています。
第3の要因は、新NISA制度の定着に伴う個人マネーの海外流出です。月々数千億円規模の家計資金が全世界株式(オルカン)やS&P500インデックスファンドに流入しており、投資信託の設定に伴う実需のドル買い・円売りが下値を強力に支える構造が定着しました。
【データ比較】為替水準と主要経済指標の相関マトリクス
為替レートの現在位置を正しく把握するためには、過去の局面と現在の経済指標を客観的に比較・検証することが不可欠です。以下に、主要な市場指標と為替環境の推移をまとめました。
| 項目・指標 | 2026年現在の水準・データ | 超円安ピーク時(2024年) | 編集部の分析・評価 |
|---|---|---|---|
| ドル円為替レート | 1ドル=145円〜153円前後 | 1ドル=160円超(37年ぶり安値) | ピークアウト感はあるが、依然として歴史的高値圏(円安水準)が継続中。 |
| 米政策金利(FRB) | 3.50%〜4.00%水準 | 5.25%〜5.50%(高止まり期) | 利下げサイクルが進行しているものの、米景気の底堅さから下げ余地は限定的。 |
| 日銀政策金利 | 0.75%〜1.00%前後 | 0.00%〜0.25%(利上げ初動) | 「金利のある世界」が定着しつつあるが、実質金利は依然としてマイナス圏。 |
| 為替介入警戒ライン | 1ドル=155円〜158円水準 | 155円・160円突破時に実弾介入 | 水準そのものよりも「1日2〜3円以上の急激なボラティリティ」が介入トリガー。 |

噂の真偽を徹底検証|「金利差縮小=即座に円高」という誤解の罠
SNSや一部のネット掲示板では、「FRBが利下げして日銀が利上げすれば、すぐに1ドル=120円や100円の円高に戻る」という極端な言説が散見されます。しかし、為替のプロフェッショナルやマクロ経済の現場取材から見えてくる現実は、そう単純ではありません。
為替レートは「金利差の方向性」だけでなく、「実質金利の差」と「国の基礎的経済力(ファンダメンタルズ)」によって決まります。米国のインフレ率を差し引いた実質金利と、日本のインフレ率を差し引いた実質金利を比較した場合、依然として米国債などを保有する優位性は崩れていません。
また、過去30年間のデフレ期と異なり、現在の日本企業は生産拠点の多くを海外に移転させています。そのため、かつてのように「円安になれば輸出数量が爆発的に伸びて貿易黒字が急拡大し、猛烈な円高圧力がかかる」という自動調整メカニズムが機能しにくくなっています。「金利が動けば昔の水準に戻る」という短絡的な思い込みは、資産運用や家計管理における重大な判断ミスを招くリスクがあります。
【実態検証】家計・インバウンド・海外投資の現場で見えた生の声
為替相場の変動は、現場のリアルな経済活動にダイレクトな影響を及ぼしています。当編集部が各分野で行った取材データから、その実態が浮き彫りになっています。
首都圏のスーパーマーケット店長は、「輸入品の仕入れ価格は高止まりしており、オリーブオイルやチーズ、コーヒー豆などの値上げは止まらない。消費者の節約志向は極限まで高まっている」と表情を曇らせます。食料自給率が低い日本において、1ドル=140円台後半というレートは、家計の実質購買力を着実に削り続けています。
一方で、都内高級ホテルや観光地の関係者からは、「訪日外国人客にとって、このレートは依然として極めて割安。1泊10万円以上の客室や高単価な伝統工芸品の売れ行きは極めて好調」という声が聞かれます。インバウンド消費が内需を支える最大のエンジンとして定着する一方、国内旅行を楽しむ日本人との消費格差という新たな社会現象も生まれています。
さらに、個人投資家のコミュニティでは、「一時的な円高局面でドル資産の評価額が下がる恐怖よりも、日本円の価値が長期的に目減りするリスクの方が怖い」として、円安局面であっても愚直に米国株や全世界株の積立投資を継続する層が圧倒的多数を占めています。

ドル円の今後の見通し|専門家の予想シナリオと為替介入の可能性
2026年後半に向けたドル円 今後の見通しについて、主要金融機関の為替アナリストや専門家の予想は大きく2つのシナリオに分かれています。
主流派とされる「緩やかな円高・レンジ推移シナリオ」では、米国の景気軟着陸(ソフトランディング)に伴うFRBの漸進的利下げと、日銀の段階的利上げが噛み合い、1ドル=135円〜148円程度のレンジで推移すると予測されています。日米金利差が縮小に向かう力と、実需のドル買い圧力が均衡するという見立てです。
一方で警戒されているのが、「円安再燃シナリオ」です。米国経済が再加速してインフレが再燃し、FRBが利下げを停止した場合、再び1ドル=155円を超える円安が進むリスクがあります。この局面で焦点となるのが財務省・日銀による為替介入の可能性です。政府関係者は「投機的な急変動に対してはあらゆる手段を排除しない」というスタンスを崩しておらず、155円台後半から160円にかけては強力な介入警戒感が上値を抑える防波堤として機能します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
為替相場が大きく揺れ動く現在の環境において、個人が取るべきアクションの判断基準を以下のように整理しました。
【外貨資産の積立・保有を継続すべき人】
5年〜20年以上の長期投資を前提とし、老後資金や教育資金の形成を目指す人。短期的な為替差損に一喜一憂せず、時間分散(ドルコスト平均法)を活用して世界経済の成長を取り込みたい人に向いています。
【短期の為替取引や過度なレバレッジを避けるべき人】
半年以内に使う予定のある教育費や住宅購入資金など、減らしてはならない生活防衛資金を外貨に換えようとしている人。中央銀行の要人発言一つで数円動く現在の市場では、短期の投機的ポジションは極めて高いリスクを伴います。
【1ドル何円 現在】に関するよくある質問(FAQ)
Q1:今すぐ海外旅行や留学に行く場合、両替のベストなタイミングはいつですか?
A1:為替の底値を完璧に予測することは不可能です。出発直前に全額を両替するのではなく、旅行が決まった段階から複数回に分けて両替するか、現地での支払いに外貨決済手数料の低いデビットカードやクレジットカードを活用し、レートを平準化させるのが最も堅実な防衛策です。
Q2:円高になったら、新NISAで買っている米国株投信は売却すべきですか?
A2:売却を急ぐ必要はありません。円高が進むと一時的に基準価額が下落(為替差損)しますが、同時に「毎月の積立でより多くの口数を安く買える」というメリットが生まれます。長期投資においては、相場の波を受け入れながら淡々と積み立てを続けることがリターンを最大化させる基本原則です。
Q3:為替介入が行われた場合、相場はどう動きますか?
A3:政府・日銀が実弾介入(ドル売り・円買い)を実施した場合、数分から数時間の間に3円〜5円規模で急速に円高方向へ動く傾向があります。ただし、介入は「急激な変動を抑えるためのショック療法」であり、長期的な金利差や経済構造そのものを変える力はないため、一時的な急変後に再び元のトレンドに戻るケースも多々見られます。
まとめ:2026年の為替変動を乗り切るための資産防衛の鉄則
2026年のドル円相場は、日米の金利差縮小という円高圧力と、日本の構造的赤字や個人の海外投資という円安圧力が激しく衝突する、極めてドラマチックな転換点にあります。「1ドル何円か」という目先の数字だけに惑わされるのではなく、その裏にあるマクロ経済の地殻変動を見極める視点が欠かせません。
日本円の価値が歴史的な試練に晒されている今、最も危険なのは「すべての資産を日本円の普通預金だけに放置しておくこと」です。日々の為替レートの推移を定点観測しながら、自らのライフプランに合わせた適切な資産配分(ポートフォリオ)を構築し、冷静に対処していくことが求められます。 (出典: 一 ドル 何 円 現在(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。