ドル円の為替推移と乱高下の真相!10年チャートと2026年見通し
歴史的な円安水準からの急変動や日米の中央銀行による政策転換など、外国為替市場は目まぐるしい展開を見せています。日々の買い物での値上げ実感や海外旅行のハードル上昇、新NISAを通じたオルカン(全世界株式)・S&P500への投資などを通じ、為替レートの変動をこれまで以上に身近なリスクとして体感している方も多いのではないでしょうか。
かつて1ドル=100円前後で安定していた為替相場が、なぜ1ドル=160円台を突破し、その後も急激な乱高下を繰り返す事態に陥ったのか。本稿では、過去10年の長期データ、日米金利差のメカニズム、政府・日銀による為替介入の舞台裏を徹底検証し、2026年の為替相場の行方と個人が取るべき資産防衛の基準を明快に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドル円為替レート現在の水準を決定づけている主因は、日銀の追加利上げペースとFRB(米連邦準備制度理事会)の利下げ幅による日米金利差の縮小速度である。
- 要点2:過去10年の推移を振り返ると、アベノミクス期の1ドル=100円〜120円台から、2022年以降の米急速利上げと日本の大規模緩和継続が歴史的な円安相場を形成した。
- 要点3:2026年以降は「金利差のみに頼った円売りトレード」の巻き戻しリスクが高まっており、為替差損を回避するためのリスク管理と通貨分散が極めて重要となる。
為替相場乱高下の真相|歴史的な円安・円高を招いた決定的な理由
外国為替市場でドル円相場が激しく揺れ動いた背景には、単一の要因ではなく、複数のマクロ経済要因と市場構造の歪みが重なり合っています。最大の引き金となったのは、日米両国の金融政策の極端な乖離です。コロナ禍後の世界的なインフレに対し、FRBは政策金利を5.25〜5.50%水準まで急速に引き上げた一方、日銀は長年にわたりマイナス金利政策と長短金利操作(YCC)を維持しました。
この結果、日米金利差推移は5%を超える水準まで拡大し、金利の低い円を借りて金利の高いドルで運用する「円キャリートレード」が世界規模で膨張しました。市場参加者にとって円売り・ドル買いが圧倒的に有利な取引環境が形成されたことが、円安の決定的な理由となったのです。
しかし、投機筋によるポジションが極限まで積み上がったことで、市場は些細なきっかけで急激な巻き戻し(円買い戻し)を起こしやすい脆弱な構造へと変化しました。日銀による利上げ示唆や米国の景気減速データが発表されるたびに、数百億ドル規模のポジション解消が連鎖し、数日間で10円以上も相場が急変する乱高下が発生しています。

【過去10年チャート比較】ドル円の軌跡と歴代最高値・最安値の検証
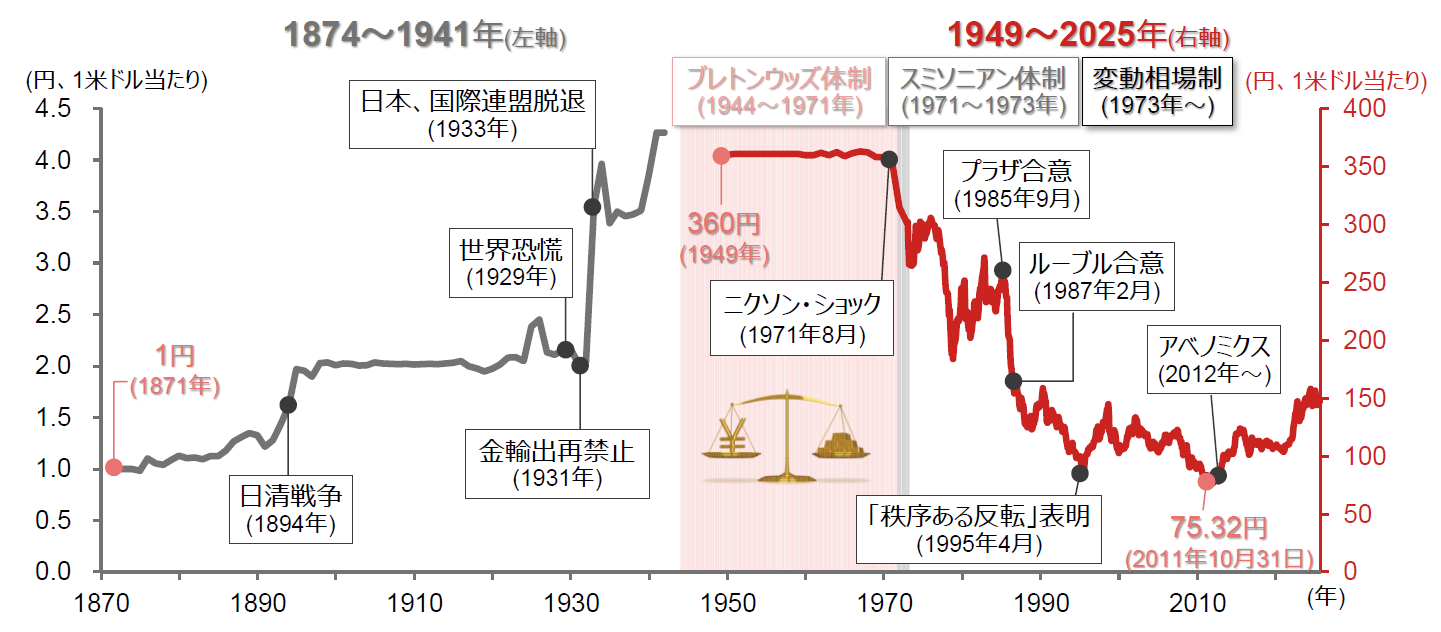
相場の現在地を正確に把握するためには、ドル円為替推移過去10年の大局的な流れを振り返ることが欠かせません。1971年のスミソニアン協定(1ドル=308円)や1985年のプラザ合意を経て、ドル円は変動相場制の中で劇的な変化を遂げてきました。
戦後の自由相場におけるドル円歴代最安値(歴史的円高)は、東日本大震災後の2011年10月31日に記録した1ドル=75円32銭です。一方で、2024年7月には1986年12月以来およそ37年半ぶりとなる1ドル=161円95銭まで円安が進行し、過去の固定相場制時代(1ドル=360円)を除けば、平成・令和期における最大の円安水準を記録しました。
| 時代・区分 | 為替レンジ・数値データ | 金融政策・マクロ背景 | 相場への影響・評価 |
|---|---|---|---|
| 2015年〜2019年 (安定推移期) | 105円〜125円台 年平均ボラティリティ低 | 日銀:異次元金融緩和 FRB:緩やかな利上げと据え置き | 企業業績の予測が立ちやすく、低インフレ・低ボラティリティが継続。 |
| 2020年〜2021年 (コロナショック期) | 101円〜115円台 一時的な急騰急落 | 世界的なゼロ金利政策 大規模な財政出動・量的緩和 | 初期のドル需要逼迫によるドル高後、世界的な緩和マネーによりレンジ相場へ。 |
| 2022年〜2024年 (歴史的円安・乱高後期) | 115円 → 161円95銭 140円台〜160円台の激動 | FRB:急激な利上げ(最高5.50%) 日銀:マイナス金利解除へ着手 | 日米金利差拡大による円キャリー取引の膨張と、複数回に及ぶ大規模為替介入。 |
| 2025年〜2026年 (政策正常化・転換期) | 140円〜155円台想定 下値切り下げ基調 | FRB:段階的な利下げ路線 日銀:段階的利上げ(0.75〜1.00%視野) | ドル高圧力の減速とキャリートレード解消圧力による円買い戻しの攻防。 |
ドル円長期チャート比較が浮き彫りにするのは、過去の固定レンジを突き抜けた後の価格調整には年単位の時間を要するという事実です。単なるテクニカル分析にとどまらず、各中央銀行の金融政策の根本的な転換点を捉えることが不可欠です。
為替介入の経緯と効果|財務省・日銀の実力行使はどう作用したか
歴史的な円安の進行を食い止めるため、日本政府・財務省が実施した「覆面介入」を含む大規模為替介入の経緯は、市場関係者に強烈なインパクトを残しました。
2022年9月〜10月には、およそ24年ぶりとなる円買い・ドル売りの為替介入を実施し、計3回で約9兆円超を投入。さらに2024年4月下旬から5月、そして7月の160円台到達時にも、単月で9兆8000億円規模および5兆5000億円規模に上る巨額の市場介入を実行しました。財務省の公式発表データによると、これらの総額は20兆円をゆうに超える規模です。
介入直後には数円から最大で5円以上も急激に円高方向へ押し戻すアナウンスメント効果を発揮したものの、当時のマーケットでは「ファンダメンタルズ(金利差)が変わらない限り、一時的な押し目買いの好機に過ぎない」と見なされ、再び円安方向へ押し戻される場面が続きました。為替介入は「相場のトレンドそのものを反転させる魔法の杖」ではなく、「急激なボラティリティを抑制し、投機筋に過度なポジション構築を躊躇させる時間稼ぎの防衛手段」である実態が数字の上でも証明されています。
【実態検証】投資家・ビジネス現場の生の声と為替変動のリアル
外国為替市場の激変は、市場参加者だけでなく一般生活者や企業の経営判断にも劇的な影響を及ぼしています。
SNSや投資コミュニティ(5ちゃんねる、知恵袋、Xなど)の実態検証を行うと、個人投資家の間では「新NISAで毎月積立しているが、為替レートの円高修正局面で基準価額が目減りし、円高リスクを痛感した」「ドル建て資産の含み益が為替差損で相殺された」といったリアルな声が多数寄せられています。為替ヘッジなしで海外株式に投資していた層にとって、ドル円の急落は直接的なポートフォリオの毀損として意識されています。
一方、実体経済の現場では、輸出型製造業が円安による一時的な好決算を享受した反面、エネルギーや原材料を海外に依存する中小企業・飲食業界からは「1ドル=150円超のコスト高に耐えられない」という悲鳴が上がりました。長引いた円安は、国民生活における輸入物価の高騰という形で重いコストを強いたことが浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|「日銀利上げ=急激な円高」は本当か?
ネット上の投資情報やSNSの言説で散見される最大の誤解は、「日銀が利上げを行えば、すぐに1ドル=120円や100円台に戻る」という短絡的なシナリオです。この見立てには2つの重要な盲点が存在します。
第1に、絶対的な金利水準の格差です。日銀が政策金利を0.75%や1.0%まで引き上げ、FRBが政策金利を3.5%〜4.0%程度まで引き下げたとしても、日米間には依然として2.5%〜3.0%程度の明確な金利差が残ります。金利差が存在する限り、ドルを保有することで得られるインカムゲインの優位性は完全に消滅するわけではありません。
第2に、日本の構造的な貿易・サービス収支赤字です。デジタル関連サービス(クラウド利用料や広告費、動画配信プラットフォームへの支払い)に伴う「デジタル赤字」は年間数兆円規模に達しており、日本企業による経常的な「実需の円売り・ドル買い」が相場の下値を支える構造が定着しています。過去の円高局面のような劇的な回帰が起こりにくい土台が形成されている点に注意が必要です。

ドル円今後の見通し2026年|日銀利上げとFRB利下げが織り成す新シナリオ
2026年の外国為替市場を見通す上で、最大の焦点となるのは「FRB金融政策利下げの到達点」と「日銀政策金利利上げ影響の波及範囲」です。
米経済がソフトランディング(軟着陸)を維持しつつインフレを沈静化させる場合、FRBは中立金利水準への段階的な利下げを継続します。一方の日銀は、賃金と物価の好循環を確認しながら、慎重に追加利上げを進める方針を採っています。
このシナリオに基づくと、2026年のドル円為替レートは、過去のような160円を超える極端な円安局面から脱却し、1ドル=135円〜148円前後のレンジを中心とした調整局面へとシフトしていく見通しが有力視されています。ただし、米国のインフレ再燃リスクや地政学リスクの勃発によっては、一時的に上下10円規模で揺れ動くボラティリティの高い相場環境が継続する見込みです。
【プロの結論】外貨資産に向いている人・慎重になるべき人の判断基準
外国為替市場最新ニュースまとめを踏まえ、為替変動リスクと向き合うための明確な基準を整理します。
外貨建て資産の保有・積立に向いている人:
- 10年〜20年以上の長期投資を前提とし、毎月のドルコスト平均法で時間分散を行える人
- 日本円の単一通貨保有による将来のインフレ・購買力低下リスクをヘッジしたい人
- 為替差損による一時的な評価額の下落に動揺せず、世界経済の成長益を取り込める人
外貨投資やFX取引に慎重になるべき人:
- 1〜3年以内に住宅購入資金や教育資金など、確定した支出の予定がある人
- 「円安だから儲かる」という過去のトレンドだけを根拠に、一括で多額のドル買いを行おうとしている人
- 為替ヘッジの仕組みや日米金利差の縮小リスクを理解せずにレバレッジ取引を行っている人
【為替 推移 ドル 円】に関するよくある質問(FAQ)
Q1:なぜ円安になると日本国内の物価が上がるのですか?
A1:日本は原油や天然ガスなどのエネルギー資源、小麦や大豆などの食料品の多くを輸入に依存しています。為替が円安になると、同じ数量の資源や原材料を買い付ける際により多くの日本円が必要となり、その輸入コスト増が電気代や食品価格、日用品へと転嫁されるためです。
Q2:為替介入は個人でも事前に予測することは可能ですか?
A2:具体的な日時や介入水準を事前に正確に予測することは極めて困難です。ただし、財務省幹部による「ボラティリティに対する強い警戒発言」や「断固たる措置をとる準備がある」といった口先介入のトーン、1日の値動きが数円以上に達する急激な変動率、レートチェックの実施報道などが重要なシグナルとなります。
Q3:2026年に向けて新NISAで米国株を買う場合、為替リスクはどう考えるべきですか?
A3:長期間(15年以上)にわたり毎月一定額を積み立てるスタイルであれば、円高時にも円安時にも均等に購入することになるため、為替リスクは時間分散によって平準化されます。ただし、短期間での利益確定を狙う場合は、ドル安・円高による基準価額の目減り影響を直接受ける点に留意が必要です。
まとめ:今後の動向と失敗しないための判断基準
ドル円為替推移の歴史を振り返ると、相場は常に「金利動向」「中央銀行の思惑」「国際収支の構造変化」を織り込みながら、行き過ぎた局面の修正を繰り返してきました。2026年に向けた相場環境は、一方的な円安トレンドから、日米金利差の縮小を織り込む新たな均衡点探しのステージへと移行しています。
日々の乱高下に一喜一憂することなく、客観的なデータと中央銀行の政策決定方針を冷静に見極め、自身の保有資産の通貨配分を適切にコントロールしていく姿勢が何より求められます。 (出典: 為替 推移 ドル 円(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。