投資信託はやめたほうがいい?噂の真相と損する人の特徴
新NISAの普及に伴い、資産形成の第一歩として多くの人が活用する一方で、検索窓やSNS上では「投資信託はやめたほうがいい」「大損した」といった警戒の声が絶えません。これから資産形成を真剣に検討している方にとって、ネガティブな噂が事実なのかどうかは極めて切実な問題です。
実際の市場データや金融庁の公表資料を精査すると、投資信託そのものが悪徳な仕組みなのではなく、「商品選びの罠」や「運用方法の誤り」によって構造的に損を抱えてしまう明確なメカニズムが存在します。カモにされやすい高コストな罠から暴落時のメンタル管理まで、後悔しないための判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やめたほうがいい」と言われる主因は、対面窓口で勧められる高額な信託報酬銘柄や、元本を取り崩す毎月分配型ファンドによる実質的な損失にある。
- 要点2:失敗する人には「1年未満の短期で利益を求める」「相場急落時に狼狽売りする」という行動経済学的な共通パターンが存在する。
- 要点3:ネット証券の低コストインデックス投信(信託報酬0.1%以下)を15年以上の長期・積立・分散で保有する限り、歴史的な元本割れリスクは大幅に低減する。
【噂の真相】なぜ「投資信託はやめたほうがいい」と叫ばれるのか?
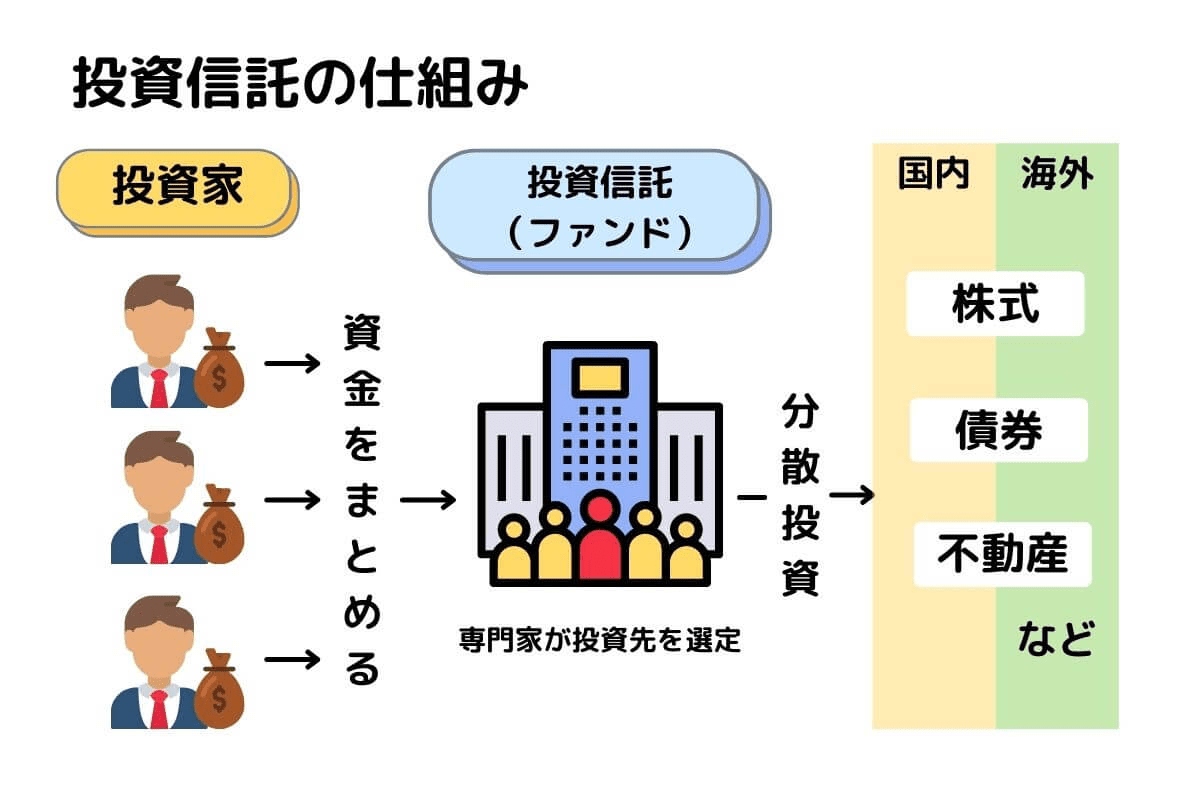
ネット上で「投資信託はやめとけ」と騒がれる背景には、主に3つの客観的要因があります。第一に「短期間で億り人になれるような魔法のツールではない」というギャップ、第二に「元本割れリスクの存在」、そして第三に「金融機関の手数料ビジネスに巻き込まれた被害者の声」です。
金融庁が公開した販売会社の顧客動向データなどを見ても、短期間で解約を繰り返した投資家層ほど損失比率が高い傾向が如実に示されています。投資信託は本来、10年〜20年の歳月をかけて世界経済の成長の果実を「複利」で享受する仕組みです。しかし、SNSで派手に語られる個別株の急騰劇や暗号資産の一攫千金ストーリーと比較し、「思ったほど儲からない」と失望した層がネガティブな言説を広める要因となっています。

【失敗の構造】損する人に共通する決定的な5つの特徴
投資信託で資産を減らしてしまう人には、明らかな行動・心理パターンの偏りが見られます。金融リテラシーの多寡だけでなく、人間の認知バイアスが大きく関わっています。
- 銀行や対面証券の窓口で言われるがまま購入している:営業担当者のノルマに直結する「販売手数料が高い銘柄」や「信託報酬が高すぎる銘柄」を掴まされる典型例です。
- 元本割れに耐えられず下落局面で売却する(狼狽売り):行動経済学で言う「プロスペクト理論(同額の利益よりも損失の痛みを2倍以上強く感じる心理)」に負け、底値で手放してしまいます。
- 「毎月分配型」の危険性を理解していない:運用益ではなく、投資した元本を削って分配金を払い出す「特別分配金(タコ足配当)」の罠に陥っています。
- 生活防衛資金を確保せず余剰資金以上を投入している:急な出費や収入減に対応できず、相場環境が悪いタイミングで強制解約を余儀なくされます。
- テーマ型ファンドなど流行の高リスク商品に飛びつく:AIやクリーンエネルギーなど、ブームのピーク時に組成された割高なアクティブファンドを高値掴みしてしまいます。
【徹底比較】優良インデックス投信 vs 手数料が高いダメ銘柄
失敗を避ける上で最も決定的な要素は「コスト(信託報酬)」と「ファンドの仕組み」です。以下の比較表で、長期運用における決定的な格差を確認してください。
| 項目 | 低コスト優良インデックス投信 | 窓口推奨・高コスト型ファンド | 編集部の見解・判断基準 |
|---|---|---|---|
| 購入時手数料 | 0円(完全ノーロード) | 2.0%〜3.3%(税込) | 購入時点で数%のマイナスから始まる商品は即刻避けるべき。 |
| 信託報酬(年率) | 年0.05%〜0.15%程度 | 年1.5%〜2.2%超 | 長期では年1%以上のコスト差が複利で数百万円の差になる。 |
| 分配金の扱い | 再投資型(無分配) | 毎月分配型(タコ足配当) | 複利効果を最大化するには分配金を出さず内部再投資一択。 |
| 主な販売チャネル | ネット証券(SBI・楽天等) | 都市銀行・地銀・証券窓口 | 人件費と店舗コストが乗った窓口商品は構造的に割高。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティ掲示板で語られる投資信託の「生の声」を精査すると、成功している層と失敗している層で、選択している行動が真っ二つに分かれています。
「新NISAでオルカン(全世界株式)を毎月積立しているが、一時的な調整局面でも淡々と買い増した結果、着実に資産が増えている」という報告がある一方で、「退職金を銀行の窓口に持っていったら高利回りを謳う外債ファンドや毎月分配型を勧められ、基準価額が下がり続けて大損した」という悲痛な叫びも後を絶ちません。
大手金融機関の元窓口担当者の証言でも「店舗の収益目標を達成するために、顧客の利益よりも販売手数料の高いアクティブファンドを優先して提案せざるを得ない構造があった」と語られています。投資家自身が情報武装をして対面窓口を避け、ネット証券で自律的に銘柄を選ぶ姿勢が不可欠です。
一般に知られていない盲点とネットの誤解
「インデックス投資なら絶対に損をしない」という極端な言説も、ネット上で散見される危険な誤解の一つです。過去のS&P500や全世界株式の歴史を振り返れば、リーマンショックやITバブル崩壊のような局面では一時的に資産が40%〜50%近く目減りするリスクは常に存在します。
「元本割れ=失敗」と捉えて底値で投げ売りしてしまうと、その後の回復局面(リバウンド)を逃し、損失が確定してしまいます。歴史的な統計分析によれば、主要な世界株式インデックスに15年〜20年以上のスパンで積立投資を継続した場合、どの期間を切り取っても元本割れ確率が極めて低かったというデータが存在します。「短期的には元本割れが当たり前」という前提を受け入れられるかどうかが運命の分かれ道です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資信託を始めるべきか否かは、個人の資金状況と心理的耐性によって明確に線引きできます。
【今すぐ始めるべき人】
- 10年〜20年以上使わない余剰資金があり、老後資金や教育資金を堅実に育てたい人
- 毎月数万円ずつ自動で引き落とし、相場の上げ下げに一喜一憂せず放置できる人
- ネット証券の口座開設や設定を自分で完結できる人
【やめておくべき・慎重になるべき人】
- 1〜2年以内に使う予定がある結婚資金や住宅頭金を増やそうとしている人
- 1円でも元本が減ると夜も眠れないほどストレスを感じる人(預金や個人向け国債が推奨)
- 金融機関の窓口担当者にすべてお任せで資産運用を丸投げしたい人
【投資信託はやめたほうがいい】に関するよくある質問(FAQ)
Q1:新NISAの投資信託で損することはありますか?
A1:はい、あります。新NISAは「運用益が非課税になる制度」であり、元本保証はありません。相場全体の暴落時には一時的に含み損を抱えるリスクがありますが、長期保有を前提とすれば回復する可能性が高い設計になっています。
Q2:投資信託をやめるベストなタイミング(売り時)はいつですか?
A2:相場暴落時のパニック売りは厳禁です。子どもの大学進学や定年退職、住宅購入など「具体的にお金が必要になったライフイベントのタイミング」で、必要な分だけ数年かけて段階的に取り崩すのが理想的な出口戦略です。
Q3:銀行の窓口で「プロにお任せできる」と勧められたのですが?
A3:おすすめしません。窓口で販売されるファンドは購入手数料や信託報酬が高額に設定されているケースが多く、手数料負けするリスクが高いため、ネット証券で低コスト投信を自ら選ぶのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
「投資信託はやめたほうがいい」という言葉の裏にある真実は、「手数料の高いぼったくりファンドを買い、短期で狼狽売りするやり方はやめたほうがいい」という点に集約されます。
ネット証券を活用し、信託報酬が極めて低い全世界株式や全米株式のインデックスファンドを、生活防衛資金を確保した上で淡々と毎月積み立てる。この基本原則を愚直に守り抜くことこそが、失敗を回避し資産形成を成功させる確実な道筋です。 (出典: 投資 信託 やめた ほうが いい(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。