通勤費の課税対象基準とは?手取り減の落とし穴と15万円ルール解説
毎月の給与明細に記載されている「通勤手当」。会社から支給される実費補填であるため、「全額非課税で受け取れるもの」と思い込んでいないでしょうか。しかし、税法上の規定を超える支給額や特定の利用形態においては、通勤費であっても課税対象となり、知らぬ間に所得税や住民税、さらには社会保険料の負担増を招いているケースが後を絶ちません。
国税庁の定める非課税枠の仕組みを正しく把握していないと、遠距離通勤やマイカー通勤、さらにはパート勤務における扶養判定において予期せぬ手取りの減少に直面します。本記事では、通勤費が課税対象となる具体的な基準や計算方法、見落としがちな社会保険の壁まで、徹底的な取材と実務データに基づいて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車やバスなどの公共交通機関は1ヶ月あたり「15万円」が非課税上限であり、超過分は給与所得として課税される。
- 要点2:マイカーや自転車通勤は「片道の通勤距離」に応じた非課税限度額が細かく設定されており、ガソリン代高騰に伴う過大支給分は課税対象になりやすい。
- 要点3:所得税で非課税であっても、社会保険料の算定基礎には通勤手当の全額が含まれるため、手取り額や「扶養の壁(106万・130万円)」に直結する。
【2026年最新】通勤費が課税対象になる基準とは?「全額非課税」の誤解を暴く
給与実務の現場において最も多い勘違いが、「会社から出る交通費はすべて非課税」という思い込みです。所得税法上、通勤費 課税 非課税 違いは明確に線引きされており、労働の対価ではない実費弁償的な性格を持つ範囲内でのみ非課税扱いが認められています。
公共交通機関を利用する場合の基本ルールは、「経済的かつ合理的な経路および方法」で通勤した際の運賃であり、電車定期代 非課税上限は1ヶ月あたり15万円と定められています。新幹線通勤や特急利用であっても、最も経済的・合理的と認められれば15万円の枠内までは非課税です。ただし、グリーン車の特別車両料金などは合理的な運賃とはみなされず、全額が課税給与として処理されます。
仮に遠距離通勤で通勤手当 15万円超えた場合、超過した金額分だけが給与所得に上乗せされ、通常の基本給と同様に源泉徴収の対象となります。たとえば1ヶ月の定期代が18万円支給された場合、15万円が非課税、差し引き3万円が課税対象として課税所得に加算される仕組みです。

【移動手段別】電車・マイカー・自転車の非課税限度額と課税判定テーブル
通勤手段によって非課税となる枠組みは大きく異なります。特にマイカーや自転車通勤の場合、公共交通機関のような一律15万円ではなく、国税庁が定める「片道の通勤距離」に応じたマイカー通勤 課税対象 基準が適用されます。
| 通勤手段 | 片道距離・条件 | 1ヶ月の非課税限度額 | 課税対象となる主なケース |
|---|---|---|---|
| 電車・バス等 | 最も経済的かつ合理的な経路 | 最高150,000円 | 15万円超過分、新幹線グリーン料金、非合理な遠回りルート |
| マイカー・原付 | 2km未満 | 全額課税(0円) | 支給された通勤手当の全額が課税給与に算入 |
| マイカー・原付 | 2km以上 10km未満 | 4,200円 | 会社独自規定で月1万円支給されている場合の差額5,800円 |
| マイカー・原付 | 10km以上 15km未満 | 7,100円 | ガソリン代補助金や定額手当の限度額超過分 |
| マイカー・原付 | 15km以上 25km未満 | 12,900円 | 高速道路利用料金の手当上乗せ分(合理性否認時) |
| マイカー・原付 | 55km以上 | 31,600円 | 上限31,600円を超える支給額全額 |
| 自転車 | 片道2km以上(距離区分別) | マイカー基準と同額 | 駐輪場代の実費手当と距離基準手当の合計超過分 |
見落とされがちなのが、自転車通勤 通勤手当 課税の取り扱いです。健康志向やエコ通勤の普及に伴い自転車通勤者が増えていますが、税務上の扱いはマイカー等の「交通用具使用者」と同一区分になります。片道2km未満の近距離通勤に対して月額数千円の手当が支払われている場合、その全額が課税対象となります。
【実態検証】給与明細から読み解く課税の罠と現場の混乱
企業の経理担当者や労務関係者の取材を進めると、テレワークと出社が混在するハイブリッド勤務が定着したことで、手当の精算ミスや課税トラブルが頻発している実態が浮かび上がります。
都内IT企業に勤める30代男性は、昨年の引っ越しを契機に思わぬ課税に直面した体験をこう語ります。「郊外の一軒家に移住し、新幹線と在来線を乗り継いで通勤するルートに変更しました。定期代が月額16万5,000円支給されるようになったのですが、給与明細を見たら所得税が数千円跳ね上がっていたのです。調べて初めて、上限15万円を超える1万5,000円分が毎月課税給与に算入されていたことを知りました。」
給与明細で見る課税・非課税の確認手順
手取り額の予期せぬ変動を防ぐためには、給与明細 通勤手当 課税確認方法を正確に把握しておく必要があります。
一般的な給与明細書の「支給項目」欄には、「通勤手当(非課税)」と「通勤手当(課税)」が別々に記載されています。もし非課税枠を超過している場合、その超過分は「課税支給合計」に合算され、通勤費 所得税 計算方法に基づき、基本給や残業手当と合算された課税対象額全体に対して所定の源泉徴収税率が掛けられます。

【盲点と誤解】社会保険料と「扶養の壁」に潜む二重課税リスク
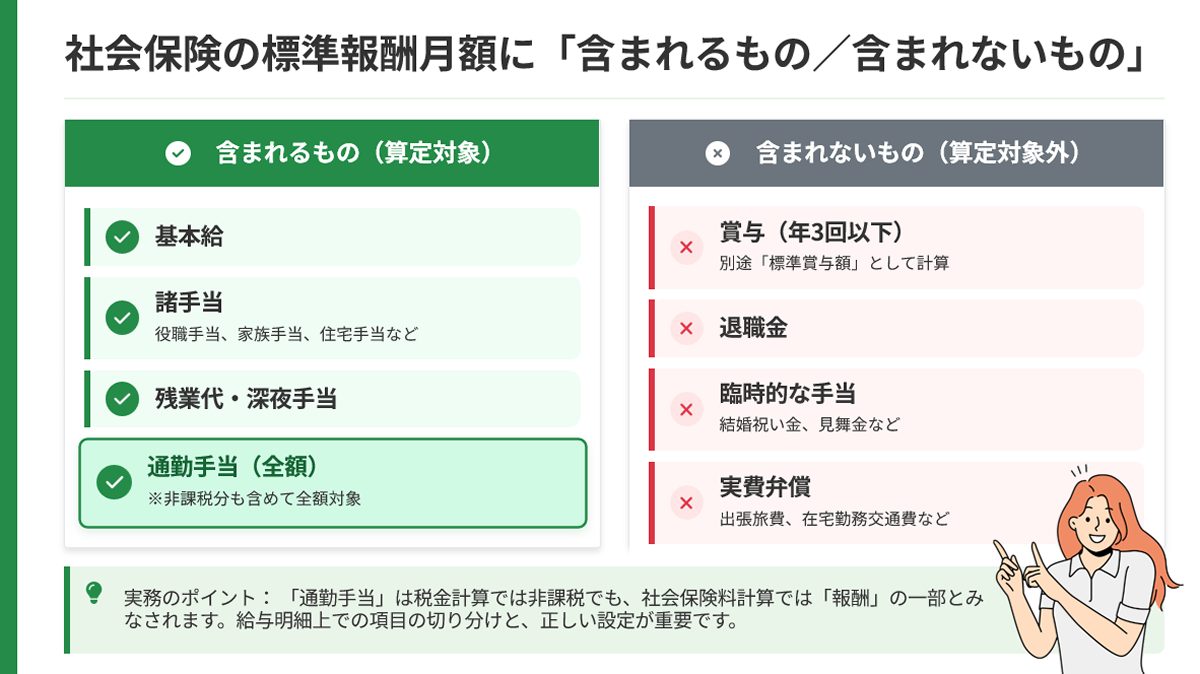
税金面以上に多くの家計へ深刻な影響を与えるのが、通勤費 社会保険料 課税対象という労働法の基本原則です。所得税法と社会保険各法(健康保険法・厚生年金保険法)では、「報酬」の定義が根本的に異なります。
所得税においては非課税限度額内であれば課税されませんが、社会保険においては通勤手当の全額が「労働の対償として受けるすべてのもの」として標準報酬月額の算定基礎に含まれます。つまり、通勤手当が高額になればなるほど標準報酬月額の等級が上がり、毎月天引きされる健康保険料、厚生年金保険料、雇用保険料が増加する構造になっています。
短時間労働者を直撃する「扶養の壁」の罠
パートやアルバイトとして働く主婦(夫)層にとって極めて重大なのが、パート 通勤手当 扶養の壁の計算基準です。
税法上の扶養判定(配偶者控除・配偶者特別控除など)では、非課税範囲内の通勤手当は年収計算(103万円の壁)に含まれません。しかし、社会保険上の扶養判定(130万円の壁)においては、非課税の通勤手当も含めた「年間の総収入見込み額」で判定されます。遠方のパート先で月1万5,000円の交通費支給を受けている場合、年間18万円が収入とみなされ、シフトを調整していたにもかかわらず扶養を外れてしまう悲劇が実際に発生しています。
【確定申告と自衛策】通勤費の過不足・特定支出控除の活用法
会社から支給される通勤手当が実際の運賃に満たない場合や、自腹で高額な通勤費を負担している給与所得者には、税法上の救済措置が存在します。それが通勤費 確定申告 書き方の知識を要する「給与所得者の特定支出控除」です。
特定支出控除とは、通勤費、転勤に伴う転居費、職務に必要な研修費や資格取得費などの合計額が、その年の「給与所得控除額の2分の1」を超える場合、確定申告を行うことでその超過額を給与所得控除後の金額から差し引くことができる制度です。
2026年最新 通勤費 控除ルールにおいても、会社からの支給額が実費よりも大幅に不足している場合、会社の証明書を添付して確定申告書第一表の「特定支出控除」欄に記入することで、払いすぎた所得税の還付を受けることが可能です。申請には領収書や乗車履歴の証明、事業主の証明書が必須となるため、計画的な書類管理が求められます。
【プロの結論】手取りを守るための労務リテラシーと自己防衛基準
手当や福利厚生は「もらえるものは多いほど得」と考えがちですが、税制と社会保険制度が複雑に絡み合う現代の給与システムにおいては、その支給形態が手取りの逆転現象を招くリスクを孕んでいます。
手取り額を最大化し、制度の落とし穴を回避するためには、以下の基準で自身の通勤手当を総点検することが推奨されます。
- 即座に見直すべき人:マイカー・バイク・自転車で片道2km未満にもかかわらず手当を受け取っている人、片道2km以上だが実支給額が国税庁の距離別限度額を超えている人、月額定期代が15万円を超える遠距離通勤者。
- 扶養内で働くパート勤務者:社会保険の130万円判定に「交通費全額」が算入されているか確認し、月額換算で10万8,333円(130万円÷12ヶ月)を超えないようシフト調整を行っている人。
- 現状維持で問題ない人:公共交通機関を利用し、月額15万円以内で最も合理的・経済的な経路の定期代が実費支給されている一般会社員。
【通勤費 課税対象】に関するよくある質問(FAQ)
Q1:新幹線通勤の特急料金は非課税になりますか?
A1:新幹線の特急料金は、通勤のための「最も経済的かつ合理的な経路・方法」と認められる場合、月額15万円の非課税限度額の範囲内であれば非課税として処理されます。ただし、グリーン料金やグランクラス料金などの特別車両料金は合理的な運賃とは認められず、全額が課税対象になります。
Q2:マイカー通勤のガソリン代が値上がりして手当が増額された場合、税金はどうなりますか?
A2:ガソリン価格の高騰に合わせて会社が手当を引き上げた場合でも、国税庁が定める「片道の通勤距離別非課税限度額」を超えて支給された部分はすべて課税対象(給与所得)となります。会社の支給基準額が税法上の限度額を上回っていないか確認が必要です。
Q3:出張旅費や営業交通費も月15万円の制限に含まれますか?
A3:含まれません。通勤手当(自宅と勤務地の往復)と、業務遂行のために移動する出張旅費や営業交通費(旅費交通費)は税務上完全に別物です。業務上の移動にかかる実費は「旅費交通費」として全額非課税で精算されます。
まとめ:通勤手当の課税リスクを見極めて手取りを守る
通勤手当は「全額非課税の実費弁償」という単純なものではなく、移動手段に応じた上限額や距離区分による細かな課税ラインが引かれています。公共交通機関における15万円の上限ルールや、マイカー・自転車通勤の距離別基準を超過した分は、通常の給与と同様に所得税・住民税が課されます。
さらに見過ごせないのが社会保険料への影響です。所得税が非課税であっても社会保険では全額が報酬として算定されるため、手当の支給方法によっては社会保険料が引き上がり、パート勤務者の「扶養の壁」を突破してしまうリスクが存在します。まずはご自身の給与明細を確認し、手当の内訳と税制のルールを正しく把握して賢明な家計防衛を図りましょう。 (出典: 通勤 費 課税 対象(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。