粉飾決算とは?手口や罪の重さから発覚の理由・有名事例まで徹底解説
企業の決算発表が相次ぐ時期、ニュース速報で突如として報じられる企業の不正会計問題。企業の経営実態を意図的に良く見せかける「粉飾決算」は、株主や取引先、金融機関を欺く重大な背信行為であり、市場の信頼を根底から揺るがす違法行為です。2026年現在も、コーポレートガバナンス(企業統治)の厳格化が進む一方で、巧妙化する不正の手口と監査体制の攻防が続いています。
業績の低迷を隠すための「わずかな数字の操作」がやがて雪だるま式に膨らみ、最終的に巨額の追徴課税、上場廃止、そして経営陣の逮捕や企業の倒産へと発展するケースは後を絶ちません。なぜ企業は破滅への道と知りながら粉飾に手を染め、どのようにして不正は暴かれるのか。そのメカニズムと現場の実態に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:粉飾決算は業績を過大に見せる不正会計であり、税金を減らす目的で利益を少なく見せる「逆粉飾」とは目的が異なる。
- 要点2:架空売上や循環取引などの手口で一時的に取り繕っても、キャッシュフローの枯渇や内部告発、監査の高度化によって確実に露見する。
- 要点3:金融商品取引法違反や詐欺罪、特別背任罪に問われ、最高で懲役10年・多額の罰金が科されるだけでなく、信用の失墜から即座に倒産へ直結する。
【基礎知識】粉飾決算とは何か?逆粉飾決算との違いと企業が手を染める背景
粉飾決算とは、企業が自社の財政状態や経営成績を実際よりも良く見せかけるため、意図的に虚偽の財務諸表を作成・開示する違法行為を指します。貸借対照表(B/S)や損益計算書(P/L)の数値を歪め、赤字を黒字に見せかけたり、利益を大幅に水増ししたりする行為が典型例です。
粉飾決算と対比される概念として知られるのが「逆粉飾決算(ぎゃくふんしょくけっさん)」です。両者は数字を操作する点では共通していますが、その動機と手口の方向性が正反対に位置します。
- 粉飾決算(利益の過大計上):銀行からの融資維持・獲得、株価の下落防止、上場維持基準のクリア、経営陣の保身や役員報酬の維持を狙い、利益を実際より多く見せかける。
- 逆粉飾決算(利益の過小計上・脱税目的):本来得た利益を意図的に隠蔽・圧縮し、法人税などの納税額を不当に低く抑えたり、社外秘の裏金を捻出したりする目的で行われる。税務署の税務調査によって厳しく追及される。
上場企業・非上場企業を問わず、粉飾決算に手を染める直接のトリガーは「資金調達の途絶への恐怖」です。銀行からの借入条件(財務コベナンツ)に抵触し、一括返済を求められる事態を回避しようとする焦りが、経営陣を不正の泥沼へと引きずり込みます。
なぜバレるのか?粉飾決算が暴かれる決定的なメカニズムと内部告発の現実
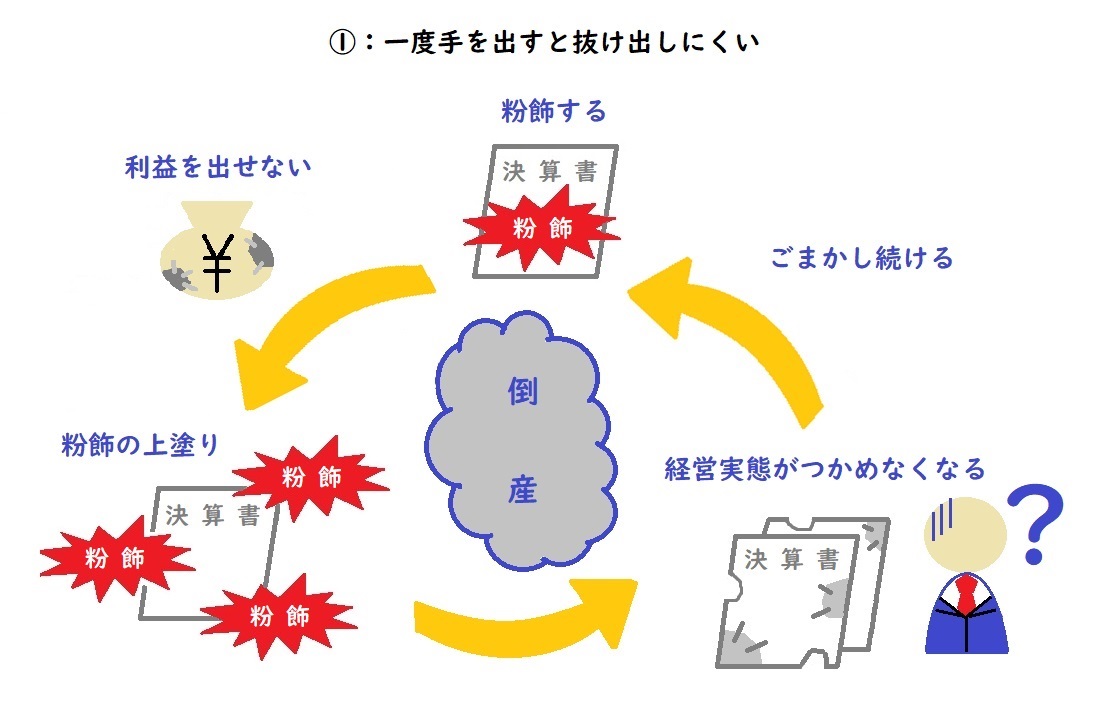
「一度始めた粉飾は、止めることができない」と多くの会計専門家や検察関係者が口を揃えます。帳簿上の利益をいくら膨らませても、実際の銀行口座にある現預金(キャッシュ)は1円も増えないためです。
粉飾決算が最終的に白日の下に晒される経路には、構造上避けられない決定的なパターンが存在します。
第一の要因は、「営業キャッシュフローと利益の異常な乖離」です。損益計算書上で数十億円の営業利益を計上しているにもかかわらず、営業活動によるキャッシュフローが恒常的にマイナスを示している場合、回収できない架空の売掛金が滞留している動かぬ証拠となります。金融機関の審査部や外部アナリストのスクリーニングにより、不自然な資金繰りの歪みが浮き彫りになります。
第二の要因が、監査法人と会計監査による厳格な突合審査です。近年はAIを活用した取引データの異常検知や、取引先に対する残高確認書の回収率・筆跡の精査、サプライチェーン全体を跨ぐトランザクションの追跡が飛躍的に高度化しています。監査法人が適正意見を拒否、あるいは辞任した段階で、市場に強い疑念が走ります。
そして決定打となるのが、現場担当者からの内部告発(公益通報)です。過去の不正調査報告書によると、決算期末の深夜に「数字合わせ」を強要された経理部員や、実体のない伝票を回送させられた営業担当者が、自浄作用を求めて証券取引等監視委員会(SESC)や監査役、報道機関へ告発資料を持ち込む事例が発覚の引き金となっています。
【手口一覧】循環取引と架空売上の罠|巧妙化する会計不正の実態
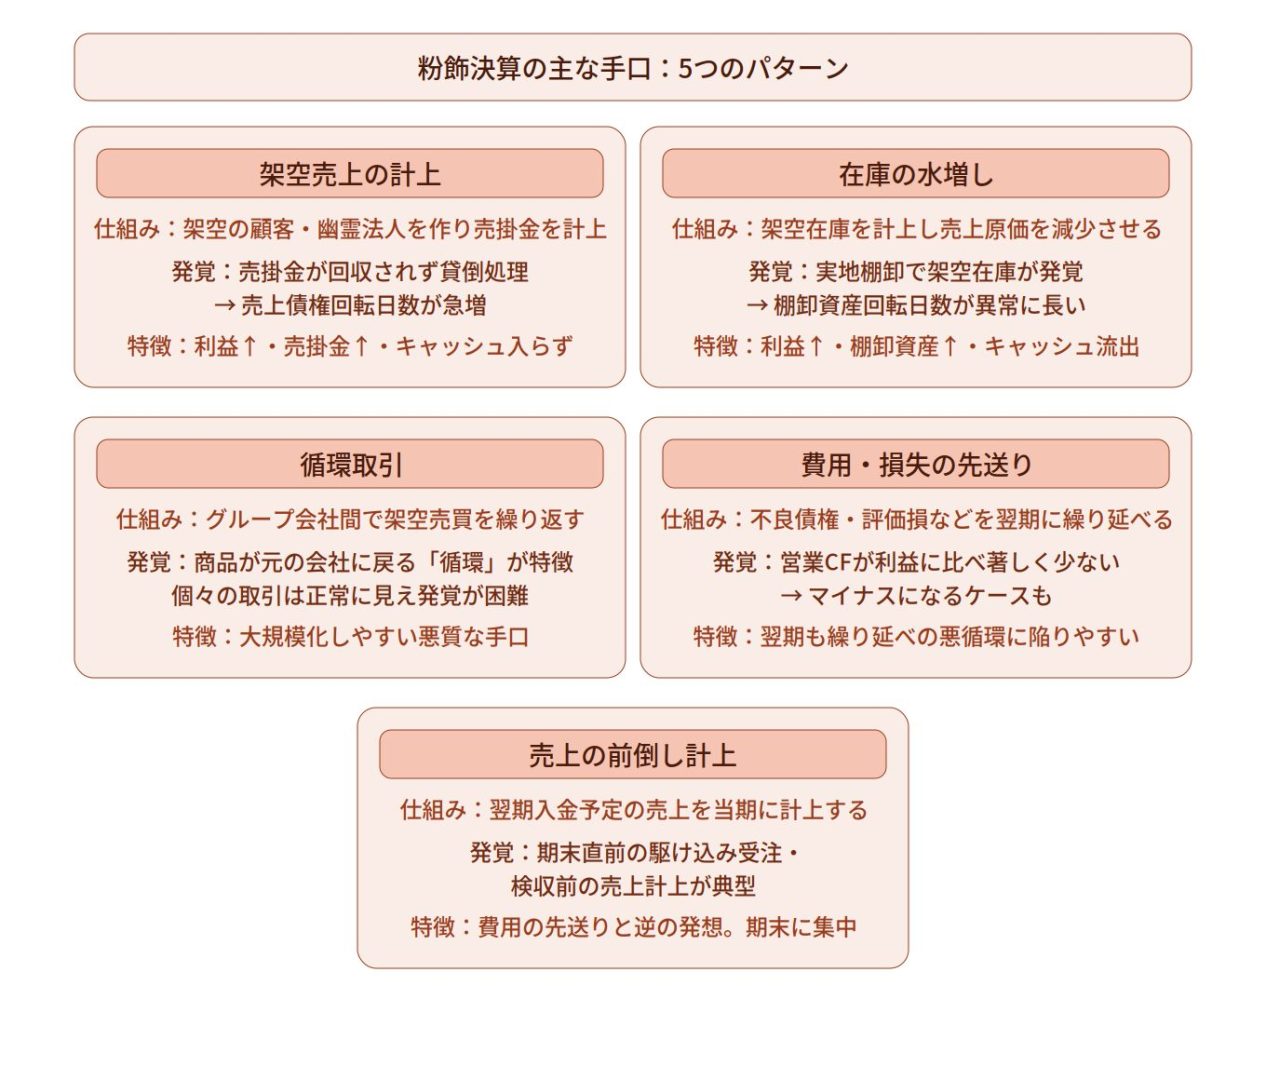
粉飾決算の手口は、時代の経過とともに巧妙化してきました。しかし、その根本的な手口を分解すると、主に以下の類型に集約されます。
1. 架空売上の計上と押し込み販売
実在しない顧客に対して請求書を発行して売上をでっち上げる「架空売上」や、期末直前に取引先の同意なく商品を一方的に送りつけ、翌期早々に返品処理を行う「押し込み販売」です。帳簿上は売掛金と売上が急増しますが、代金が回収されることはないため、期を追うごとに売掛金の回収期間(売上債権回転期間)が異常に長期化します。
2. 循環取引(クロス取引・スルー取引)
複数の企業が通謀し、実態のない商品やソフトウェアの転売を環状(A社→B社→C社→A社)に繰り返す手法です。中間に入る企業はマージンを得て、主導企業は見かけ上の売上高を巨額に膨らませます。ITソリューション、電子部品、広告枠など、物理的な現物移動が目に見えにくい商材で頻発する傾向があります。
3. 棚卸資産(在庫)の水増し計上
期末の在庫評価額を過大に見積もることで、売上原価を圧縮し、計算上の売買総利益(粗利)をかさ上げする手口です。「売上原価 = 期首在庫 + 当期仕入 - 期末在庫」という会計の基本構造を悪用し、実体のない倉庫の在庫を計上したり、不良在庫の減損処理を意図的に見送ったりします。
4. 費用の先送りと負債の隠蔽(簿外債務)
当期に発生した経費や損失を、資産の科目(前払費用や仮払金、ソフトウェア仮勘定など)へ付け替えて翌期以降に繰り延べる手口です。また、多額の債務保証や子会社が抱える損失を連結財務諸表の範囲外に放置する「飛ばし」行為もこれに該当します。
【比較データ】過去の有名事例一覧と問われた刑事責任・罪の重さ
粉飾決算は単なるルール違反ではなく、市場経済のルールを破壊する犯罪行為です。過去に日本を揺るがした有名企業の不正会計事案を比較・整理したデータは以下の通りです。
| 企業名・事案 | 不正手口の要点 | 適用法令・問われた罪 | 市場・経営への結末 |
|---|---|---|---|
| カネボウ (2000年代半ば発覚) | 連結対象子会社を利用した損失飛ばし、在庫水増しによる約2,000億円超の粉飾 | 旧証券取引法違反(有価証券報告書虚偽記載) | 上場廃止、産業再生機構による支援、監査法人解散の契機に |
| オリンパス (2011年発覚) | バブル崩壊期の巨額投資損失を海外ファンドを経由して10年以上にわたり簿外隠蔽 | 金融商品取引法違反(有価証券報告書虚偽記載) | 歴代経営陣に有罪判決・巨額の損害賠償請求、ガバナンス全面刷新 |
| 東芝 (2015年発覚) | 「チャレンジ」と称する過大な必達目標の下、工事進行基準や原価計算を意図的に操作 | 金融商品取引法違反(課徴金納付命令・約73億円) | 歴代3社長辞任、財務体質悪化による巨額損失計上、最終的に非公開化へ |
| 中小・新興企業における融資詐欺 | 架空売上の計上や債務超過隠しを行い、金融機関から不正に融資を引き出す | 刑法上の詐欺罪、会社法上の特別背任罪 | 金融取引停止、経営陣の実刑判決、破産・連鎖倒産 |
粉飾決算に関与した経営陣には、極めて重い法的制裁が待ち受けています。
上場企業の場合、有価証券報告書虚偽記載による金融商品取引法違反として、個人には10年以下の懲役もしくは1,000万円以下の罰金(またはその併科)、法人には最大7億円の罰金が科されます。さらに、決算書を偽って銀行から融資を取り付けた行為は刑法第246条の「詐欺罪」(10年以下の懲役)を構成し、会社に損害を与える目的で不正を行った場合は会社法第960条の「特別背任罪」が適用され、実刑判決となるケースが極めて多く見られます。
決算書の歪みを見破るプロの視点|粉飾決算見抜き方と倒産リスクの察知法
粉飾決算は巧妙に隠蔽されているように見えても、財務諸表の各科目をクロスチェックすることで、その異常値を察知することが可能です。取引先のリスク管理や株式投資において必須となる代表的な見抜き方を解説します。
1. 売上債権回転期間の急激な伸長
「売上債権(売掛金・受取手形) ÷ 月商」で算出される回転期間を過去3〜5年で比較します。売上の伸び率を大幅に上回るペースで売掛金が増加している場合、代金回収ができていない架空売上や押し込み販売の兆候です。
2. 売上原価率の不自然な低下と棚卸資産の急増
同業他社や過去のトレンドと比較して、売上高が横ばい・減少しているにもかかわらず在庫(棚卸資産)だけが膨らんでいる企業は要注意です。売上原価を意図的に引き下げて見かけの利益を作っている可能性を疑う必要があります。
3. 営業利益と営業キャッシュフローの長期的乖離
最も確実性の高いシグナルです。損益計算書で黒字を計上していても、営業キャッシュフロー計算書の数字が2期以上連続でマイナスになっている場合、いわゆる「黒字倒産」の秒読み段階に入っているリスクがあります。事業活動で現金を生み出せていない証左です。
4. 監査法人の頻繁な交代や「強調事項」の記載
短期間に監査法人が何度も交代している企業や、独立監査人の監査報告書に「継続企業の前提に関する注記(GC注記)」や「強調事項」が付されている場合は、会計方針を巡って監査人と激しい対立が生じているシグナルとなります。
【プロの結論】組織的同調圧力が生む企業犯罪の心理構造とステークホルダーの防衛策
粉飾決算の本質を追究すると、それは単なる計算ミスや会計ルールの曲解ではなく、「過剰な組織的同調圧力」と「絶対服従の企業風土」が生み出す組織犯罪であることが浮き彫りになります。
「この目標を達成できなければ部署が潰れる」「今期だけ乗り切れば来期に取り戻せる」という経営層の根拠なき楽観論(正常性バイアス)と現場への過度なノルマ圧力が、従業員に不正を強要する温床となります。一度不正のレールに乗ってしまうと、関係者全員が共犯関係に陥り、自浄作用が完全に麻痺してしまいます。
【プロの結論】取引先・投資先として付き合うべき企業/距離を置くべき企業の判断基準
- 信頼できる健全な企業の条件:
- 損益の増減理由とキャッシュフローの連動性が適時開示で論理的に説明されている
- 社外取締役や監査等委員会が独立した立場で機能し、ネガティブ情報の開示が迅速である
- 同業他社の水準と比較して各財務指標(原価率、棚卸回転率など)が極端に乖離していない
- 今すぐ警戒・見直すべき企業の兆候:
- 利益は右肩上がりであるにもかかわらず、手元資金が枯渇し短期借入金を繰り返している
- 実態の分かりにくいコンサルティング費用やソフトウェア資産、仮払金が急増している
- トップダウン経営が強烈で、現場からの異論を封じる閉鎖的なカルチャーが常態化している
【粉飾 決算 と は】に関するよくある質問(FAQ)
Q1:粉飾決算と単なる「会計上のミス(誤謬)」はどう見分けられますか?
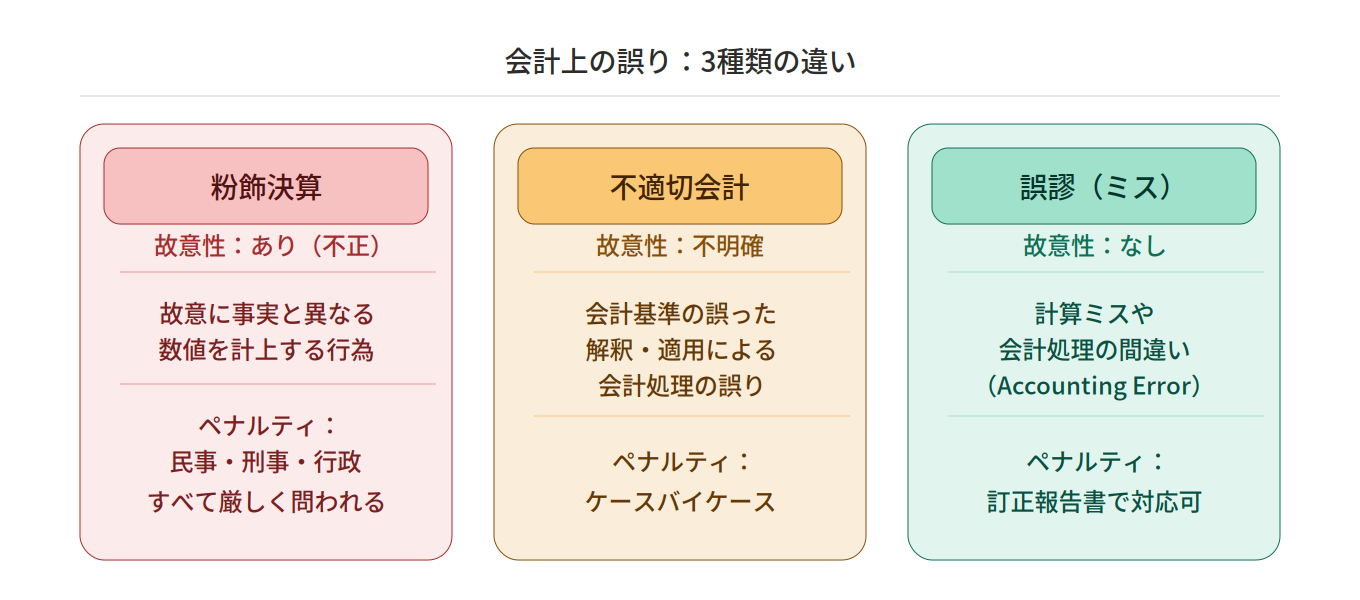
A1:最大の分水嶺は「不正を行う故意(意図)があったかどうか」です。帳簿の入力ミスや会計基準の解釈違いなど、客観的な過失であれば修正申告や過年度決算の訂正で処理されます。しかし、架空の伝票作成、取引先との通謀、二重帳簿の存在など、事実を隠蔽・偽装する工作が認められた場合は、明確に違法な「粉飾決算」と断定されます。
Q2:粉飾決算が発覚した場合、現場の経理担当者も逮捕されるのですか?
A2:経営陣の指示に従っただけであっても、不正の手口を主導的に考案・実行したり、証拠隠滅に加担したりした場合は、共犯(共同正犯や幇助犯)として刑事責任を追及される可能性があります。過去の判例でも、主導的役割を果たした経理部長などが有罪判決を受けた事例が存在します。
Q3:粉飾決算を行った企業は必ず倒産するのでしょうか?
A3:必ずしも100%倒産するとは限りませんが、極めて高確率で法的整理や事業再生に追い込まれます。粉飾が発覚すると、金融機関からの融資引き揚げ、取引先からの信用収縮(取引停止や現金取引への変更)、株価暴落による資金調達停止が一挙に押し寄せます。スポンサー企業による支援や産業再生ファンドの介入がない限り、自力での事業継続は極めて困難です。
まとめ:粉飾決算の兆候を見極め、リスクから身を守るために
粉飾決算は、企業が一時的な体面や保身のために選択する最も危険な劇薬です。数字の偽装で時間を稼いでも、実態のない利益はキャッシュを生み出さず、傷口を致命的なレベルまで広げる結果にしかなりません。
2026年のビジネス環境においては、サプライチェーンの透明性や取引先の健全性を把握する能力が、企業防衛および投資防衛の生命線となります。華やかな売上高や見かけの営業利益の数字だけに惑わされず、キャッシュフローの動き、売掛債権や棚卸資産の推移に常に目を光らせることこそが、不正会計のリスクから身を守る確固たる手段です。 (出典: 粉飾 決算 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。