ハト派とタカ派の決定的な違いは?利上げ・為替相場への影響と見分け方
経済ニュースや市場レポートを開くと、毎日のように目にする「ハト派」「タカ派」という言葉。日銀の金融政策決定会合や米連邦準備制度理事会(FRB)の動向が報じられるたび、為替相場や株価がこの2つのスタンスに揺さぶられています。しかし、言葉自体は知っていても、具体的な違いや自分たちの生活・資産にどう直結するのかまで正確に整理できている人は多くありません。
金融の世界において、この言葉は単なる派閥分けではなく、金利の行方、円高・円安の振れ幅、さらには住宅ローンや株価の行く末を左右する重大な暗号(シグナル)です。本稿では、政治・外交における語源から金融政策での決定的な違い、日銀総裁やFRB要人の発言からスタンスを見破る実践的なノウハウまで、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ハト派は景気配慮・金融緩和を重視し、タカ派は物価安定・インフレ抑制(金融引き締め・利上げ)を優先するスタンスを指す。
- 要点2:政治外交の「穏健派=ハト」「強硬派=タカ」から転じ、中央銀行の発言一つでドル円為替レートや株式市場が急変動する。
- 要点3:どちらが優れているかではなく、局面に応じた中央銀行のバランス感覚と要人発言の文脈を見抜くリテラシーが資産防衛の鍵を握る。
【基本の整理】ハト派とタカ派の決定的な違いとは?由来と意味を徹底比較
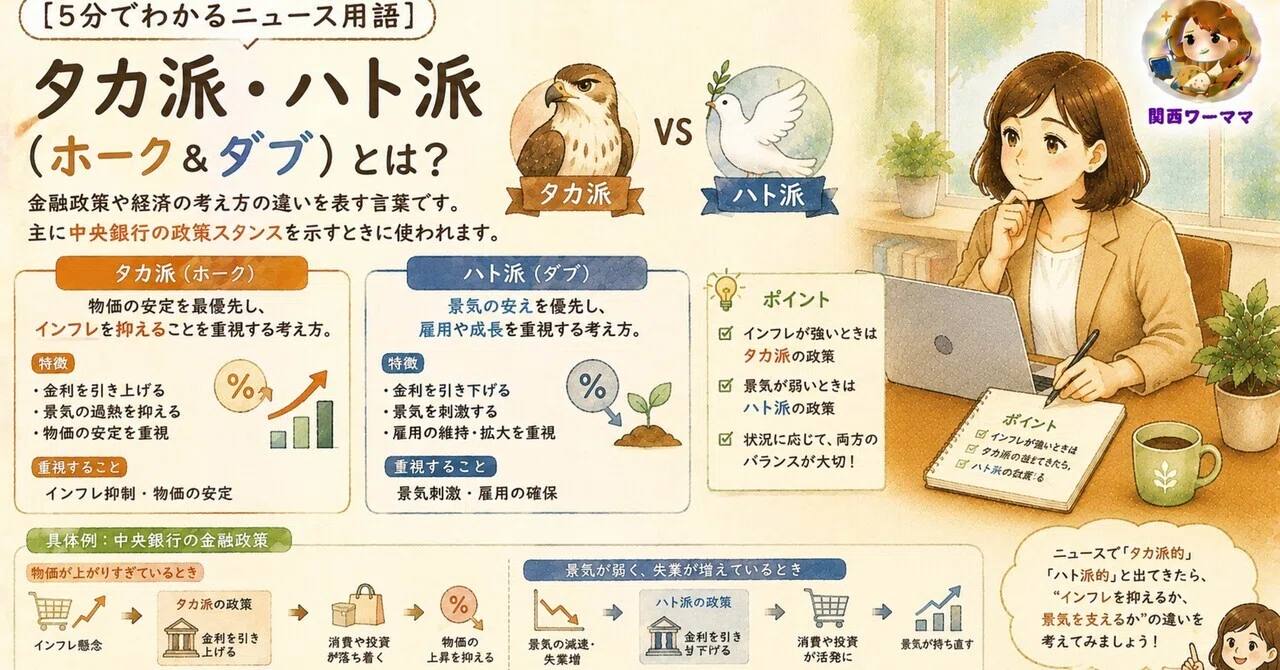
ニュースで頻出する「ハト派」と「タカ派」ですが、根本にある行動理念は正反対です。もともとは政治・外交分野における「穏健派」「強硬派」の対立軸を表す言葉として使われていました。
この表現の由来・語源は、1960年代のベトナム戦争期におけるアメリカ議会の対立に遡ります。軍備拡大や武力行使を辞さない好戦的なグループを肉食で攻撃的な猛禽類に見立てて「ウォーホーク(War Hawk=タカ派)」、外交交渉や対話による平和的解決を模索するグループを平和の象徴である鳥になぞらえて「ダブ(Dove=ハト派)」と呼んだのが定着のきっかけです。
これが現代の中央銀行による金融政策の領域に持ち込まれ、以下のような意味合いへと発展しました。
- ハト派(Dovish):景気の腰折れを防ぎ、雇用を守ることを最優先する。政策金利を引き下げ、市場にお金を潤沢に流す「金融緩和」に前向きな姿勢。
- タカ派(Hawkish):物価の過熱(インフレ)やバブルの発生を警戒する。政策金利を引き上げ、市場から過剰な資金を回収する「金融引き締め」を躊躇しない姿勢。
政治の世界では「平和協調か、主権防衛の強硬路線か」という思想信条の違いですが、金融政策の場では「景気優先か、物価安定優先か」という舵取りの違いを象徴しています。

中央銀行の金融政策で激変する市場|利上げ・利下げがもたらす為替と株価のリアル
中央銀行(日本銀行やFRB、ECBなど)がどちらのスタンスへ舵を切るかによって、為替相場や株式市場には正反対の圧力がかかります。投資家や市場参加者が金融政策決定会合の発表に固唾を呑むのは、金利の変動が資産価格を直接塗り替えるからです。
ハト派政策(金融緩和・利下げ)とタカ派政策(金融引き締め・利上げ)がもたらす市場への波及経路を比較整理したものが以下の対照表です。
| 項目 | タカ派(金融引き締め寄り) | ハト派(金融緩和寄り) | 編集部の見解・評価 |
|---|---|---|---|
| 政策金利の方向性 | 利上げ(0.25〜0.50%刻みで段階的引き上げ) | 利下げまたは低金利据え置きの継続 | 景気循環とインフレ率の攻防で局面交代が起きる |
| 為替相場への影響 | 通貨高要因(日銀タカ派なら円高、米FRBタカ派ならドル高) | 通貨安要因(日銀ハト派なら円安、米FRBハト派ならドル安) | 二国間の「金利差」の拡大・縮小が為替の主因 |
| 株式市場への影響 | 下落圧力がかかりやすい(企業の借入コスト増、バリュエーション調整) | 上昇要因になりやすい(過剰流動性、資金調達の容易化) | 業績相場か金融相場かによっても反応は二極化 |
| 家計・実生活への影響 | 預金金利の上昇、住宅ローン変動金利の上昇懸念 | 借入負担の抑制、インフレ継続による生活費負担増 | 金利上昇局面では借入の見直しが必須課題 |
為替相場を読み解くうえで肝要なのは、「日本のスタンス」単体ではなく「他国(特に米国)との相対的なスタンス差」です。たとえば、日銀が利上げを進めるタカ派姿勢を見せ、同時に米国のFRBが景気減速から利下げを意識するハト派姿勢へと傾けば、日米金利差の縮小を見越して一気に円高・ドル安へ振幅します。
【発言の解読術】日銀総裁とFRBパウエル議長のシグナルを見抜くプロの視点
為替ディーラーや機関投資家は、中央銀行のトップが発する記者会見の一言一句に神経を尖らせています。とりわけ日銀総裁やFRBパウエル議長の発言は、市場を1分間で数円単位、株価を数百円単位で動かす起爆剤です。
公の場で行われる記者会見や講演では、露骨に「来月利上げします」「当面緩和を維持します」と宣言することは稀です。代わりに、巧妙に練られた専門的レトリック(シグナル)が用いられます。日々の経済ニュースを読み解く際、次のキーワードの出現頻度に着目すると、発言がタカ派なのかハト派なのかが明瞭に見えてきます。
タカ派発言の典型パターン
- 「物価の基調的な上昇圧力が想定以上に根強い」
- 「目標達成の確度は着実に高まっている」
- 「過度な緩和状態の継続は、将来的な副作用リスクを伴う」
- 「データ次第(Data-dependent)で機動的に追加措置を講じる余地がある」
これらの文言が出た場合、中央銀行は「物価の上振れ」に強い警戒感を持っており、利上げや資産圧縮を急ぎたい本音が透けて見えます。
ハト派発言の典型パターン
- 「先行きの不確実性は依然として極めて高い」
- 「賃金と物価の好循環をなお慎重に見極める必要がある」
- 「性急な政策変更が景気の回復基調を損なうリスクを警戒すべき」
- 「金融環境は十分に緩和的な状態を維持することが適切」
こうした言い回しが繰り返される場合、たとえ数字上の物価が上昇していても、「まだ利上げには踏み切らない」「景気支援の手を緩めない」という強い意志の表明となります。
【実態検証】「ハト派=正義」は本当か?市場の誤解と投資家が陥る落とし穴
個人投資家や一般生活者の間には、長らく「ハト派=株高をもたらす味方、タカ派=市場に冷や水を浴びせる敵」という短絡的なイメージが存在してきました。緩和的でお金が借りやすく、株価が上がりやすい環境のほうが心地よく感じられるからです。
しかし、これは極めて危険な思い込みです。歴史的に見ても、中央銀行がハト派姿勢に固執しすぎた結果、後戻りできないインフレ高騰や通貨の暴落を招いた事例は枚挙にいとまがありません。
為替市場関係者やエコノミストの取材でも、「ハト派姿勢の長期化は麻薬のようなもの」という指摘が度々聞かれます。低金利を放置し続ければ、通貨の価値が急速に毀損され、激しい円安による輸入コスト爆発が家計と中小企業を直撃します。実際に日本でも、実質賃金が物価上昇に追いつかない痛みを経験しました。
反対に、タカ派の金融引き締めは短期的に株価調整の痛みを伴うものの、「インフレを退治し、将来の持続的な経済成長軌道を整えるための外科手術」です。タカ派的な利上げが断行できるということは、裏を返せば「その国の経済が利上げの負荷に耐えられるほど底堅い」という信認の証でもあります。
【プロの結論】市場心理と意思決定から読み解く個人投資家の生存戦略
行動経済学の知見では、市場参加者は往々にして「アンカリング効果(過去の超低金利水準への過度な執着)」や「確証バイアス(自らのポジションに都合のよい発言ばかりを拾い集める心理)」に陥ります。会見の一部だけを切り取ったネット上の断片情報に飛びつくと、大局を見失うリスクが高まります。
不透明な相場環境において、ハト派・タカ派の動向をどう資産形成の羅針盤にすべきか、明確な行動指針を提示します。
タカ派局面(利上げサイクル)で有利に立ち回れる人
- キャッシュポジションを確保し、預金や短期国債の利回り恩恵を受けられる人
- 高PERのグロース株に偏らず、財務基盤が強固なバリュー株や利息収入の伸びる金融株を選別できる人
- 変動金利型の借入残高が少なく、金利上昇による返済増の打撃を受けにくい人
ハト派局面(緩和・利下げサイクル)で資産を伸ばしやすい人
- 長期的なイノベーション企業や指数連動型インデックスファンドを積立保有している人
- 低金利環境を活用してレバレッジや設備投資、不動産投資を拡大できる事業者
- 過度なインフレヘッジとしてゴールド(金)や外貨建て資産を適切に分散保有している人
重要なのは「どちらが良いか」という二者択一ではありません。中央銀行のトーンが「ハトからタカへ」、あるいは「タカからハトへ」とシフトする“政策の転換点(ピボット)”のシグナルをいかに早く検知し、自身の資産配分を適応させられるかが成否を分けるのです。
【ハト派・タカ派】に関するよくある質問(FAQ)
Q1:日銀総裁やFRB議長自身が、途中で「タカ派」から「ハト派」へ変わることはありますか?
A1:頻繁に起こります。要人個人の性格ではなく、経済指標(消費者物価指数、雇用統計、GDP成長率など)のデータに基づいて政策判断が下されるためです。インフレが沈静化すれば筋金入りのタカ派でもハト派(利下げ容認)に転じますし、景気が過熱すればハト派と目されていた人物がタカ派の急先鋒へと豹変することもあります。
Q2:ニュースで聞く「タカ派的な利下げ」とはどういう意味ですか?
A2:行動自体は「利下げ(ハト派的アクション)」を行うものの、会見や声明文では「今回は予防的な措置であり、ここから連続的な利下げを行う予定はない」「インフレ警戒を解いていない」といった引き締め的なトーンを強調する状況を指します。市場の過剰な緩和期待を牽制し、バブル形成を防ぐための高度な情報伝達(アナウンスメント効果)です。
Q3:住宅ローンを組んでいる一般生活者にとって、どちらの動向を注視すべきですか?
A3:変動金利を利用している、あるいは検討している場合は「タカ派への傾斜」に警戒が必要です。日銀の短期政策金利引き上げは、銀行の短期プライムレートを通じて変動金利の上昇へ直結します。一方、固定金利は市場の長期金利(10年国債利回り)に先行して連動するため、中央銀行が将来利上げするだろうというタカ派的観測が高まった段階で上昇し始めます。
まとめ:金融シグナルを読み解き変化の時代を勝ち抜く
「ハト派」と「タカ派」という比喩は、一見すると専門家同士の難解なジャーゴンに見えるかもしれません。しかしその実態は、私たちの給与、物価、住宅ローン、そして投資リターンに直結するお金の蛇口の開閉シグナルそのものです。
日銀やFRBの発信からタカ派・ハト派の微細なニュアンスを読み取れるようになれば、毎日の経済ニュースは単なる事実の羅列から、確度の高い未来の羅針盤へと変わります。表面的な株価の上げ下げに惑わされることなく、発言の行間にある本質を見極め、堅実な資産防衛と運用戦略を築いていきましょう。 (出典: ハト 派 タカ 派(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。