住宅ローン完済後の抵当権抹消手続き|放置リスクと自分でやる全手順【2026】
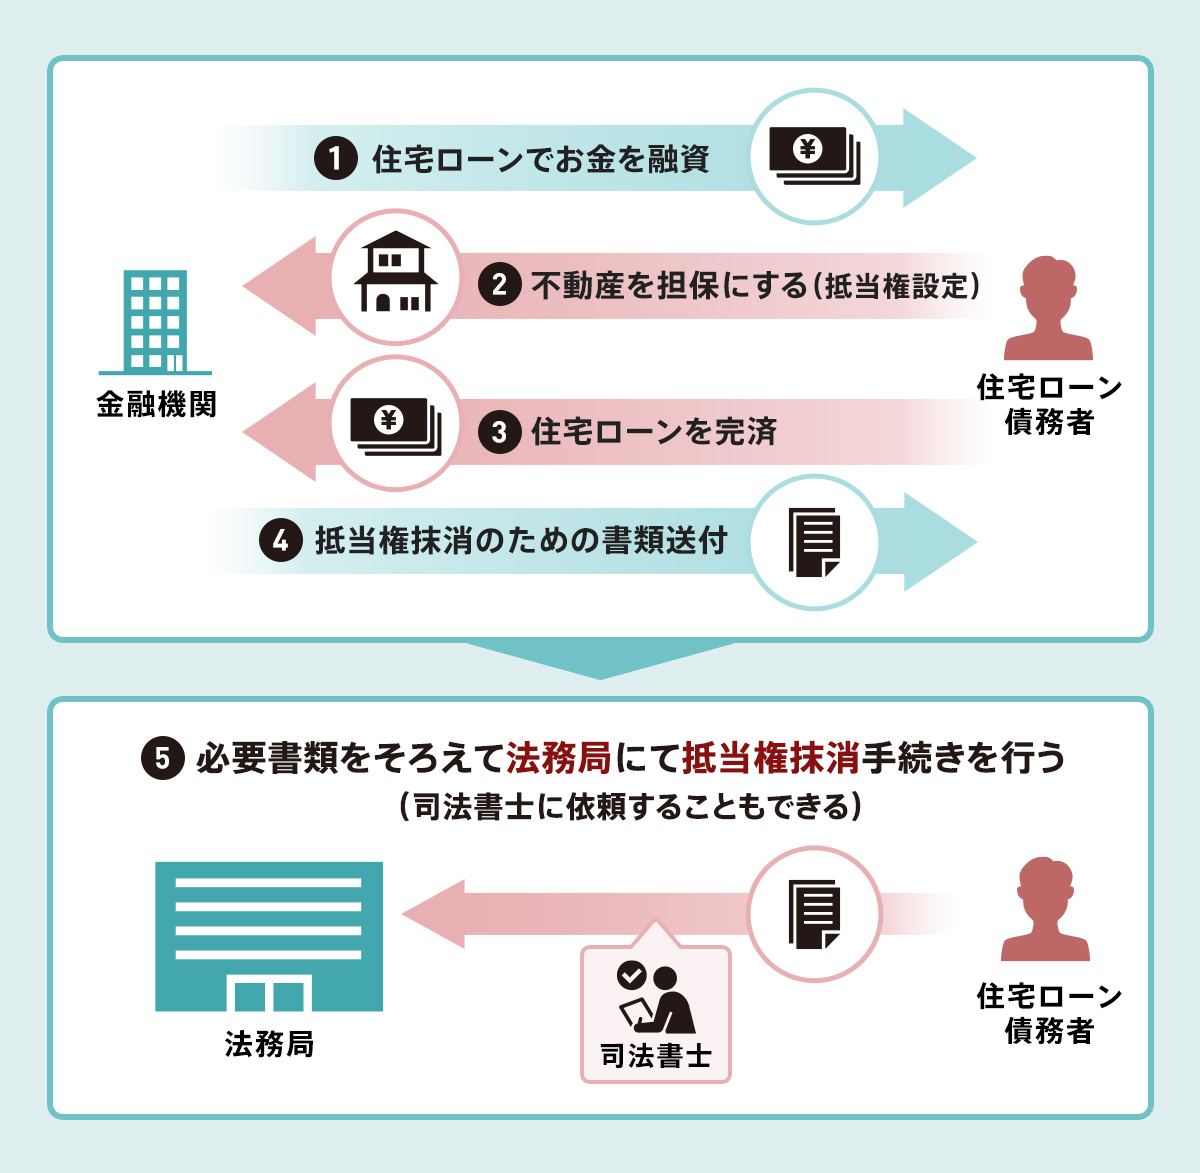
長年払い続けた住宅ローンをようやく完済したとき、誰もが大きな達成感と安心感に包まれます。しかし、金融機関から送られてくる「抵当権抹消書類一式」の封筒を手にして、そのまま引き出しの奥へしまい込んでいないでしょうか。実は、住宅ローンを全額返済しても、法務局の登記簿に記載された「抵当権」が自動的に消えることはありません。
不動産登記制度改革が進む2026年現在、登記手続きの放置に対する行政や金融機関のチェックは一段と厳格化しています。放置することで生じる具体的な金銭的・時間的リスクから、法務局へ出向いて自分で手続きを完結させる具体的なステップ、費用を最小限に抑える方法まで、現場の実務データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ローン完済後も自動で抵当権は消滅せず、自分で法務局へ申請するか司法書士へ委任する必要がある。
- 要点2:放置すると金融機関の代表者変更や委任状の期限切れ、2026年施行の住所変更登記義務化と絡んで追加費用が発生する。
- 要点3:不動産1個あたり登録免許税1,000円+実費のみで申請可能であり、シンプルな物件なら自力手続きで十分節約できる。
【実態検証】ローン完済後の抵当権抹消を放置するとどうなる?現場が明かす決定的リスク
「完済したのだから、実質的な借金はゼロ。わざわざ登記を変えなくても実害はないのでは?」と考える方が少なくありません。しかし、法務省や不動産仲介の現場からは、放置によって思わぬトラブルに巻き込まれる事例が日々報告されています。
法的な観点から言うと、住宅ローン完済に伴う抵当権抹消に明確な期限は定められていません。しかし、実務上は「放置することのデメリット」が極めて大きく、放置期間が長引くほど解決のためのコストが跳ね上がります。
実際に登記現場やSNS・相談掲示板で多く見られるトラブル事例には、次のようなものがあります。
- 金融機関の書類が無効・再発行になる:銀行から送られてくる「登記事項証明書」や「代表者事項証明書」には発行から3ヶ月という有効期限(法務局提出時の要件)が関係する場合があり、長期間放置すると代表者の交代や銀行の統廃合に伴う追加書類の取得が必要になります。
- 不動産の売却や住み替えが即座にできない:家を売却したりリバースモーゲージを活用したりする際、抵当権が付いたままでは契約が成立しません。買い手が見つかっても抹消登記に手間取り、契約破棄の危機に陥るケースがあります。
- 相続が発生した際に手続きが複雑化する:名義人が亡くなった場合、抵当権抹消の前に「相続登記」を完了させる必要が生じ、関係する相続人全員の戸籍収集や遺産分割協議が必要となるなど、子世代へ重い負担を先送りすることになります。
【2026年最新】費用相場と登録免許税の計算ルール|自分でやるvs司法書士
抵当権抹消手続きにかかる費用は、「自分で申請する場合」と「司法書士に依頼する場合」で大きく異なります。手続きの構造自体は非常にシンプルであるため、まずは費用の内訳と相場感を把握しておきましょう。
自分で手続きを行う場合の法定費用は、登録免許税と事前・事後の確認書類取得費用のみです。抵当権抹消の登録免許税の計算方法は「不動産1個につき1,000円」です。例えば、「土地1筆+建物1棟」の一般的な一戸建てであれば、合計2,000円の登録免許税(収入印紙)で済みます。マンションの場合は、専有部分の建物に加えて敷地権(土地の持分)が複数個に分かれているケースがあり、その個数分の税額がかかります。
| 項目 | 自分でやる場合 | 司法書士に依頼する場合 | 編集部の見解・評価 |
|---|---|---|---|
| 登録免許税(国税) | 不動産1個につき1,000円 (戸建て標準:2,000円) | 不動産1個につき1,000円 (実費として同額請求) | 国税のため誰が申請しても同一金額。 |
| 専門家報酬 | 0円 | 15,000円〜25,000円前後 (事務所により異なる) | 平日に時間が取れない方や転居履歴が多い方は依頼価値あり。 |
| 登記事項証明書等 | 約1,000円〜1,500円 (確認・完了後の謄本取得) | 実費加算(約1,500円〜2,000円) | オンライン請求を活用すれば1通数百円程度に圧縮可能。 |
| 総費用の目安 | 約3,000円〜5,000円 | 約18,000円〜30,000円 | 自力申請なら約1.5万〜2.5万円の節約効果が見込める。 |
迷わず集められる!抵当権抹消の必要書類一覧と銀行から届く封筒の仕分け術
ローン完済後、約1〜2週間で銀行や保証会社から簡易書留などで書類一式が送付されます。普段見慣れない公的書類が多く戸惑いやすいですが、中身を正確に仕分けできれば申請準備の8割は完了したと言えます。
手元に届く代表的な抵当権抹消の必要書類と、その役割は以下の通りです。
- 登記済証 または 登記識別情報通知:金融機関が抵当権を設定した際、法務局から発行された権利証にあたる最重要書類です。暗証番号部分に目隠しシールが貼られている場合がありますが、剥がさずにそのまま保管してください。
- 登記原因証明情報(解除証書・弁済証書など):「ローンが全額返済され、抵当権が消滅した」という事実を証明する書類です。物件情報や名義人が空欄になっている場合は、登記事項に合わせて自身で記入します。
- 金融機関の委任状:金融機関側が「担保抹消の手続きを登記権利者(あなた)に委任します」という代理権授与の証明書です。
- 金融機関の資格証明書(代表者事項証明書・登記事項証明書など):会社法人等番号が記載されていれば、現在は法務局のシステム上で会社情報を確認できるため、添付を省略できるケースが増えています。
万が一「登記識別情報(権利証)」を紛失していた場合のリカバリー策
「完済書類を受け取ったまま数年間放置し、中に入っていた登記済証(登記識別情報)を紛失してしまった」という相談も現場では少なくありません。結論から言えば、紛失していても抵当権抹消登記は可能です。法務局から金融機関へ意思確認の書面を送付する「事前通知制度」を利用するか、司法書士に「本人確認情報」を作成してもらうことで抹消手続きを進められます。ただし、金融機関側の追加協力が必要となり手続き期間が長引くため、書類が手元にあるうちに速やかに申請することが鉄則です。

【徹底図解】自分でやる抵当権抹消登記|申請書の書き方から法務局窓口・オンライン申請まで
書類が揃ったら、登記申請書を作成して管轄の法務局へ提出します。手続きの方法には「法務局の申請窓口へ直接持参」「郵送申請」「オンライン申請」の3つの選択肢があります。
初心者にとって最も確実でミスが少ないのは、「申請書を作成して法務局の窓口に直接提出する」または「郵送申請する」方法です。オンライン申請(登記・供託オンライン申請システム)も提供されていますが、マイナンバーカードによる電子署名や専用ソフトの設定が必要となり、1回きりの手続きとしてはかえって設定のハードルが高いと感じる方が多いのが実情です。
登記申請書の書き方とまとめ方の基本
法務局の公式ウェブサイトから「抵当権抹消登記申請書」のテンプレート(Word/PDF形式)をダウンロードし、以下の項目を正確に記載します。
- 登記の目的:「抵当権抹消」と記載します(順位番号が指定されている場合は「1番抵当権抹消」など)。
- 原因:ローンを完済した日付と「解除」または「弁済」を記載(例:「令和8年〇月〇日 解除」)。
- 権利者:不動産の所有者の現住所と氏名を記載し、認印を押印。
- 義務者:抵当権者(銀行や保証会社)の本店所在地、商号、代表者肩書・氏名、会社法人等番号を記載。
- 不動産の表示:登記簿謄本(登記事項証明書)に書かれている通りに、一字一句間違えずに土地の所在・地番・地目・地積、建物の家屋番号・構造・床面積を転記。
- 登録免許税の貼付:計算した金額分の収入印紙(郵便局や法務局内の印紙売り場で購入)を貼付台紙に貼り付けます。
書類の綴じ順は、上から「登記申請書」「登録免許税貼付台紙」「登記原因証明情報」「代理権限証明情報(委任状)」「資格証明書(必要な場合)」の順に重ね、左側をホチキスで2箇所留めます。登記識別情報は別の封筒に入れ、「登記識別情報在中」と表記して添付します。
一般に知られていない盲点とネットの誤解|2026年の登記義務化との関連性
ネット上のQ&AコミュニティやSNSでは、「銀行の書類さえ出せば一発で終わる」と安易に書かれていることがあります。しかし、現場の窓口で最も多い差し戻し理由が「登記簿上の住所と現在の住民票の住所が一致していない」という罠です。
住宅ローンを組んでマイホームを購入した際、引っ越し前の旧住所で登記を行っていたり、完済までの数十年間に転勤などで住所を移転していたりする場合、抵当権抹消の前に「登記名義人住所・氏名変更登記(名義人変更)」を挟まなければ法的に受理されません。
折しも不動産登記法の大改正により、2026年4月からは「住所・氏名変更登記の義務化」が施行されています。住所や氏名に変更があった日から2年以内の登記申請が法定義務となり、正当な理由のない放置には過料が科される規定が整備されました。抵当権を抹消するタイミングで現在の住民票上の住所と一致しているかを必ず確認し、ズレがある場合は住民票(または戸籍の附票)を添えて名義変更登記をセットで行う必要があります。

【プロの結論】自分で申請できる人・司法書士へ依頼すべき人の明確な判断基準
抵当権抹消手続きは、条件さえ整っていれば一般の方でも十分自力で完結できます。しかし、状況によっては専門家に任せた方がトータルで時間とコストを節約できるケースも存在します。迷った際は、以下の判断基準を参考にしてください。
自分でやるのが向いている人の条件
- 物件の権利関係がシンプル:購入時から名義人の変更がなく、土地と建物が単独所有(または夫婦の共有名義のみ)である。
- 購入時から現住所に変更がない:引っ越しや住居表示の実施による住所変更がなく、登記簿上の表記と現住所が完全に一致している。
- 平日に法務局へ行く、または郵送手続きの時間を取れる:書類の作成や確認に半日〜1日程度の時間を充てられる。
司法書士へ依頼したほうが安心な人の条件
- 転居を繰り返して住所の履歴追跡が複雑:本籍地からの戸籍の附票収集など、前提となる住所変更登記に手間がかかる。
- 名義人が既に亡くなっており相続が発生している:遺産分割や相続登記と並行して進める必要がある。
- 金融機関から書類を受け取ってから長期間放置していた:銀行の合併や商号変更、代表者交代が重なっており、提出書類の差し替えや再確認が必要である。
- 平日は仕事が多忙で、法務局との書類補正のやり取りが難しい:数万円の報酬を支払ってでも、ミスなく最短で終わらせたい。
【抵当権抹消手続き】に関するよくある質問(FAQ)
Q1:住宅ローンを完済したのに、なぜ銀行は自動的に抵当権を抹消してくれないのですか?
A1:抵当権の抹消登記は、不動産の所有者(登記権利者)と担保権者(登記義務者である金融機関)が共同で法務局へ申請するルールとなっているためです。銀行側は申請に必要な委任状や解除証書を契約者に交付することで義務を果たした扱いとなり、法務局への最終的な登記申請手続きは所有者自身が行う必要があります。
Q2:完済から数年間放置してしまい、銀行の代表者名が変わっていました。書類は使えませんか?
A2:基本的にはそのまま使用可能です。委任状に記載された当時の代表者が現在退任していても、委任状が作成された時点で正当な代表権を持っていれば法律上有効とみなされます。ただし、銀行の商号変更や合併が行われている場合は、別途「会社法人等番号」の確認や補足説明が必要になる場合があるため、管轄の法務局窓口へ事前相談することをおすすめします。
Q3:法務局への申請書類に不備があった場合、どのような対応になりますか?
A3:軽微な誤字や記入漏れであれば、法務局の窓口へ出向いて申請書に押した認印で「訂正印」を押すことで補正(修正)が可能です。郵送申請の場合も、法務局の登記官から電話で連絡が入り、指示に従って追補書類を送るか窓口で訂正すれば問題なく受理されます。
まとめ:放置は将来のコスト増に直結!完済書類が届いたら速やかな申請を
住宅ローンの完済は、人生における大きな節目です。しかし、手元に届いた抹消書類を放置してしまうと、書類の紛失や制度改正に伴う思わぬトラブル、将来の売却・相続時の余計な出費へと直結します。
特に2026年以降は不動産登記制度全般の見直しが進んでおり、ご自身の所有不動産を正確な登記状態に保っておくことの重要性がこれまで以上に高まっています。シンプルな物件であれば、自分で手続きを行えば数千円の実費だけで済みます。書類が手元に届いたら決して後回しにせず、早めに法務局へ足を運ぶか、複雑な事情がある場合は信頼できる司法書士へ相談して、すっきりとした気持ちでマイホームの完全な所有権を確定させましょう。 (出典: 抵当 権 抹消 手続き(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。