医療費控除の確定申告で大損する人の特徴は?還付金計算とスマホ申請術
物価高と社会保険料の引き上げが家計を圧迫するなか、年間を通して支払った医療費の一部を取り戻せる「医療費控除」の重要性が一段と高まっています。しかし国税庁の統計や確定申告窓口の実情を追うと、本来受け取れるはずの還付金を「手続きが面倒」「自分には関係ない」と放置し、実質的に数万円もの損失を被っている会社員や世帯が依然として少なくありません。
特に「医療費が10万円を超えていないから使えない」「年末調整で会社がやってくれないから諦めた」といった誤認は、制度の仕組みを知らないことで生じる典型的な機会損失です。医療費控除を正しく使い倒すための条件、対象・対象外のシビアな境界線、そして2026年現在のスマホ完結型スキームまで、手取りを確実に防衛するための実践知を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年間10万円超」は絶対条件ではなく、年収200万円未満なら「総所得金額等の5%」を超えた時点で控除の対象となる。
- 要点2:会社員が年末調整で医療費控除を受けられないのは、個人の繊細なプライバシー(病歴・通院先)を勤務先に開示させない法令設計が理由であり、確定申告が必須となる。
- 要点3:家族分の領収書は「最も所得が高い(限界税率が高い)人」に合算して申告するのが鉄則であり、スマホ申告(マイナポータル連携)を活用すれば領収書の提出不要で2〜3週間程度で還付金が振り込まれる。
【申請しないと大損】医療費控除を見落とす人の決定的な特徴と境界線
確定申告の現場で税理士や相談窓口の担当者が口を揃えるのが、「申請すれば数万円戻ったはずなのに、思い込みでスルーしている世帯の多さ」です。医療費控除で致命的な損をしてしまう人には、共通する3つの盲点が存在します。
第1の盲点は、「年間10万円の壁」に対する誤解です。一般に「医療費が10万円以上」と広く認知されていますが、正確な税制上の足切りラインは「10万円」または「総所得金額等の5%」のいずれか低い方です。つまり、年収200万円未満のパート・アルバイトや新社会人の場合、総所得金額が160万円であれば、その5%にあたる年間8万円以上の医療費支出から控除対象になります。「10万円に届かなかったから」と領収書を捨ててしまう行為は、みすみす現金を捨てているに等しい判断です。
第2の盲点は、会社員の年末調整に対する勘違いです。多くの給与所得者は「11月の年末調整で税金の精算はすべて完了した」と安心しがちですが、医療費控除は会社員が年末調整で処理できません。これには明確な理由があります。医療費の明細には、精神科や婦人科、難病治療といった極めてプライ微な個人情報が含まれるため、勤務先に病歴や通院実態を知られないよう、国税庁が個人の直接申告(確定申告)に限定しているからです。
第3の盲点は、家族分の医療費をバラバラに管理しているケースです。医療費控除は「自己または自己と生計を一にする配偶者その他の親族」のために支払った医療費を合算できます。ここで重要なのは、同居の有無を問わない点です。仕送りをしている一人暮らしの大学生の子どもや、離れて暮らす高齢の親の医療費を負担している場合もすべて合算可能です。家族の中で「最も課税所得が高い(所得税率が高い)人」にまとめて確定申告をさせることで、世帯全体の還付額を最大化させることができます。
噂の真偽を徹底検証|医療費控除の対象・対象外一覧と判断の境界線
インターネット上やSNSでは「あれもこれも医療費控除で落ちる」といった不正確な裏ワザ情報が散見されますが、税務調査において最も否認されやすいのが対象外費用の混入です。治療目的と予防・美容目的の線引きは極めて厳格に運用されています。
| 費用の項目 | 控除可否・判定基準 | 一般的な支出相場 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 歯科の自由診療(インプラント・セラミック) | 原則◯(対象) | 30万〜100万円超 | 噛み合わせ改善など機能回復が目的であれば保険適用外でも対象。極端に華美な装飾は否認リスクあり。 |
| 子どもの歯列矯正 | ◯(対象) | 50万〜120万円 | 発育段階での不正咬合改善は明確に対象。大人の矯正は「咀嚼障害の診断書」がないと美容目的と見なされやすい。 |
| 通院交通費(電車・路線バス) | ◯(対象) | 数十円〜数万円 | 領収書が出ない公共交通機関は、日時・乗車区間・金額をメモやExcelに残せば申告可能。 |
| 自家用車のガソリン代・駐車場代 | ❌(原則対象外) | 通院ごとの実費 | 地方都市で車通院が不可欠であっても税法上は対象外。タクシー代も「緊急時や歩行困難な正当事由」が必要。 |
| 人間ドック・健康診断の費用 | 条件付き◯ | 3万〜10万円 | 単なる検査は対象外だが、重大な病気が見つかり「引き続き治療を行った場合」は全額が控除対象に昇格する。 |
| 医薬品・OTC市販薬(風邪薬・湿布等) | ◯(治療目的なら対象) | 年間1万〜5万円 | 「治療」目的のドラッグストア購入品は対象。疲労回復目的の栄養ドリンクやビタミン剤、予防目的は対象外。 |
見落としがちなのがレーシック手術や不妊治療の自己負担額です。これらはれっきとした医療費控除の対象ですが、生命保険の給付金や自治体からの助成金を受け取った場合は、その受給額を「支払った医療費の総額」から差し引いて計算しなければなりません。この相殺処理を怠ると、後の税務調査で修正申告を求められる原因になります。
【実態検証】いくら戻る?還付金計算シミュレーションと損益分岐点
「医療費控除をすると実際に手元にいくら戻ってくるのか」という実質的なリターンを把握していないことが、手続きを後回しにする最大の要因です。控除の恩恵は、「その年に戻る所得税の還付金」と「翌年度に安くなる住民税」のダブルで発生します。
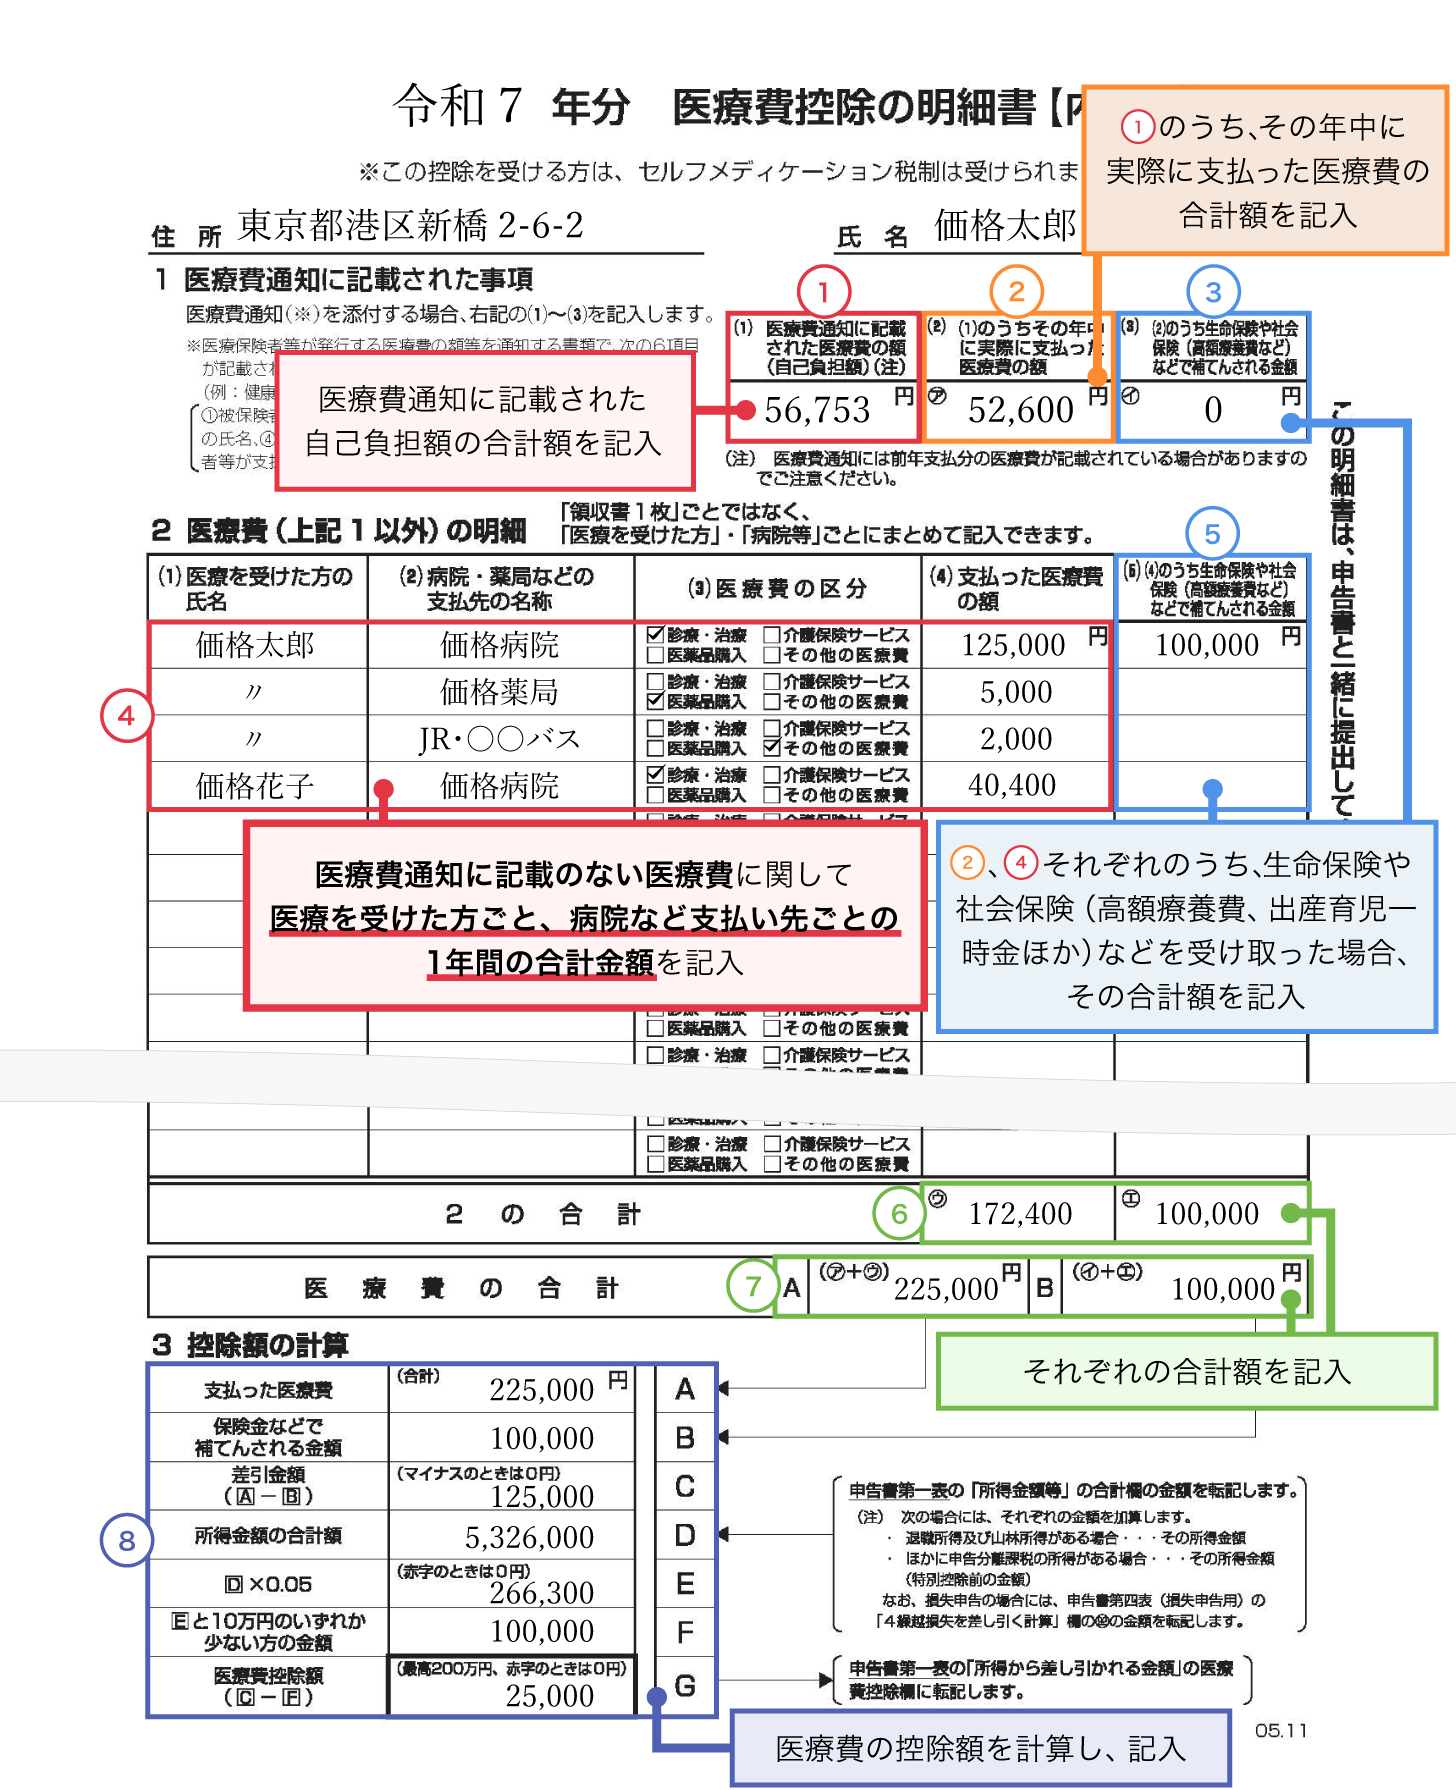
医療費控除額の計算式は以下の通りです。
【医療費控除額】=(年間支払医療費の総額 - 保険金等で補填された額)- 10万円(※総所得200万未満は5%)
※控除限度額は最高200万円
ここから実際に手元に戻る金額(節税額)は、「医療費控除額 × 自身の所得税率」で求まる所得税還付分に、一律10%が軽減される翌年度の住民税分を加算した総額となります。
例えば、年収500万円(課税所得約240万円・所得税率10%・住民税率10%)の会社員が、家族で年間30万円の医療費(補填金なし)を支払ったケースを試算してみましょう。
- 医療費控除額:30万円 - 10万円 = 20万円
- 所得税の還付額:20万円 × 10% = 20,000円
- 翌年度の住民税軽減額:20万円 × 10% = 20,000円
- 世帯の手取り増加額合計:40,000円
年収700万円(所得税率20%)の世帯主であれば、所得税還付が4万円+住民税軽減が2万円となり、合計6万円ものキャッシュが手元に残ります。わずか30分前後の作業で4万〜6万円の手取り増が確定することを考えれば、時給換算における費用対効果は極めて高いと言えます。
「セルフメディケーション税制」とどちらがお得か?選択の分かれ道
医療費控除と並行して知っておくべきが、特定一般用医薬品(スイッチOTC医薬品)の購入額が対象となる「セルフメディケーション税制」です。両者は選択適用であり、同一年度に併用することはできません。
判断基準は極めてシンプルです。年間を通して病院にほとんどかからず、ドラッグストアで購入した対象マーク付きの医薬品代が年間1万2,000円を超えている世帯は、セルフメディケーション税制(控除上限8万8,000円)を選択するのが有利です。一方で、家族全員の通院費・歯科治療費・処方薬代の合算が10万円(または総所得の5%)を上回る場合は、通常の医療費控除を選んだ方が圧倒的に高い節税効果を得られます。
【2026年最新】領収書の提出不要ルールとスマホ完結の申請手順
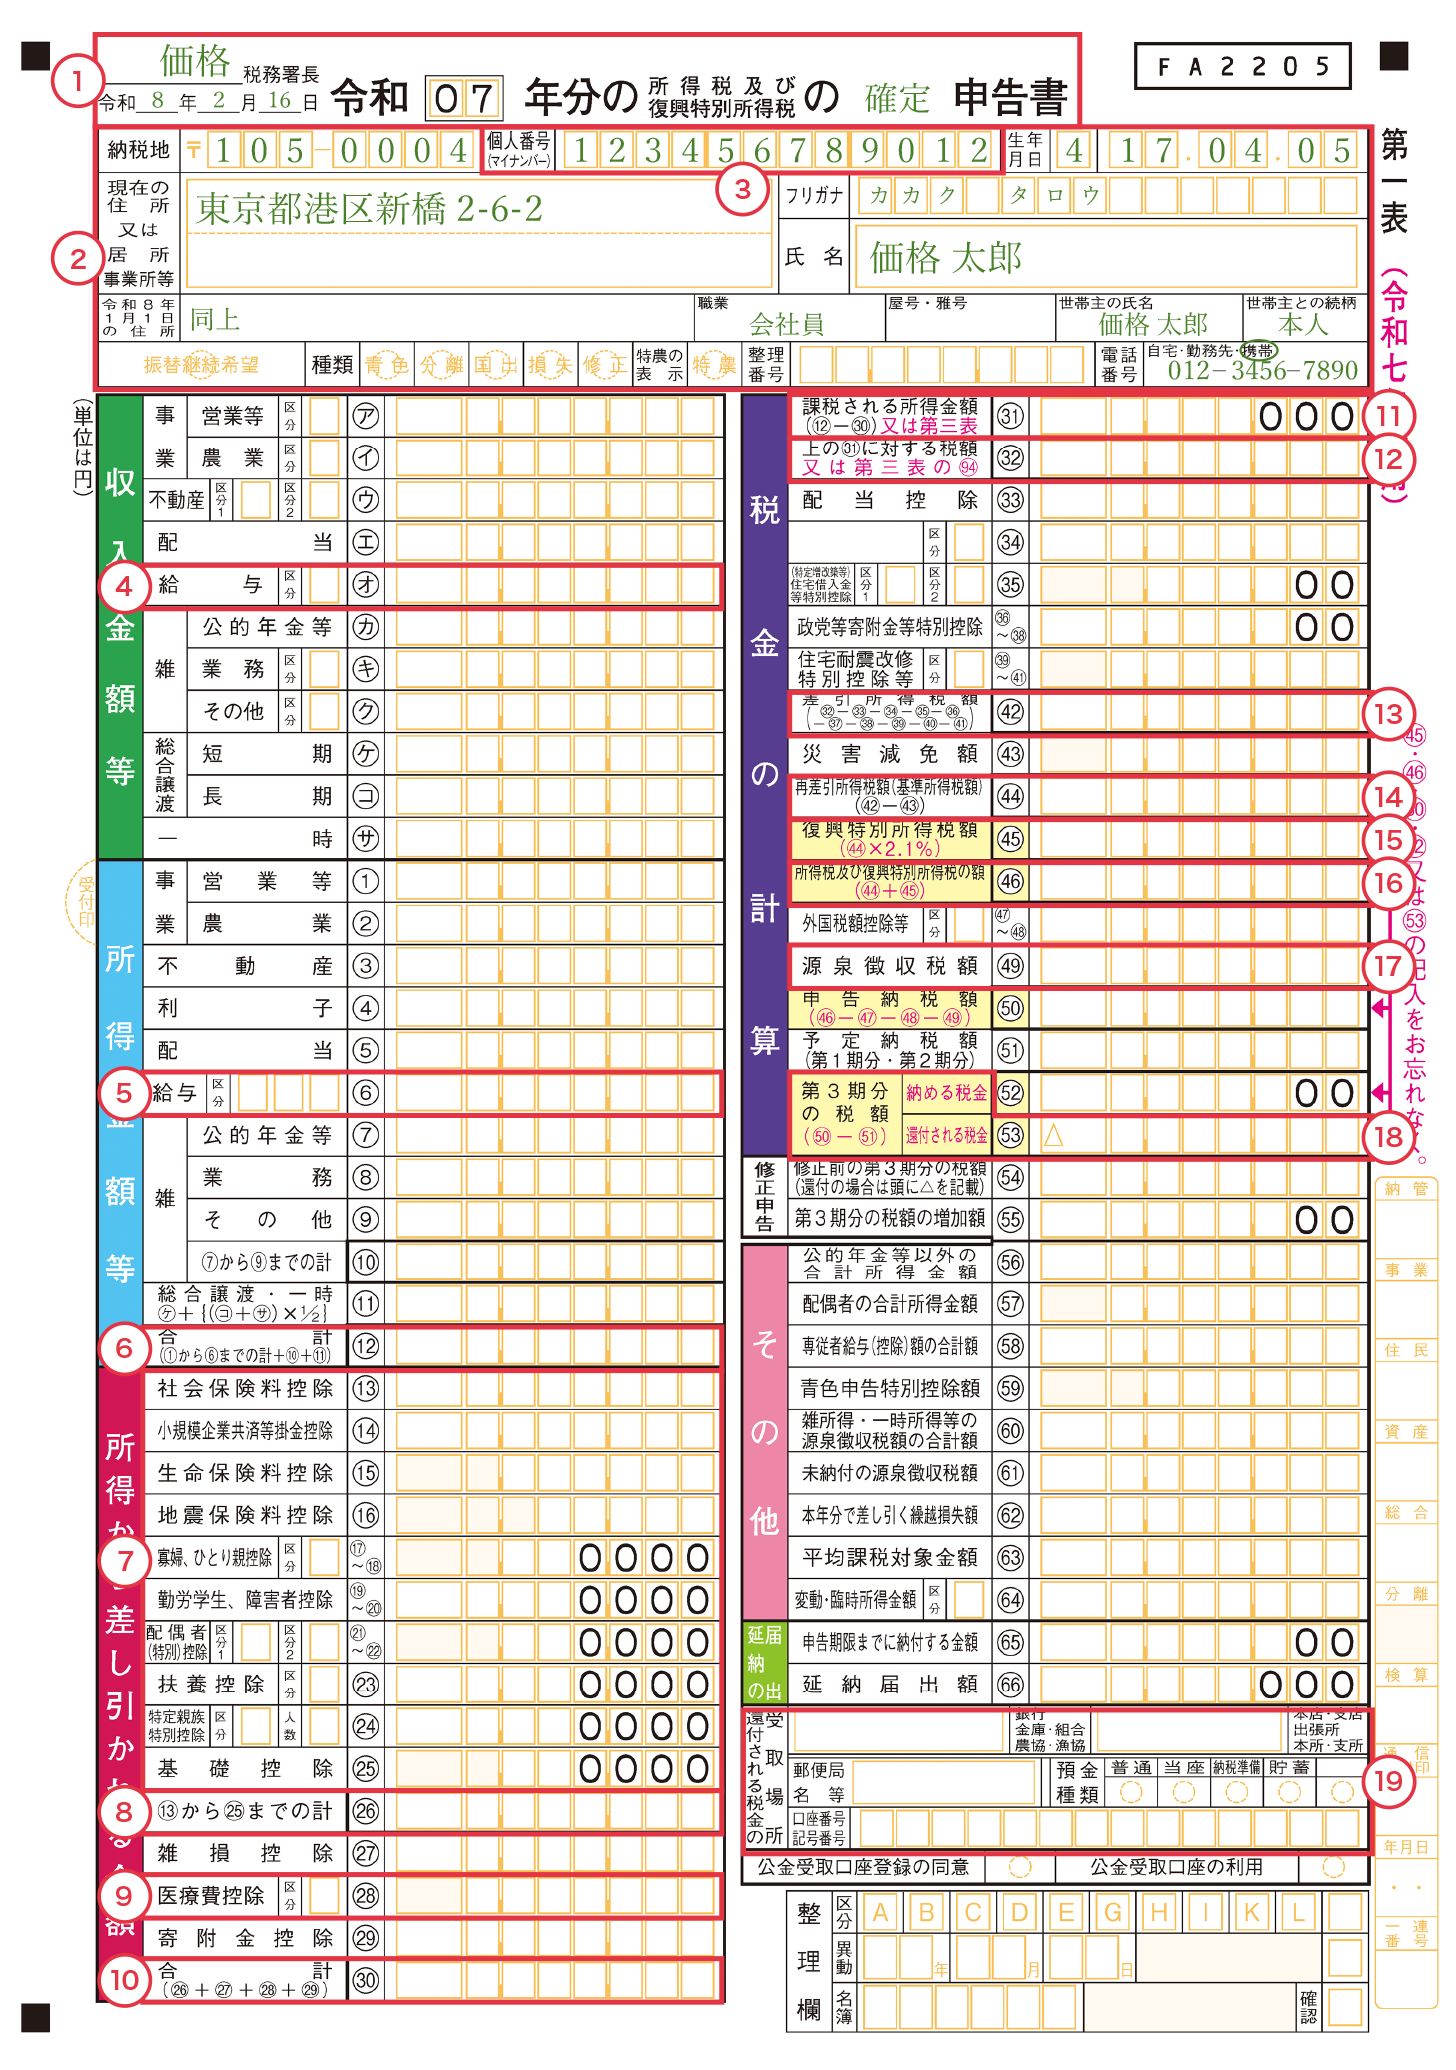
かつての確定申告のように、「病院の領収書を封筒いっぱいに詰め込んで税務署へ持参する」時代は完全に終わりました。現在は税制改正により領収書の税務署への提出・添付は不要となっています。その代わりに提出するのが「医療費控除の明細書」です。
ただし、ここで絶対に誤解してはならないのが「領収書を捨ててよいわけではない」という点です。税務署から内容確認を求められた場合に備え、領収書は確定申告期限の翌日から5年間の自宅保管が法律で義務付けられています。明細書を提出したからといって即座に破棄してしまうと、税務調査が入った際に控除自体を取り消されるリスクがあります。
2026年の確定申告において最も推奨されるルートは、スマートフォンとマイナンバーカードを用いた「マイナポータル連携」です。
- 事前準備:スマートフォン、マイナンバーカード(暗証番号)、マイナポータルアプリを用意する。
- マイナポータル連携:国税庁の「確定申告書等作成コーナー」にスマホからアクセスし、マイナポータルと連携。健康保険証利用登録が完了していれば、1年間に窓口で支払った公的医療保険の診療報酬データが自動取得され、明細書に一括反映される。
- 補完入力:マイナポータルデータに反映されない「保険適用外の歯科治療費」「ドラッグストアで購入した対象市販薬代」「通院にかかった電車・バス代」のみを手動で追加する。
- 送信と完了:e-Tax経由で電子送信。還付金の受取口座(公金受取口座など)を指定して送信完了。
なお、医療費の件数が膨大かつマイナポータル連携を使用しない場合は、国税庁の公式サイトからダウンロードできる「医療費集計フォーム(Excelファイル)」の活用が有効です。支払先や金額をエクセルに入力しておけば、作成コーナーに一括アップロードして明細書を即座に生成できます。
一般に知られていない盲点と還付金の振込スケジュール
申告手続きを終えた納税者が最も気にするのが、「還付金はいつ口座に振り込まれるのか」という点です。振込時期は提出方法によって明確に分かれます。
国税庁の公式アナウンスおよび現場の処理実績によると、スマホ(e-Tax)で電子申告を行った場合は約2〜3週間程度で指定口座に入金されます。一方で、印刷した明細書を税務署の窓口に持参したり郵送したりした紙提出の場合は、手作業による入力・突合が発生するため、1ヶ月から1ヶ月半程度の期間を要します。スピーディーな現金化という観点からも、デジタル申請のアドバンテージは歴然です。
また、申請のタイミングに関する最大の盲点が「過去の申告漏れ」です。通常の確定申告期間は毎年2月16日から3月15日までですが、税金を取り戻すための「還付申告」は、その年の翌年1月1日から5年間にわたっていつでも提出可能です。
「2年前に出産費用やインプラントで多額の出費があったのに申請していなかった」「去年は忙しくて確定申告を逃した」という場合でも、領収書さえ残っていれば今からでも過去5年分を遡及して還付金を受け取ることができます。3月15日の申告期限を過ぎたからといって権利を放棄する必要は一切ありません。

【プロの結論】家計防衛の視点から見出すべき教訓と判断基準
確定申告をめぐる人間の心理には、行動経済学で言う「現在バイアス(目先の手間を過大に評価し、将来得られる利益を過小評価する心理)」が強く働きます。「数万円戻ると分かっていても、書類整理の面倒さが勝ってしまう」という状態です。
しかし、近年のマイナポータル連携による自動化は、かつて数時間を要していた書類作成コストを15〜30分程度にまで圧縮しました。年間医療費が10万円(低所得層は5%)を超えている世帯が申告を見送る理由は、もはや存在しません。
確定申告に踏み切るべき人と、見送るべき人の境界線は明確です。
- 即座に申告すべき人:
- 世帯の年間自己負担医療費が10万円(年収200万円未満なら総所得の5%)を明確に超えている。
- インプラント、子どもの歯列矯正、不妊治療、入院・手術などの高額な支出があった。
- 共働き世帯で、夫婦のどちらか一方に医療費を合算すれば控除ラインを突破できる。
- 無理に申告しなくてよい人:
- 年間医療費が数万円程度で、家族合算しても10万円(または5%)に遠く及ばない。
- 高額療養費制度や任意の医療保険給付金で実質負担がほぼゼロに補填されている。
- ドラッグストアの医薬品代も年間1万2,000円に満たず、セルフメディケーション税制の枠にも入らない。
制度の仕組みを理解し、世帯内で最も税率の高い名義で正しく集約・申告すること。この合理的な家計行動の積み重ねこそが、不透明な経済状況下において確実な手取りを守る最強の防衛策となります。
【医療費控除の確定申告】に関するよくある質問(FAQ)
Q1:通院時に利用したタクシー代や自家用車のガソリン代は認められますか?
A1:自家用車のガソリン代やコインパーキング代は、どのような事情があっても一切認められません。一方でタクシー代については、急病による深夜の緊急搬送、骨折や重度の歩行困難、陣痛時の通院など、「公共交通機関の利用が著しく困難であり、病状から見て真にやむを得ない客観的理由」がある場合に限り例外的に認められます。その際は利用日時と事情のメモを残しておきましょう。
Q2:共働き夫婦の場合、妻の医療費を夫の名義で申告しても問題ないですか?
A2:まったく問題ありません。税法上の「生計を一にする親族」であれば、妻自身の医療費や子どもにかかった医療費を夫が支払った(または夫の口座から精算した)形にして申告できます。所得税率が高い(年収が高い)側の配偶者に全額合算して申告するのが、世帯全体の還付額を最大化させるための最も有利な方法です。
Q3:ドラッグストアのレシートを紛失してしまった場合はどうすればいいですか?
A3:領収書やレシートが存在しない支出は、原則として医療費控除に計上できません。税務署から提出を求められた際に現物証明ができない場合、経費否認および追徴課税の対象となります。ただし、病院や調剤薬局の保険診療分であれば、マイナンバーカードを用いたマイナポータル連携により、領収書現物が手元になくても公的データから直接控除額を算出・申告することが可能です。
まとめ:知るだけで手取りが変わる賢い医療費控除の進め方
医療費控除は、国が自動的に計算して振り込んでくれるものではなく、自ら申告した者だけが恩恵を受けられる完全な自己申告型の制度です。10万円という数字の先入観を捨て、家族分の合算、通院交通費の計上、そして最新のマイナポータル連携によるスマホ申請をフル活用すれば、申告のハードルは劇的に下がります。
まずは昨年の領収書とマイナポータルの医療費通知を確認し、手元の出費を正しく棚卸しすることから始めてみてください。知っているか知らないか、行動するかしないかというわずかな差が、家計の手取りに明確な結果をもたらします。 (出典: 医療 費 控除 確定 申告(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。