売上原価とは?プロが教える計算方法と販管費・製造原価との違い【2026最新】
決算書を読み解く際や日々の収益改善を検討する局面で、最初に向き合う重要指標が「売上原価」です。原材料の高騰や人件費の上昇が続く現在のビジネス環境において、原価構造を正しく把握できるかどうかは企業の生死を分けます。
売上原価の定義が曖昧なままでは、どれだけ売上高を伸ばしても手元に利益が残らない事態に陥りかねません。本稿では、損益計算書の基本構造から製造原価・販管費との明確な境界線、業種ごとの勘定科目の違いまで、実務に直結する知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上原価は「売れた商品・サービスに直接かかった費用」のみを指し、売れ残った在庫は原価から除外される。
- 要点2:「売上原価」「製造原価」「販管費」は計上範囲が異なり、人件費や外注費の仕分けが利益率の把握を大きく左右する。
- 要点3:「期首商品棚卸高+当期商品仕入高-期末商品棚卸高」の基本計算式と業種別原価率を押さえることで、的確な経営判断が可能になる。
【決定版】売上原価とは?基礎知識と売上総利益(粗利)の正しい関係性
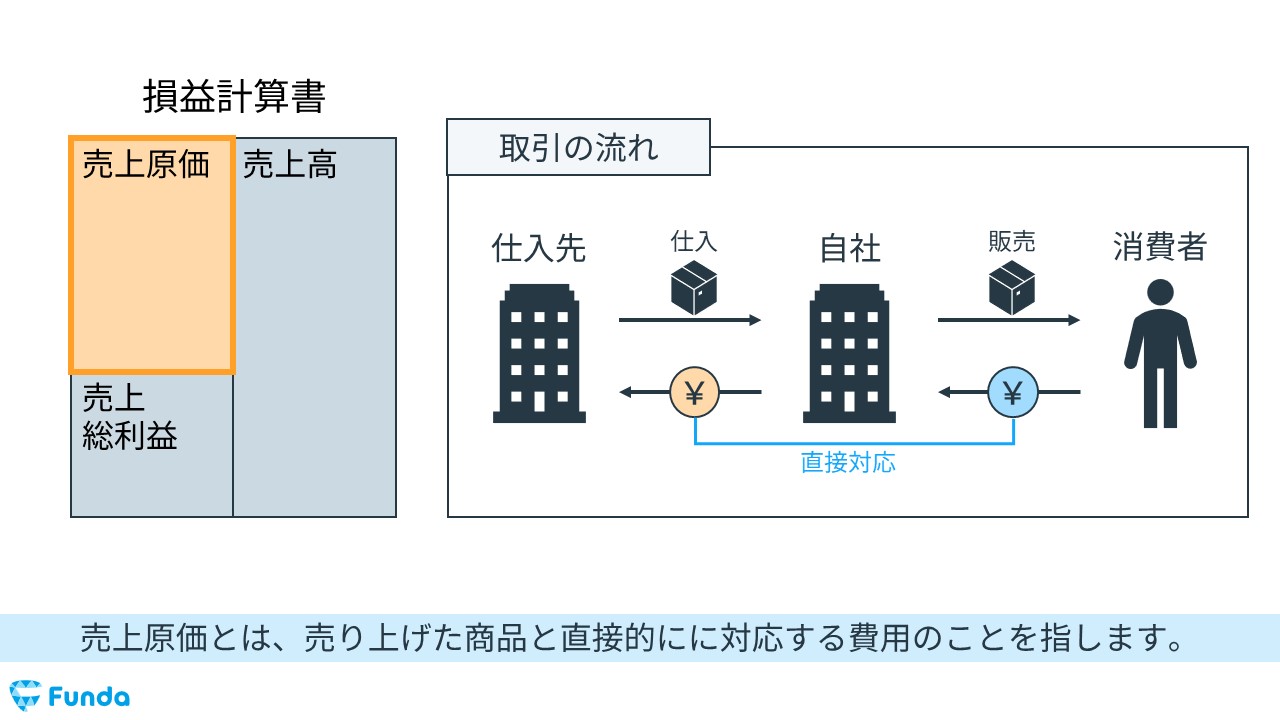
売上原価とは、当期に売上として計上された商品やサービスを仕入れたり、製造したりするために直接費やした費用の総額を指します。重要なのは、「売上と直接連動している」という点です。100個の商品を仕入れて80個しか売れなかった場合、売上原価に参入できるのは販売済みの80個分にかかった費用のみであり、残る20個分は「棚卸資産(在庫)」として資産計上されます。
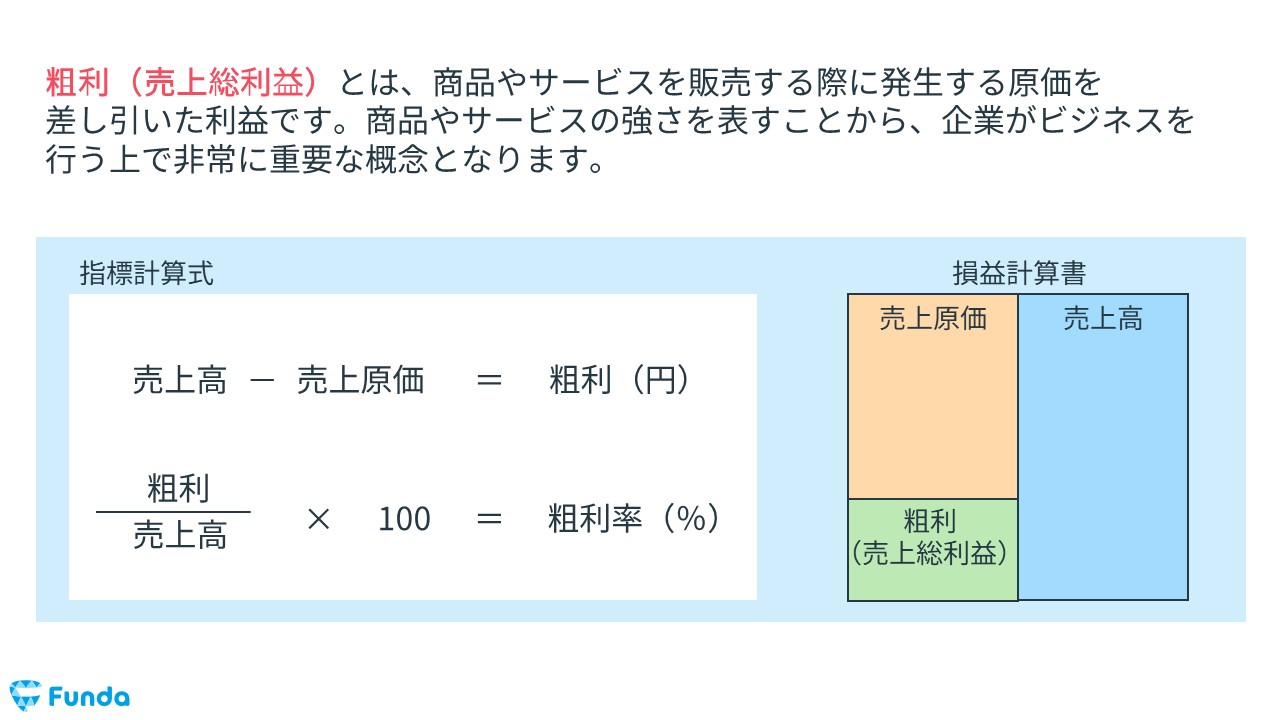
企業の収益力を測る第一歩は、売上高から売上原価を差し引く売上総利益 粗利 計算です。
売上総利益(粗利) = 売上高 - 売上原価
売上総利益は、企業が提供する商品・サービスそのものの「稼ぐ力」や付加価値の高さを端的に示します。売上高が大きく伸びていても売上総利益が目減りしている場合、仕入価格の急騰や過度な値引き販売によって売上原価が膨張している危険信号と判断できます。
【図解・計算式】損益計算書における売上原価の求め方と棚卸資産のルール
損益計算書(P/L)上で売上原価を算出する際は、仕入高をそのまま使うのではなく、期首と期末の在庫残高を反映させる必要があります。これが損益計算書 売上原価の求め方の基本原則です。
商業(小売・卸売業)における計算式は以下の通りです。
売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
計算に用いられる3つの要素の定義を確認しておきましょう。
- 期首商品棚卸高:前期から繰り越された、当期開始時点で手元にあった在庫の評価額
- 当期商品仕入高:当期中に新しく外部から仕入れた商品の総額
- 期末商品棚卸高:当期末時点で販売されずに手元に残っている在庫の評価額
例えば、期首在庫が100万円、当期仕入れが800万円、期末在庫が200万円だった場合、売上原価は「100万円 + 800万円 - 200万円 = 700万円」となります。仕入れに800万円を支払っていても、期末に200万円分の在庫が残っていれば、その分は当期の原価から差し引かれ、翌期へ繰り越されます。
違いが曖昧な3大コストを徹底比較|製造原価・販管費・一般経費との境界線
実務で多くの人が混同しやすいのが、「売上原価」「製造原価」「販売費及び一般管理費(販管費)」の区分です。これらは損益計算書上での計上位置と意味合いが明確に異なります。
| コスト区分 | 該当する主な費用 | 計上対象とタイミング | 編集部の見解・評価 |
|---|---|---|---|
| 売上原価 | 商品仕入高、工場労務費、原材料費、外注加工費 | 販売された分だけを当期の費用に計上 | 売上総利益を算出する基準。過小評価は利益の歪みを生む |
| 製造原価 | 直接材料費、直接労務費、工場光熱費、工場の減価償却費 | 当期に完成・製造した製品にかかった全費用 | 売れ残れば製品在庫となり、売上原価には入らない |
| 販売費及び一般管理費(販管費) | 本社人件費、営業手当、広告宣伝費、本社オフィスの家賃 | 売上数量に関わらず発生した期間で全額費用計上 | 営業利益を左右する固定費。商品ごとの紐付けは不要 |
| 一般経費(広義) | 消耗品費、交際費、通信費、旅費交通費など | 発生時に計上(製造現場用なら製造原価、その他は販管費) | 使用用途と発生部署によって帰属先が完全に分かれる |
売上原価 製造原価 違いを一言で表せば、「販売されたものにかかった費用か、製造されたものにかかった費用か」です。工場で1,000万円かけて製品を作り(製造原価)、そのうち半分しか売れなかった場合、当期の売上原価は500万円になります。
一方、売上原価 販管費 違いは「売上に直接紐づくか、間接的な販売活動・企業維持のための費用か」です。営業担当者の給与やWeb広告費は販売促進に不可欠ですが、個別の商品仕入れや製造に直接投じられたわけではないため、販管費に分類されます。
【業種別の内訳】製造業・サービス業における売上原価の考え方と勘定科目
売上原価の内訳や勘定科目は、ビジネスモデルによって構造が大きく異なります。
製造業における原価構造(製造原価明細書)
製造業 売上原価 内訳は「材料費」「労務費」「経費」の3要素に分類され、製造原価明細書を通じて売上原価へ変換されます。
- 材料費:主要原材料費、購入部品費、補助材料費
- 労務費:工場の現場作業員に支払う賃金、賞与、法定福利費
- 経費:工場の減価償却費、工場の水道光熱費、外注加工費
製造業の売上原価は、「期首製品棚卸高 + 当期製品製造原価 - 期末製品棚卸高」で計算されます。製造ラインの人件費は販管費ではなく「労務費(売上原価の内訳)」に含まれる点が商業との最大の違いです。
サービス業・IT業における売上原価の考え方
有形の商品を持たないサービス業 売上原価の考え方では、在庫の概念がほとんど存在しません。コンサルティング業、受託開発を行うIT業、士業などの場合、売上原価の内訳は以下の勘定科目が中心となります。
- 外注費・業務委託費:案件に直接アサインされた社外プロフェッショナルへの報酬
- 直接人件費:クライアント案件に直接従事した社内エンジニアやコンサルタントの工数工賃
- 直接経費:プロジェクト遂行のために個別購入したソフトウェアライセンスやサーバー代
自社社員の給与であっても、個別プロジェクトに直接投入された工数分は「売上原価(労務費)」に振り分け、バックオフィスや営業部門の人件費は「販管費」に計上する運用が求められます。
【実態検証】現場で頻発する勘違いと「売上原価対売上高比率」の適正値
現場の財務担当者や経営幹部へのヒアリング、実務データ分析で見えてくるのは、原価管理における「比率の盲信」と「仕分けのズレ」です。
売上原価対売上高比率(売上原価率 = 売上原価 ÷ 売上高 × 100)は業界によって適正値が劇的に異なります。
- 卸売業:75%〜85%(薄利多売モデルで原価率は高め)
- 小売業:65%〜75%(仕入販売が中心)
- 製造業:60%〜75%(設備投資や材料比率による)
- 飲食業:30%〜35%(食材原価が中心、FLコストとして人件費と合算管理)
- IT・SaaS・サービス業:15%〜30%(有形原価が少なく粗利率が高い)
現場で多発する失敗例として、「粗利を高く見せたいがために、プロジェクトに直結する外注費や人件費を販管費に逃がしてしまう」ケースがあります。これを行うと、見かけ上の売上総利益は向上しますが、商品単体での採算性が把握できなくなり、赤字案件の垂れ流しを招きます。
一般に知られていない盲点とネットの誤解
「在庫を増やせば当期の利益が増える」という会計上の現象について、ネット上や初心者向け解説で誤解が散見されます。
計算式「売上原価 = 期首 + 仕入 - 期末」を見れば明らかなように、期末在庫(期末商品棚卸高)の評価額を大きくすると、当期の売上原価が小さくなり、見かけ上の売上総利益が増加します。しかし、これは「現金を在庫という別の資産に換えて手元から流出させた」だけに過ぎません。
過剰な在庫保有は、倉庫保管コストの増大、商品の陳腐化や劣化、そして「棚卸資産評価損(売却可能価額の下落による損失)」のリスクを高めます。利益が出ているのにキャッシュが枯渇する「黒字倒産」の多くは、この売上原価と在庫評価のタイムラグから生じています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
売上原価をコントロールするにあたり、自社の立ち位置によって取るべきアクションは分かれます。
- 原価の徹底削減に注力すべき企業:原材料高の価格転嫁が難しいコモディティ商品を扱う事業者。仕入先の一本化によるスケールメリット追求や歩留まりの改善が直結します。
- 安易な原価削減を避けるべき企業:独自技術やブランド力を武器にする高付加価値ビジネス。材料費やクリエイター人件費を削ると商品力そのものが毀損し、客離れと単価下落の負のスパイラルに陥ります。販管費側の無駄(広告効率の見直しや業務自動化)から着手するのが鉄則です。
【売上 原価 と は】に関するよくある質問(FAQ)
Q1:売れ残って破棄した商品は売上原価に入りますか?
A1:通常、通常の範囲内で生じる廃棄損(歩留まりの範囲内)は売上原価の内訳として処理されます。しかし、災害や大幅な需要急減によって生じた異常な廃棄損は、売上原価ではなく「営業外費用」や「特別損失」として計上するのが会計実務上のルールです。
Q2:個人事業主の確定申告でも売上原価の計算は必須ですか?
A2:必須です。白色申告・青色申告を問わず、物販業や飲食業など棚卸資産が発生する業種では、年末(12月31日)時点での棚卸を実施し、期首・仕入・期末の数値を収支内訳書や青色申告決算書に記載して売上原価を正しく計算しなければなりません。
Q3:ソフトウェア開発の費用はどのように売上原価へ反映されますか?
A3:受託開発の場合はプロジェクト完了時に売上原価(外注費・労務費)として計上されます。一方、自社利用やクラウド販売目的のソフトウェア開発費は、一度「無形固定資産」として資産計上され、リリース後に減価償却費として期間ごとに売上原価や販管費へ配分されます。
まとめ:2026年最新の会計実務に求められる視点
売上原価は、損益計算書の最上段に位置し、企業の基礎体力を決定づける最重要ファクターです。原価と販管費の仕分けを正しく理解し、在庫の増減が利益や資金繰りに与える影響を把握することが、ブレない経営戦略の土台となります。
自社の売上原価の内訳(材料・外注・人件費)を定期的に分解・検証し、原価率の推移を監視する体制を整えましょう。数字の裏にある現場の動きを捉えることこそが、激変する事業環境で持続的な利益を生み出す鍵となります。 (出典: 売上 原価 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。