年末調整の住宅ローン控除は2年目から!書き方と書類の注意点総まとめ
マイホームを購入した翌年、確定申告で手続きを終えた給与所得者にとって、2年目以降の住宅ローン控除(住宅借入金等特別控除)は勤務先の年末調整で完結できる大きな節目です。最大で数十万円単位の税金が戻る制度である一方、提出書類の準備不足や記入ミスによって控除の適用が遅れ、思わぬ不利益を被るケースが後を絶ちません。
税制改正やマイナポータルを活用した電子化の進展に伴い、手続きの実務は年々効率化されていますが、連帯債務やペアローンの按分計算、年内の繰り上げ返済に伴う残高の差異など、書類作成における落とし穴は依然として残されています。手取り額を確実に守るために把握しておくべき実務手順を体系的に整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン控除の適用は1年目の確定申告が必須だが、2年目以降は会社の年末調整へ必要書類を提出するだけで完結する。
- 要点2:提出に必要な「控除申告書」は税務署から初年度秋頃に一括送付され、「残高証明書」は各金融機関から毎年10月〜11月頃に手元へ届く。
- 要点3:期限に遅れた場合や提出を忘れた場合でも、翌年1月の再年調または5年以内の還付申告を行えば控除額を全額取り戻すことが可能。
【2026年最新】住宅ローン控除は2年目から会社で手続き完了!初年度との決定的な違い
住宅を購入・入居した最初の年(1年目)は、どんな給与所得者であっても所轄税務署への住宅ローン控除 1年目 確定申告が義務付けられています。初年度は登記事項証明書や売買契約書、建築確認済証、耐震基準適合証明書など膨大な添付書類を揃え、複雑な「住宅借入金等特別控除 計算明細書」を作成する必要がありました。
しかし、2年目以降の年末調整ではその負担が劇的に軽減されます。税務署側の適格性審査が初年度で完了しているため、2年目以降は「年末時点のローン残高」と「控除申告書」を勤務先の担当部署(人事・総務部門)へ提出するだけで、所得税および住民税からの税額控除が自動的に反映されます。
現場の実務担当者が指摘するように、会社員にとって年間で最も大きな節税効果をもたらすイベントでありながら、書類の入手経路や保管方法を誤認して直前に混乱する事例が毎年多発しています。まずは初年度と2年目以降の構造的な違いを正確に把握することが重要です。
会社員が揃えるべき住宅ローン控除の年末調整必要書類と入手ルート
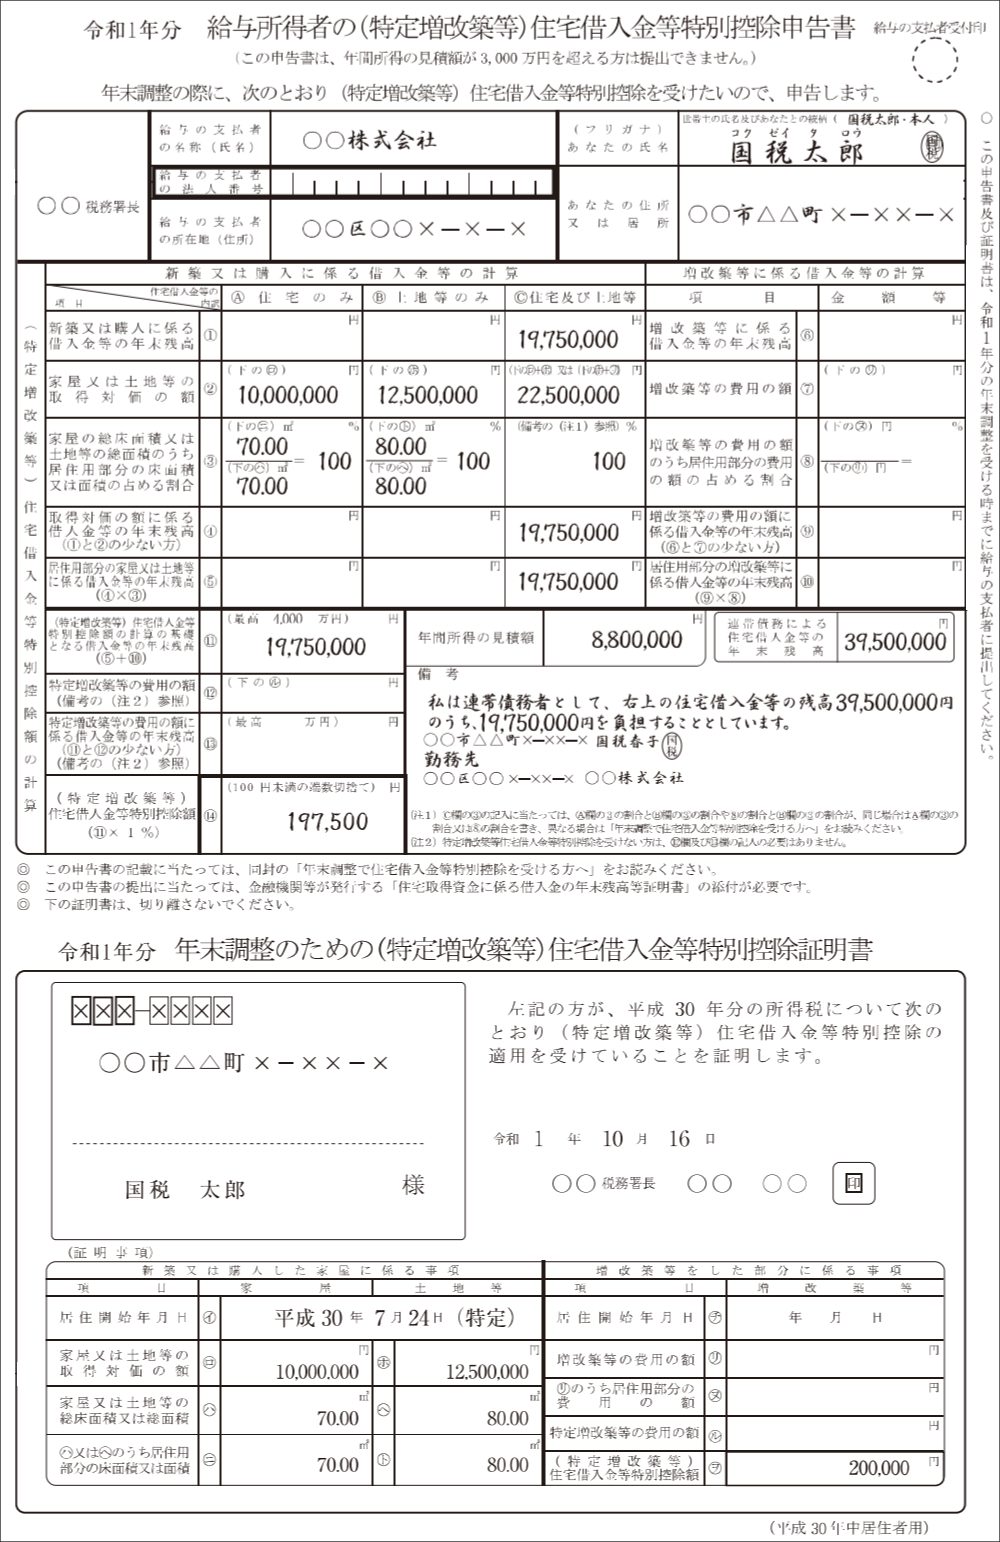
住宅ローン控除 年末調整 必要書類は、原則として以下の2点に集約されます。国税庁や金融機関から別々のタイミングで届くため、紛失や未着への警戒が必要です。
1. 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 証明書
確定申告を行った年の10月下旬〜11月頃に、所轄の税務署から控除対象期間の残年数分(最長12年〜9年分)がまとめて郵送されています。毎年1枚ずつ切り離して使用する形式となっており、翌年以降も自宅で厳重に保管しておかなければなりません。国税庁のe-Taxで電子交付を希望した場合は、マイナポータルまたはe-Taxメッセージボックス内にデータで届きます。
2. 住宅取得資金に係る借入金の年末残高証明書
融資を受けている民間銀行や住宅金融支援機構(フラット35)などの金融機関から届く公式証明書です。検索需要でも頻出する「住宅ローン 年末残高証明書 いつ届く」という疑問への回答としては、大半の金融機関が毎年10月上旬から11月中旬にかけて順次発送します。初年度に限り9月〜10月に発送される場合もありますが、基本的には10月下旬の給与明細配布前後に手元へ届くスケジュールです。
迷わず書ける!住宅借入金等特別控除申告書の書き方と実践ステップ
提出書類が手元に揃ったら、申告書の記入に移ります。「住宅借入金等特別控除申告書 書き方」において、初心者がつまずきやすいポイントは「証明書部分の数字の転記」と「面積按分」の2点です。以下のステップに沿って作成を進めます。
ステップ1:基本情報と新築・購入価格の記入
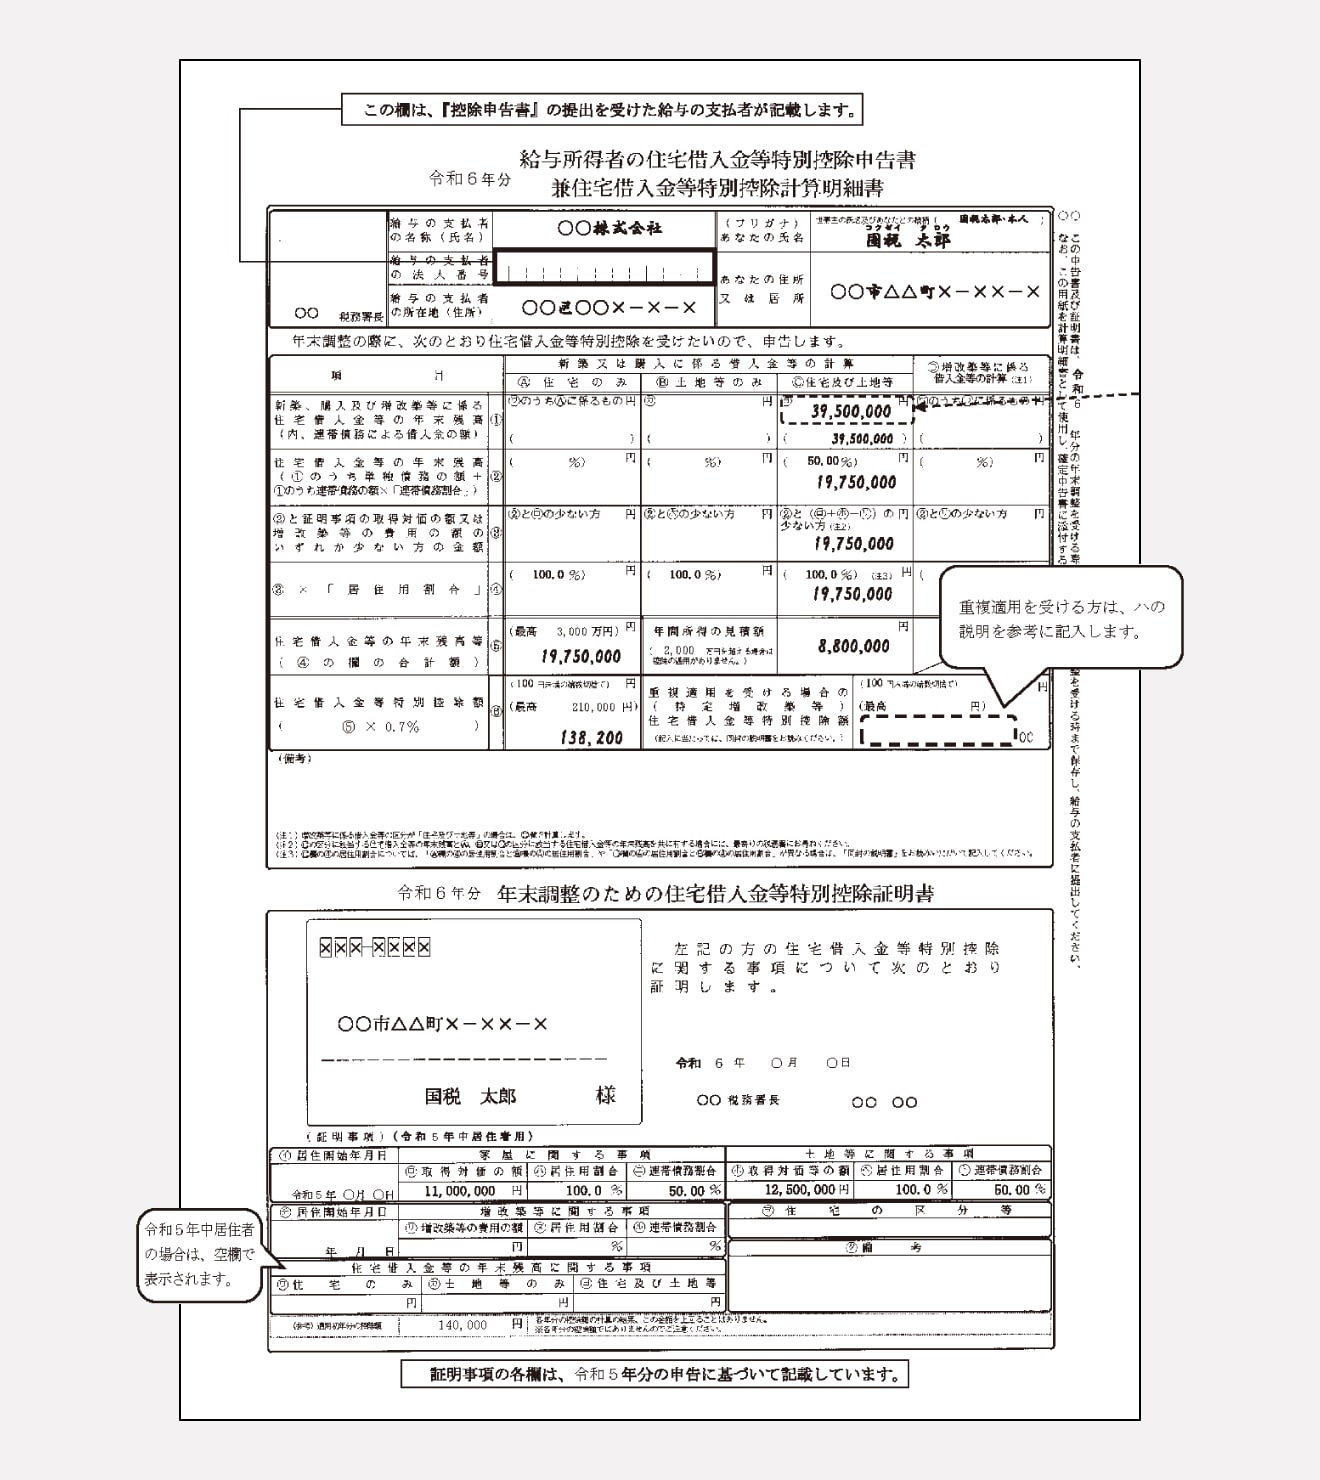
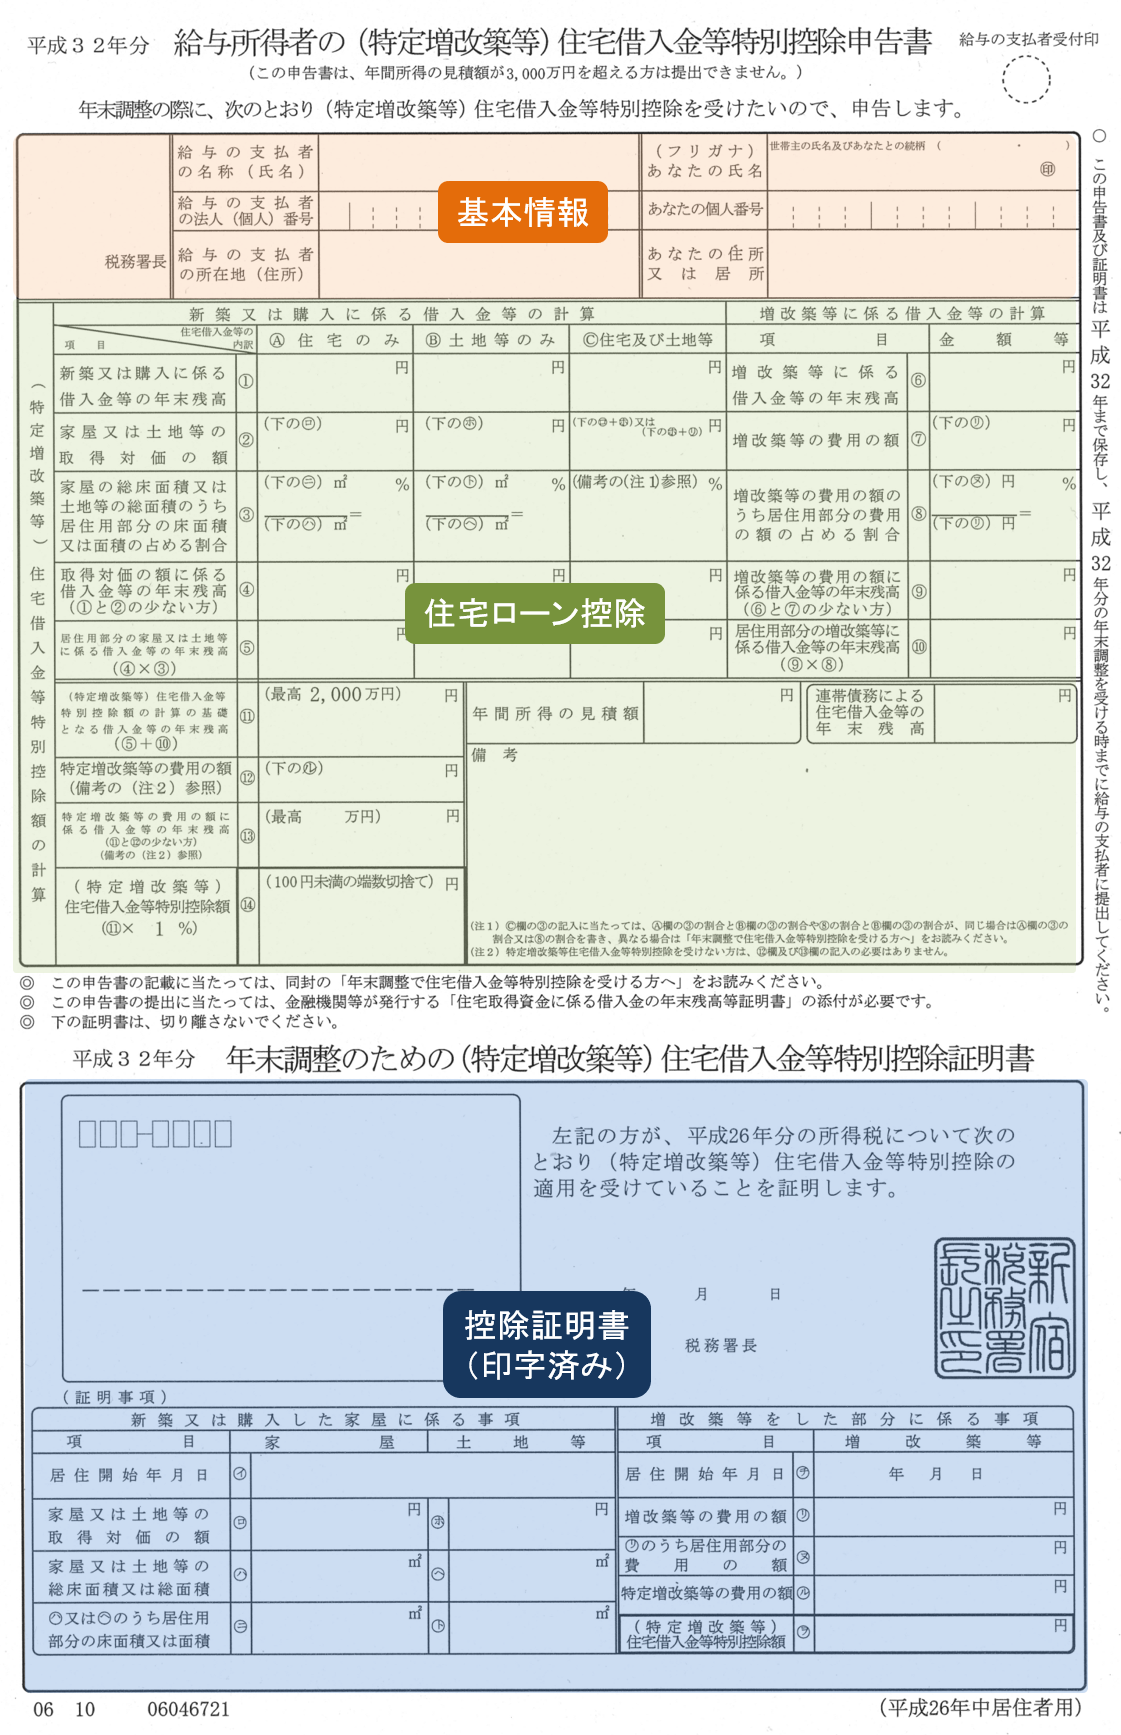
用紙上部の「給与の支払者の名称」に勤務先企業名を、「あなたの氏名・住所」を記入します。中段左側の「住宅借入金等の年末残高」欄には、金融機関から届いた残高証明書に記載されている「年末残高」の数値をそのまま転記します。
ステップ2:取得対価の額と総床面積の確認
用紙の下半分にあらかじめ印字されている「税務署の証明事項」を確認します。ここには初年度の確定申告で確定した「家屋の取得対価の額」や「床面積」が記載されています。居住用割合が100%(店舗兼住宅などでない一般的なマイホーム)であれば、証明事項に記載された数値を「家屋または土地の取得対価」「総床面積」の各欄へそのまま書き写します。
ステップ3:控除対象額と控除額の算出
「年末残高」と「取得対価の額」のいずれか少ない方の金額を選び、控除率(現行の税制改正適用者は0.7%、旧制度適用者は1.0%)を乗じて控除額を計算します。申告書用紙の右側に計算式の誘導が印字されているため、指示通りの掛け算を行うことで最終的な住宅借入金等特別控除額が算出されます。
【比較データ】控除方式・申請パターン別の提出書類と還付スケジュール一覧
住宅ローンの契約形態や提出方法によって、準備すべき書類や還付のタイミングは細かく分岐します。以下の比較表で自身の契約パターンに応じた実務要件を確認してください。
| 契約・申請パターン | 提出が必要な書類 | 還付金の反映時期 | 実務上の重要注意点 |
|---|---|---|---|
| 単独ローン(紙提出) | ・控除申告書(原本) ・年末残高証明書(原本) | 12月支給の給与 (または1月給与) | 税務署から送られた年数分まとめ綴りの紛失に注意。 |
| ペアローン(夫婦共働き) | ・各自の控除申告書 ・各自の残高証明書 | 各自の勤務先の 12月〜1月給与 | 夫・妻それぞれが自身の勤務先で個別提出が必須。 |
| 連帯債務(主債務+連帯) | ・控除申告書 ・残高証明書(主債務者宛) ・連帯債務割合の自己申告 | 各自の勤務先の 12月〜1月給与 | 証明書の原本を主債務者が使用し、連帯者はコピー提出等の社内規定を確認。 |
| 電子化対応(マイナ連携) | ・電子データ(XML形式) ※紙の添付書類は原則不要 | 勤務先の給与計算 スケジュールに準拠 | 勤務先システムが国税庁の電子データ提出に対応していることが前提。 |
給与明細に反映される住宅ローン控除 還付金 いつ戻るかという点については、通常は12月の賞与または12月度の月例給与に上乗せされて振り込まれます。会社の締め日によっては翌年1月の給与に反映されるケースもあります。
一般に知られていない盲点とネットの誤解|ペアローン・繰り上げ返済の落とし穴
ネット上の情報やコミュニティで誤解されやすいのが、契約条件を変更した際の計算処理です。特に以下の2点は現場で修正申告が多発する要注意ポイントです。
1. ペアローン・連帯債務における負担割合のズレ
住宅ローン控除 ペアローン 年末調整では、夫婦それぞれが個別の債務者として独立した契約を結んでいるため、互いの申告書に相手の残高を合算して記入してはなりません。また、連帯債務型(フラット35の夫婦連生など)の場合、残高証明書は代表者1名にしか送付されないケースがあります。この場合、もう1人は残高証明書のコピーを添付し、持分割合に応じた負担額を計算用紙に手動計算して記入する必要があります。
2. 年内の繰り上げ返済による残高証明書のズレ
秋口(9月〜11月)に金融機関で繰り上げ返済を行った場合、「住宅ローン控除 繰り上げ返済 年末調整」で致命的な不一致が生じることがあります。金融機関が10月初旬のデータに基づいて残高証明書を発行した後に繰り上げ返済を実行すると、証明書に記載された年末見込額と実際の12月末残高に誤差が発生します。繰り上げ返済後の正しい数値で申告しないと過大控除となり、後日税務署からの是正勧告を受けるリスクがあります。この場合は直ちに金融機関へ連絡し、残高証明書の再発行(修正発行)を依頼しなければなりません。
【実態検証】残高証明書が届かない・年末調整で提出を忘れた場合のリカバリー策
SNSや相談窓口で毎年11月下旬になると急増するのが、「証明書を紛失した」「会社への書類提出期限を過ぎてしまった」というパニックです。しかし、適切な法的手続きを踏めば控除額を失うことはありません。
万が一、年末調整 住宅ローン控除 忘れた場合のリカバリー手順は以下の2段階です。
救済ルートA:翌年1月の「再年調(再年末調整)」
企業の給与計算部門は、翌年1月末までであれば年末調整の再計算を行う法的権限を持っています。提出が遅れた理由を速やかに総務・人事担当者へ伝え、再年調の受け入れが可能か確認してください。小規模事業者や融通の利く組織であれば、1月の給与計算に間に合わせる形で処理してもらえます。
救済ルートB:2月16日以降の「確定申告(還付申告)」
会社の再年調期限に間に合わなかった場合でも、諦める必要はありません。翌年2月16日から3月15日までの確定申告期間、あるいは過去5年以内であれば「還付申告」として税務署に直接書類を持ち込む(またはe-Taxで送信する)ことで、払いすぎた所得税が全額指定口座へ還付されます。勤務先の源泉徴収票、控除申告書、残高証明書の3点があれば、確定申告書等作成コーナーから数十分で手続きが完了します。
【プロの結論】税制メリットを最大化する実務管理と判断基準
住宅ローン控除は単なる税金還戻手続きにとどまらず、家計における資産運用のレバレッジを左右する極めて重要な金融要素です。以下の判断基準を念頭に置き、無理のない管理体制を構築してください。
■ 自力管理・紙申告が適している人
・住宅ローンの契約が単独名義であり、繰り上げ返済の予定がない人
・毎年決まったファイルに公的書類を整理・保管する習慣がある人
■ 電子化(マイナポータル連携)を即座に導入すべき人
・共働きで夫婦それぞれが申告を行うペアローン世帯(書類紛失リスクの完全排除)
・10年以上の長期控除期間中に書類の経年劣化や引越しリスクを回避したい人
・勤務先がSmartHRやオフィスステーションなどの年末調整クラウドを導入している企業に所属している人
書類の不備で一度控除を逃すと、追手続にかかる時間的コストや心理的ストレスは決して小さくありません。毎年のルーティンとして10月後半に書類の着荷を確認し、11月上旬には記入を完了させるスケジュール管理の徹底を推奨します。
【年末 調整 住宅 ローン 控除】に関するよくある質問(FAQ)
Q1:税務署から送られてきた控除申告書を紛失してしまいました。再発行はできますか?
A1:所轄の税務署窓口へ「年末調整のための(特定増改築等)住宅借入金等特別控除証明書 兼 給与所得者の住宅借入金等特別控除申告書の再交付申請書」を提出することで再発行が可能です。身分証明書を持参して税務署へ直接赴けば、即日または数日で再発行されます。e-Taxを利用可能な環境であれば、オンライン申請による再交付手続きも受け付けられています。
Q2:住宅ローン控除の適用期間中に転職した場合はどうなりますか?
A2:転職先の企業へ、前職発行の源泉徴収票とともに「控除申告書」と「金融機関の残高証明書」を年末調整時に提出すれば、問題なく控除を継続できます。1年目のように確定申告を一からやり直す必要はありません。
Q3:育児休業などで年収が減り、所得税がゼロになった年はどうなりますか?
A3:所得税から引ききれなかった住宅ローン控除額は、一定の上限(前年課税所得の5%・最高9.75万円など適用年度の規定による)まで翌年度の個人住民税から自動的に減額されます。ただし、所得税・住民税の双方で課税所得が完全にゼロである年度については、控除枠の繰り越しはできず、その年の控除メリットは消失します。
まとめ:書類管理と期限厳守で手取りを最大化するポイント
2年目以降の住宅ローン控除は、確定申告に比べて大幅に手続きが簡素化される一方で、「税務署からの一括送付書類の長期保管」「金融機関からの残高証明書の確認」「ペアローンや繰り上げ返済に応じた正確な記入」という実務上のツボを押さえておく必要があります。
手元に届く書類の性質を正しく理解し、提出期限に遅れないよう余裕をもって準備を進めることが、正当な税制優遇を漏れなく享受し、家計の手取り額を守り抜く最も確実な防衛策です。 (出典: 年末 調整 住宅 ローン 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。