新興国株式インデックスは本当に不要?オルカン比較と2026年最新見通し
新NISAの普及に伴い、全世界株式(オール・カントリー、通称オルカン)やS&P500への積立投資が定着する一方、投資コミュニティやSNS上で激しい議論を巻き起こしているのが新興国株式インデックスの存在意義です。高い経済成長率を期待して投資したものの、「米国株に比べてリターンが見劣りする」「ボラティリティが高すぎる」といった不満から、ネット上では極端な「不要論」まで噴出しています。
新興国市場は本当に長期投資のポートフォリオから排除すべき対象なのでしょうか。本稿では、主要ベンチマークの構造的課題から2026年現在の最新マクロ環境、中国・インドの地政学リスク、さらには低コスト優良ファンドの徹底比較まで、現場目線と客観的データに基づいて真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「新興国株式 不要論」の主因は過去10年の米国株独歩高と中国市場の低迷だが、割安なバリュエーションと人口動態は中長期の強力な反発材料。
- 要点2:MSCIエマージング指数における「中国比率の低下」と「インド・台湾の比率上昇」により、指数のリスク・リターン構造は劇的に変化している。
- 要点3:オルカン保有者ならすでに約10%組み込まれており、あえて単体ファンドを追加するのは「成長加速国への個別傾斜配分」を狙う層に限られる。
【徹底検証】新興国株式は本当に不要か?オルカンと比較してリターンが劣る構造的理由
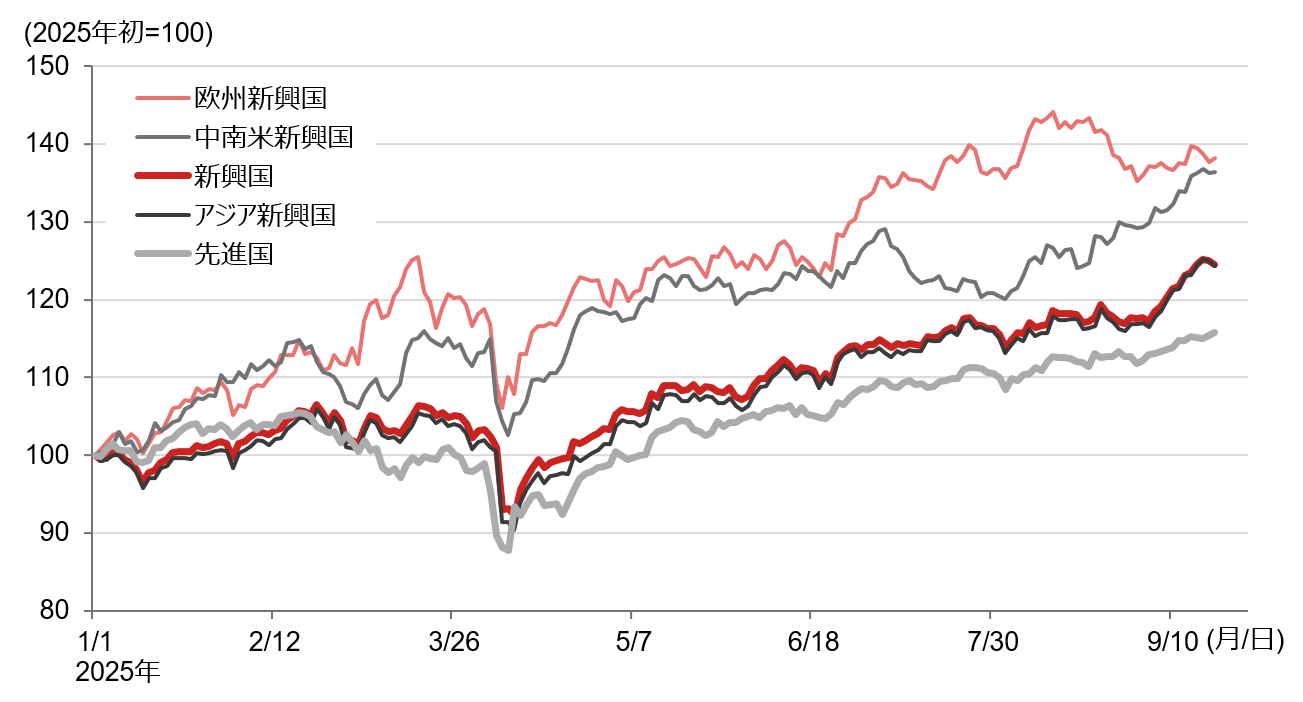
投資信託の運用報告書や市場データを検証すると、過去10〜15年間における新興国株式の過去利回りは、年率換算でS&P500や先進国株式を大きく下回る局面が続きました。このパフォーマンス格差が「オルカン一本で十分」「新興国は不要」という言説の最大の論拠となっています。
しかし、このリターン格差には明確な構造的背景が存在します。第一に、2010年代以降の世界経済を牽引したのが米国のビッグテック企業(マグニフィセント・セブンなど)であった点です。第二に、新興国経済の成長が必ずしも一株当たり利益(EPS)の成長に結びつかなかった点、そして第三に、通貨安リスクとガバナンス問題が株価の重石となってきた点です。
経済成長率(GDP成長率)が高い国に投資すれば株価も上がると短絡的に考えがちですが、株式リターンを決定づけるのは資本効率と株主還元です。新興国企業は増資による株式の希薄化や、国家主導の規制リスクに晒されやすく、これが指数全体のパフォーマンスを抑制してきた実態があります。
【2026年最新】新興国株式主要インデックスファンドの信託報酬・実質コスト比較
新興国株式への投資を検討する際、リターンを確実に押し下げるコスト要因(信託報酬および隠れコスト)のチェックは不可欠です。現在、日本の主要ネット証券でNISAつみたて投資枠に対応する代表的銘柄のスペックを精査しました。
| ファンド名 | 連動対象インデックス | 信託報酬(年率・税込) | 編集部の見解・評価 |
|---|---|---|---|
| eMAXIS Slim 新興国株式インデックス | MSCIエマージング・マーケット・インデックス | 0.1518%以内 | 純資産総額・流動性ともに群を抜いており、業界最低水準コストを維持する鉄板の選択肢。 |
| SBI・V・新興国株式インデックス・ファンド | FTSEエマージング・マーケッツ・オールキャップ | 0.1438%程度 | バンガードETF(VWO)を通じ小型株まで網羅。韓国を含まないFTSE指数設計が特徴。 |
| 楽天・新興国株式インデックス・ファンド | FTSEエマージング・インデックス | 0.248%程度 | 実績はあるものの、信託報酬面で後発のSBI・VシリーズやSlimシリーズに見劣りする。 |
コスト面で選ぶなら、業界最安水準を競い合うeMAXIS Slim 新興国株式インデックスまたはSBI・V・新興国株式インデックス・ファンドの2強体制となっています。両者の決定的な違いはベンチマークであり、韓国市場を新興国に含むか(MSCI)、先進国扱いとして除外するか(FTSE)という設計思想の差に直結しています。
【実態検証】暴落の過去データと地政学リスク|中国比率の低下とインド台頭
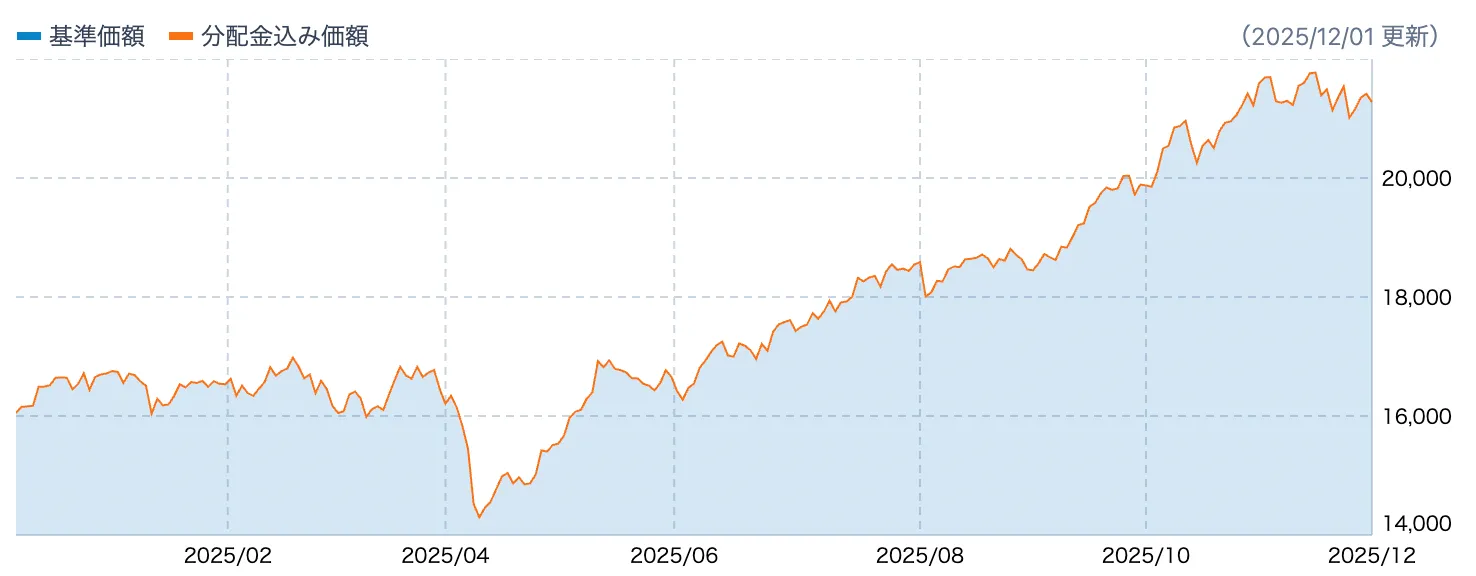
投資家が新興国株式を敬遠する最大のハードルが、過去の金融危機で見せた急激なドローダウンです。新興国株式の暴落に関する過去データを紐解くと、2008年のリーマン・ショック時には指数が約60%下落、2020年のコロナ・ショックや近年の米利上げ局面でも、先進国以上の乱高下を記録しました。
特に注視すべきは指数の国別構成比率の地殻変動です。かつてMSCIエマージング・マーケット・インデックスにおいて40%近くを占めていた中国比率リスク(不動産不況、当局によるテック企業締め付け、米中対立)は、投資マネーの流出に伴い20%台前半へと低下しました。
その受け皿として急伸しているのがインド市場です。今後のインド経済は、生産年齢人口の増加、製造業の脱中国シフト(チャイナ・プラス・ワン)、インフラ投資の加速を背景に極めて強固なファンダメンタルズを誇ります。台湾(TSMC等の半導体集積)やインドの比重が高まったことで、インデックスの中身は「資源・製造下請け型」から「ハイテク・内需拡大ハイブリッド型」へと質的転換を遂げています。

一般に知られていない盲点とネットの誤解
SNSや動画プラットフォームでは「オルカンを買っていれば新興国株ファンドは一切買う必要がない」という論調と、「新興国爆発力説」という極論が対立しがちです。ここで一度、冷静な事実確認をしておく必要があります。
第一の誤解は、「オルカンを持っていれば新興国の恩恵を十分享受できている」という思い込みです。オルカンにおける新興国の組み入れ比率はわずか10%前後に過ぎません。仮に新興国が2倍に急騰しても、ポートフォリオ全体への寄与度は限定的です。新興国の爆発的成長をポートフォリオの主動力にしたい場合、オルカン単体では構造的に不十分です。
第二の誤解は、「新興国株投資=高リスク・高リターンのギャンブル」という決めつけです。個別株投資であればカントリーリスクが直撃しますが、数十カ国・数千銘柄に分散されたインデックスであれば、特定国の破綻リスクは大幅に希薄化されます。適切なアセットアロケーション(資産配分)を組む限り、国際分散投資における有効なスパイスとなります。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
資産運用において最も重要なのは、自身の保有資産全体におけるリスク許容度と投資期間の適合性です。新興国株式インデックスの組み入れについて、客観的な適性基準を提示します。
新興国株式インデックスをおすすめできる人
20年以上の長期積立期間を確保でき、一時的な20〜30%の価格急落にも動揺しない投資家です。また、すでに米国株や全世界株にまとまった資金を投じており、米国のバリュエーション(PER)高騰に対するヘッジとして、割安に放置されている新興国市場へサテライト戦略(資産全体の5〜15%程度)として資金を振り向けたい方には極めて有効な選択肢となります。
新興国株式インデックスを避ける・慎重になるべき人
投資期間が5〜10年未満と短い方や、日々の資産評価額の乱高下にストレスを感じる方にはおすすめできません。また、シンプルな資産管理を好み、投資にかける時間を最小限にしたい初心者であれば、オルカン1本に集約する方針が最も合理的です。
【新興国株式インデックス】に関するよくある質問(FAQ)
Q1:新NISAの成長投資枠ではなく「つみたて投資枠」で新興国株式を買うのはありですか?
A1:長期的な積立投資であれば大いに有効です。新興国市場は価格変動が激しいため、毎月定額を買い付けるドル・コスト平均法のメリット(価格下落時に多くの口数を購入できる)を最大限に活かしやすい資産クラスと言えます。
Q2:インド単体のインデックスファンドと新興国全体ファンドはどちらを選ぶべきですか?
A2:インド単体は極めて高い成長性が期待できる一方、単一国集中投資となるため政治・通貨・税制変更等のカントリーリスクをダイレクトに受けることになります。安定した地域分散を重視するなら新興国全体ファンド、特定国の高成長に強い確信があるならインド単体ファンドをサテライトで持つのがセオリーです。
Q3:2026年からの新興国株式の見通しはどうなっていますか?
A3:米国の金融政策の軟化によるドル高の一服や、グローバルサプライチェーンの再編、さらには歴史的に割安な水準にあるPERなどを背景に、中長期的な見通しは改善傾向にあります。ただし、地政学リスクの突発的な顕在化には引き続き注意が必要です。
まとめ:2026年以降の動向と失敗しないための投資戦略
新興国株式インデックスに対する「不要論」の多くは、過去の米国株一強相場を前提とした短期的な結果論に過ぎません。投資の歴史が証明するように、どのような資産クラスも永久に低迷し続けることはなく、サイクルを描いて循環します。
全世界株式(オルカン)を運用の「コア」に据えつつ、新興国が持つ人口ボーナスや構造的成長のアップサイドを狙いたい場合は、総資産の5〜10%を目安にサテライトとして低コストなインデックスファンドを組み入れるアプローチが賢明です。過度な集中投資を避け、客観的なリスク分散を徹底することが長期的な資産形成の成功を導きます。 (出典: 新興 国 株式 インデックス(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。