消費税とは?仕組み・使い道の真相と8%軽減税率の違いを徹底解説
スーパーのレシートを見るたびに目にする「消費税」。日常のあらゆる買い物に上乗せされているため、誰もが身近に支払っている税金ですが、その本質的な構造や資金の流れを正確に把握している人は決して多くありません。「払った税金は本当に社会保障に使われているのか?」「10%と8%の線引きはどう決まっているのか?」といった疑問は、家計を直撃する物価高が続く2026年現在、かつてないほど切実な関心事となっています。
国税庁や財務省の公式データ、税制改正の変遷を踏まえると、消費税は単なる「買い物の罰金」ではなく、国の財政基盤を支える複雑な精密機械のような制度です。本稿では、基礎的な仕組みから使い道の真相、インボイス制度がもたらした現場の激変まで、現場取材と客観的データに基づいて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税は消費者が負担し事業者が納付する「間接税」であり、国税と地方消費税が合算された多層構造を持つ。
- 要点2:税収の全額が社会保障4経費に充てられる建前だが、財政全体の一般財源化や大企業減税の穴埋めとの批判・議論が根強い。
- 要点3:8%の軽減税率は飲食料品や定期購読新聞に限定され、インボイス制度施行後は免税事業者の取引排除や事務負担が社会問題化している。
【基礎から整理】消費税の仕組みをわかりやすく解説|直接税との違いと多層構造
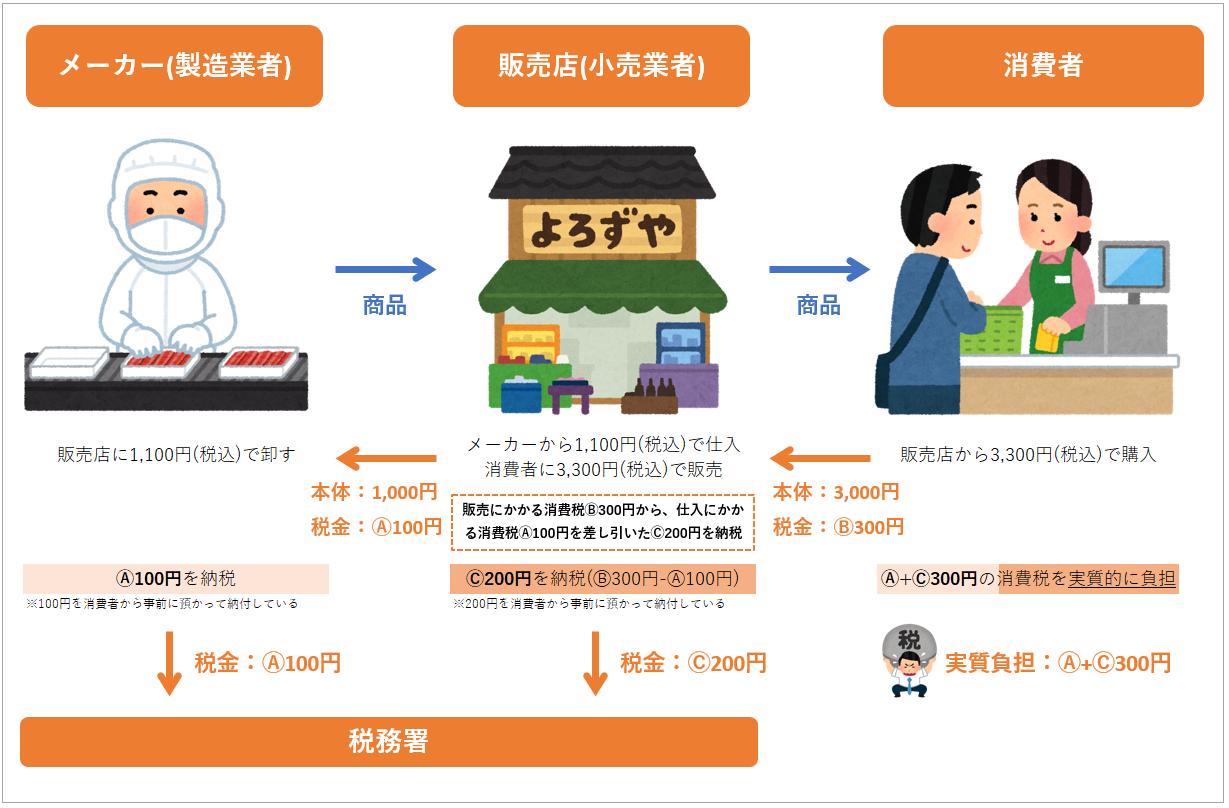
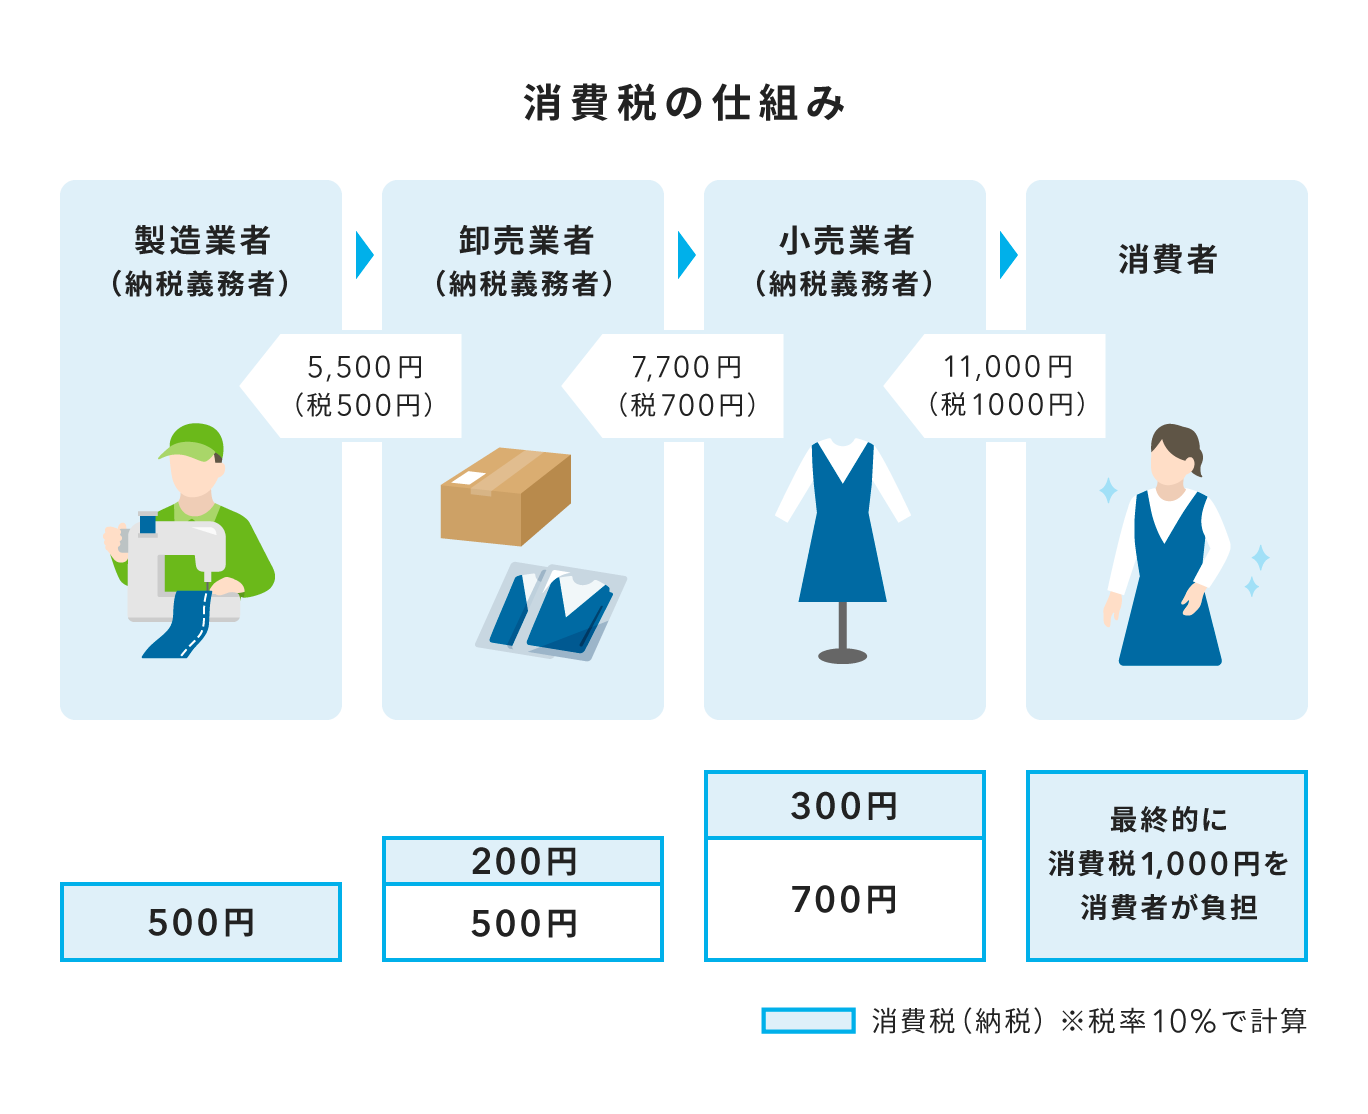
私たちが普段支払っている消費税は、税金の分類上「間接税」に位置づけられます。所得税や法人税のように「税金を負担する人(担税者)」と「国や自治体に納める人(納税義務者)」が一致する「直接税」とは異なり、消費税は買い物をした消費者が負担し、預かった店舗や企業などの事業者がまとめて国に納付する仕組みです。
ここで重要なのは、私たちがレシートで見る「10%(または8%)」という数字が一枚岩ではない点です。消費税は「国税(消費税)」と「地方税(地方消費税)」の合算で成り立っています。
| 適用区分 | 標準税率(10%)の内訳 | 軽減税率(8%)の内訳 | 編集部の見解・配分の特徴 |
|---|---|---|---|
| 国税(消費税) | 7.8% | 6.24% | 国の社会保障関係費等の基幹財源となる |
| 地方消費税 | 2.2%(消費税額の22/78) | 1.76%(消費税額の22/78) | 都道府県・市区町村の地域福祉財源へ清算配分 |
| 合計税率 | 10.0% | 8.0% | 最終支払額に機械的に適用される |
実務上の計算方法においては、端数処理のルールも存在します。1商品ごとに生じる1円未満の端数は「四捨五入」「切り捨て」「切り上げ」のいずれを採用しても事業者の裁量に委ねられていますが、レジ清算時の総額に対して課税するケースが多く、これが店舗ごとの微小な価格差を生む背景となっています。
【軽減税率の線引き】8%と10%の境界線|非課税・不課税・免税との違い
日々の暮らしで混乱を招きやすいのが、2019年10月に導入された複数税率です。軽減税率(8%)の対象となるのは原則として以下の2品目のみです。
- 飲食料品:人の飲用・食用に供されるもの(酒類・医薬品・医薬部外品を除く)
- 定期購読契約に基づく新聞:週2回以上発行される一般社会的事実を掲載するもの
コンビニやファストフード店での「イートイン(店内飲食=10%)」と「テイクアウト(持ち帰り=8%)」の判定基準は、購入時点における顧客の意思表示で決まります。また、おもちゃ付き菓子のような「一体資産」は、税抜価格1万円以下かつ食品部分の割合が3分の2以上であれば8%が適用されるなど、細かな規定が設けられています。
さらに、税金がかからない取引には「非課税」「不課税」「免税」の3種類があり、これらは明確に区別されます。
- 非課税取引:消費税の性格上課税になじまないもの、または社会政策的配慮によるもの(例:住宅の家賃、土地の譲渡・貸付、健康保険適用の診療代、学校の授業料、商品券の販売など)。
- 不課税取引:対価を得て行われる資産の譲渡等に該当しないもの(例:国外で行われた取引、寄付金・祝い金、損害賠償金の受取など)。
- 免税取引:商品の輸出など、外国で消費されるために国内課税を免除するもの(例:輸出免税、訪日外国人向け免税ショッピング)。
【使い道の真相】「社会保障のため」は本当か?増税の歴史と財政の舞台裏
1989年4月に竹下登内閣のもとで税率3%として導入された消費税は、1997年に5%(橋本龍太郎内閣)、2014年に8%(安倍晋三内閣)、2019年に10%へと引き上げられてきました。政府の説明では、少子高齢化に伴う「年金・医療・介護・子育て」の社会保障4経費を支えるための安定財源と位置づけられています。
しかし、国会論戦や財政学者による分析では、異なる側面も指摘されています。消費税導入以降の30余年間で、消費税収が累計で数百兆円規模に達した一方で、法人税率の引き下げや高所得者層向けの所得税最高税率の緩和が並行して進められてきました。
この事実から、経済アナリストや批判的な専門家は「消費税増税分が実質的に法人税減税の穴埋めに使われたのではないか」と厳しく追及しています。公式には「消費税収の使途は社会保障に限定(特別会計ではなく一般会計歳入だが使途拘束)」と規定されているものの、財政全体で見れば予算のやりくりによって社会保障以外の歳出を支える原資として機能してきた側面は否定できません。
【実態検証】インボイス制度がもたらした激変と「益税論争」のリアル
2023年10月に導入された適格請求書等保存方式(インボイス制度)は、日本の税務構造を根底から揺さぶりました。最大の争点となったのが、年商1,000万円以下の小規模事業者やフリーランスが享受していたとされる「益税(えきぜい)」の問題です。
制度導入前、免税事業者は取引先から預かった消費税を国に納める義務がなく、実質的な事業利益(手元資金)に残すことが合法的に認められていました。しかしインボイス制度の導入により、買い手側が「仕入税額控除(売上税額から仕入税額を差し引いて納税する計算)」を受けるためには、適格請求書発行事業者が発行する登録番号付きの請求書が必須となりました。
SNSや現場のアンケート調査では、声優、アニメーター、建設業の一人親方、個人タクシー運転手などから悲痛な声が噴出しました。「課税事業者に転換して消費税を自腹で納めるか」「免税事業者のままで取引を打ち切られるか」という過酷な二者択一を迫られたためです。
国税庁は激変緩和措置として、売上税額の2割だけを納付すればよい「2割特例」などを設けたものの、2026年を迎えた現在でも、小規模事業者の事務負担増と実質的な手取り減少という構造的課題は解消されていません。
一般に知られていない確定申告の落とし穴|本則課税と簡易課税の選択
事業者が消費税の確定申告を行う際、納税額の計算方法には「本則課税(原則課税)」と「簡易課税」の2つがあります。この選択を誤ると、数十万円から数百万円単位で納税額に差が出るため注意が必要です。
- 本則課税:「預かった消費税」から「実際に支払った仕入・経費の消費税」を差し引いて計算する。設備投資が多い年や赤字の年に有利になりやすい。
- 簡易課税:前々年の課税売上高が5,000万円以下の中小事業者が選択可能。業種ごとに定められた「みなし仕入率(第1種卸売業90%〜第6種不動産業40%)」を売上税額に乗じて仕入税額を計算する。実額の領収書集計が不要で事務負担が大幅に軽減される。
一度簡易課税を選択すると原則として2年間は変更できない「2年縛り」のルールが存在します。大規模な設備投資(高額な機材購入や店舗改装など)を予定している年に簡易課税を選択していると、本来受けられるはずの税額還付が受けられなくなるという致命的な落とし穴が生じます。
【プロの結論】消費税制度と向き合う事業者の判断基準
事業規模や取引構造に応じて、取るべき戦略は明確に分かれます。
- インボイス登録・課税事業者化すべきケース:主な取引先が法人のBtoB事業者。登録を見送ると取引先が仕入税額控除を使えなくなり、価格引き下げ要求や取引停止リスクに直面するため。
- 免税事業者の維持を検討すべきケース:顧客が一般消費者(BtoC)のみの飲食店、美容室、個人向け教室など。一般消費者は仕入税額控除を必要としないため、インボイス未登録でも売上に直接影響しにくい。

【消費税とは】に関するよくある質問(FAQ)
Q1:給料やボーナスから消費税は引かれますか?
A1:引かれません。給与は労働の対価であり、商品の売買やサービスの提供に対する対価(資産の譲渡等)ではないため、消費税の課税対象外(不課税取引)となります。引かれるのは所得税、住民税、社会保険料などです。
Q2:テイクアウトした弁当を店の前のベンチで食べたら税率はどうなりますか?
A2:購入時に「テイクアウト(持ち帰り)」の意思表示をして8%で購入した場合、その後に飲食設備や共用ベンチで食べたとしても、後から差額を請求されたり違法になったりすることはありません。税率はあくまで「会計時の意思表示」で確定します。
Q3:フリマアプリで不用品を売った売上にも消費税はかかりますか?
A3:個人の生活用動産(着なくなった服や不要な家具など)を売却した売上には消費税はかかりません。ただし、営利目的で継続的に転売を行っている場合は個人事業主とみなされ、年間売上高が1,000万円を超えた場合は納税義務が発生する可能性があります。
まとめ:今後の動向と失敗しないための判断基準
消費税は、毎日の生活費に直結する身近な存在でありながら、国家財政の根幹、企業の取引力関係、個人の手取り額に直結する重層的なテーマです。
10%と8%の使い分けを正しく理解し家計の防衛を図ると同時に、事業を営む方は自社の顧客属性(BtoBかBtoCか)や投資計画に合わせ、インボイス登録や課税方式(簡易課税か本則課税か)の最適解を冷静に見極める必要があります。制度の変更点や議論の背景を正しく把握し、無駄なコストや税務トラブルを確実に回避していきましょう。 (出典: 消費 税 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。