有限会社とは?新設できない理由と株式会社との違い・存続のメリット
街中の看板や取引先の企業名で今なお目にする「有限会社」。起業を考えるビジネスパーソンや取引先を調査する担当者の中には、「有限会社を新しく立ち上げることはできるのか」「株式会社と何が違うのか」と疑問を抱く方も少なくありません。
結論から言えば、有限会社は現在、法律上新しく設立することができません。しかし、日本全国には今なお多くの有限会社が活動を続けており、あえて株式会社へ変更せず維持する企業も目立ちます。制度が改定されてから年月が経過した今、有限会社が存続し続ける背景と、株式会社との決定的な違いを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年5月1日の新会社法施行に伴い廃止され新設不可となったが、既存の会社は「特例有限会社」として無期限に存続できる。
- 要点2:役員任期が無制限であり、決算公告の義務がないなど、維持管理コストや経営の柔軟性において株式会社を上回る実質的メリットがある。
- 要点3:現在社名に「有限会社」を持つ企業は設立から20年以上の業歴を持つ証拠であり、事業拡大や資金調達の必要性がなければ無理に株式会社へ移行する必要はない。
【2026年最新】有限会社とは何か?現在新設できない理由と法的立ち位置
有限会社とは、2006年まで存在していた「有限会社法」に基づいて設立された法人形態です。当時の法制度において、株式会社の設立には資本金1,000万円以上と取締役3名以上・監査役1名が必要だったのに対し、有限会社は資本金300万円以上、役員1名から設立が可能でした。そのため、中小企業や家族経営の法人を立ち上げる際の主流な選択肢として広く普及していました。
しかし、2006年5月1日の新会社法施行によって日本の会社制度は抜本的に再編されました。新会社法では株式会社の最低資本金規制(1,000万円)が撤廃され、資本金1円・取締役1名から株式会社の設立が可能になったため、小規模企業向けの別枠制度として有限会社法を存置する意義が薄れ、同法は廃止されました。これが、有限会社が新設できなくなった根本的な理由です。
法改正以前に設立されていた有限会社は、法律上「特例有限会社」という位置づけになり、会社法上の株式会社の一種として扱われながら、従来の有限会社特有のルールをそのまま適用して無期限に事業を継続できる経過措置が取られています。

有限会社と株式会社・合同会社の違いを徹底比較|役員任期から公告義務まで
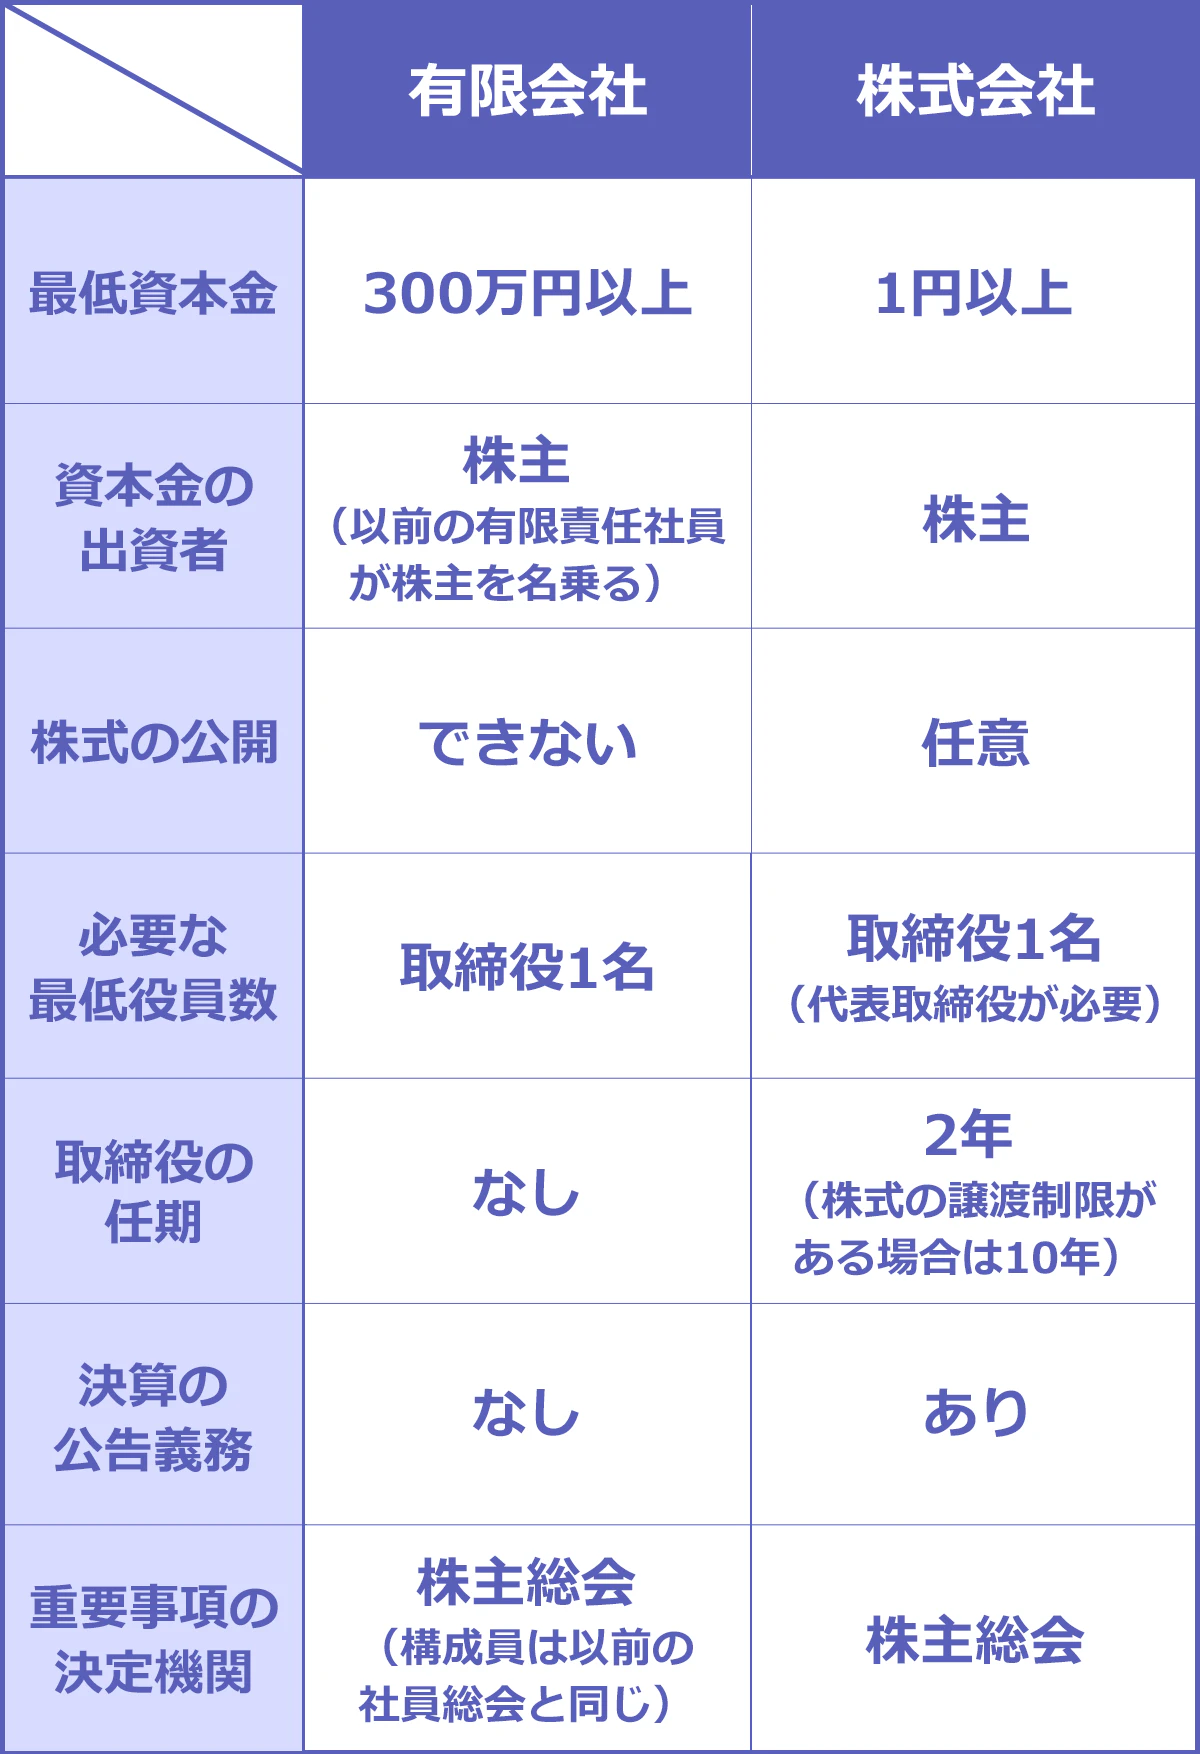
特例有限会社として存続している有限会社は、通常の株式会社や、近年設立が増加している合同会社とどのような違いがあるのでしょうか。実務上の重要項目を比較したデータは以下の通りです。
| 比較項目 | 特例有限会社 | 株式会社(非公開会社) | 合同会社(LLC) |
|---|---|---|---|
| 新規設立の可否 | 不可(2006年廃止) | 可能(資本金1円〜) | 可能(資本金1円〜) |
| 役員の任期 | 無制限(更新不要) | 最長10年(定款で設定) | 任期の概念なし(社員) |
| 役員変更の登記費用 | 原則不要(交代時のみ) | 定期的に発生(1〜3万円+報酬) | 交代時のみ発生 |
| 決算公告の義務 | 義務なし | 義務あり(官報掲載等で年数万円) | 義務なし |
| 株式(出資)の譲渡制限 | 法律上当然に制限あり | 定款で制限設定が可能 | 原則社員全員の一致が必要 |
制度面を比較すると、特例有限会社は株式会社としての法的な枠組みを持ちながらも、決算公告の免除や役員任期の無期限化など、合同会社に近いランニングコストの低さを享受できる極めて合理的なハイブリッド構造になっていることが分かります。
あえて残す理由は?有限会社のメリット・デメリットを現場目線で解剖
会社法が施行されてから、特例有限会社はいつでも手続きを行うことで通常の株式会社へ商号変更できるようになりました。それでもなお、多くの経営者が有限会社のままで維持し続ける背景には、明確なメリットが存在します。
有限会社を維持する3大メリット
- 役員任期が無制限である点:通常の株式会社は、定款で最長10年まで任期を伸長できるものの、期限が来れば同一人物の再任であっても重任登記を行わなければなりません。登記を怠ると「みなし解散」や過料の対象となります。一方、有限会社は任期自体が存在しないため、役員構成が変わらない限り役員変更登記の費用(登録免許税1万円〜3万円および司法書士報酬)が恒久的に不要です。
- 決算公告の義務がない点:株式会社には毎事業年度の決算を官報や電子公告で開示する法的義務が課されています(官報掲載費は1回約6万円〜)。有限会社はこの義務が免除されているため、決算数値が外部に漏れる心配がなく、公告コストもかかりません。
- 20年以上の業歴が自動的に証明される点:2006年5月以降に設立された有限会社は存在しないため、商号に「有限会社」と入っているだけで、取引先や金融機関に対して「2006年以前から事業を継続している安定企業」という信頼感を無言のうちに提示できます。
有限会社が抱えるデメリットと制約
- 株式公開(上場)ができない:特例有限会社は株式市場への上場が認められていません。将来的なIPOを目指す場合は株式会社への移行が必須となります。
- 組織再編の選択肢が限定的:有限会社は他社を吸収合併する際の「存続会社」になれないなど、M&Aや大規模な企業再編において手続き上の制約を受けます。
- 新興ビジネスにおけるイメージ:ITスタートアップや若年層をターゲットとする新規事業領域では、「旧来型の中小企業」という印象を持たれる場合があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
中小企業庁や商工会議所の現場調査、さらに税理士・司法書士などの専門家への取材でも、有限会社を意図的に維持するオーナー経営者の現実的な判断が浮き彫りになっています。
地方都市で製造業を営む経営者の証言によると、「取引先は昔からの付き合いばかりで、株式会社に変えたところで売上が増えるわけではない。それどころか、役員の任期切れを管理する手間や無駄な登記費用が発生するデメリットのほうが大きい」という実情が語られています。
また、事業承継を控えるファミリー企業においても、有限会社特有の「株式譲渡制限が法律上厳格に定められている点」が好意的に受け止められています。後継者以外の第三者に株式が分散するリスクを防ぎやすいため、親族内承継を前提とした事業基盤としては非常に強固な形態として機能しています。
一般に知られていない盲点とネットの誤解|「有限会社=小規模・脆弱」の嘘
ネット上のQ&AサイトやSNSでは、「有限会社は株式会社になれなかった会社」「経営規模が小さい証拠」といった誤った認識が散見されます。しかし、これは法制度の変遷を正しく理解していないことによる完全な誤解です。
1990年代から2000年代初頭にかけて起業した優良企業であっても、当時の株式会社要件(資本金1,000万円・役員4名以上)をあえて選ばず、機動的な経営を行うために資本金300万円〜500万円で有限会社を選択したケースは数多く存在します。現在でも年商数十億円規模を誇る有限会社や、地域でトップシェアを握る有力企業が多数存在しており、商号の形態だけで財務の健全性や事業規模を測ることはできません。
金融機関の融資審査においても、「有限会社だから審査で不利になる」ということは一切ありません。銀行や信用金庫が評価するのは過去の決算書、キャッシュフロー、業歴の長さであり、20年以上にわたって黒字経営を維持している有限会社は、設立数年の株式会社よりも圧倒的に高い信用格付けを獲得しています。

株式会社への移行手続きと費用|変更すべき企業・現状維持すべき企業
有限会社から株式会社へ商号を変更する場合、解散や新規設立といった複雑な清算手続きは必要ありません。「商号変更による株式会社設立登記」と「特例有限会社の解散登記」を法務局へ同時に申請するだけで移行が完了します。
手続きに必要な法定費用(登録免許税)は、株式会社設立登記の3万円(資本金の額に0.15%を乗じた額が3万円を超える場合はその額)と、有限会社解散登記の3万円を合算した合計6万円です。司法書士へ依頼する場合は、これに加えて5万〜10万円前後の報酬が発生します。
【プロの結論】株式会社へ移行すべき企業・有限会社を維持すべき企業の判断基準
自社が有限会社のままでいるべきか、株式会社へ移行すべきかは、今後の事業計画と組織設計によって明確に判断できます。
【株式会社への移行を推奨する企業】
- VC(ベンチャーキャピタル)からの資金調達やストックオプションの発行を予定している企業
- 大手企業との新規取引開始にあたり、取引先基準で「株式会社であること」を条件付けられている企業
- 全国展開やグローバル展開に伴い、リクルーティング面で先進的なコーポレートイメージを打ち出したい企業
【有限会社のまま維持すべき企業】
- 親族経営や少人数の役員で構成され、役員変更登記の手間や余計なコストを徹底して削減したい企業
- 地元密着型で長年の商号そのものが地域ブランドとして定着している老舗企業
- 決算数値を官報等で公表せず、強固な自社資本のまま安定経営を続けたい企業
【有限会社】に関するよくある質問(FAQ)
Q1:有限会社は将来的に株式会社へ変更しなければならない期限はありますか?
A1:移行期限は一切ありません。現行の会社法が有効である限り、「特例有限会社」として永久に有限会社の商号のまま事業を継続できます。
Q2:有限会社の事業承継やM&Aによる売却は可能ですか?
A2:可能です。持分(株式)の譲渡承認手続きや代表者の変更登記を行うことで、通常の株式会社と同様に第三者への事業承継や売却を行うことができます。
Q3:一度株式会社へ変更した後、再び有限会社に戻すことはできますか?
A3:できません。一度通常の株式会社へ移行登記を完了すると、有限会社法がすでに廃止されているため、二度と特例有限会社へ戻すことは不可能です。移行判断は慎重に行う必要があります。
まとめ:有限会社の強みを再認識し自社に最適な選択を
2006年の制度廃止以降、新設できなくなった有限会社ですが、現在残されている特例有限会社は「20年以上の継続実績」「役員任期の無制限」「決算公告の免除」という、現在の株式会社にはない数々の実利的な強みを併せ持っています。
周囲に合わせて安易に株式会社化するのではなく、自社の経営方針、コスト面、そしてこれまでに培ってきた社名の信用価値を天秤にかけ、最適な企業形態を選択することが堅実な企業防衛につながります。 (出典: 有限 会社 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。