給与所得者の基礎控除申告書の書き方と控除額判定|未提出の損失を徹底解説
年末調整のシーズンになると会社から配布される「給与所得者の基礎控除申告書」。令和2年(2020年)の税制改正以降、「給与所得者の配偶者控除等申告書」および「所得金額調整控除申告書」との3枚一体型(通称・基・配・調申告書)として定着していますが、毎年「見積額の計算方法がよくわからない」「出さないとどうなるのか」といった戸惑いの声が後を絶ちません。
基礎控除は、すべての納税者に適用される所得控除の土台となる極めて重要な制度です。本稿では、国税庁の最新税制ガイドラインに基づき、正確な記入ステップや所得判定の計算ルール、提出を怠った場合の金銭的リスクまで、現場目線で余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基礎控除申告書は給与収入2,500万円以下の全従業員が提出必須であり、最大48万円の控除を受けるための鍵となる。
- 要点2:「あなたの本年中の合計所得金額の見積額」は、年収から給与所得控除を差し引いた金額を正確に算出して判定区分を決定する。
- 要点3:提出を怠ると基礎控除が0円として処理され、翌月の手取りが大幅に減額するうえに自力での確定申告が必要になる。
【基礎知識】給与所得者の基礎控除申告書とは?制度の仕組みと対象者
「給与所得者の基礎控除申告書」は、所得税法に基づき、納税者本人が1年間に得た合計所得金額に応じて適用される「基礎控除」の額を確定させるための書類です。従来の年末調整では申告書の提出なしに一律38万円が控除されていましたが、現行の税制では所得水準に応じて控除額が段階的に変動する仕組みとなっています。
具体的には、合計所得金額が2,400万円以下であれば最大控除額48万円が適用されますが、2,400万円を超えると段階的に引き下げられ、2,500万円を超えると控除額は完全に0円となります。会社員や公務員だけでなく、パート・アルバイトを含め、給与の支払を受けるほぼすべての労働者が提出の対象です。
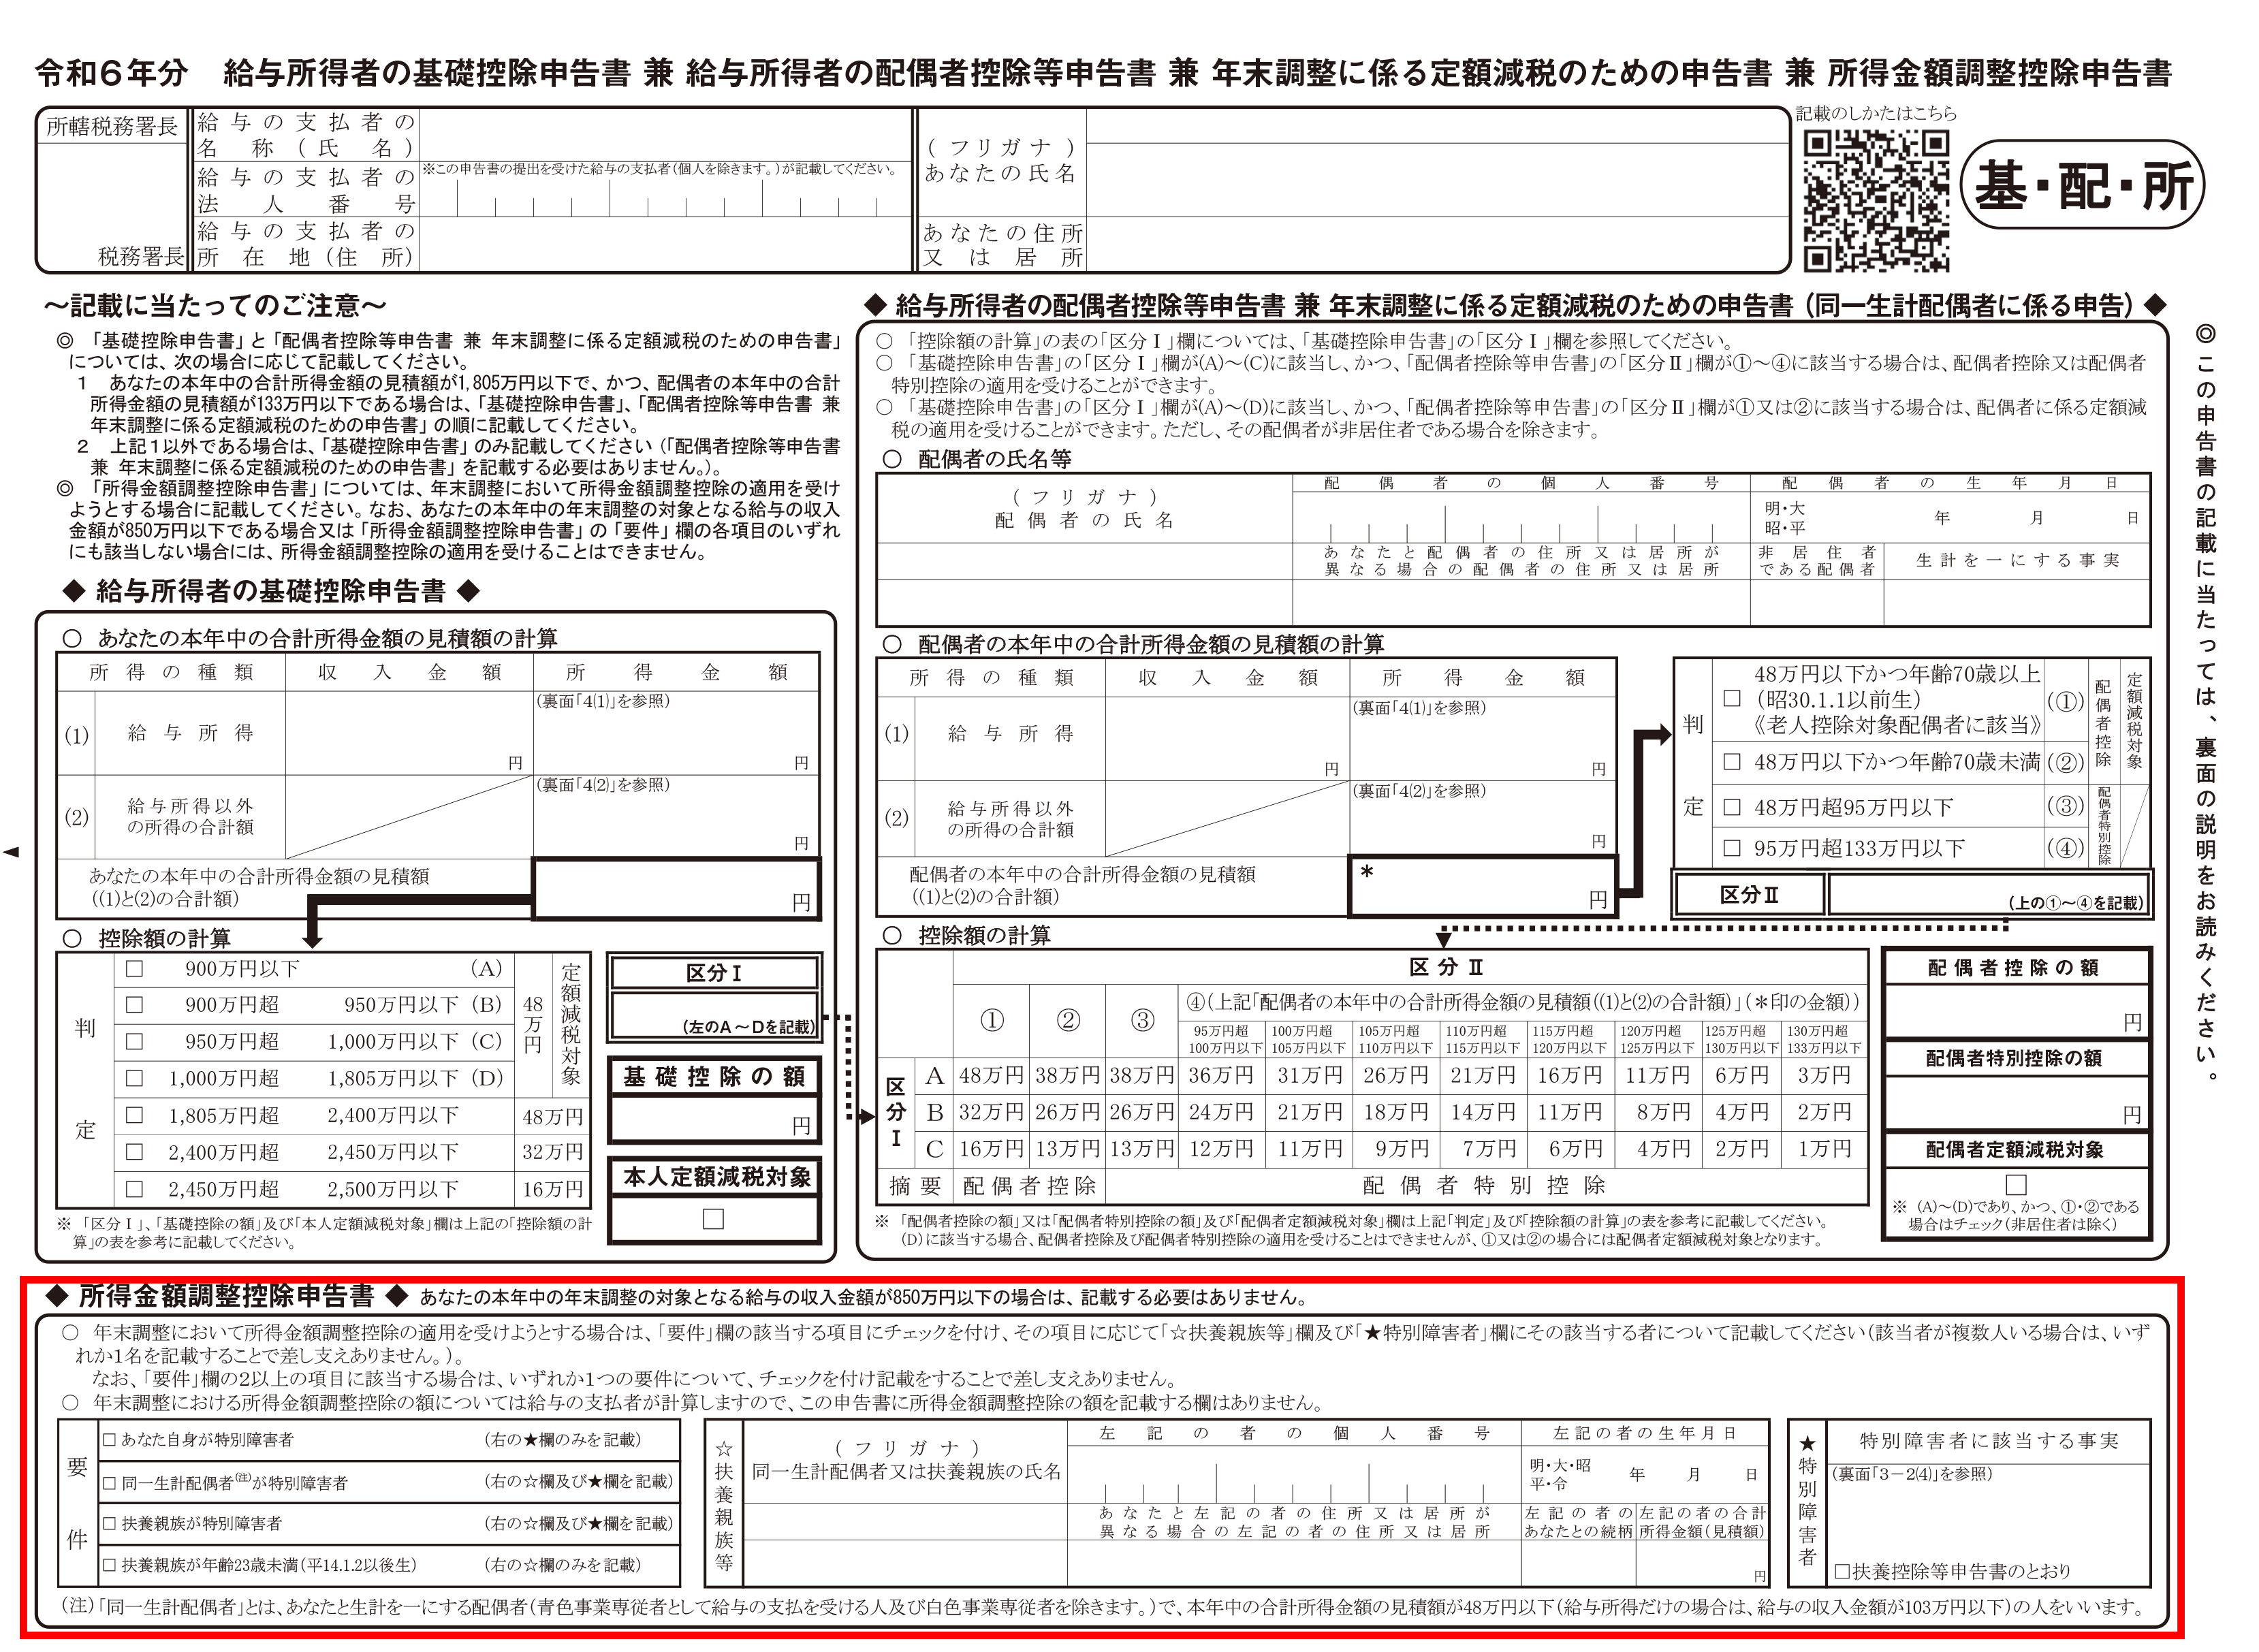
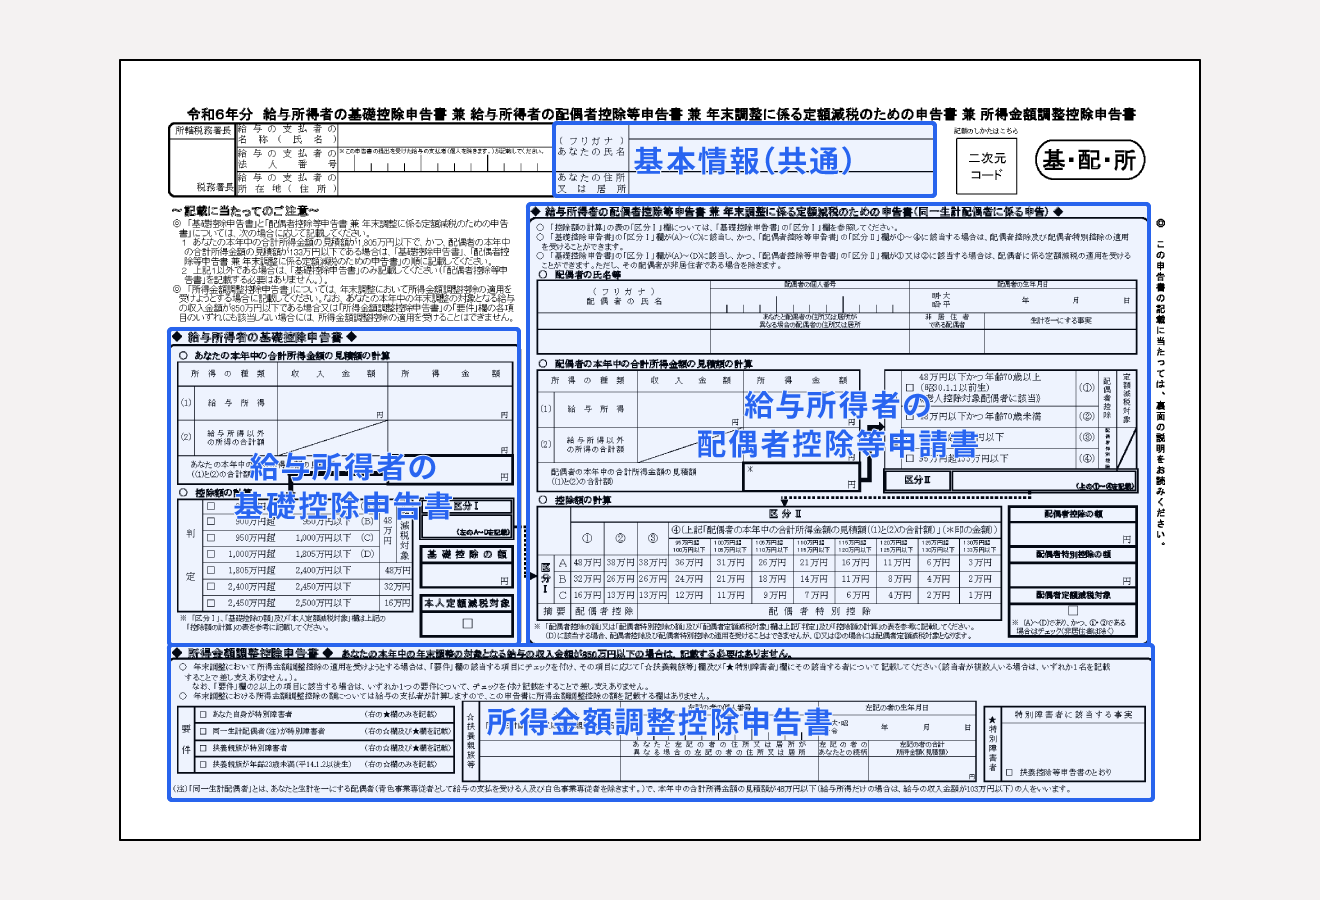
現在は「給与所得者の配偶者控除等申告書」および「所得金額調整控除申告書」が1枚の用紙に集約されたフォーマットとなっており、電子的控除証明書等やWeb年末調整システム(労務管理クラウド)を導入している企業でも、入力する基礎データはこの法定様式に準拠しています。
【2026年最新】基礎控除の判定基準と控除額の計算早見表
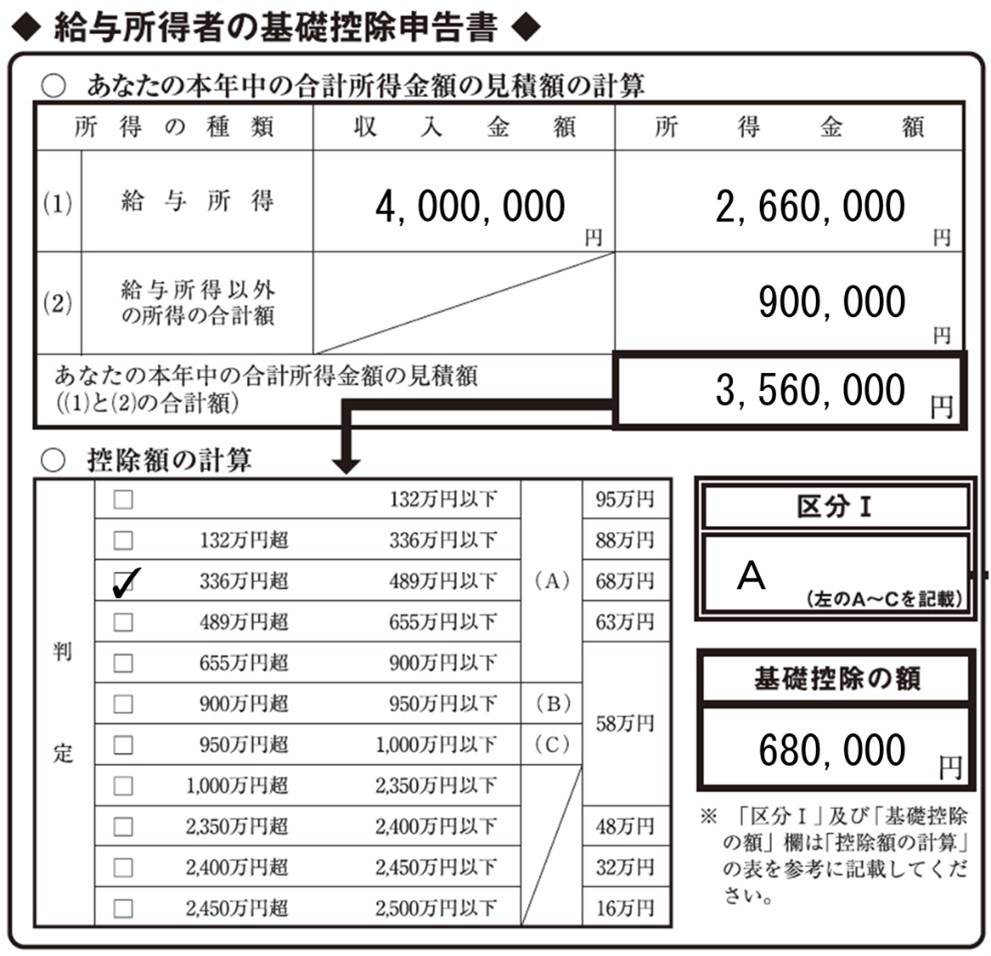
申告書を作成するうえで最も重要なのが、自身の「本年中の合計所得金額の見積額」から控除額を導き出すステップです。給与収入から給与所得控除を引いた後の金額がいくらになるかによって、下表のように判定区分と控除額が決定されます。
| 本年中の合計所得金額の見積額 | 給与収入ベースの目安(年収) | 判定区分 | 基礎控除額 |
|---|---|---|---|
| 2,400万円以下 | 年収 2,595万円以下 | (A) | 48万円(満額適用) |
| 2,400万円超 〜 2,450万円以下 | 年収 2,595万円超 〜 2,645万円以下 | (B) | 32万円 |
| 2,450万円超 〜 2,500万円以下 | 年収 2,645万円超 〜 2,695万円以下 | (C) | 16万円 |
| 2,500万円超 | 年収 2,695万円超 | 適用外 | 0円(控除なし) |
大半の給与所得者は合計所得金額が2,400万円以下(判定A)に該当するため、適用される基礎控除額は48万円となります。ただし、形式的な書類とはいえ、記入を省略したり適当な金額を書いたりすることは税務上の不整合を招く原因となります。
ステップ別で迷わない!年末調整「基礎控除申告書」の正しい書き方
国税庁の各種申告書ダウンロード窓口や社内システムから用紙を入手したら、以下の3ステップに沿って記入を進めます。特に「収入金額」と「所得金額」の取り違えが最も多いケアレスミスです。
ステップ1:あなたの本年中の合計所得金額の見積額を計算する
申告書左側の「給与所得」欄に、1月1日から12月31日までに支払われる見込みの「給与の総支給額(額面収入)」を「収入金額」に記入します。手取り額ではなく、社会保険料や税金が引かれる前の総額(交通費等の非課税手当を除く)です。
次に、申告書の裏面または国税庁の「給与所得の収入金額 所得金額 早見表」を参照し、給与所得控除を差し引いた後の金額を「所得金額」に転記します。副業による事業所得、不動産所得、一時所得などがある場合は、「給与所得以外の所得の合計額」欄にその見積額を合算します。
ステップ2:控除額の計算と判定区分のチェック
算出した合計所得金額の見積額に基づき、申告書内の「判定」欄にチェックを入れます。合計所得金額が900万円以下(給与年収1,095万円以下)であれば、判定欄の「(A)」にチェックを入れ、「基礎控除の額」欄に「480,000円」と記入します。
ステップ3:配偶者控除・所得金額調整控除との連動確認
配偶者がおり「給与所得者の配偶者控除等申告書」を同時に提出する場合、基礎控除申告書で判定された区分(例:判定Aなら「区分Ⅰ」の記載)が配偶者控除額の算出に直接影響します。また、給与年収が850万円を超え、23歳未満の扶養親族がいる場合などは、同用紙右側の「所得金額調整控除申告書」の記入も必須となります。
【実態検証】現場で頻発するトラブルと「出さないと損する」決定的な理由
人事労務の現場や企業の総務担当者への取材、税務相談窓口に寄せられるリアルな声を見ると、「独身で配偶者もいないから空欄で出した」「忙しくて期日までに提出しなかった」というケースが毎年一定数見受けられます。しかし、この申告書を出さないことによるデメリットは極めて深刻です。
もし基礎控除申告書を期日までに提出しなかった場合、会社側は法定の基礎控除を適用せずに年末調整を処理せざるを得ません。その結果、本来受けられるはずの48万円分の所得控除が丸ごと消滅し、12月または翌年1月の給与から数万円から十数万円に及ぶ過大な所得税が追徴天引きされることになります。
SNSやネット掲示板上でも「年末調整を出さなかったら12月の手取りが激減して生活費がショートした」といった悲鳴が散見されます。万が一提出を失念して過大に徴収された場合は、年明けに税務署へ自ら赴き、確定申告(還付申告)を行って税金を取り戻さなければならず、余計な手間と時間を浪費することになります。
一般に知られていない盲点とネットの誤解を徹底検証
給与所得者の基礎控除申告書に関しては、誤った認識がネット上で独り歩きしているケースが少なくありません。代表的な3つの誤解を正しく整理します。
誤解1:パートやアルバイトなら提出しなくてもよい?
これは完全な誤解です。年収103万円以下のパート・アルバイトであっても、基礎控除48万円と給与所得控除55万円の合計103万円が非課税枠の根拠となっています。申告書を提出しなければ基礎控除が適用されず、源泉徴収された所得税が還付されません。
誤解2:2か所以上から給与をもらっている場合は両方に提出する?
基礎控除申告書は、同時に「給与所得者の扶養控除等(異動)申告書」を提出している「主たる給与の支払者(本業の勤務先)」1社のみに提出します。従たる給与(副業先)には提出できません。2か所以上から給料を得ている場合は、年末調整後にすべての源泉徴収票を揃えて自ら確定申告を行う必要があります。
誤解3:12月までの見込み年収がズレたら修正申告が必要?
申告書に書くのはあくまで「見積額」です。残業代の増減等で数万円程度の誤差が生じても、判定区分(900万円以下、2,400万円以下など)の枠内に収まっていれば基礎控除額は48万円のまま変わらないため、原則として再提出や修正手続きは不要です。
【プロの結論】確実に税負担を最適化するための行動基準
税務手続きを円滑に進めるうえで、どのようなスタンスで臨むべきかの判断基準をまとめました。
- 必ず期日内に提出すべき人:給与所得を得ているすべての会社員・公務員・パート・アルバイト。特に住宅ローン控除やふるさと納税を行っており、年末調整で正確な所得を確定させておきたい層。
- 確定申告が前提となる人:副業所得が年20万円を超える人、2か所以上から給与を受け取っている人、年収が2,000万円を超える人。これらの層は年末調整だけでなく、翌年2月〜3月の確定申告を見据えた正確な収入管理が必要です。
【給与所得者の基礎控除申告書】に関するよくある質問(FAQ)
Q1:年の途中で転職した場合、前職の給与はどう書けばいいですか?
A1:前職の「源泉徴収票」に記載された支払金額と、現在の勤務先で12月までに支給される見込み額を合算した総収入金額を記入してください。前職分の源泉徴収票は現在の勤務先への原本提出が必須です。
Q2:育児休業給付金や出産手当金は「収入金額」に含めますか?
A2:含めません。雇用保険から支給される育児休業給付金や健康保険からの出産手当金・傷病手当金は非課税所得となるため、申告書の合計所得金額見積額に合算する必要はありません。
Q3:株式投資の利益や配当金は記入する必要がありますか?
A3:特定口座(源泉徴収あり)で取引しており、確定申告不要制度を選択している株式譲渡益や配当金は、申告書の所得見積額に含める必要はありません。ただし、総合課税や申告分離課税として自ら確定申告する場合は合算対象となります。
まとめ:年末調整の基本を理解し確実な税額控除を
給与所得者の基礎控除申告書は、一見すると計算式や用語が複雑に感じられますが、その本質は「本人の所得水準を確認し、正当な48万円の基礎控除を適用する」ための手続きです。
提出を怠るだけで余計な追徴課税が発生し、後からの確定申告という二度手間を強いられることになります。会社から提出のアナウンスがあった際は、本記事の早見表や記入手順を参考に、正確な見積額を算出して期日内に提出を完了させましょう。 (出典: 給与 所得 者 の 基礎 控除 申告 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。