給料が減る元凶?社会保険料の正体と2026年最新防衛策
毎月の給与明細を開くたび、総支給額と振込額のギャップにため息を漏らすビジネスパーソンは少なくありません。額面上は昇給したはずなのに、なぜか手取り額がほとんど増えていない、あるいは逆に減っているという現象の背後には、税金を上回るスピードで家計を圧迫し続ける「社会保険料」の存在があります。
所得税や住民税と異なり、給与から容赦なく天引きされるこの公的負担は、一体どのような仕組みで計算され、なぜこれほどまでに「高すぎる」と感じる水準に達しているのでしょうか。本稿では、2026年時点における最新の法改正動向や「4〜6月の給与」がもたらす決定的な影響を解き明かし、手取りを守るための現実的な知恵を専門的知見から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料は「健康・年金・介護・雇用」の総称であり、労使折半でも実質的な天引き負担率は給与の約15%に達する
- 要点2:毎年4月〜6月の総支給額で1年間の「標準報酬月額」が決まるため、春の残業過多は翌年8月までの手取りを大幅に削る
- 要点3:2026年の最新制度改正に伴い「年収の壁」の撤廃・見直しが加速しており、働き損を防ぐキャリア戦略の再構築が急務である
給与から引かれすぎる決定的な理由|社会保険料の内訳と労使折半の裏側
給与明細の控除欄に並ぶ数字を見て、「税金が高すぎる」と憤る人は少なくありません。しかし、内訳を冷静に確認すると、所得税や住民税よりもはるかに大きな金額が社会保険料として差し引かれている現実に直面します。
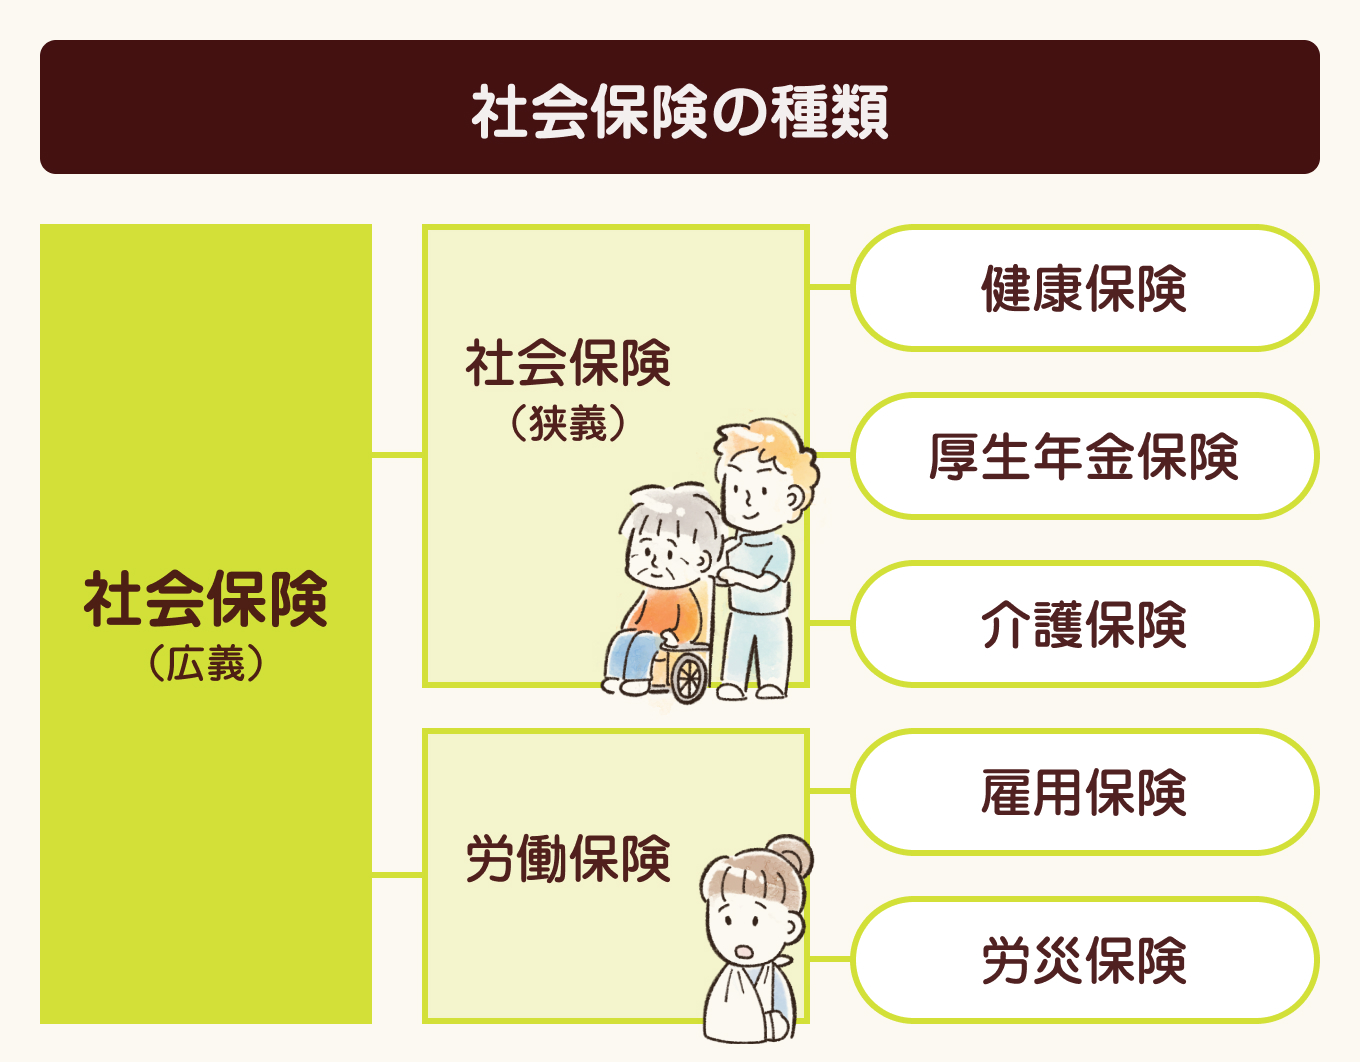
社会保険料とは、国や自治体、健康保険組合などが運営する公的保障制度を支えるための拠出金です。広義には健康保険料、厚生年金保険料、40歳以上から課される介護保険料、失業等に備える雇用保険料、そして企業が全額負担する労災保険料を含めた5種類を指します。会社員の場合、労災保険を除く4つが毎月の給料から天引きされます。
給与所得者にとって知っておくべき根本原理が「労使折半の仕組み」です。厚生年金保険料(保険料率18.3%)や健康保険料(協会けんぽで約10%)などは、企業と従業員が半分ずつ負担しています。つまり、本人の給与明細に「厚生年金:3万円、健康保険:1万5000円」と記載されていれば、会社側も同額の4万5000円を上乗せして国に納付しています。一見すると会社が半分助けてくれているように思えますが、企業側から見れば「従業員1人を雇うための総人件費」として計算されているため、本来支払われるはずの基本給や賞与の原資が実質的に削られている構造に他なりません。
2026年現在、少子高齢化の進展に伴う社会保障給付費の膨大化に加え、新たに医療保険料へ上乗せされる「子ども・子育て支援金」の徴収本格化が重なり、現役世代の手取りへの影響は過去類を見ない水準まで深刻化しています。社会保険料が高すぎる理由の根底には、右肩上がりで膨らむ高齢者医療と年金を、先細りする現役世代の給与天引きだけで支えようとする歪んだ人口動態と制度設計が存在します。
【4月・5月・6月の給料で決まる】社会保険料の計算方法と標準報酬月額のカラクリ
社会保険料は、毎月の給与額に対して直接パーセンテージを掛けているわけではありません。実際の天引き額を決定づけているのが「標準報酬月額」という区分制度です。
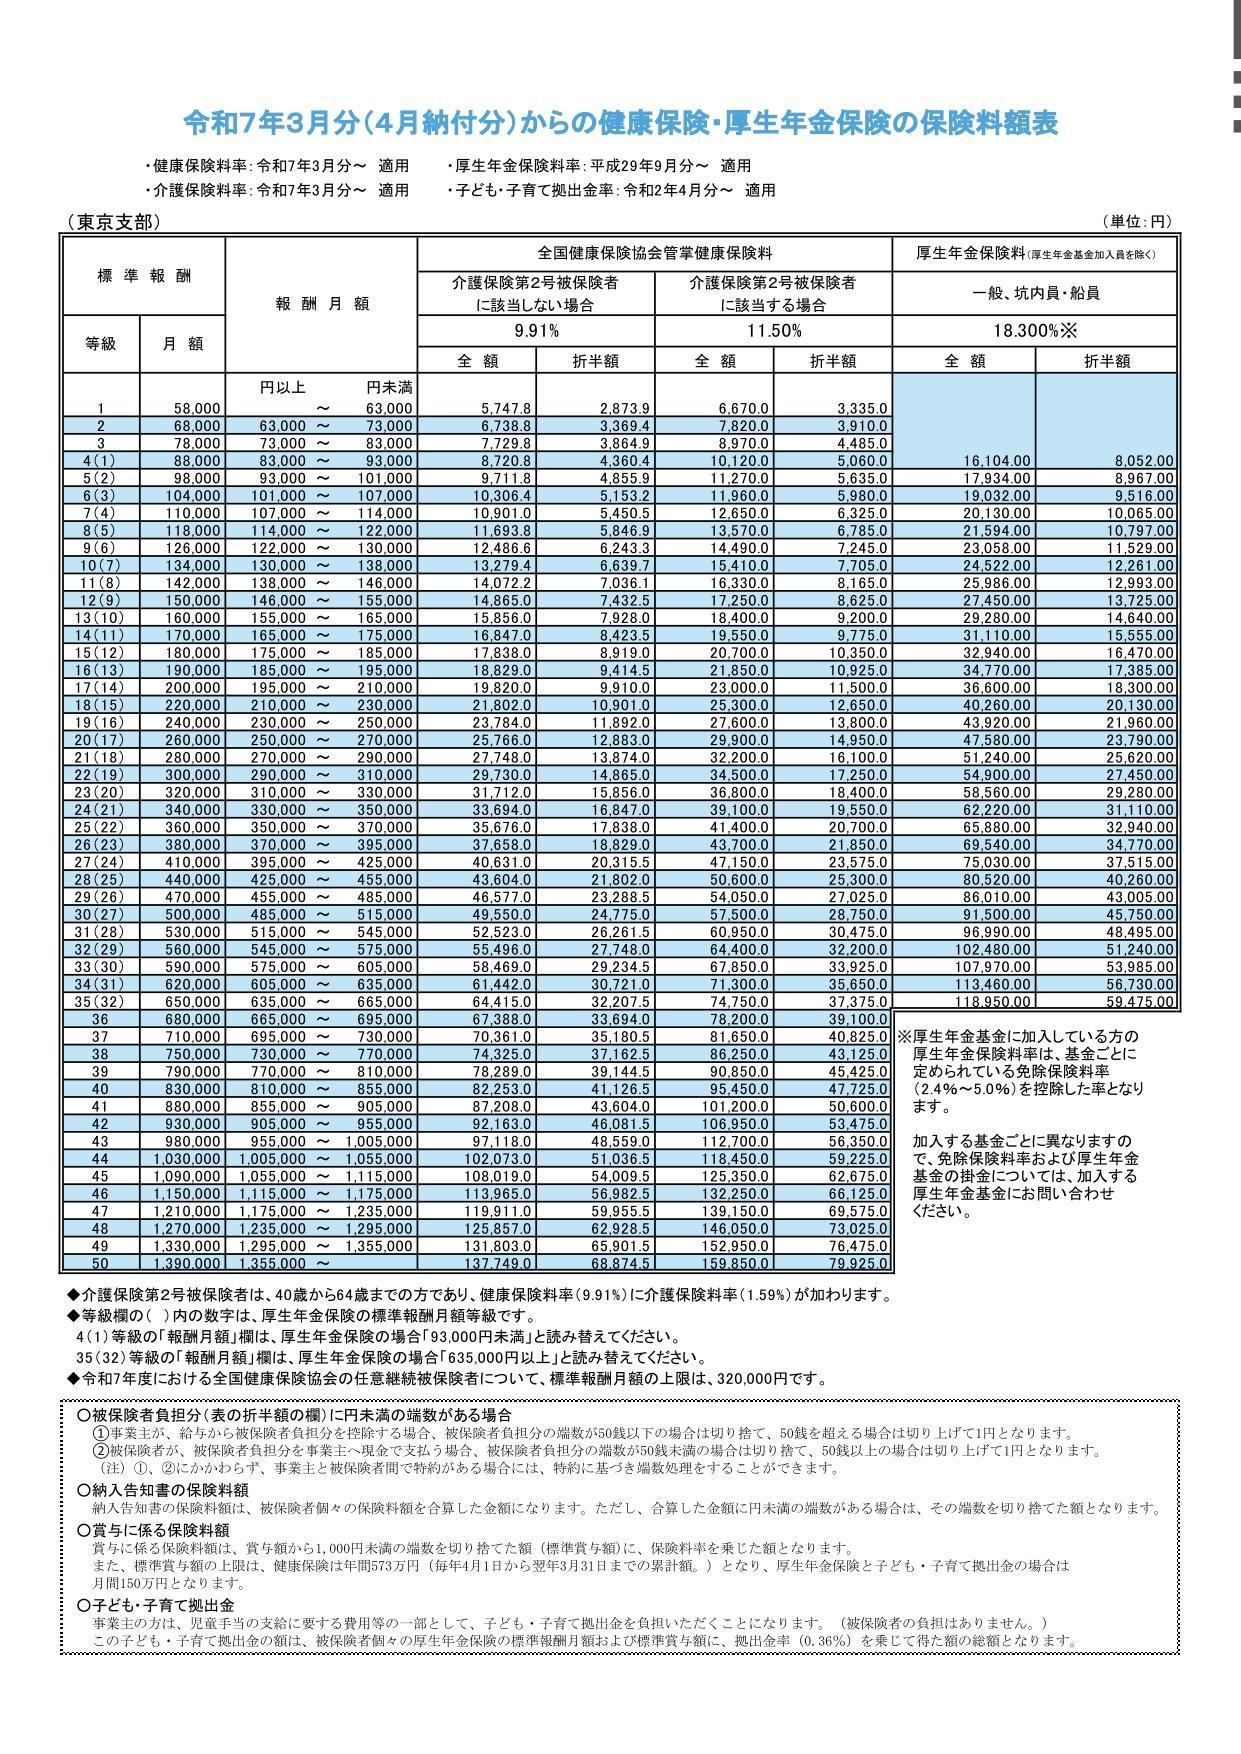
健康保険や厚生年金では、計算事務を簡素化するため、毎月の給料を区切られた等級(健康保険は第1級の5万8000円〜第50級の139万円、厚生年金は第1級の8万8000円〜第32級の65万円)に当てはめて計算します。そして、この等級を1年に一度見直す仕組みが、毎年実施される「定時決定」です。
定時決定の基準となるのが、4月5月6月の給料です。この3カ月間に実際に支給された給与(基本給に加えて、残業手当、通勤手当、役職手当、住宅手当などを含む総支給額)の平均値を算出し、その年の9月から翌年8月までの社会保険料の基準となる標準報酬月額が確定します。
ここで多くのビジネスパーソンが見落としがちなのが、「通勤手当」や「4月〜6月に支給された残業代」も全額合算される点です。例えば、繁忙期により4月〜6月に残業代が跳ね上がった場合、その3カ月間の平均額が高騰し、標準報酬月額が2〜3等級引き上がってしまうケースが珍しくありません。等級が上がれば、繁忙期が過ぎて残業がゼロになった秋以降も、翌年8月まで高額な保険料が天引きされ続けることになります。
【データ徹底比較】社会保険料の主要4区分と2026年現在の負担実態
会社員が毎月負担している社会保険料について、各制度の目的、負担割合、そして家計に与えるインパクトを整理した客観的データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料 | 保険料率18.300%(自己負担分:9.150%) | 標準報酬月額30万円の場合、自己負担2万7450円/月 | 最大の天引き項目。将来の年金給付原資となるが、若年層の受給不安が最も強い。 |
| 健康保険料 | 全国平均約10.0%(自己負担分:約5.0%)※都道府県・健保組合により変動 | 標準報酬月額30万円の場合、自己負担約1万5000円/月 | 医療費の3割負担原則や高額療養費制度を担保。子育て支援金の上乗せにより実質増税傾向。 |
| 介護保険料 | 全国平均約1.60%(自己負担分:約0.80%)※40歳以上64歳未満が対象 | 40歳到達月から自動天引き(標準報酬30万円で約2400円/月) | 40歳を迎えた瞬間に手取りが下がる要因。高齢化とともに引き上げ圧力が継続。 |
| 雇用保険料 | 労働者負担:0.60%(一般の事業・2024〜2026年水準) | 毎月の賃金総額に対して算出(月給30万円で1800円/月) | 失業手当や育児休業給付の原資。負担率は他より低いが給付要件の緩和議論が進行中。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
大手SNSやコミュニティ掲示板を調査すると、「昇給したのに社会保険料の増加分で手取りが数十円しか増えなかった」「手取り20万円に到達するために必要な額面給与が高すぎる」という悲鳴が日常的に投稿されています。
都内のIT企業に勤務する30代男性デスクは、現場の取材に対し次のように語りました。
「春先に大きなプロジェクトが集中し、3月から5月にかけて連日残業をこなしました。その結果、4〜6月に支給された給与の平均値が跳ね上がり、秋からの社会保険料等級が4ランク上がったのです。冬場に残業が落ち着いた時期、基本給ベースの給料に戻ったにもかかわらず、天引き額だけは春の高水準のまま。手取り額が前年比で2万円以上減り、実生活の家計を直撃しました」
この証言が示す通り、固定給と残業代の変動が大きい職種ほど、春先の過重労働が年間を通じた手取り減少という痛烈なしっぺ返しとなって返ってきます。現場の労働者が抱く「働けば働くほど手元に残らない」という閉塞感は、単なる感情論ではなく、制度の計算サイクルが引き起こすリアルな現象です。
一般に知られていない盲点とネットの誤解|4〜6月の残業抑制は本当に「得」か?
ネット上やビジネス系記事では、「4月・5月・6月は絶対に定時退社して残業代を減らすべき」「社会保険料を抑えるのが最強の手取り防衛術」といった言説が広く流布しています。しかし、この主張には重大な盲点が存在します。
第一の盲点は、厚生年金保険料を多く納めることは将来の受給額増額に直結するという事実です。健康保険料については、納付額がどれだけ増えても受けられる医療保障(3割負担や高額療養費の上限)は一切変わりません。いわば「掛け捨て」の要素が強いため、低く抑えることの恩恵があります。しかし、厚生年金は「報酬比例部分」があるため、標準報酬月額が高かった期間が長ければ長いほど、65歳以降に受け取る老齢厚生年金の額が増加します。さらに、万が一の病気や事故で障害を負った場合の「障害厚生年金」や、死亡時に遺族に支給される「遺族厚生年金」の給付額も、直近の標準報酬月額をベースに計算されます。
第二の盲点は、単純に「春の残業代を減らした総額」と「社会保険料の削減額」の比較です。例えば、4〜6月の残業を抑えて手取りを月1万円の保険料減額に成功したとしても、そのために春先で数十万円分の残業代を自ら放棄しているのであれば、年間の総受取額としては明らかにマイナスになります。残業代の支給を無理に断ることが本末転倒になるケースも多く、「4〜6月の調整さえすれば得をする」というネット上の単純化されたアドバイスを鵜呑みにするのは極めて危険です。

【2026年最新制度改正】106万の壁・130万の壁とパート・アルバイトの加入条件激変
社会保険料を巡る議論において、現在最も劇的な構造転換を迎えているのが、短時間労働者(パート・アルバイト)に対する適用拡大と「年収の壁」問題です。
従来、配偶者の扶養内で働くパート労働者には、税制上の「103万円の壁」に加え、社会保険の加入義務が生じる「106万の壁と130万の壁」が存在していました。特に企業規模要件(従業員数51人以上など)を満たす企業で働く場合、週20時間以上かつ月額賃金8万8000円(年収約106万円)を超えると社会保険への加入が義務付けられ、本人の手取りが一時的に約15%も吹き飛ぶ「働き損の谷」が深刻な就労調整を引き起こしていました。
しかし、厚生労働省の社会保障審議会が主導する2026年最新制度改正の潮流により、この枠組みは根本的な解体を迎えています。政府は人手不足解消と将来の無年金・低年金対策を掲げ、企業規模要件の段階的完全撤廃と、パート・アルバイトの加入条件における労働時間・賃金要件のさらなる引き下げを断行しています。
これにより、これまで「夫の扶養に入って保険料負担をゼロにする」という前提で成立していた主婦層の就労モデルは崩壊しつつあります。短時間労働であっても原則として全ての労働者が社会保険に加入し、自らの保険料を拠出する「全員参加型社会保障」への移行が不可逆的な既定路線となったのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料の適用拡大が進む2026年において、どのようなスタンスで働き方を選択すべきなのか。専門的な見地から導き出される明確な判断基準は以下の通りです。
【社会保険に積極的に加入し、稼ぎを増やすべき人】
- 将来の年金受給額を自助努力で増やしたい単身者・自立志向の労働者:厚生年金に加入することで、国民年金のみの満額支給(月額約6万8000円)から、上乗せされた安定収入を老後に確保できます。
- 出産・育児や傷病リスクに備えたい人:健康保険に加入することで、病気やケガで働けない期間の所得を約3分の2保障する「傷病手当金」や「出産手当金」の受給権が得られます(国民健康保険には原則としてこれらの給付がありません)。
- 年収160万円以上を目指してフル稼働できる人:手取りの逆転現象を突破し、世帯全体の可処分所得を確実に底上げできます。
【現状の労働条件やセーフティネットを見直すべき人】
- 月収8万8000円〜10万円前後のギリギリのラインで労働時間を抑えている人:社会保険料が引かれることで手取りが月額約1万5000円目減りし、最も「働き損」のダメージを被ります。就労時間をさらに伸ばして手取りの谷を越えるか、副業・起業による別ルートの所得形成を模索すべき段階に来ています。
- 残業代への依存度が高く、生活防衛資金が枯渇している世帯:4〜6月の過度な残業で固定化された社会保険料が、秋以降の生活費を圧迫するリスクを回避するため、固定基本給のベースアップを図る転職やスキルアップが急務となります。
【社会保険料とは】に関するよくある質問(FAQ)
Q1:4月・5月・6月の残業を減らせば、本当に1年間の手取りは増えますか?
A1:4〜6月の給与を低く抑えれば、その年の9月から翌年8月までの社会保険料の等級(標準報酬月額)が下がるため、毎月の控除額は確実に減ります。ただし、春先にもらえるはずだった残業代自体を大幅に手放すことになるため、「年間の総収入+総手取り」で計算した場合、残業代をもらった方が手元に残る金額は大きくなるケースがほとんどです。社会保険料を減らすことだけを目的に無理な就労調整を行うのは賢明ではありません。
Q2:賞与(ボーナス)からも毎月の給料と同じように社会保険料は引かれますか?
A2:はい、同様に高額の社会保険料が天引きされます。賞与には「標準賞与額」(1000円未満切り捨て、健康保険は年間累計573万円、厚生年金は1カ月あたり150万円の上限あり)という仕組みが適用され、毎月の給与とほぼ同じ保険料率(合計で約30%、自己負担約15%)が差し引かれます。「ボーナスは額面通り満額もらえる」ということはなく、支給額の約2割強が税金と社会保険料で相殺されます。
Q3:なぜ国は「年収の壁」をなくして社会保険の加入者を増やそうとしているのですか?
A3:表向きの理由は「働き控えの解消による人手不足の緩和」と「短時間労働者の老後保障の手厚さ(厚生年金の付与)」です。しかし、政策の深層にある最大の動機は、急速に進む少子高齢化で逼迫する社会保障財政の穴埋めです。扶養制度を通じて実質的に保険料を払っていなかった層(第3号被保険者など)から広く保険料を徴収し、制度の支え手を増やす狙いがあります。
まとめ:今後の動向と失敗しないための判断基準
社会保険料は、私たちが日本国内で病気やケガ、失業、高齢期を迎えた際のセーフティネットとして不可欠なインフラです。しかしその一方で、現役世代の可処分所得を容赦なく圧迫し、実質手取りを削り続ける最大の要因となっていることも紛れもない事実です。
2026年以降、子ども・子育て支援金の本格徴収や短時間労働者への適用拡大により、「社会保険料を逃れる」選択肢は事実上消滅していきます。これからの時代に求められるのは、小手先の残業調整で数千円の天引きを避けることではなく、制度の計算ルールを正しく把握した上で、手取りの谷を軽々と越える稼ぐ力を身につけること、そして自らが拠出している高額な保険料に見合う給付制度(高額療養費、傷病手当金、加給年金など)を余すことなく活用するリテラシーです。給与明細の数字を直視し、自らのキャリアと生活防衛の指針をアップデートしていきましょう。 (出典: 社会 保険 料 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。