青色申告と白色申告の違いをプロが解剖!白色で大損する真の理由
個人事業主やフリーランス、副業ワーカーにとって、毎年の確定申告期に必ず直面する分岐点が「青色申告」と「白色申告」の選択です。税制改正やインボイス制度の定着、さらに電子帳簿保存法の完全義務化が進んだ2026年の現在においても、「青色は簿記が難しそうだから、とりあえず白色で済ませよう」と消極的な判断を下す事業者は少なくありません。
しかし、税法上の制度設計や近年のデジタルインフラを冷静に比較すると、安易な白色申告の選択は、年間数十万円単位の手取り減少という「見えない大損」を招く構造になっています。本稿では、国税庁の公表データや現場の税理士への取材、実務経験者のリアルな証言を交え、両者の決定的な差異と失敗しない選択基準を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:白色申告の記帳義務化以降、「白色なら手間がかからない」という認識は完全な幻想であり、作業負担の差は劇的に縮小している。
- 要点2:青色申告の最大65万円控除や赤字繰越、専従者給与などの税制優遇を活用しない場合、所得税・住民税・国保料で年間十数万〜数十万円の機会損失が発生する。
- 要点3:クラウド会計ソフトとe-Taxの進化により、複式簿記のハードルは消失しており、事業所得があるなら青色申告を選択するのが極めて合理的な一手となる。
【2026年最新】青色申告と白色申告の違いを決定づける根本格差
確定申告における青色申告と白色申告の根本的な違いは、国に対する「記帳・申告の透明性」と、それに対する「税制上の対価(インセンティブ)」の有無に集約されます。青色申告とは、一定水準の帳簿を備え付け、日々の取引を正確に記録することを誓約する代わりに、国税庁から極めて手厚い税制上の特典を享受できる制度です。対する白色申告は、特別な事前申請を行わない事業者が自動的に適用されるデフォルトの申告方式を指します。
ここで多くの初心者が陥る致命的な誤解が、「白色申告なら帳簿付けが不要で、領収書をまとめるだけで良い」という古い記憶の踏襲です。かつては一定所得以下の白色申告者に記帳義務が免除されていた時代もありましたが、法改正により白色申告の記帳義務化が全事業者に拡大されて久しく、現在では白色であっても売上や経費の帳簿記録・書類保存が法律で義務付けられています。
つまり、「帳簿を一切作らなくてよい制度」など日本の税制には存在しません。帳簿付けという一定の事務コストを負う以上、税制優遇ゼロの白色に甘んじるのか、強力な節税メリットを回収できる青色を選ぶのかという視点こそが、事業者としての明暗を分ける分岐点となります。

実は白色を選ぶと大損?最大65万円控除の恩恵と税額シミュレーション
「青色申告と白色申告、結局のところ確定申告はどっちが得なのか」という問いに対する結論は極めて明快です。事業所得が黒字化している、あるいは将来的に事業を拡大する意図がある場合、青色申告を選ばなければ構造的に損をし続ける仕組みになっています。
その最大の要因が、所得金額から直接差し引くことができる「青色申告特別控除」です。控除枠には段階が設けられており、簡易な帳簿による青色申告特別控除 10万円、複式簿記による55万円控除、そしてe-Taxによる電子申告または電子帳簿保存法に対応することで満額となる青色申告 65万円控除の要件を満たすことができます。
この「65万円控除」がもたらすインパクトを、課税所得400万円(年商600万円・経費200万円)のフリーランスを例に試算してみます。
白色申告の場合、課税対象は400万円のままですが、青色申告(65万円控除適用)であれば課税所得は335万円へと圧縮されます。所得税率20%(住民税10%一律)が適用されるレンジであるため、所得税・住民税だけで約19万5,000円の直接的な節税となります。さらに見落とされがちなのが、個人事業主の重い負担となる「国民健康保険料」です。多くの自治体で国保料は前年の総所得金額をベースに算定されるため、所得が65万円下がることで、年間約6万〜7万円前後の国保料削減につながります。
合算すると、年間で25万円〜27万円もの可処分所得の差が生まれます。白色申告を選び続けるということは、毎年最新のハイエンドPCやスマートフォンを新品で購入できる規模の現金を、みすみす手放していることと同義なのです。
【実態検証】現場データで比較する青色申告と白色申告のスペック一覧
両制度の具体的な機能差を客観的データに基づいて比較整理したのが以下の対比表です。控除額だけでなく、赤字の扱い方や家族への給与支払いなど、事業継続に関わる根本的な規定に顕著な差が設けられています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別控除額 | 青色:最高65万円 / 55万円 / 10万円 白色:0円(控除なし) | 所得からダイレクトに減額 | 65万円枠の破壊力は絶大。税率に応じて年十数万〜三十万円以上の手残り増。 |
| 記帳要件の差 | 青色:正規の簿記(複式簿記)原則 白色:簡易帳簿(単式簿記) | 現金出納帳・売掛帳などの管理 | クラウド会計の自動仕訳を使えば、現代において複式簿記の難易度差は実質無効化。 |
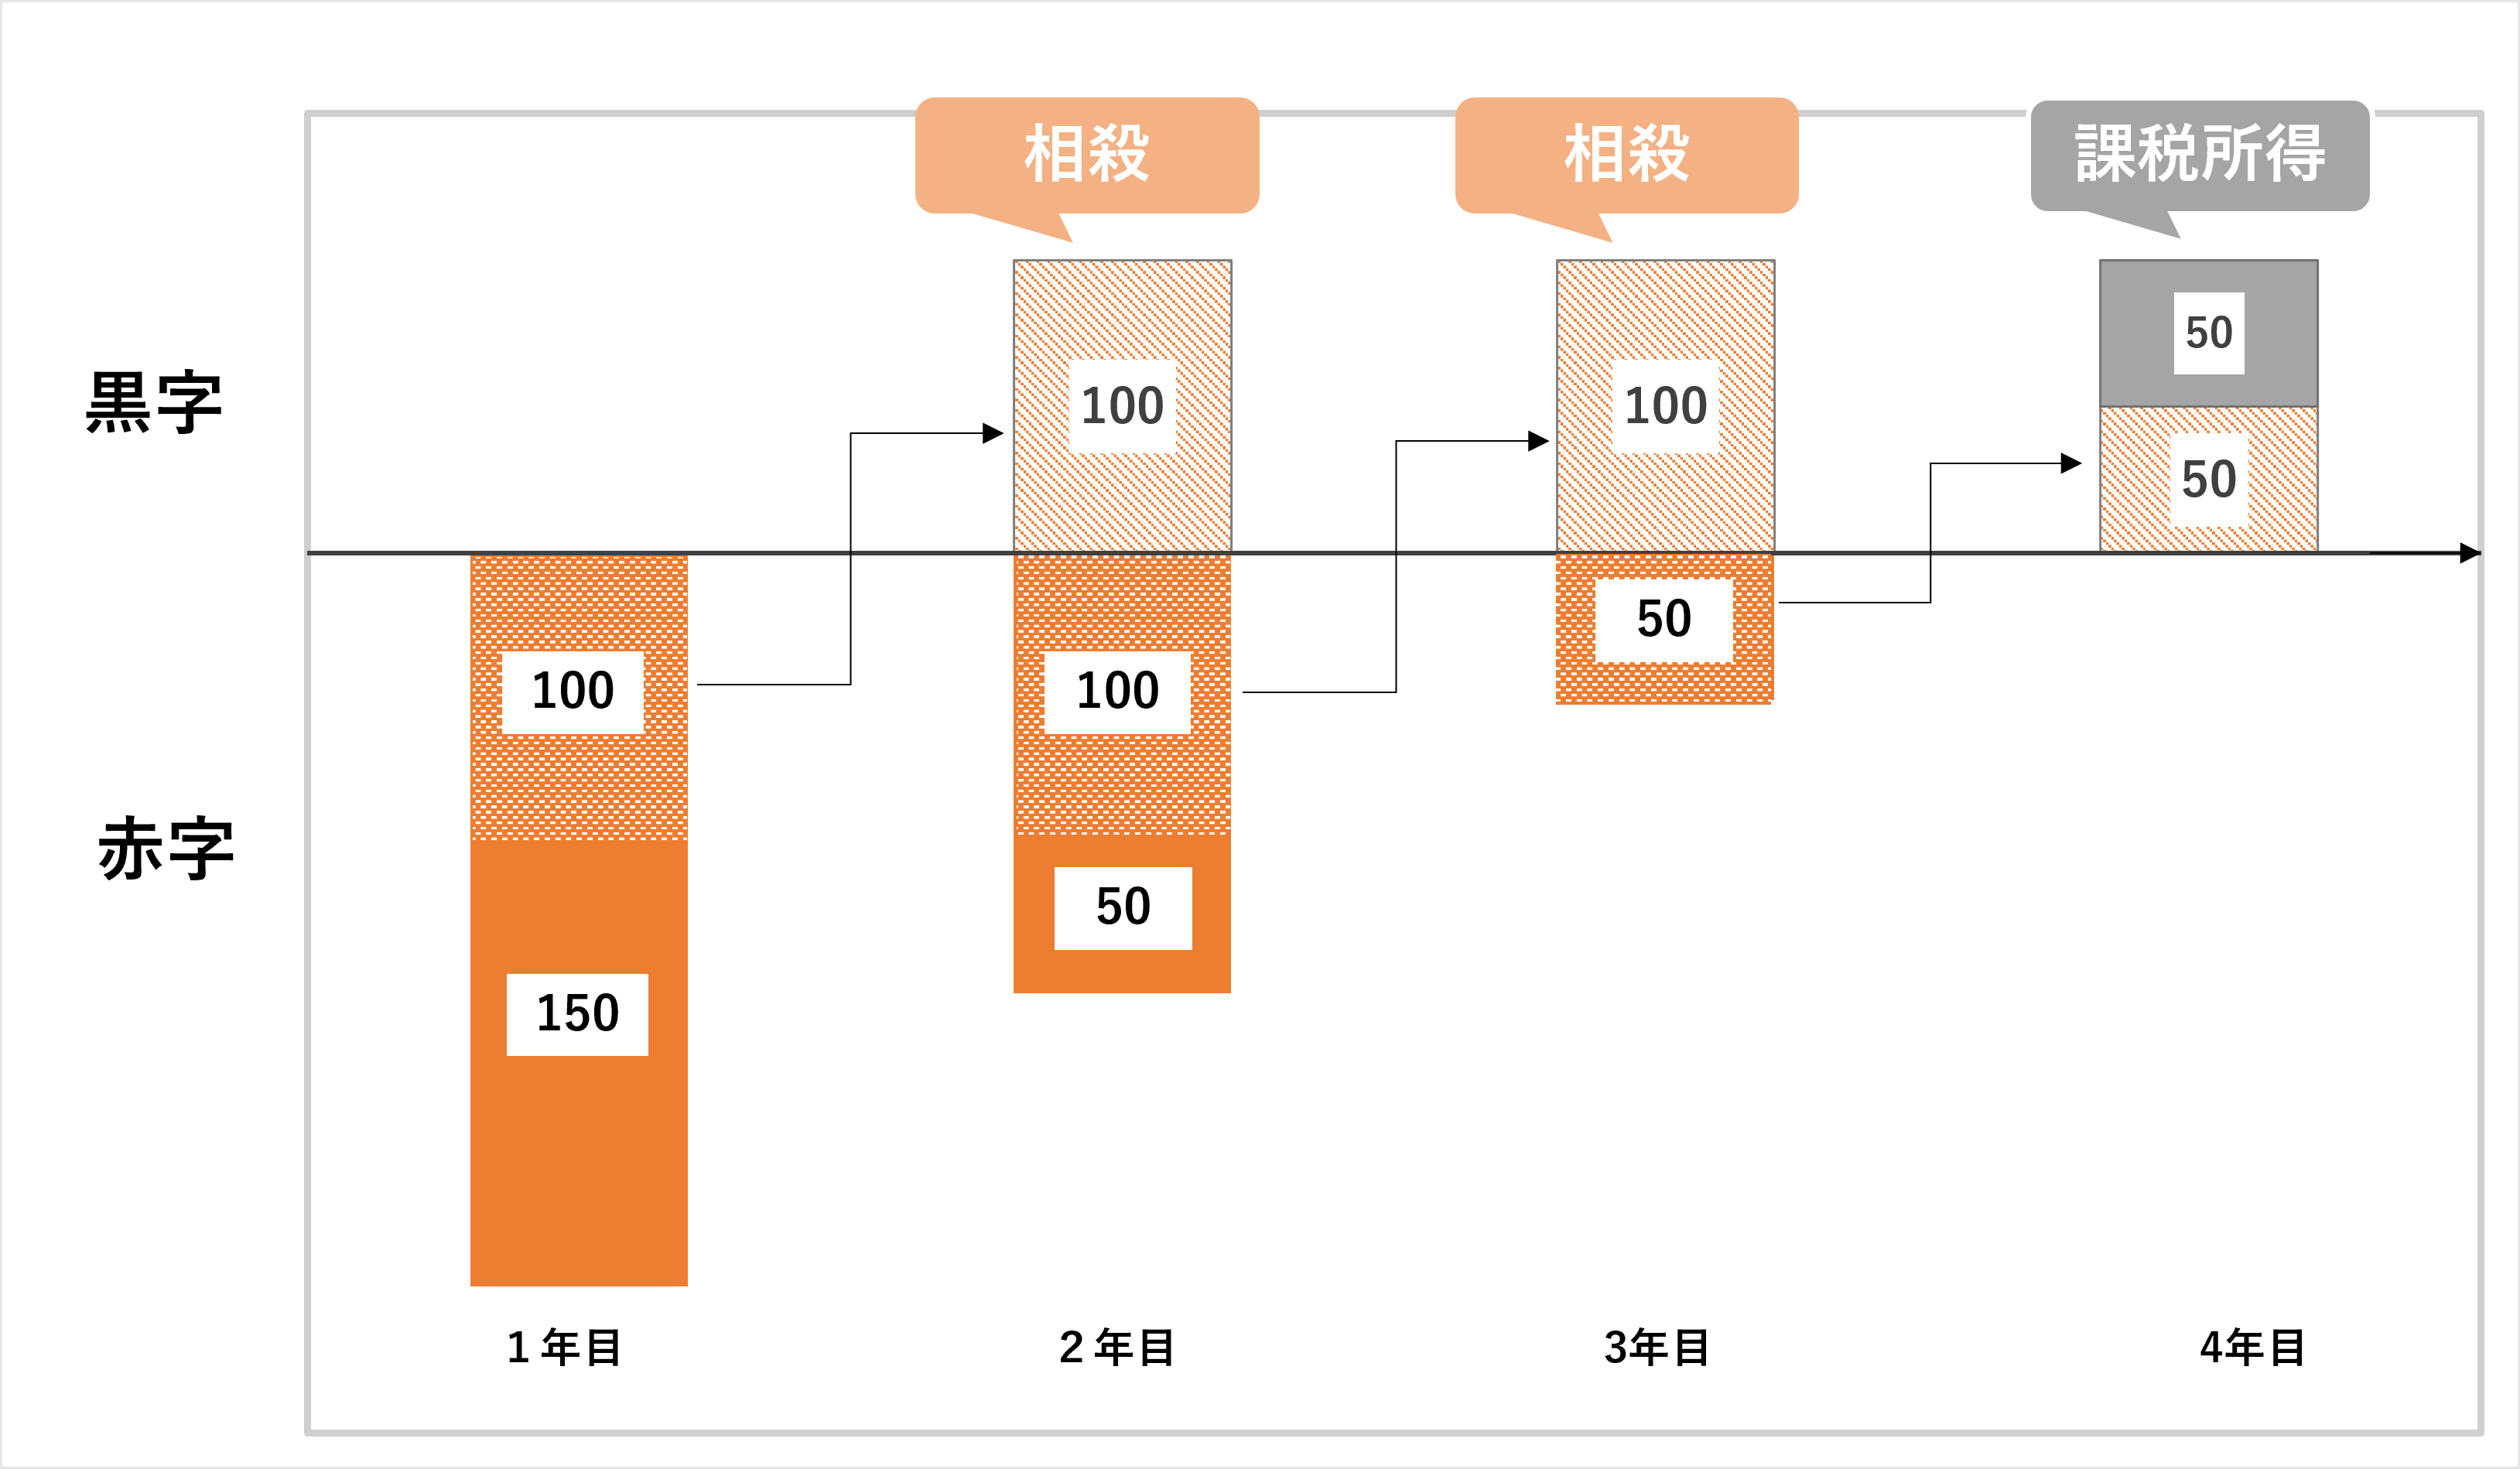
| 赤字の繰越期間 | 青色:最長3年間の損失繰越が可能 白色:原則切り捨て(変動所得等除く) | 翌年以降の黒字と相殺可能 | 赤字繰り越し・損失申告の違いは創業期に致命的。初期投資がかさむ事業は青色一択。 |
| 家族への給与経費化 | 青色:適正額なら全額必要経費(専従者給与) 白色:配偶者86万円・親族50万円が限度 | 事前届出による満額経費参入 | 青色事業専従者給与による節税は世帯単位の所得分散で絶大な効果を発揮。 |
| 事前手続きの要否 | 青色:事前の承認申請書提出が必須 白色:事前の届出は不要 | 原則3月15日までの申告期限 | 唯一の白色のメリットは「無申請でよい手軽さ」のみ。それ以外の優位性はない。 |
帳簿の壁は崩壊した?複式簿記の難易度とクラウド会計ソフトの台頭
長年、白色申告者が青色申告への移行をためらってきた最大の心理的障壁は、「複式簿記と単式簿記の違い」でした。単式簿記がいわゆる「お小遣い帳」や「家計簿」のように、入出金の日付と金額、費目を1行で記載するのに対し、複式簿記は取引を「借方」「貸方」の二面性から捉え、貸借対照表(B/S)と損益計算書(P/L)を厳密に作成しなければなりません。
「借方・貸方の概念が理解できない」「仕訳でつまずいて挫折した」という声は、税務署の相談窓口や知恵袋などのQ&Aサイトでも長年頻出してきた悩みです。自著で起業初期の苦悩を明かしたあるクリエイターは、手記のなかで「領収書の山を前に貸借の数字が1円合わず、確定申告前の数日間は睡眠を削って泣きながら電卓を叩いた」と当時の現場の壮絶さを振り返っています。
しかし、フィンテックインフラが成熟した現在、この「複式簿記の壁」は過去の遺物となりつつあります。マネーフォワード クラウドやfreee、弥生会計といったクラウド会計ソフトのおすすめ機能群を導入すれば、事業用の銀行口座やクレジットカード、決済サービスをAPI連携させるだけで、明細データがリアルタイムで自動取得されます。
ソフト側のAI推論エンジンが費目を自動提案し、ユーザーがクリックで承認するだけで、裏側で自動的に正規の複式簿記仕訳が生成されます。つまり、簿記2級・3級の専門知識を持たない初心者であっても、帳簿フォーマットを意識することなく65万円控除の要件をクリアできる環境が完全に整備されているのです。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、青色申告と白色申告に関して、時代錯誤な都市伝説や誤った言説が今なお散見されます。実務上で特に注意すべき3つの誤解を是正します。
誤解1:「白色申告は税務調査に来られにくい」という嘘
「白色申告は帳簿が簡易だから税務署も細かく見てこない」「青色は帳簿を厳密に見張られる」という俗説がありますが、国税局OBや税理士の証言によると現実は真逆です。白色申告の帳簿は信憑性が低いとみなされやすく、売上計上の漏れや経費の私的流用が疑われた場合、推計課税(同業他社の水準から逆算して課税する手法)による手痛い追徴課税を受けるリスクを孕んでいます。一方、青色申告者は日頃から整然と帳簿をつけていると推定されるため、帳簿書類を正当に備えている限り、税務調査においても合理的な反論が可能です。
誤解2:「赤字だから青色申告にする意味がない」という誤認
起業・独立初年度で経費や設備投資がかさみ、所得がマイナス(赤字)になる場合、「控除する利益がないから白色で十分」と判断してしまうケースが後を絶ちません。しかし、前述のスペック比較の通り、青色申告には「純損失の繰越控除」が認められており、発生した赤字を最長3年間にわたって繰り越し、翌年以降の黒字から相殺できます。初年度の赤字を青色申告で確定させておけば、2年目に急成長して大きな利益が出た際、その利益から前年の赤字を差し引いて大幅な節税が可能です。白色で申告した場合、初年度の赤字は一部の例外を除き切り捨てられ、消滅してしまいます。
誤解3:後から青色に変更できるという油断と期限リスク
青色申告の特典を享受するためには、個人事業主の開業届の手続きと並行して、青色申告承認申請書の提出期限を厳守しなければなりません。原則として、青色申告を適用しようとする年の「3月15日まで」(その年の1月16日以降に新規開業した場合は「開業日から2ヶ月以内」)に税務署へ届出を完了させておく必要があります。確定申告書類を作成する2月や3月になって「今年は利益が出たから青色申告にしたい」と希望しても、事前申請をしていない場合は白色申告しか選べません。

【プロの結論】行動経済学と機会損失から導く「選ぶべき人・避けるべき人」
経済合理性と実務工数の観点から導き出される、両制度の明確な判断基準を提示します。
白色申告で割り切るべき人の条件
客観的に見て、白色申告を維持する積極的な合理性があるのは、次のような極めて限定されたケースに限られます。
- 副業の雑所得扱いであり、事業規模が小さく事業所得としての開業届を出していない人
- 年間の事業売上が数十万円規模にとどまり、クラウド会計ソフトの月額利用料(年1万〜2万円程度)のコストを回収できない人
- 3月15日の青色申告承認申請書の期限を失念してしまい、制度上、今年度は白色申告しか選択肢が残されていない人
青色申告へ直ちに舵を切るべき人の条件
一方で、以下のいずれかに該当する事業者は、迷わず青色申告を選択すべきです。
- フリーランス・個人事業主として独立し、本業として生計を立てている人
- 事業の年間純利益が100万円を超えており、所得税・住民税・国保料を圧縮したい人
- 初期投資や機材購入、仕入れなどで初年度に赤字が出る見込みのある人
- 家族に事業を手伝ってもらい、適正な給与を支払って世帯全体の税負担を軽減したい人
行動経済学には、現状を変える労力を過大評価し、不利益を甘受してしまう「現状維持バイアス」という概念があります。「青色申告は面倒だ」という根拠なき先入観にとらわれて白色申告を漫然と続けることは、毎年数十万円のキャッシュをドブに捨てている状態に他なりません。月額千数百円のクラウド会計ツールを導入し、口座を連携してe-Taxで送信するプロセスさえ一度構築してしまえば、その見返りとして手に入る節税リターンは極めて莫大です。
【青色 申告 白色 申告 違い】に関するよくある質問(FAQ)
Q1:会社員が副業をしている場合でも、青色申告の65万円控除は使えますか?
A1:副業の収入が税法上の「事業所得」として認められる実態があれば、青色申告承認申請書を提出することで控除を受けられます。ただし、取引の規模や継続性、帳簿の保存状況によっては「雑所得」と判断される場合があり、雑所得の場合は青色申告の特典は適用されません。年間売上や帳簿管理の実態が基準を満たしているか確認が必要です。
Q2:青色申告の65万円控除を受けるための具体的な手続きの流れは?
A2:税務署へ事前に「所得税の青色申告承認申請書」を期日までに提出した上で、日々の取引を「複式簿記」で記帳し、貸借対照表と損益計算書を作成します。そして確定申告の受付期間内に、国税庁の「e-Tax(電子申告)」を利用して申告データを送信するか、優良な電子帳簿保存を行って申告することで満額の65万円控除が適用されます(郵送や持参による書面提出の場合は55万円控除に減額されます)。
Q3:簿記の知識が全くない初心者でも、本当に一人で青色申告を完了できますか?
A3:現代のクラウド会計ソフト(マネーフォワード、freee、やよい等)を活用すれば十分に可能です。銀行口座や事業用クレジットカードを連携させれば明細が自動取り込みされ、画面の案内に沿って登録を進めるだけで複式簿記形式の帳簿や申告書一式が自動生成されます。手書きやエクセルでの手計算に頼る時代とは異なり、専門用語を丸暗記していなくても完了できる設計になっています。
まとめ:2026年の確定申告を制する最適なロードマップ
青色申告と白色申告の選択は、単なる「手続きの違い」ではなく、事業経営における手残り資金を左右する重大なファイナンスの決断です。記帳義務化によって白色申告の「手軽さ」という幻想が失われた今、白色を選び続ける客観的なメリットはほとんど存在しません。
最大65万円の特別控除、3年間の赤字繰越、そして家族への専従者給与といった強力なセーフティネットと節税恩恵を享受することは、個人事業主が事業を強固に存続させるための正当な権利です。次期申告に向け、開業届と青色申告承認申請書の提出期限をカレンダーに刻み、クラウドツールを活用したスマートな確定申告体制へと早急にシフトすることを強く推奨します。 (出典: 青色 申告 白色 申告 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。