キャッシュフロー計算書で暴く黒字倒産の罠!真の資金力を見抜く財務諸表の読み方
損益計算書の上では数千万円の純利益を計上している優良企業が、突如として手元の資金ショートを起こし市場から姿を消す――いわゆる「黒字倒産」の悲劇は、2026年のビジネス環境においても後を絶ちません。帳簿上の利益と、金庫に実在する現金の動きはまったく別物であるという冷徹な事実を、どれほど正確に把握できているでしょうか。
企業の生々しい資金実態と生命維持能力を可視化する唯一無二のツールが「キャッシュフロー計算書(C/F)」です。貸借対照表(B/S)や損益計算書(P/L)と並ぶ財務三表の要でありながら、敬遠されがちなこの書類には、粉飾や数字の化粧を剥ぎ取った「会社の本当の実力」が刻み込まれています。本稿では、営業・投資・財務の3区分が示すメッセージから、実務で使える作成手法、黒字倒産を回避する分析眼まで、第一線の現場取材と客観的データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:黒字倒産の主因は売上計上と入金ズレによる資金ショートであり、キャッシュフロー計算書でのみ現金の正確な残高推移を捕捉できる。
- 要点2:営業・投資・財務の3つのキャッシュフローと「フリーキャッシュフロー」を分析することで、企業の成長ステージや粉飾リスクが浮き彫りになる。
- 要点3:中小企業に法的な作成義務はないものの、融資獲得や経営破綻防止のためにエクセルテンプレート等を活用した自発的作成が不可欠である。
【なぜ利益が出ても倒産するのか】黒字倒産の真相と貸借対照表・損益計算書の関係
東京商工リサーチ等の最新倒産動向調査でも示されている通り、年間を通じて倒産する企業のうち、直前決算で実質黒字を計上していた企業の割合は約4割から5割に達します。「利益が出ている=安全」という常識は、財務の現場では完全に通用しない危険な錯覚に過ぎません。
この乖離を生み出す根本的な原因が、会計上の「発生主義」と現金の「出入り」の時間差です。損益計算書(P/L)は商品やサービスを納品した時点で売上と利益を認識します。しかし、代金が実際に銀行口座へ振り込まれるのは1〜3ヶ月後の売掛金回収時です。その間に仕入れ代金の支払いや人件費、オフィス家賃、借入金返済などの現金流出が先行すれば、帳簿上は黒字であっても口座残高がゼロになり、手形不渡りや決済不能によって倒産に追い込まれます。
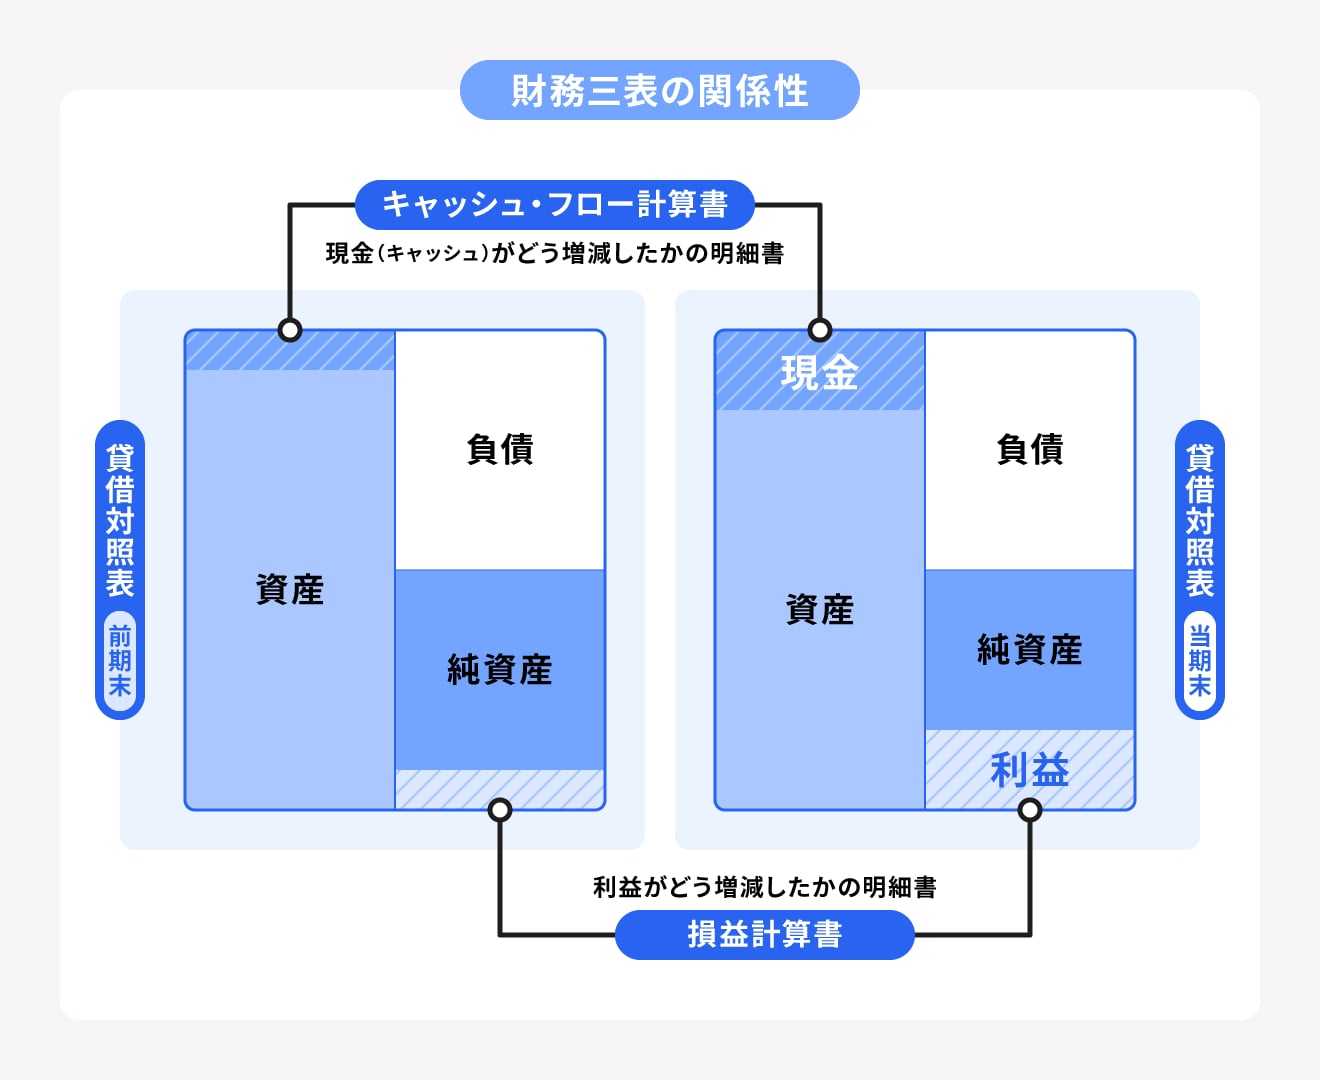
貸借対照表(B/S)は期末時点の財政状態を示すスナップショットであり、損益計算書(P/L)は1年間の運用成果を示すビデオカメラに例えられます。しかし、その2つを繋ぐ「現金がどこから入り、どこへ消えたのか」という動脈の血流を追跡できるのはキャッシュフロー計算書だけです。財務諸表の読み解き方として、P/Lの営業利益とC/Fの現金の乖離を真っ先にチェックする姿勢が、あらゆる企業分析の鉄則となります。
【基礎から完全攻略】3つの活動区分から企業の真の資金力を読み解くポイント
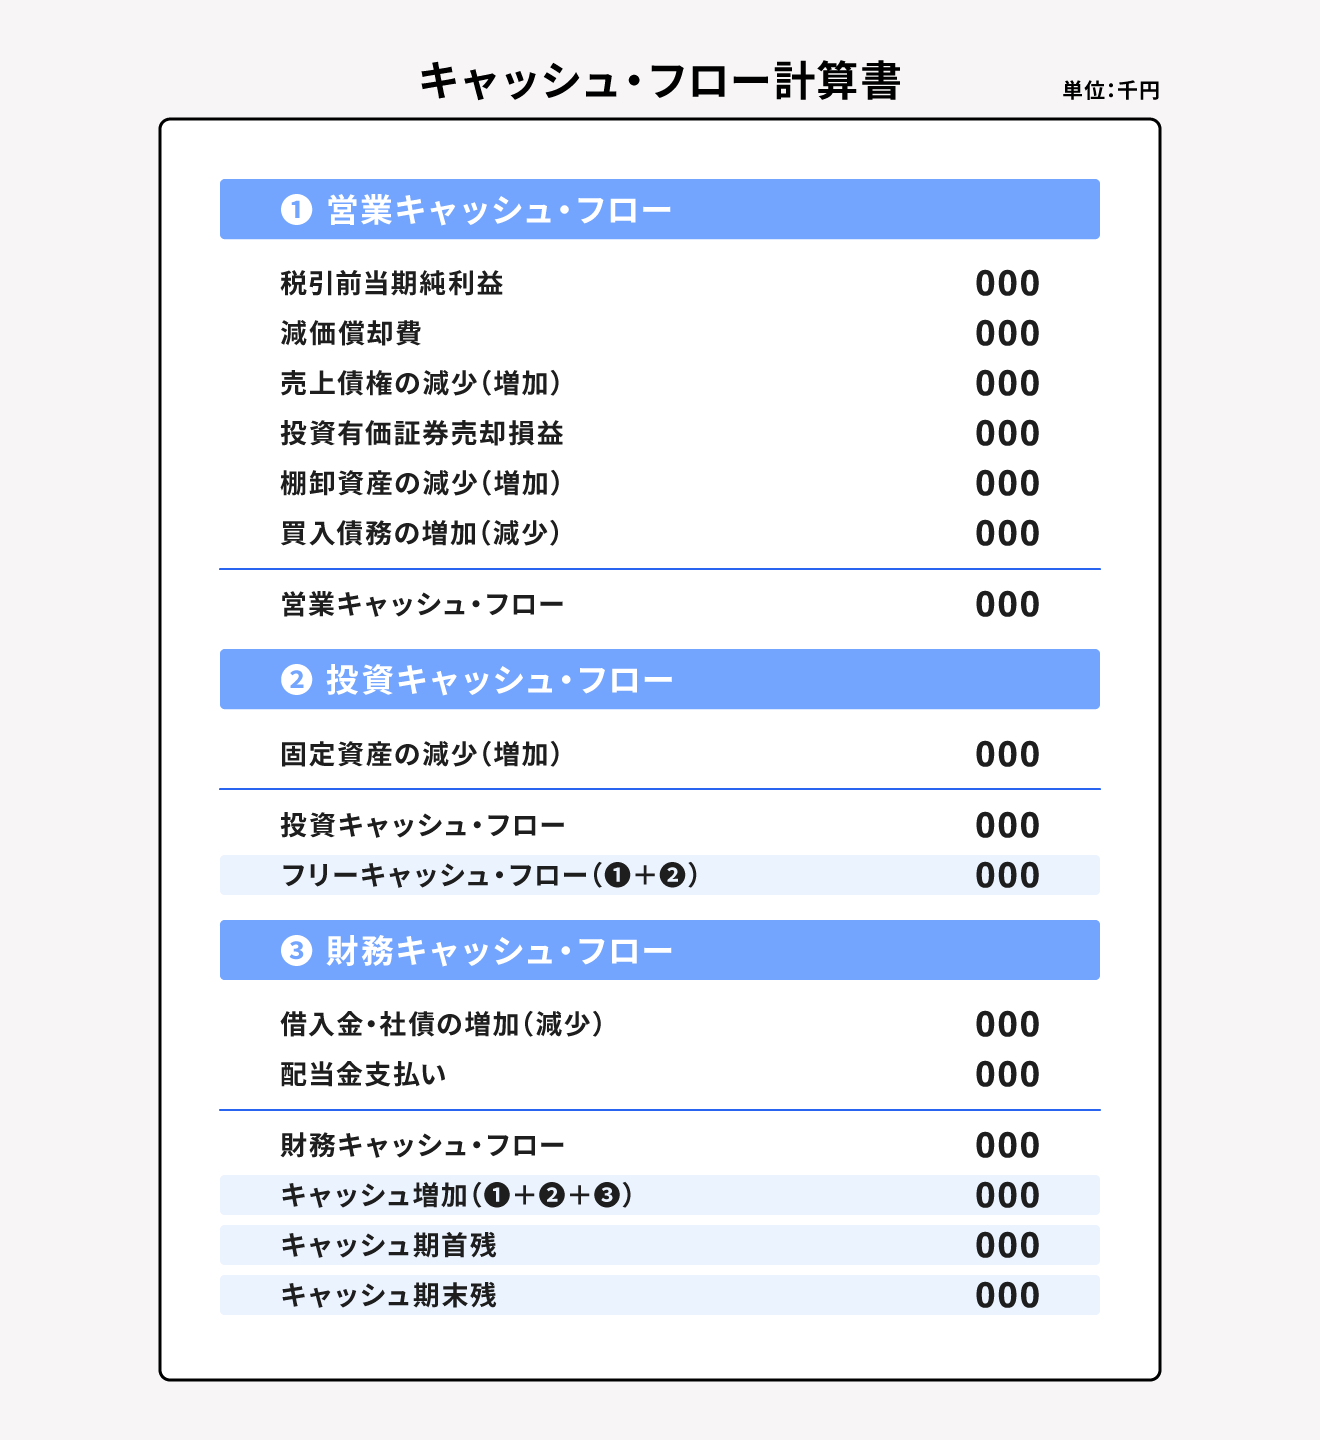
キャッシュフロー計算書は、企業の現金の増減要因を「営業活動」「投資活動」「財務活動」の3つのセクションに明確に分類します。それぞれの数字のプラス・マイナスが描く組み合わせパターンを見るだけで、その企業の健康状態や経営戦略の意図が即座に浮き彫りになります。
第1の営業活動によるキャッシュフローは、本業の商取引によってどれだけの現金を稼ぎ出したかを示します。ここは原則として大幅なプラス(黒字)でなければなりません。本業の営業キャッシュフローがマイナスに陥っている状態は、売れば売るほど手元の現金が減っている、あるいは売掛金回収が滞っている危険信号です。
第2の投資活動によるキャッシュフローは、将来の成長に向けた設備投資やM&A、有価証券の取得・売却による資金の動きを表します。前向きな成長企業であれば、工場建設やシステム投資を行うため通常はマイナスになります。逆にここが大幅なプラスになっている場合、固定資産や事業を売却して当面の延命資金を捻出しているリスクを疑う必要があります。
第3の財務活動によるキャッシュフローは、銀行からの借入や返済、株式発行による資金調達、配当金支払いなどの資金調達状況を示します。借入を増やせばプラスになり、借入金の返済を進めたり株主還元を行ったりするとマイナスになります。営業CFで稼いだ現金を財務CF(返済)と投資CF(設備投資)に振り分けるのが健全な成熟企業の基本形です。
【徹底比較】キャッシュフロー計算書の作成手法と重要指標の全貌
キャッシュフロー計算書を実務で扱う、あるいは投資判断に用いるにあたって、2つの作成方式(直接法と間接法)の違いと、最重要指標である「フリーキャッシュフロー(FCF)」の算出方法を理解しておくことが欠かせません。
| 項目・手法 | 詳細・計算の仕組み | 実務における採用基準 | 編集部の見解・評価 |
|---|---|---|---|
| 間接法(営業CF) | 税引前当期純利益に減価償却費を加算し、売掛・買掛・棚卸資産の増減を調整して算出 | 上場企業決算の9割以上で採用。B/SとP/Lから逆算して容易に作成可能 | 実務負担が最も少なく、外部アナリストが財務諸表から再現する際にも適したデファクトスタンダード。 |
| 直接法(営業CF) | 「商品の販売による収入」「仕入による支出」「人件費の支出」を主要項目ごとに総額表示 | 国際会計基準(IFRS)で推奨されるが、仕訳ごとの追跡が必要で作成負荷が極めて高い | 現金の出入りが項目別に直感的に掴めるため、社内管理用の月次資金繰り把握には圧倒的に有用。 |
| フリーキャッシュフロー(FCF) | 営業CF + 投資CF(事業維持に必要な設備投資を控除した実質的な余剰現金) | プラス圏の維持が健全性の証。FCFをもとに借入返済、新規事業投資、配当原資を捻出 | 企業価値評価(DCF法)の源泉。利益よりも誤魔化しが利かない企業の「真の自由裁量資金」。 |
フリーキャッシュフローの計算方法は非常にシンプルでありながら、経営判断の生命線です。営業活動で稼いだ現金の範囲内で投資活動を賄えている限り、会社は無借金でも自己増殖的に成長できます。反対にFCFのマイナスが連続している企業は、外部からの借入や増資に依存し続けているため、金利上昇局面や信用収縮が起きた瞬間に一気に破綻リスクが高まります。

【実態検証】中小企業に作成義務はあるのか?現場の負担とエクセル運用のリアル
制度上のルールとして、金融商品取引法の適用を受ける上場企業にはキャッシュフロー計算書の作成・開示義務が課されています。一方で、会社法上の中小企業(非上場企業)には作成義務が存在しません。そのため、多くの中小企業では決算時にB/SとP/L、製造原価報告書を作成するにとどまり、C/Fを作成していない現場が珍しくありません。
しかし、近年の金融機関による融資審査の現場取材を行うと、実態は大きく変化しています。地域金融機関やメガバンクの融資担当者は口を揃えて「中小企業であっても営業キャッシュフローの継続的な黒字化を最重要指標として確認している」と証言します。金融検査マニュアル廃止以降、担保や個人保証に過度に依存せず、事業から生み出される将来キャッシュフローを重視する融資姿勢が定着したためです。
会計ソフトの導入が進んでいない小規模事業者であっても、前期と当期の貸借対照表および当期の損益計算書があれば、エクセルのテンプレートを活用して「間接法」によるキャッシュフロー計算書を短時間で自作することが可能です。売掛金の増減、棚卸資産(在庫)の増減、減価償却費の戻し入れを入力するだけで、なぜ手元資金が増えないのかというボトルネックが瞬時に可視化されます。
【一般に知られていない盲点】ネット上の誤解と数字の粉飾を見破る現場の視点
財務分析に関するネット上の情報や初級者向け解説には、現場の実務から見ると危険な誤解が散見されます。代表的な2つの盲点を暴きます。
誤解①:「フリーキャッシュフローがマイナス=即危険企業」という短絡思考
急成長中のスタートアップや、半導体・AIデータセンター等の先端産業に巨額投資を行っているトップ企業では、営業CFを上回る巨額の投資を実行するためFCFが一時的に大幅なマイナスになります。重要なのは「投資の中身が将来の営業CFを生み出す合理的見込みがあるか」です。成長のための健全な赤字投資と、本業不振による資金流出を混同してはなりません。
誤解②:「営業利益が増えているから粉飾の心配はない」という盲信
粉飾決算の手口として最も典型的なのが、架空売上の計上や売掛金の回収先送り、売れ残った不良在庫の過大評価です。これらは損益計算書(P/L)上の営業利益を簡単に吊り上げることができます。しかし、架空売上は現金の入金を伴わないため、営業キャッシュフローには一切反映されません。「P/Lの営業利益は年々伸びているのに、営業CFはずっとマイナス続き」という状態は、典型的な粉飾シグナル、あるいは重大な代金未回収トラブルの兆候です。
【プロの結論】経営者・投資家が見誤る心理的バイアスと失敗回避の判断基準
なぜ多くの経営者や投資家は、現金の枯渇という致命的な兆候を見落としてしまうのでしょうか。そこには「売上至上主義」という組織心理の病理と、都合の悪い資金減から目を背ける「正常性バイアス」が根深く関わっています。
取引規模の拡大を誇りたい経営心理から、回収サイトが異様に長い大口取引を無警戒に受注し、仕入れの現金支払いに耐えられなくなるケースは後を絶ちません。また、役員会や投資判断の場で、見栄えの良いP/Lの利益目標ばかりが議論され、月末の預金残高推移という地味な指標が軽視される組織構造そのものが、黒字倒産を引き起こす真因です。
【プロの結論】キャッシュフロー計算書を今すぐ導入・精査すべき条件
- 即座に導入・分析すべき対象:売掛金・買掛金のサイト差が大きい業種(製造業・建設業・卸売業)、急拡大中で在庫負担が増加している企業、追加融資や事業承継を控えている中小企業経営者。
- 形式的な作成に固執しなくてよい対象:現金商売かつ在庫を持たない小規模サービス業(完全前払いの受託開発や即時決済の個人サロンなど)。日々の資金繰り表(通帳残高管理)で十分に代替可能です。
【キャッシュ フロー 計算 書】に関するよくある質問(FAQ)
Q1:損益計算書の「当期純利益」と「営業活動によるキャッシュフロー」が一致しないのはなぜですか?
A1:損益計算書は「モノやサービスを引き渡した時点」で売上・利益を計上(発生主義)しますが、キャッシュフロー計算書は「実際に現金が出入りした時点」のみを記録するためです。また、減価償却費のように現金の支出を伴わない費用(非資金費用)の存在や、売掛金・買掛金の回収・支払サイトのズレがあるため、両者の数値は必ず乖離します。
Q2:キャッシュフロー計算書で最も危険な「赤信号パターン」はどのような並びですか?
A2:最も警戒すべきは「営業CF:マイナス」「投資CF:プラス」「財務CF:プラス(または借入限界)」のパターンです。本業で現金が流出し、過去の資産や子会社を売却(投資CFプラス)して当面を凌ぎ、さらに銀行借入(財務CFプラス)で穴埋めしている状態であり、抜本的な事業再生を行わなければ極めて短期間で破綻するリスクがあります。
Q3:エクセルで自社のキャッシュフロー計算書を簡単に作る手順はありますか?
A3:あります。まずは「前期」と「当期」の貸借対照表(B/S)を並べて各勘定科目の増減額を算出します。次に当期の損益計算書(P/L)の税引前当期純利益を起点とし、非資金費用である減価償却費を足し戻します。そこに売掛金の減少(プラス)/増加(マイナス)、棚卸資産の減少(プラス)/増加(マイナス)、買掛金の増加(プラス)/減少(マイナス)を合算すれば、間接法による営業キャッシュフローの概算が簡単に完成します。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着した現在の経済環境において、低利の借入金に依存した安易な延命や見せかけの利益創出はもはや通用しません。企業の真の生存能力と自律的な成長力を測る唯一の物差しは、事業活動からどれだけの本物のキャッシュを生み出せているかという一点に集約されます。
損益計算書の数字に一喜一憂する段階を脱し、キャッシュフロー計算書の3つのベクトルとフリーキャッシュフローの動向を冷静に突き合わせる習慣こそが、黒字倒産の罠を回避し、持続可能な経営と高精度の投資判断を実現するための絶対条件です。 (出典: キャッシュ フロー 計算 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。