日鉄鉱業の株価急変動はなぜ?高配当とPBR割安の真相を徹底解説
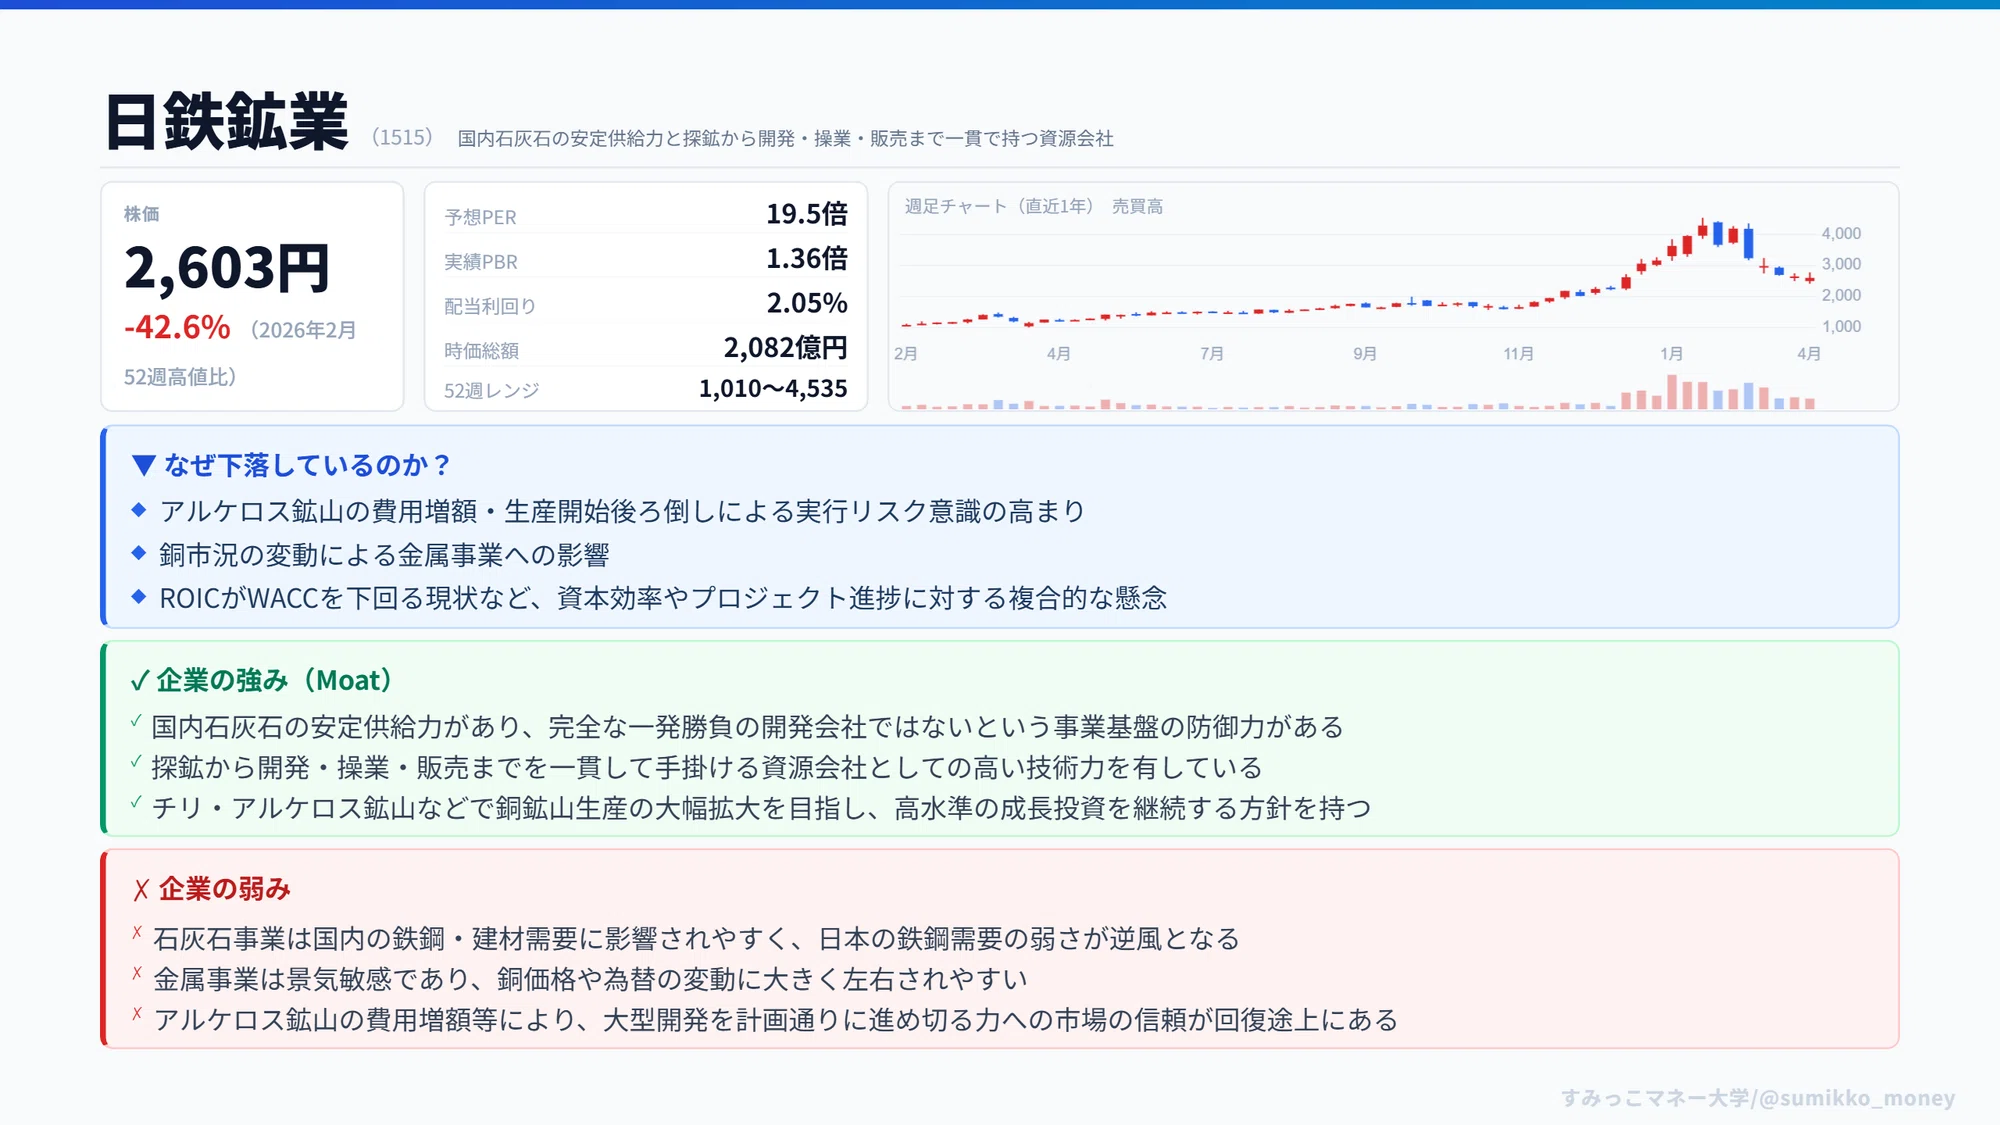
東証プライム市場に上場する資源大手、日鉄鉱業(証券コード:1515)の株価が市場関係者の熱い視線を集めています。東京株式市場全体が資本効率の是正を迫られるなか、石灰石鉱山や南米チリの銅鉱山開発を主軸とする同社株において、売買代金の急増と値動きの荒さが顕著になっています。「バリュー株の逆襲」なのか、それとも「市況サイクルのピーク」なのか。投資家の間では強気論と警戒論が激しく交錯しているのが現状です。
ネット証券の売買代金ランキングや夜間PTS取引(私設取引所)でも急浮上する機会が増えており、急騰や急落の背景にあるファンダメンタルズの変化を把握することは急務といえます。本稿では、日鉄鉱業の株価急変動をもたらしている構造的要因から、高配当の持続性、PBR(株価純資産倍率)1倍割れ是正に向けた企業行動、そして投資家掲示板のリアルな空気感まで、客観的なデータに基づいて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、国際的な銅価格の高止まり・円安による業績上振れ期待と、東証のPBR改善要請を受けた株主還元強化策の複合的な作用。
- 要点2:配当利回りは高水準を維持しつつも、資源市況連動型の収益構造であるため、決算発表時のガイダンス次第で夜間PTSや本市場の株価が大きく乱高下する特性を持つ。
- 要点3:PBRは依然として解散価値である1倍近傍から下回る割安水準にあり、継続的な自社株買いの発表や資本配分の進化が今後の株価見通しを決定づける鍵となる。
【2026年最新】日鉄鉱業の株価が急変動している決定的な理由とは?
日鉄鉱業の株価が日々のマーケットで突発的な急変動を見せる最大の要因は、世界的な銅市況のボラティリティと東証によるPBR1倍割れ改善要請への資本政策対応が同時に衝突している点にあります。決算発表シーズンを迎えるたびに、営業利益の進捗率や会社側が公表する保守的な通期ガイダンス、そして配当方針の修正を巡って売り買いが激突し、数日で株価が大きく振れる現象が定例化しています。
同社は製鉄用石灰石で国内屈指のシェアを誇る盤石な収益基盤を持つ一方、南米チリのアタカマ銅鉱山をはじめとする資源開発事業が連結業績の浮沈を大きく左右します。EV(電気自動車)の普及や世界的な電力インフラ再構築、AIデータセンターの電力網拡充に伴い、銅需要は構造的な拡大基調にあります。ロンドン金属取引所(LME)の銅先物価格が急上昇した局面では即座に買いが先行する半面、中国の景気動向や資源需要の後退懸念が報じられると一転して利益確定売りに押されるという、資源関連株特有の神経質な値動きを繰り返しています。
さらに、株価の急変動を加速させているのが決算発表に伴うサプライズ配当や自社株買いの有無です。同社はかつて保守的なキャッシュ配分で知られていましたが、物言う株主(アクティビスト)の視線や市場の構造改革圧力の高まりを受け、近年は積極的な株主還元へと舵を切りました。市場予想を上回る増配が公表された直後には買いが殺到し、逆に据え置きや慎重な見通しが出されると夜間PTS取引からまとまった売りが出るなど、需給の振れ幅が極めて大きくなっています。

業績推移と財務指標の真実|銅鉱山と石灰石がもたらす収益構造
日鉄鉱業の業績推移のニュースを時系列で検証すると、同社の強みとリスクが極めて明確に浮き彫りになります。同社の屋台骨を支えるのは、国内における石灰石の採掘・販売という手堅いインフラ型ビジネスです。高炉メーカー向けやセメント向けなど国内需要に密着しており、急激なダウンサイドリスクは限定的です。
しかし、連結営業利益の拡大を牽引しているのは間違いなく「鉱業事業(特に銅鉱山)」です。為替が円安に振れる局面では、ドル建てで取引される銅の販売採算が劇的に改善し、巨額の為替差益とともに業績を大きく押し上げます。公式決算資料を紐解くと、売上高営業利益率は市況環境に応じて数%台から10%台半ばまでダイナミックに変動しており、典型的なシクリカル(景気循環)銘柄の財務挙動を示しています。
| 主要指標・分析項目 | 同社データ(目安水準) | プライム市場平均・競合相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.7倍〜0.9倍台 | 約1.3倍〜1.5倍 | 解散価値である1倍を継続して下回っており、依然として強い割安修正余地が存在する。 |
| 予想配当利回り | 3.8%〜4.6%前後 | 約2.2%〜2.6% | 高配当株としての妙味が強く、インカムゲイン狙いの個人投資家の底堅い買い支え要因。 |
| 自己資本比率 | 60%超の強固な財務 | 約40%〜50% | 財務健全性は極めて高い。一方で「余剰現金の効率的活用」を求める圧力が強まりやすい。 |
| 主たる業績感応度 | LME銅価格・対ドル為替 | 国内GDP成長率・内需 | 国内石灰石の堅実性と、海外銅市況・為替のボラティリティが共存する独特の二面性。 |
配当利回りの推移と自社株買いの理由|資本効率改革の裏側
日鉄鉱業が近年、株式市場で脚光を浴びる契機となったのが配当方針の大幅な転換と大規模な自社株買いの実施です。過去数年間の配当利回り推移を振り返ると、かつては2%台に甘んじていた時期もありましたが、足元では配当性向の引き上げやDOE(株主資本配当率)の意識を高めたことにより、年利3%台後半から4%台半ばに達する水準で推移しています。
経営陣が巨額の自社株買いに踏み切った決定的な理由は、東証による「資本コストや株価を意識した経営の実現に向けた対応」へのコミットメントです。日鉄鉱業のバランスシートは長年にわたり強固な自己資本を蓄積してきた反面、ROE(自己資本利益率)の低迷とPBR1倍割れが常態化していました。経営陣にとって、株主還元を通じた資本効率の向上は、上場維持基準への対応や企業価値向上において避けては通れない最優先課題となったのです。
自社株買いの発表は1株当たり利益(EPS)の向上をもたらすだけでなく、経営陣自らが「現在の株価水準は純資産価値に照らして過小評価されている」という強いシグナルを市場へ発信したことを意味します。この資本改革の姿勢が、インカムゲインを狙う個人投資家のみならず、クオリティ・バリューを重視する国内外の機関投資家を引き寄せるトリガーとなりました。

1515掲示板やPTS株価のリアルな反応|個人投資家の熱狂と警戒感
日鉄鉱業(1515)の投資家が集うネット掲示板(Yahoo!ファイナンス掲示板や各種SNSコミュニティ)では、日々熱気と緊張感が入り混じった投稿が飛び交っています。リアルタイムの投資家心理を観察すると、長期ホルダーと短期の値幅取りトレーダーの間で明確な温度差が見て取れます。
「配当利回りが4%を超えており、財務も鉄壁だから現物で握り続ける」「銅価格が上がればさらに増配期待が高まる」といった長期保有派のポジティブな書き込みが目立つ一方で、四半期決算発表当日の夜間PTS取引では、会社計画の保守的な数字に過剰反応した投げ売りが散見されます。PTSで数%急落した翌朝の本市場では、寄付き直後に急落した後に押し目買いが入り、後場には前日比プラス圏へ切り返すという荒い展開も珍しくありません。
個人投資家の間では「決算跨ぎはボラティリティが高すぎて心臓に悪い」「PTSのパニック売りは絶好の拾い場になることが多い」といった現場ならではの生々しい攻略談が共有されています。実需に基づかない感情的な売買がPTS市場で先行し、翌日の日中に機関投資家の冷静なアルゴリズム取引が裁定を効かせるという構図が、掲示板のリアルな空気感から鮮明に浮かび上がってきます。
アナリスト評価と目標株価の妥当性|市場が見据える今後の見通し
日鉄鉱業を担当する大手証券会社のアナリスト評価や目標株価の動向に目を向けると、専門家の間でも評価が分かれています。強気派のアナリストは、脱炭素化に伴う送電網整備や生成AIデータセンター向けの銅需要の不可逆的な増加を背景に挙げ、同社の権益保有資産の再評価を踏まえて強気の投資判断と高い目標株価を提示しています。
これに対し、中立〜慎重派のアナリストが指摘するのは「市況のピークアウトリスク」と「製錬マージンの変動」です。中国の不動産不況や欧米の景気後退リスクが顕在化した場合、非鉄金属市況が一気に冷え込むシナリオを排除できません。各社のアナリストが設定する目標株価は、現在の市場実勢価格に対して一定のプレミアムを乗せた水準に設定される傾向がありますが、前提条件となる「想定銅価格」と「想定為替レート(ドル円)」の設定値によってレンジに大きな開きが生じています。
中期的な株価の今後見通しを占う上では、石灰石事業の価格改定(インフレ分の価格転嫁)がどの程度進展するか、そして銅鉱山開発投資の回収スケジュールが順調に進捗するかどうかが最大の着眼点となります。単なる配当狙いにとどまらず、グローバルな資源サイクルを見極める複眼的な視座がアナリストレポートの共通見解として示されています。
一般に知られていない盲点とネットの誤解
ネット上の投資ブログやSNSでは、日鉄鉱業に関して幾つかの危険な誤解やステレオタイプが散見されます。投資判断を誤らないために、以下の2つの盲点を客観的に把握しておく必要があります。
第1の誤解は、「日鉄鉱業は親会社の日本製鉄と完全に連動している」という思い込みです。社名に「日鉄」を冠し、日本製鉄グループとの取引関係が深いことは事実ですが、日鉄鉱業は独自の事業基盤を持つ独立採算の上場企業です。鉄鋼メーカー本体の業績が悪化しても、非鉄金属である銅市況が高騰していれば日鉄鉱業は最高益を叩き出すケースがあり、必ずしも鉄鋼セクターと同じ値動きをするわけではありません。
第2の盲点は、「PBRが0.7〜0.8倍だから、必ず1倍まで株価が急上昇する」という短絡的なバリュー罠(Value Trap)への過信です。日本の資源・素材セクターは、プラント設備の減価償却費や海外鉱山投資のカントリーリスクを割り引いて評価される「コングロマリット・ディスカウント」が構造的に働きやすい性質を持っています。自社株買いや増配といった明確なコーポレートアクションが継続しない限り、低PBRのまま長期間放置されるリスクがある点は見落とせません。
【プロの結論】向いている投資家・慎重になるべき投資家の判断基準
行動経済学や投資家心理の観点から見ると、ボラティリティの高い資源株投資では「自身の投資スタイルと銘柄特性の不一致」が最大の敗因となります。感情的な狼狽売りを避け、適切なリスク管理を行うための明確な判断基準を提示します。
【日鉄鉱業への投資が向いている人】
- インカムとキャピタルの両立を狙う長期投資家:4%前後の配当を受け取りつつ、東証改革に伴うPBR是正の是正余地を数年単位でじっくり待てる忍耐力がある人。
- 資源スーパーサイクルを信認する人:脱炭素・電化社会の到来により、中長期的に銅需要が枯渇し価格が高止まりすると論理的に予想している人。
- ポートフォリオの分散を図りたい人:内需型株やハイテク株とは異なる、市況・コモディティ連動型の資産を組み入れてヘッジをかけたい人。
【投資に慎重になるべき・おすすめできない人】
- 決算跨ぎの短期ギャンブルで即効性を求める人:同社の決算発表直後はガイダンスの保守性から夜間PTSや寄り付きで急落することが多く、短期的な心理的負荷に耐えられない人。
- 市況ニュースや為替変動を追うのが苦手な人:LME銅価格の暴落や急激な円高局面では、ファンダメンタルズが良好でも株価が大幅に引きずられるリスクを許容できない人。
【日鉄鉱業 株価】に関するよくある質問(FAQ)
Q1:日鉄鉱業の配当金の権利確定日はいつですか?
A1:期末配当の権利確定日は3月末日、中間配当を実施する場合は9月末日です。権利付き最終日までに現物株式を保有している必要があります。配当の受け取り時期は、期末配当が6月下旬頃、中間配当が12月上旬頃となります。
Q2:なぜPBR1倍割れが続いているのですか?倒産リスクはありますか?
A2:自己資本比率が60%を超えており、強固な財務体質を誇るため倒産リスクは極めて低いといえます。PBR1倍割れが続いている主因は、資源価格の変動による業績の不確実性や、過去の資本効率(ROE)が相対的に低かったことに対する市場のディスカウントです。現在は増配や自社株買いなどによって積極的に是正が図られています。
Q3:PTS取引で株価が急落していた場合、翌日の本市場でも下がり続けますか?
A3:必ずしも連動するとは限りません。夜間PTSは日中の東証本市場に比べて取引参加者が少なく流動性が低いため、個人の感情的な売り注文によって価格が実態以上にオーバーシュート(過剰反応)する傾向があります。翌朝の東証寄り付き後に冷静な買い戻しが入り、急速に値を戻すケースも多々見られます。
まとめ:今後の動向と失敗しないための投資判断基準
日鉄鉱業の株価推移は、日本市場が直面している「PBR改革」のうねりと、世界規模で進行する「重要鉱物資源の争奪戦」が交錯する最前線に位置しています。足元の株価急変動は、短期筋の思惑や資源市況のブレによるノイズを含みつつも、企業価値の本質的な見直しが進んでいる証左でもあります。
投資家にとって最も危険なのは、目先の高い配当利回りだけに目を奪われて高値掴みをしてしまうこと、あるいは決算後の突発的な急落に狼狽して底値で投げ出してしまうことです。日鉄鉱業の強みである強固な財務基盤と国内石灰石の安定収益、そしてチリ銅鉱山が秘める爆発力を正確に天秤にかけ、自身の投資時間軸に見合ったポジションサイズを保つことが、この激動のバリュー株で確実な果実を得るための絶対条件となります。 (出典: 日 鉄鉱 業 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。