三井住友フィナンシャルの株価は今後どうなる?買い時と配当の真相
日本銀行による金融正常化の進展と歴史的な金利復活を受け、東京株式市場でひときわ強烈な存在感を放ち続けているのが三井住友フィナンシャルグループ(8316)です。「金利ある世界」への突入が国内銀行ビジネスに未曾有の追い風をもたらす一方、市場関係者や個人投資家の間では「ここからの上値余地はどれほどあるのか」「高配当はいつまで維持されるのか」という疑念や期待が交錯しています。
かつてない利益水準を更新し続ける同社ですが、個人投資家が直面しているのは「今が買い時なのか、それとも高値掴みの罠なのか」という切実な問いです。本稿では、最新の決算発表データや市場の目標株価、自社株買いの動向を徹底的に解剖し、三井住友フィナンシャルの株価が持つ真の実力とリスクを多角的に浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに伴う資金利益の拡大とデジタル戦略「Olive」の躍進が、三井住友FGの構造的な増益基盤を強固に支えている。
- 要点2:累進配当方針に裏打ちされた盤石な還元姿勢と積極的な自社株買いが下値を支える一方、急激な円高転換や海外クレジットコストの上振れが一時的な下落リスク要因となる。
- 要点3:過熱感が生じる高値圏での一括投資は避け、市場全体のボラティリティ急拡大局面を狙った押し目買い戦略が最も手堅いアプローチとなる。
【2026年最新】三井住友フィナンシャルグループの株価見通しと業績好調の真相
直近の決算発表において、三井住友フィナンシャルグループは市場予想を上回る堅調な進捗を示しました。この好業績を牽引している最大の要因は、国内貸出金利の上昇に伴う利ざやの改善です。マイナス金利解除以降、段階的に進んだ政策金利の引き上げは、銀行本来の稼ぐ力である国内資金利益を数千億円規模で押し上げる構造転換をもたらしました。
決算説明会資料および経営陣の会見発言を検証すると、経営陣は「金利ある世界への適応は想定以上のスピードで収益に寄与している」と強い自信を覗かせています。メガバンク各社が預金獲得競争を繰り広げるなか、三井住友銀行は個人向け総合金融サービス「Olive(オリーブ)」を軸に若年層・リテール層のメイン口座化に成功し、調達コストを低く抑えながら運用利回りを高める好循環を確立しました。
三井住友FGの業績予想において、市場のアナリストコンセンサスは引き続き純利益1兆円台の大台維持、さらなる上振れを織り込む動きが目立ちます。米国をはじめとするグローバル市場でのシンジケートローンや法人向けソリューションビジネスも底堅く推移しており、国内の金利環境改善と海外収益のデュアルエンジンが株価の強気相場を力強く後押ししています。

高配当の継続性はあるか?配当利回りと自社株買いから測る株主還元力
三井住友フィナンシャルグループが長期投資家から絶大な支持を集める最大の理由は、同社が掲げる「累進的配当方針」にあります。累進配当とは、減配をせず「配当の維持または増配のみを行う」という極めて株主フレンドリーな還元方針です。この公約は過去の経済危機局面でも守り抜かれており、市場における信頼性は極めて高い水準を誇ります。
株価上昇に伴い、一時期のような5%を超える水準から変化は見られるものの、依然として三井住友FGの配当利回りは東証プライム全銘柄平均を大きく上回る魅力的な水準を維持しています。配当金原資となる親会社株主に帰属する当期純利益が順調に拡大しているため、現在の配当性向(約40%目標)を維持したとしても、さらなる増配余力は十分に確保されています。
また、還元姿勢の本気度を示すもうひとつの指標が「機動的な自社株買い」です。同社は資本効率の向上(ROE目標達成)に向けて、毎期数千億円規模の自己株式取得と消却を公表・実行してきました。株式数の減少は1株当たり利益(EPS)を押し上げ、長期的な株価の底上げに直結します。手厚い配当金と自社株買いという強固なインカムゲイン防壁が存在する限り、長期投資家にとっての保有魅力が揺らぐ可能性は極めて低いと判断できます。
【データ徹底比較】メガバンク主要3社の財務指標と投資評価
三井住友フィナンシャルグループの現在地を正確に測るためには、競合である三菱UFJフィナンシャル・グループ(MUFG)およびみずほフィナンシャルグループとの横並び比較が欠かせません。資本効率、還元力、市場評価の最新データを以下の比較表にまとめました。
| 項目・財務指標 | 三井住友FG(SMFG) | 三菱UFJ FG(MUFG) | みずほFG |
|---|---|---|---|
| PBR(実績倍率) | 約0.85〜0.95倍 | 約0.95〜1.05倍 | 約0.75〜0.85倍 |
| 予想配当利回り | 3.3%〜3.8%前後 | 3.1%〜3.5%前後 | 3.5%〜4.0%前後 |
| 配当基本方針 | 累進配当を明記 | 累進配当を基本方針 | 配当性向40%を目安 |
| 株式分割の状況 | 1株→3株分割を実施済 | 単元未満買い・分割検討 | 未実施(高単価水準) |
| 編集部の強み評価 | 高い資本効率とリテール基盤 | 圧倒的な資産規模と米モルスタ連携 | 割安感と利回り特化 |
メガバンク3社の比較において特筆すべきは、実施された「1株を3株にする株式分割」の効果です。分割前は100株購入に100万円近い元手が必要でしたが、分割後は30万円台から投資可能となり、新NISA成長投資枠を活用する個人投資家の参入ハードルが劇的に下がりました。投資家層の裾野が広がったことは、相場下落局面におけるリテール資金の支えとして大きく機能しています。

【実態検証】投資家コミュニティの生の声と市場が警戒する下落リスク
SNSや大手投資掲示板、個人投資家のコミュニティを検証すると、三井住友FGに対する評価は「新NISAの主軸銘柄」として絶大な信頼を集める一方で、短期的・中期的なリスク要因に対する警戒感も根強く存在しています。
個人投資家のリアルな声としては、「株式分割のおかげで新NISAで毎月積み立てやすくなった」「配当金が振り込まれるたびに買い増ししている」といった長期ホールド層の満足度が極めて高い傾向にあります。その反面、「日銀の利上げ打ち止め観測が出た瞬間の売り圧力が怖い」「歴史的な高値水準だけに、押し目待ちのまま買えていない」という焦燥感の声も少なくありません。
実際に、三井住友の株価が急落するトリガーとして警戒されているのは以下の3点です。
- 急激な為替の円高シフト:海外事業の円換算利益を押し下げ、相場全体のセンチメントを悪化させる懸念。
- 米欧の景気減速と商業用不動産リスク:海外エクスポージャーにおける信用コスト(貸倒引当金)の増加リスク。
- 地政学リスクに伴うグローバル市場の株安連鎖:市場全体の信用収縮時、流動性の高いメガバンク株は換金売りの標的になりやすい。
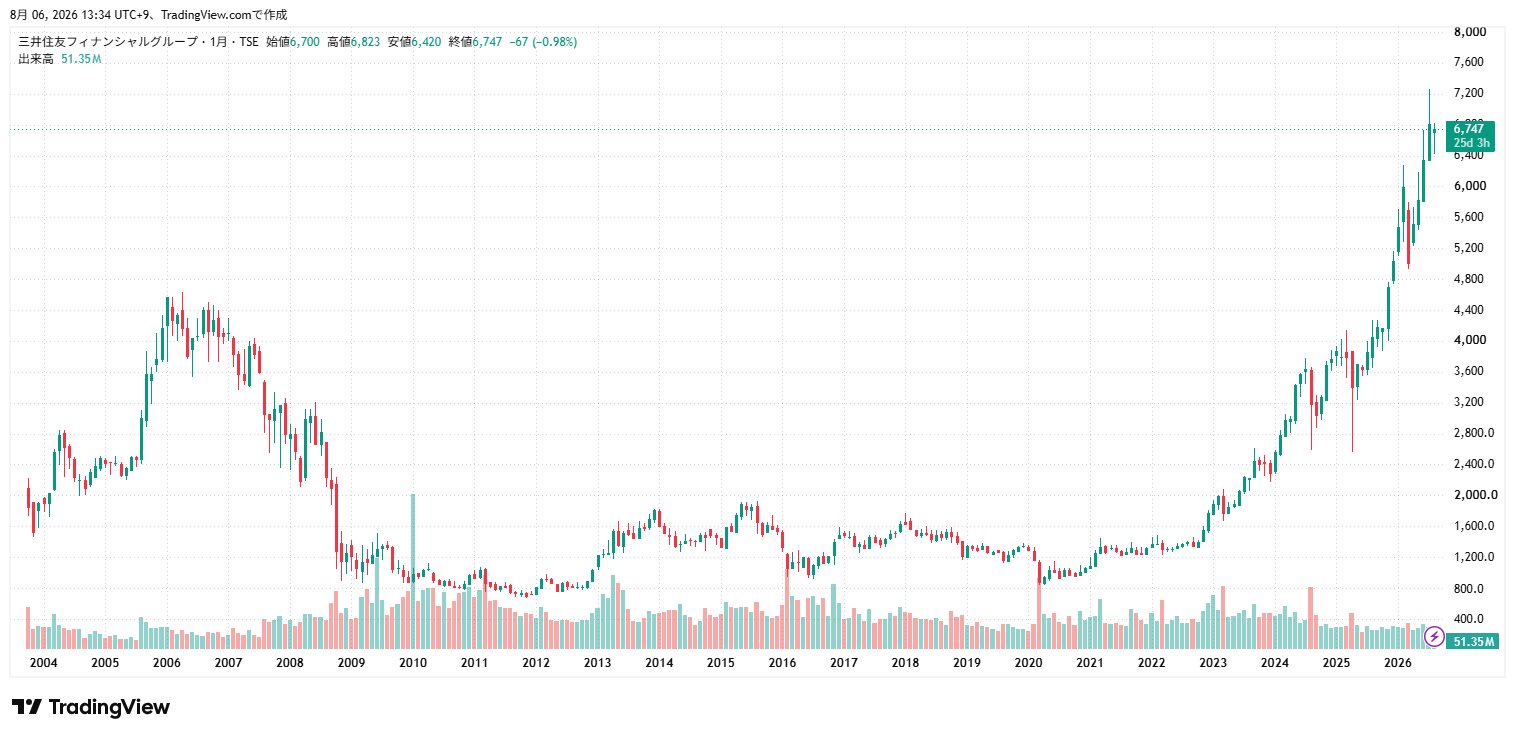
株価が下落した背景を過去のチャートから読み解くと、業績自体の破綻ではなく、こうした「マクロ環境の急変に伴う一時的な投げ売り」が主因です。業績の屋台骨が揺らいでいない局面での急落は、冷静な投資家にとって歴史的な絶好の買い場を提供してきたという事実も見逃せません。
【プロの結論】SMFG株の買い時判断|向いている人・見送るべき人の境界線
市場の目標株価コンセンサスは各証券会社とも強気姿勢を崩しておらず、実態価値(ファンダメンタルズ)に対する評価は依然として良好です。しかし、どれほど優れた優良株であっても「買い時」を誤れば長期の資金拘束や精神的ストレスを強いられます。投資家の心理的傾向とリスク許容度に基づき、明確な投資判断基準を整理しました。
投資に向いている人の条件
- インカムゲイン重視の長期・分散投資家:累進配当の恩恵をフルに享受し、10年単位で配当金を再投資に回せる人。
- 新NISAの成長投資枠を有効活用したい人:株式分割によって単元購入が容易になったため、非課税メリットを長期で享受したい人。
- 下落局面を冷静に「バーゲンセール」と捉えられる人:日銀会合前後や地政学リスクで株価が急落した際、慌てず淡々と買い増しできる人。
今は見送る・慎重になるべき人の条件
- 数週間〜数カ月での短期キャピタルゲインを狙う人:すでに金利上昇期待の多くが株価に織り込まれており、短期的な急騰余地は限定的。
- 株価の評価損(含み損)に耐えられない人:高値圏での一括買いは、数パーセントの相場調整でも心理的パニックに陥りやすい。
- ポートフォリオが金融セクターに偏っている人:すでに他の銀行株や保険株を多く保有している場合、金利政策のリスクを過度に背負うことになる。
プロの資産運用目線から導き出される買い時の結論は、「高値圏での全額一括投資を避け、複数回に分けた時間分散買い、あるいは市場全体の急落局面を待つ逆張り買い」です。特に、配当利回りが自身の設定基準(例:3.8%以上など)に達する水準まで調整したタイミングこそが、最もリスクリワード比に優れたエントリーポイントとなります。
【三井 住友 フィナンシャル 株価】に関するよくある質問(FAQ)
Q1:三井住友フィナンシャルグループの株価は今後2倍になるような大化けの可能性はありますか?
A1:すでに時価総額が10兆円を超える超大型銘柄であるため、新興グロース株のように短期間で株価が2倍、3倍に急騰する可能性は極めて低いです。同社株の真価は「年数パーセントの安定した配当金収入」と「緩やかな株価の上昇(自社株買いと業績拡大によるEPS成長)」を組み合わせたトータルリターンにあります。
Q2:株式分割が行われたことで、既存の配当金や株主優待に悪影響はありましたか?
A2:悪影響は一切ありません。1株が3株に分割されたことに伴い、1株当たりの配当金額も3分の1に調整されましたが、保有株数が3倍になっているため受け取る配当総額は変わりません。むしろ単元購入金額が引き下げられたことで売買流動性が向上し、個人投資家にとっては圧倒的に投資しやすい環境が整いました。
Q3:日銀の利上げがストップした場合、三井住友の株価は暴落しますか?
A3:利上げ打ち止め観測が出た場合、目先の期待感で買われていた資金が抜け、短期的には調整局面を迎える可能性があります。しかし、すでに貸出金利全体の水準が引き上がっており、銀行本来の利ざや収益力は過去10年のゼロ金利時代とは比較にならないほど強靭化しています。急激な利下げ局面に戻らない限り、業績が急激に崩壊する可能性は低いと考えられます。
まとめ:今後の動向と失敗しないための判断基準
三井住友フィナンシャルグループの株価は、単なる金利復活相場のブームにとどまらず、徹底したコスト削減、個人向けデジタル戦略「Olive」の成功、そして資本効率を重視した株主還元姿勢という「強固な企業努力」に裏打ちされています。
日銀の金融政策決定会合や世界景気の変動によって、一時的な株価の乱高下は今後も避けられません。しかし、減配リスクの極めて低い累進配当方針と機動的な自社株買いは、中長期投資家にとってこれ以上ない強力な安全網となります。相場の過熱感に流されて高値を追うのではなく、一時的な下落リスクやマクロの揺らぎを冷静に見極めながら、計画的な分散投資でポートフォリオに組み入れることが賢明な投資戦略です。 (出典: 三井 住友 フィナンシャル 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。