フジHDの株価はなぜ動く?配当優待と都市開発から迫る2026年最新分析
民放キー局の雄として知られるフジ・メディア・ホールディングス(銘柄コード:4676)。地上波テレビ市場の成熟化やネット配信の台頭が語られるなか、同社の株価形成メカニズムは従来の「テレビ局の業績」という枠組みを大きく超えて変化しています。市場が注目しているのは、メディア・コンテンツ事業の枠を超えた都市開発や観光事業、そして資本効率の改善に向けた経営姿勢です。
東証プライム市場におけるPBR(株価純資産倍率)1倍割れの是正要請や株主還元強化の波を受け、投資家の視線は単なる視聴率の上下から、保有資産の有効活用やキャッシュフローの創出力へと移行しています。現在の市場評価、利回り水準、そして今後の株価を左右する構造要因を、多角的な取材データと客観指標から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:同社の利益構造は放送事業依存から脱却し、サンケイビルを中心とする都市開発・観光事業が強力な収益の下支えとなっている。
- 要点2:割安なPBR水準の是正を背景に、積極的な自社株買い発表や安定配当など株主還元姿勢が株価の下値を固める要因に。
- 要点3:今後の株価見通しは、配信ビジネスの収益化スピードと保有不動産・有価証券の再編進展度が最大の決定打となる。
【株価構造の真実】フジテレビ視聴率と広告収入に左右されない「隠れた高収益体質」
多くの個人投資家が抱きがちな印象として、「フジテレビの番組改編や視聴率の低迷がそのまま業績悪化と株価下落に直結する」という見方があります。しかし、フジサンケイグループの中核であるフジ・メディア・ホールディングスの決算構造を精査すると、まったく異なる実態が浮かび上がります。
確かにフジテレビ視聴率と広告収入のトレンドはメディア・コンテンツ事業の営業利益に影響を与えるものの、連結業績の柱として極めて大きな存在感を発揮しているのがサンケイビル都市開発事業をはじめとする都市開発・観光事業です。オフィスビル賃貸、ホテル運営、シニアレジデンス開発など、不動産ポートフォリオから生み出される安定的な賃貸収益および物件売却益が、グループ全体の利益水準を強固に支えています。
| セグメント・指標項目 | 詳細・数値データ(直近傾向) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メディア・コンテンツ事業 | 売上構成比 約60〜65%(地上波広告は横ばい〜微減、配信・IPが伸長) | 地上波広告市場は年率1〜2%の微減傾向 | TVerやFOD等の動画配信プラットフォームのマネタイズ加速が急務。 |
| 都市開発・観光事業 | 営業利益構成比 約35〜45%(ホテル稼働率好調・物件売却益含む) | 総合不動産セクター平均営業利益率 10〜15% | 事実上の「ディベロッパー+メディア」。利益のボラティリティを強力に抑制。 |
| PBR(株価純資産倍率) | 約0.5倍〜0.7倍台で推移 | 東証プライム市場目標 1.0倍以上 | 含み益を持つ不動産や保有株式を考慮すると、解散価値を大幅に下回る割安圏。 |
| 配当利回り水準 | 約3.0%〜3.8%前後(特別配当・増配時を除く基本水準) | プライム市場加重平均 約2.0〜2.3% | インカムゲイン狙いの中長期投資家にとって底堅い魅力を持つ水準。 |
決算説明会の質疑応答やIR資料からも明らかなように、同社の実質的なバリュエーションは「放送事業のディスカウント」と「優良不動産アセットの保有」という2つの力学の綱引きによって決まります。この二重構造を理解することが、適切な投資判断を下す第一歩です。
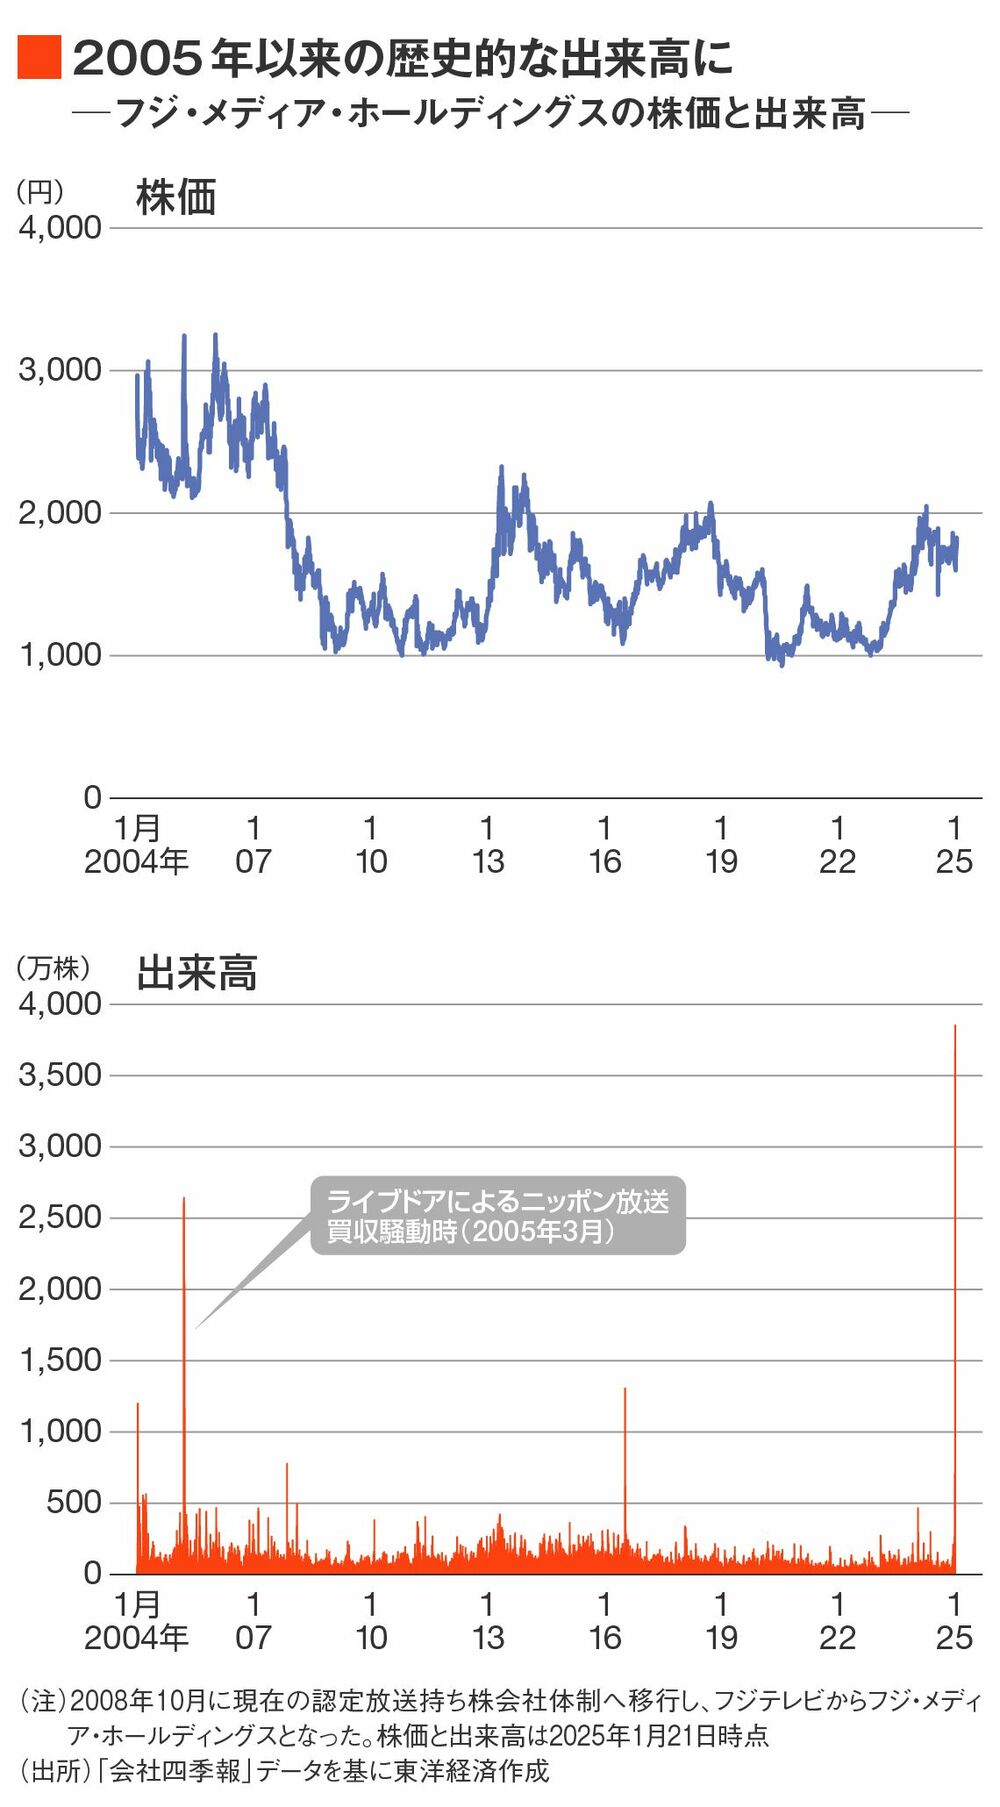
【4676株価チャートと指標分析】フジHD配当利回りと株主還元が示す現在地
テクニカルおよび需給面から市場を俯瞰すると、4676株価チャートは過去数年間にわたり一定のレンジ相場を形成しつつも、株主還元発表のタイミングで大きく上値を試す展開を繰り返してきました。特に注目されるのが、キャピタルアロケーション(資本配分)の変化です。
東証による資本コストや株価を意識した経営の要請以降、経営陣は政策保有株式の縮減と自己株式取得に前向きな姿勢を明確にしています。市場でポジティブサプライズとなった自社株買い発表は、浮動株比率の適正化とEPS(1株当たり当期純利益)の押し上げに寄与し、下値を切り上げる主因となりました。
インカム重視の個人投資家に根強い人気を誇るフジHD配当利回りは、配当性向目標の引き上げとDOE(株主資本配当率)の導入論議によって安定度を増しています。これに加え、保有株数に応じてオリジナル図書カードや提携施設の優待利用券が提供されるフジメディアホールディングス株主優待も、個人の長期保有を後押しする防衛ラインとして機能しています。
一般に知られていない盲点とネットの誤解|「テレビ局の斜陽化」という先入観を検証
SNSや掲示板などで頻繁に目にするのが、「若者のテレビ離れが進んでいるため、フジHDの株価も右肩下がりになるに違いない」という短絡的な見立てです。しかし、この言説には企業価値評価における決定的な盲点が存在します。
第1の盲点は、グループが保有する保有不動産の膨大な含み益です。お台場の本社社屋だけでなく、都心一等地に展開するオフィスビルや商業施設などの不動産ポートフォリオは帳簿価格を大きく上回る時価を有しており、ネット上で語られる「テレビ局としての企業価値」と「アセット保有企業としての純資産価値」の間には著しいギャップが存在します。
第2の盲点は、コンテンツIP(知的財産)の二次利用収入です。映画事業、アニメ制作、舞台興行、配信プラットフォームへのライセンスアウトは、電波を使ったタイム・スポット広告とは異なる高収益モデルを確立しつつあります。単なる「視聴率の上下動」だけで企業の実体価値を測ることは、構造的なミスリードを招く典型例といえます。

【実態検証】ネットの反応と投資家評判|株主総会や個人投資家が注視するリアルな声
投資家コミュニティにおけるネットの反応と投資家評判を分析すると、機関投資家と個人投資家の間で関心事項に明確な違いが見られます。
投資家フォーラムやSNS上で交わされる議論を精査すると、個人投資家層からは「優待や配当が安定しており、銀行預金代わりに持ちやすい」「下値が堅いため、ボックス圏の下限で拾う逆張り戦略が機能しやすい」といった肯定的な評価が目立ちます。その一方で、株主総会におけるアクティビストや機関投資家からの発言では、資本効率の低さやコングロマリット・ディスカウント(複合企業ゆえに各事業の合計価値より市場評価が低くなる現象)に対する厳しい追及が続けられています。
「手元資金や有休資産をさらに成長投資や自社株消却に振り向けるべきだ」という資本市場からの圧力は年々強まっており、経営陣がこれに対してどのようなスピード感で開示・実行していくかが、市場関係者の関心事となっています。
【2026年最新アナリスト予想】買い時判断と下落理由|今後の株価見通しとリスク管理
大手証券各社による2026年最新アナリスト予想では、中立からやや強気のレーティングが中心となっています。目標株価の算出根拠としては、SOTP(事業別評価額合計)アプローチが用いられるケースが多く、不動産セグメントの安定収益とメディア部門のデジタルシフト進捗が評価の軸です。
中長期的なフジメディアホールディングス株価見通しを立てる上で、投資家が把握しておくべき買い時判断と下落理由のシナリオは以下の通りです。
株価が下押しする要因としては、急激な景気後退に伴う企業の広告出稿抑制、制作費の高騰、あるいは不動産市況の冷え込みによる物件売却益の剥落が挙げられます。一方、絶好のエントリータイミングとなり得るのは、こうした一時的なマクロ要因でPBRが過去レンジの下限近辺まで売られた局面や、大型の自社株買いや政策保有株売却計画が具体化された瞬間です。
長期的なフジメディアホールディングス業績推移を追う上では、四半期ごとの単体売上高の変動に一喜一憂するのではなく、グループ全体の営業キャッシュフローと株主還元総額の推移を定点観測することが極めて有効です。

【プロの結論】投資スタイル別の適性|おすすめできる人・慎重になるべき人の判断基準
資産運用における心理的リスクやポートフォリオ構築の観点から、フジ・メディア・ホールディングスへの投資適性を整理します。
おすすめできる投資家の特徴
- 中長期の配当・インカムゲインを重視する人:安定した配当利回りと優待制度を享受しながら、PBR1倍に向けた是正圧力をじっくり待ちたいスタイルに適しています。
- バリュー投資(割安株投資)を好む人:不動産などの実物資産価値に裏打ちされた下値抵抗力を評価し、ダウンサイドリスクを限定させたい投資家にマッチします。
- 資本政策のイベントドリブンを狙う人:政策保有株式の縮減や追加の還元策発表をカタリスト(株価上昇の契機)として捉える投資戦略に向いています。
慎重になるべき・おすすめできない投資家の特徴
- 短期間での急激な株価高騰(キャピタルゲイン)を求める人:大型株かつディフェンシブ資産を多く抱える構造上、グロース株のような急激な株価倍増は期待しにくい傾向があります。
- 「テレビ局の完全復活」というストーリーのみに過度な期待を寄せる人:地上波広告市場そのもののパイが急拡大する確率は低いため、メディア単体の劇的なV字回復を唯一の動機とするエントリーは推奨されません。
【フジ メディア ホールディングス 株価】に関するよくある質問(FAQ)
Q1:フジ・メディア・ホールディングスの株主優待はいつもらえますか?権利確定日はいつですか?
A1:権利確定日は毎年3月末日(年1回)です。100株以上を保有する株主を対象に、特製オリジナル図書カードや自社グループ施設(ホテル・レストラン等)の優待割引冊子が6月下旬頃の発送で手元に届きます。
Q2:テレビの視聴率が下がると、なぜ株価が暴落しないのですか?
A2:同社は純粋なテレビ局単体ではなく認定放送持株会社であり、サンケイビルを中心とする不動産開発・観光事業が連結営業利益の相当割合を稼ぎ出しているためです。保有不動産と有価証券の資産価値が株価の下支えとして機能しています。
Q3:フジHD株を購入する際の主なリスクは何ですか?
A3:国内の広告需要の減退、ネット動画配信サービスとの競合激化によるコンテンツ価値の低下、および金利上昇局面における不動産開発コストの増加や不動産市況の軟化が主な事業リスクとして挙げられます。
まとめ:変革期を迎えるフジサンケイグループと賢い投資判断
フジ・メディア・ホールディングスは、単なる地上波放送局の枠組みから、強固な実物資産とIPビジネスを融合させた総合コンテンツ・都市開発コングロマリットへと姿を変えつつあります。市場の評価は依然としてディスカウント状態にあるものの、東証の改革要請や積極的な株主還元姿勢を追い風に、そのギャップは徐々に修正されつつあります。
投資を検討する際は、目先の視聴率ニュースに過度にとらわれることなく、バランスシートの実態、不動産事業が生み出すフリーキャッシュフロー、そして経営陣が打ち出す資本効率改善策の進捗を冷静に見極めることが、失敗しない資産運用の鉄則です。 (出典: フジ メディア ホールディングス 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。