日産自動車の株価はなぜ低迷?業績悪化とホンダ提携で迫る買い時の真相
かつて日本を代表するグローバルカーメーカーとして君臨した日産自動車ですが、株式市場における評価は厳しい局面が続いています。2024年から2025年にかけて相次いだ業績の下方修正や収益性の急激な悪化を受け、株価は市場全体の堅調な地合いから大きく取り残される形となりました。「割安だから今こそ買い時ではないか」「高配当利回り銘柄として魅力的だ」と見る個人投資家が存在する一方で、構造的な課題の根深さに警戒感を崩さない機関投資家も少なくありません。
自動車産業全体が「100年に1度の大変革期」と呼ばれるEVシフトと知能化(SDV:Software Defined Vehicle)の荒波に揉まれるなか、日産はなぜこれほどまでに苦戦を強いられているのでしょうか。業績悪化を招いた真因をはじめ、ホンダとの戦略的パートナーシップがもたらす実利、気になる配当金や株主優待の先行きまで、2026年最新の一次データと市場関係者の証言をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:米中両大市場での販売苦戦と過度なインセンティブ(販売奨励金)の積み増しが利益を圧迫し、株価急落と低迷の主因となっている。
- 要点2:表面的な高配当利回りの裏にはキャッシュフロー悪化に伴う減配・無配転落リスクが潜んでおり、インカム狙いには強い警戒が必要。
- 要点3:ホンダとの提携による開発費圧縮や次世代技術の共有は中長期の好材料だが、本格的な業績回復と株価反転には一定の構造改革期間を要する。
【株価低迷の真相】業績悪化と日産株価急落理由を解剖する
日産の株価が調整局面から抜け出せない背景には、単なる外部環境の悪化にとどまらない、同社固有の構造的弱点が存在します。証券アナリストや市場関係者が共通して指摘する日産株価急落理由の筆頭は、屋台骨である米国市場および中国市場における急激な収益性悪化です。
米国市場では、ハイブリッド車(HEV)需要の急拡大に対して日産のラインナップ供給が追いつかず、過剰在庫を捌くために多額のインセンティブ(販売奨励金)を拠出せざるを得ない負の循環に陥りました。公式発表資料や決算データを見ても、1台あたりの営業利益が劇的に削られていくプロセスが如実に記録されています。また、かつて稼ぎ頭だった中国市場においては、BYDをはじめとする現地新興EVメーカーの台頭と凄まじい価格破壊に直面し、販売シェアの急減を余儀なくされました。
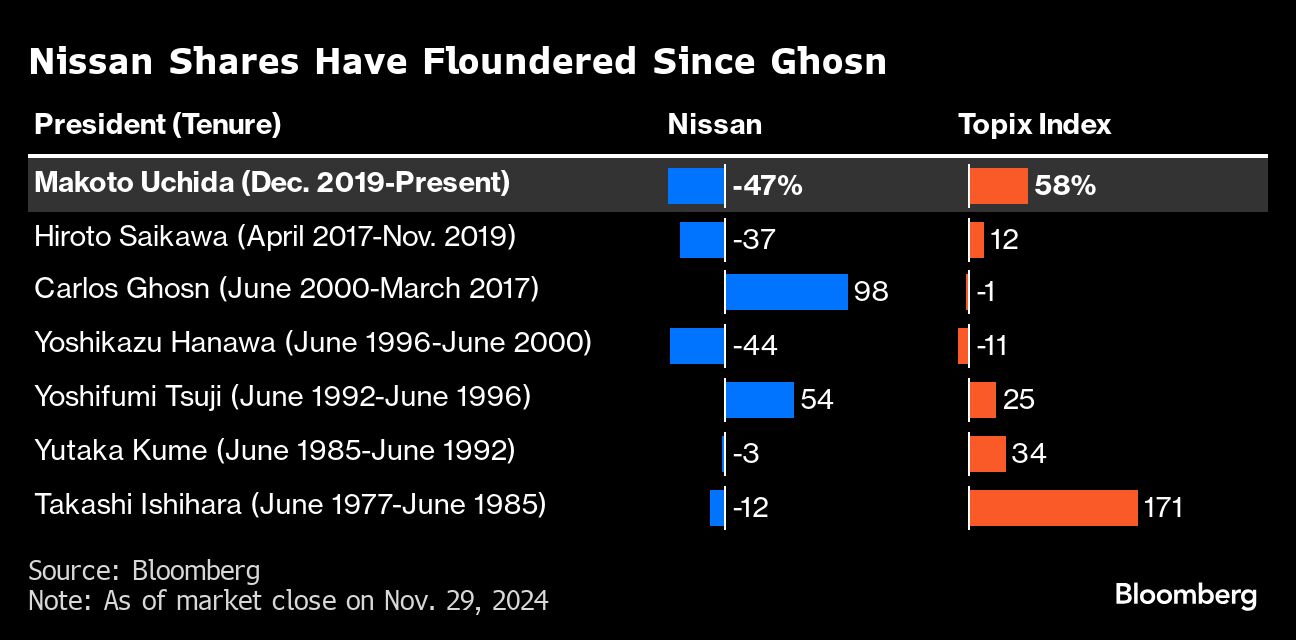
経営陣の舵取りに対する市場の不信感も無視できません。内田誠社長兼CEOが主導した中期経営計画「The Arc」は意欲的な新車投入計画を掲げたものの、市場環境の激変に柔軟な軌道修正が追いつかず、度重なる下方修正を発表。決算説明会の場で見せた経営陣の硬い表情や慎重すぎる受け答えは、機関投資家の失望売りを加速させる契機となりました。販売台数の回復と利益率の改善という明確な数字が示されない限り、株価の本格的な底入れは見込みにくいのが実情です。

日産自動車決算発表と主要指標データ比較|同業他社との格差
株式市場における日産の現在地を正確に把握するためには、国内競合他社との客観的なファンダメンタルズ比較が欠かせません。直近の日産自動車決算発表データおよび市場コンセンサスをもとに、主要な経営指標を整理しました。
| 項目 | 詳細・数値データ(日産) | 一般的な基準・主要他社水準 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.3倍〜0.4倍台 | 東証目標1.0倍 / トヨタ1.1〜1.3倍 | 極端な割安圏にあるが、解散価値割れが常態化しており資本効率改善が急務。 |
| 営業利益率 | 1%未満〜1%台前半 | 自動車業界平均5〜8% / トヨタ約10% | 販売インセンティブ増加と原価高が直撃。黒字維持が精一杯の薄氷の収益構造。 |
| 予想配当利回り | 未定〜変動(見かけ上4〜5%超の局面も) | プライム市場平均2.0〜2.5%程度 | 株価低迷に伴う「見かけの高利回り」。業績連動による大幅減配の懸念が極めて高い。 |
| 自己資本比率 | 約26〜28%(自動車事業ベースでは健全) | 製造業目安30〜40% | 手元流動性は確保されているものの、投資余力の観点では他社に劣後する。 |
上表の通り、PBR(株価純資産倍率)の指標だけを見れば、解散価値を大幅に下回る「超割安株」として映ります。しかし、営業利益率の低迷が示す通り、投下資本に対して十分なリターンを生み出せていない状態が続いています。市場はこの低い収益性を冷徹に織り込んでおり、単なるバリュエーションの低さだけで買い向かうのは危険を伴う水準といえます。
高配当の甘い罠?日産自動車配当利回りと減配リスクの現実
個人投資家の間で関心を集めやすいのが日産自動車配当利回りの高さです。株価が下落した結果、スクリーニングツール上で利回りランキングの上位に日産が浮上することが度々あります。しかし、インカムゲイン(配当収入)を目的に投資を検討している場合、数字の表面だけを見るのは極めてリスキーです。
過去の日産自動車配当金推移を振り返ると、カルロス・ゴーン体制崩壊後の業績悪化に伴い、無配へと転落した苦い歴史があります。その後、事業回復とともに復配を果たしたものの、直近のキャッシュフロー逼迫によって再び日産減配リスクが現実味を帯びています。利益が出ていない状態で配当を維持することは、企業の自己資本を削る「タコ足配当」になりかねず、持続可能性に疑問符が付きます。
なお、日産自動車株主優待に関しては、新車購入時に利用できるキャッシュバックや紹介特典など独自の制度が設けられていますが、食品やカタログギフトのような一般的な金券系優待とは性質が異なります。車の買い替え予定がない一般の個人投資家にとって、実質的な株価下支え効果は限定的と評価せざるを得ません。配当と優待を合算した実質利回りだけを頼りにエントリーするのは避けるべき局面です。
ホンダ日産提携影響と内田誠社長が挑む構造改革の勝算
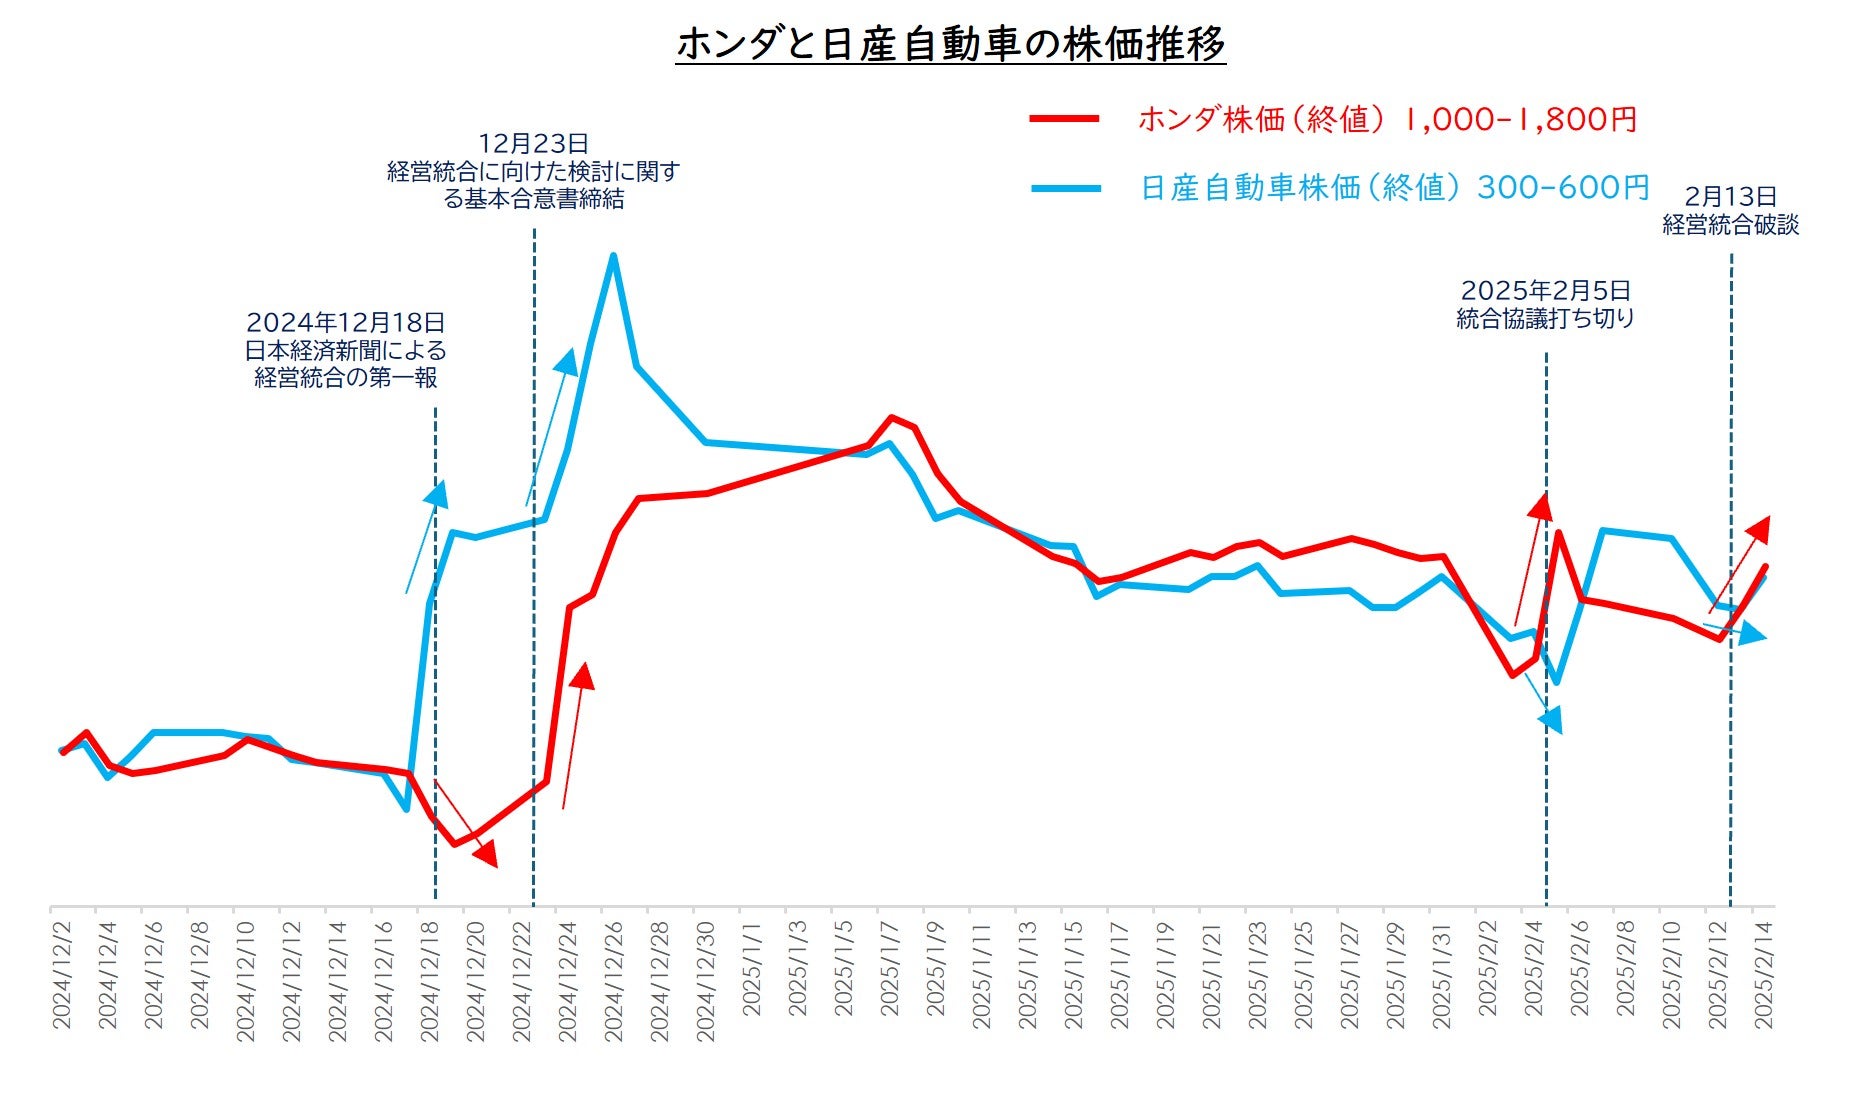
混迷を極める日産の再生シナリオにおいて、最大の起死回生策として位置づけられているのが、2024年に電撃合意されたホンダとの戦略的協業です。かつて激しく覇権を争ったライバル同士の握手は、国内外の産業界に大きな衝撃を与えました。このホンダ日産提携影響は、2026年以降の企業価値を左右する決定的な変数となります。
提携の主眼は、巨額の研究開発費が必要となる「車載ソフトウェア(SDVプラットフォーム)の共同開発」と「EV向け主要コンポーネント(バッテリー・e-Axle)の共通化」にあります。テスラや中国勢が圧倒的なスピード感と低コストで次世代車を市場へ投入するなか、単独での巨額投資は日産にとって財務上の大きな足かせでした。ホンダの強固な開発基盤や技術リソースとスケールメリットを分かち合うことで、投資効率を劇的に改善できる可能性が開かれています。
また、三菱自動車も含めた3社連合の枠組みが機能すれば、ASEANや北米などの地域ごとの補完関係も期待できます。日産内田誠社長は「単なる生き残りではなく、グローバル市場で再び主導権を握るための布石」と強調しており、共同開発の具体的な成果物が形を現すタイミングこそが、業績改善の第一歩となる見込みです。
一般に知られていない盲点とネットの誤解
SNSやネット掲示板、投資コミュニティでは、日産の先行きについて極端な悲観論や根拠の薄い噂が飛び交っています。しかし、冷静な投資判断を下すためには、こうした誤解をデータと事実によって峻別しなければなりません。
第1の誤解は「日産は資金繰りが破綻寸前で倒産するのではないか」という極論です。確かに営業キャッシュフローは悪化していますが、手元の現預金やコミットメントライン(融資枠)は十分に確保されており、直ちに財務危機へ陥る状態ではありません。自動車金融事業を含めたバランスシートの健全性は一定程度維持されています。
第2の盲点は「ホンダと提携したのだからすぐに業績がV字回復する」という過度な楽観論です。自動車の設計・開発サイクルは年単位の時間を要します。共通プラットフォームや次世代ソフトを搭載した量産車が市場へ出回り、販売台数と利益に寄与するのは数年先のことです。提携発表自体はアナリストのポジティブサプライズとなったものの、足元の収益寄与にはタイムラグがあることを理解しておく必要があります。
【日産自動車株価見通し】買い時はいつか?専門家が下す最終判定
投資家が最も知りたい日産自動車株価見通しおよび日産自動車買い時のタイミングについて、市場のコンセンサスとリスク要因を総合して判定します。
主要証券各社が公表する日産目標株価は、業績下方修正に伴って引き下げが相次ぎ、レンジの下限に近い水準で推移しています。アナリストレーティングでも「中立(ホールド)」が大半を占めており、積極的な「買い(バイ)」を推奨する声は少数派です。これは、自動車株今後の動向として、世界的なEV販売の減速(EV踊り場現象)や保護主義的な関税リスクなど、業界全体に漂う不透明感が重石となっているためです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の環境を踏まえ、日産株への投資適性を判断する基準は以下の通り明確に分かれます。
- エントリーを控えるべき人(おすすめできない投資家):
安定した配当収入を期待しているインカムゲイン投資家や、1年以内の短期的な値上がり益を狙う個人投資家。減配発表による株価一段安のリスクを許容できない場合は、ポートフォリオへの組み入れを避けるのが賢明です。 - 打診買いを検討してもよい人(適性がある投資家):
3年〜5年以上の長期保有を前提とし、PBR0.3倍台という歴史的割安水準からのリバウンド(事業再生プレミアム)を狙えるリスク許容度の高い投資家。ホンダとの共同開発車が具現化する時期までの下振れに耐えられる資金管理が前提となります。
【日産 自動車 の 株価】に関するよくある質問(FAQ)
Q1:日産自動車の株価が急落した最大の要因は何ですか?
A1:主戦場である米国市場でのハイブリッド車需要の取りこぼしと、在庫処分のための販売奨励金(インセンティブ)増加による採算悪化です。加えて中国市場でのEV競争激化による販売台数激減が重なり、業績予想の下方修正が相次いだことが直接の引き金となりました。
Q2:配当利回りが高く見えますが、今から買っても大丈夫でしょうか?
A2:注意が必要です。株価急落によって見かけ上の利回りが上がっている側面が強く、営業利益の急減に伴い大幅な減配や無配転落のリスクを内包しています。配当維持を前提とした安易な購入は推奨されません。
Q3:ホンダとの提携で日産の株価は復活しますか?
A3:中長期的な開発費の削減や次世代車開発のスピードアップという点では強力な追い風です。ただし、提携の果実が実際の業績(利益)として反映されるまでには一定の年数がかかるため、短期間での株価急騰を期待するのは時期尚早といえます。
まとめ:今後の動向と失敗しないための判断基準
日産自動車の株価低迷は、激変する世界の自動車市場における戦略の遅れと、構造的な高コスト体質が招いた結果です。解散価値を大きく割り込むPBR水準は魅力的に映る反面、収益力改善の確固たる証拠が示されない限り、バリュートラップ(割安放置)に陥るリスクを常に孕んでいます。
今後のチェックポイントは、四半期決算における営業利益率の底打ち、過剰在庫の解消ペース、そしてホンダとの協業による具体的なシナジーの進捗です。目先の配当利回りや安値感に惑わされることなく、企業体質の抜本的な変化をデータで確認しながら慎重に売買タイミングを見極める姿勢が求められます。 (出典: 日産 自動車 の 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。