個人事業主の消費税はいくらから?年商1000万の壁とインボイス納税
個人事業主として独立した際、多くの人が直面する最も複雑な関門の一つが「消費税の納税義務」です。「年商1000万円を超えなければ消費税は払わなくてよい」という従来の認識は、インボイス制度(適格請求書等保存方式)の導入によって大きく様変わりしました。
2026年現在、免税事業者向けに設けられていた経過措置が重要な節目を迎え、事業者はこれまで以上にシビアな納税判断と資金管理を迫られています。売上いくらから納税義務が発生するのかという基本ルールから、インボイス登録による影響、さらには最も手元資金を残す計算方法の選択肢まで、国税庁の公式指針と現場の実情をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税の納税義務は原則「2年前の課税売上高が1000万円超」または「インボイス発行事業者の登録完了」で発生する。
- 要点2:小規模事業者を支えてきた「2割特例」の経過措置は2026年9月30日を含む課税期間で期限を迎えるため、早期の計算方式見直しが必須。
- 要点3:事業形態に応じて「本則課税」「簡易課税(みなし仕入率適用)」を正しく選択しなければ、年間数十万円単位で手取りが目減りするリスクがある。
個人事業主の消費税はいつから発生する?「年商1000万円の壁」と判定基準
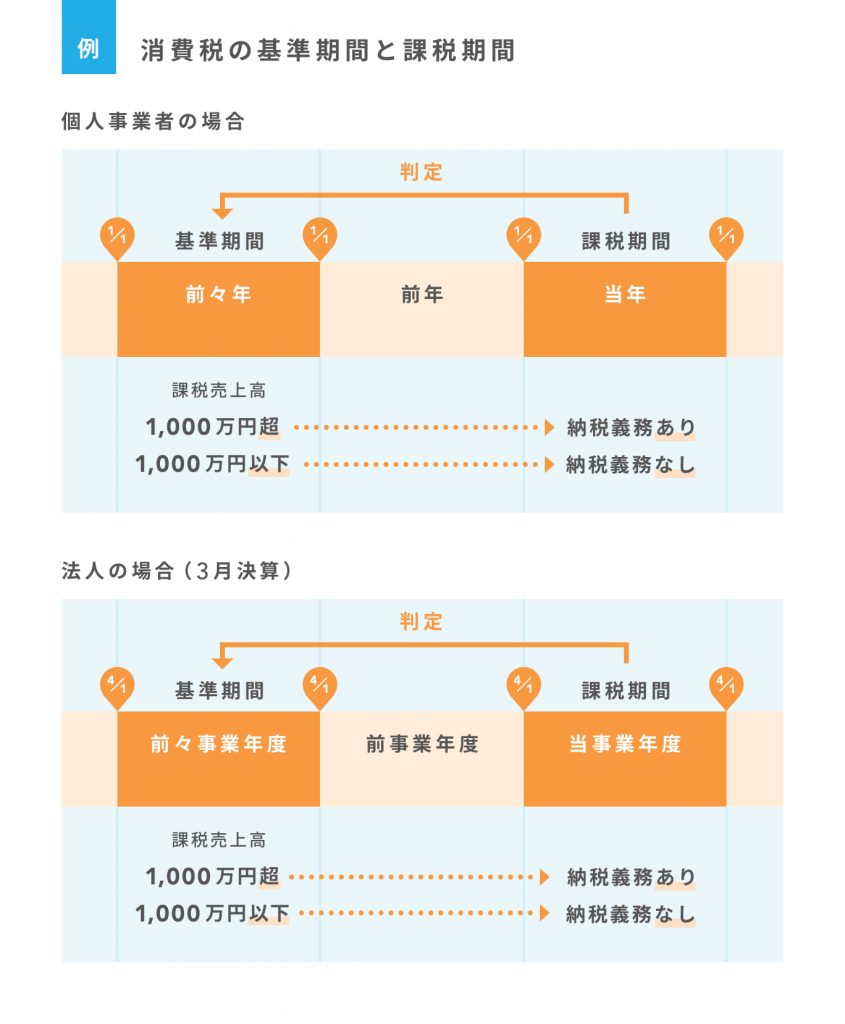
消費税の納税義務がある事業者を「課税事業者」、免除されている事業者を「免税事業者」と呼びます。個人事業主が課税事業者になるかどうかは、主に基準期間(前々年=2年前)の課税売上高によって判定されます。
基本ルールとして、2年前の課税売上高が1000万円以下であれば、当年の消費税納税は免除されます。一方で、1000万円を超えた時点で、その年の納税義務が確定します。
ただし、ここには実務上見落とされやすい「2つの例外判定」が存在します。
- 特定期間による判定:前年の1月1日から6月30日までの「特定期間」における課税売上高、および給与等支払額の双方が1000万円を超えた場合、基準期間の売上が1000万円以下であっても、その年から課税事業者となります。
- 開業直後の新規事業者:開業1年目および2年目は原則として基準期間が存在しないため免税事業者となりますが、インボイス発行事業者に自ら登録した場合は、売上規模にかかわらず開業初年度から課税事業者となります。

インボイス制度が個人事業主に与過した影響と2026年の重大局面
2023年10月に導入されたインボイス制度は、年商1000万円以下の個人事業主が抱えていた経営構造を根底から揺るがしました。買い手(取引先企業)が仕入税額控除を受けるためには適格請求書が必要となるため、BtoB(企業間取引)を主とするフリーランスや職人は、売上が1000万円以下であってもインボイス発行事業者への登録を余儀なくされたケースが多発しています。
インボイス登録を行うと、自動的に課税事業者としての納税義務が生じます。この激変緩和措置として導入されたのが、売上税額の2割のみを納付すればよい「2割特例」です。
しかし、この2割特例には明確なタイムリミットが設定されています。国税庁の規定通り、適用対象は「2023年10月1日から2026年9月30日までの日の属する各課税期間」です。個人事業主の場合、2026年分(2026年12月期)の確定申告が2割特例を使える最後の課税期間となります。2027年以降は「本則課税」または「簡易課税」への移行が避けられず、2026年中に対策を講じておくことが極めて重要です。
【計算シミュレーション】本則課税・簡易課税・2割特例の違いを比較
消費税の計算方式には、実際の仕入れ・経費に含まれる税額を差し引く「本則課税(一般課税)」、業種ごとに定められたみなし仕入率を用いて簡易に計算する「簡易課税制度」、そして激変緩和の「2割特例」があります。
年間課税売上高600万円(消費税60万円)、経費支出150万円(消費税15万円)のITフリーランス(第5種事業:みなし仕入率50%)を例にシミュレーションすると、納税額には顕著な差が生まれます。
| 計算方式 | 計算式と納税額(売上600万・経費150万の例) | 適用要件・期限 | 編集部の見解・実務評価 |
|---|---|---|---|
| 本則課税(一般) | 売上税額60万 - 経費税額15万 = 450,000円 | 制限なし(帳簿・適格請求書の厳格保存が必要) | 仕入れや設備投資が極めて多い業種以外は税負担・記帳負担が最も重い。 |
| 簡易課税(第5種:50%) | 売上税額60万 × (1 - 0.5) = 300,000円 | 基準期間の売上5000万円以下、事前届出が必要 | 仕入税額の領収書集計が不要。サービス業など原価率が低い業種で極めて有利。 |
| 2割特例(経過措置) | 売上税額60万 × 0.2 = 120,000円 | 免税事業者がインボイス登録した場合(2026年分まで) | 事前届出不要で申告書への記載のみで利用可能。最も手元資金を残せる。 |
簡易課税制度を選択するには、適用を受けようとする課税期間の開始前日までに「消費税簡易課税制度選択届出書」を税務署に提出する必要があります。2割特例が切れるタイミングに合わせて簡易課税を適用したい場合は、提出期限の管理を怠らないよう注意が必要です。
【実態検証】現場目線で見えた記帳負担と確定申告のリアル
現場のフリーランスや個人事業主への取材・コミュニティ検証では、税額そのものだけでなく「事務負担の急増」に悲鳴が上がっています。
かつて採用されていた区分記載請求書等保存方式から、現在はインボイス番号の記載や税率ごとの端数処理が義務付けられた「適格請求書等保存方式」への移行が完了しています。会計ソフトの自動仕訳が進んだとはいえ、受領した領収書が適格請求書かどうかの確認、帳簿への「インボイス登録番号」や「80%控除経過措置」の記帳など、日々のバックオフィス業務にかかる時間は以前の約1.5倍に膨らんでいるのが実態です。
個人事業主の消費税の確定申告期限は「翌年3月31日」であり、所得税の確定申告期限(3月15日)とは半月ずれています。申告書の書き方自体は、国税庁の「確定申告書等作成コーナー」を利用すれば売上と業種を入力するだけで自動計算される仕組みが整っていますが、申告直前に納税資金が不足し、慌てて資金繰りに走る事業者が後を絶ちません。
一般に知られていない盲点と還付申告のメリット・デメリット
消費税に関する誤解として最も多いのが、「売上が大きく落ち込んだ年や、多額の設備投資をした年は自動的に税金が戻ってくる」という思い込みです。
預かった消費税よりも支払った消費税の方が多い場合、その差額が戻ってくる手続きを消費税の還付申告と呼びます。しかし、還付を受けるためには決定的な条件があります。
- 簡易課税・2割特例では還付を受けられない:みなし計算を使用する簡易課税や2割特例を選択している場合、どれだけ赤字や大型設備投資(店舗改装、車両購入など)があっても還付は一切発生しません。
- 2年間の縛り(本則課税の継続):還付を受けるためにあえて「消費税課税事業者選択届出書」を提出して本則課税を選んだ場合、原則として2年間は免税事業者や簡易課税に戻ることができません。
- 税務調査のリスク上昇:消費税の還付申告を行うと、不正受給を防止する観点から税務署による領収書・契約書の厳格なチェック(実地調査や書類提出要請)が入る確率が跳ね上がります。
数百万円単位の初期投資を行う見込みがない限り、安易な還付目的での本則課税選択は避けるのが賢明です。

【プロの結論】2026年以降の選択基準と生き残り戦略
2026年最新の税制環境において、個人事業主が事業を守り抜くための判断基準は明確です。取引先属性と原価構造に応じた合理的なポジショニングが求められます。
インボイス登録&簡易課税を維持すべき事業者
- 主な取引先が法人・課税事業者(BtoB):インボイスを発行できないと取引継続や単価交渉で不利になるリスクが高い事業者。
- 原価率・経費率が低い職種:コンサルタント、ライター、デザイナー、プログラマーなど。みなし仕入率(第5種50%など)を活用することで、本則課税よりも大幅に税負担を圧縮できます。
免税事業者のままでいる(または登録取り消しを検討すべき)事業者
- 主な取引先が一般個人・免税事業者(BtoC):美容室、個人向け整体院、ピアノ教室、飲食業など。エンドユーザーは仕入税額控除を必要としないため、インボイスを登録せず免税の恩恵を受けるのが合理的です。
- 年間売上が数百万円前半で価格決定権がある事業者:価格競争に巻き込まれず、消費税分の値引きを要求されない強固なスキルや独自商品を持つ事業主。
取引先との関係性やパワーバランスに過度に依存する「受動的な経営」から脱却し、適正な価格転嫁交渉を行う心理的境界線(バウンダリー)を確立することが、税制改正の波を乗り切る最大の防衛策となります。
【個人事業主の消費税】に関するよくある質問(FAQ)
Q1:基準期間の売上が1000万円を超えたら、いつから消費税を払う必要がありますか?
A1:基準期間(前々年)の課税売上高が1000万円を超えた場合、その年の「2年後」の1年間について納税義務が発生します。例えば、2024年の売上が1200万円だった場合、納税義務が生じるのは2026年分(申告・納付は2027年3月31日まで)となります。
Q2:インボイス登録事業者の「2割特例」が終わったら、税金はどれくらい増えますか?
A2:業種と計算方式によります。例えば売上税額60万円のサービス業(第5種)の場合、2割特例なら納税額は12万円ですが、特例終了後に簡易課税(みなし仕入率50%)へ移行すると納税額は30万円となり、実質2.5倍の負担増となります。事前に納税準備口座を分けて資金をプールしておくことが必須です。
Q3:消費税の確定申告書はどうやって提出し、いつまでに納付すればいいですか?
A3:申告書の提出および納付の期限は「課税期間の翌年3月31日」です。所得税(3月15日締切)と期限が異なる点に注意してください。国税庁のe-Taxを利用した電子申告のほか、指定金融機関での窓口納付、振替納税(口座振替)、クレジットカード納付、スマホアプリ納付などが利用可能です。
まとめ:今後の動向と失敗しないための判断基準
個人事業主を取り巻く消費税ルールは、インボイス制度の定着と経過措置の終了期日(2026年9月末)に向けて、かつてない転換点を迎えています。
「年商1000万円以下だから関係ない」という時代は完全に終わりを告げました。自身が置かれている取引環境(BtoBかBtoCか)、経費率の実態を冷静に分析し、2割特例が利用可能な今のうちに、次期以降の申告方式(簡易課税の届出要否など)をシミュレーションしておくことが事業継続の生命線となります。目先の税制動向に振り回されず、正確なルール把握に基づいた堅実な財務計画を組み立てていきましょう。 (出典: 個人 事業 主 消費 税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。