遺族年金は5年で打ち切られる?法改正の真相と受給条件を徹底解説
「遺族年金が5年で打ち切られるようになる」という情報がSNSやニュースで拡散され、多くの現役世代やシニア層に大きな動揺が走っています。配偶者に先立たれた後の生活を支える重要なセーフティネットである遺族年金ですが、制度の抜本的な見直しが進むなかで、一部の情報が誤解を含んだまま広がり、「自分も5年後には一銭も受け取れなくなるのではないか」という不安の声が後を絶ちません。
年金制度改革の議論が具体化する2026年現在、厚生労働省の社会保障審議会などで検討されてきた制度見直しの全容が徐々に明らかになってきました。実は「5年で打ち切られる」という言説には、現行法における既存のルール、法改正で議論されている新たな対象者、そして請求期限に伴う時効という3つの異なる文脈が存在します。本記事では、遺族年金を取り巻く最新動向と支給打ち切りの真相、絶対に押さえておくべき請求手続きの注意点を専門記者の視点で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「5年打ち切り」はデマではなく、現行法でも「子のない30歳未満の妻」に適用中であり、2026年以降の法改正で見直し対象が拡大される議論が進む。
- 要点2:見直しの背景には男女格差の是正と女性の就労環境の変化がある一方、中高齢寡婦加算の縮小議論などに対してネット上では「実質的な改悪」との批判も根強い。
- 要点3:受給権が発生してから5年を経過すると時効により過去の給付金が消滅するため、速やかな請求手続きと受給資格の正確な把握が不可欠である。
【真相解明】「遺族年金が5年で打ち切り」は本当か?現行ルールと対象条件
ネット上で話題を集める「遺族年金5年打ち切り説」ですが、結論から言えば、すべての人の遺族年金が一律に5年で打ち切られるわけではありません。ただし、一定の条件に該当する受給権者については、法律上明確に5年の有期給付と定められています。
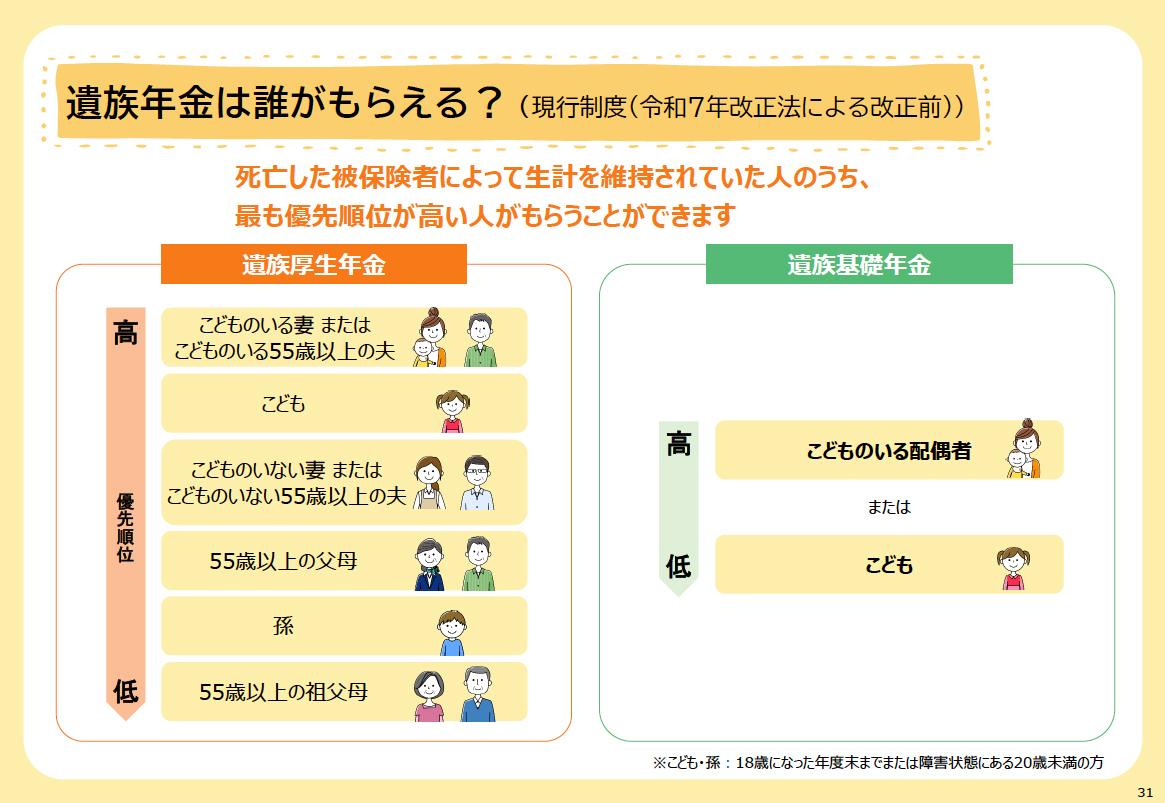
現行の年金制度において、遺族年金には自営業者などが加入する国民年金由来の「遺族基礎年金」と、会社員や公務員が加入する厚生年金保険由来の「遺族厚生年金」の2階層があります。このうち、いわゆる「5年ルール」が適用されるのは遺族厚生年金です。
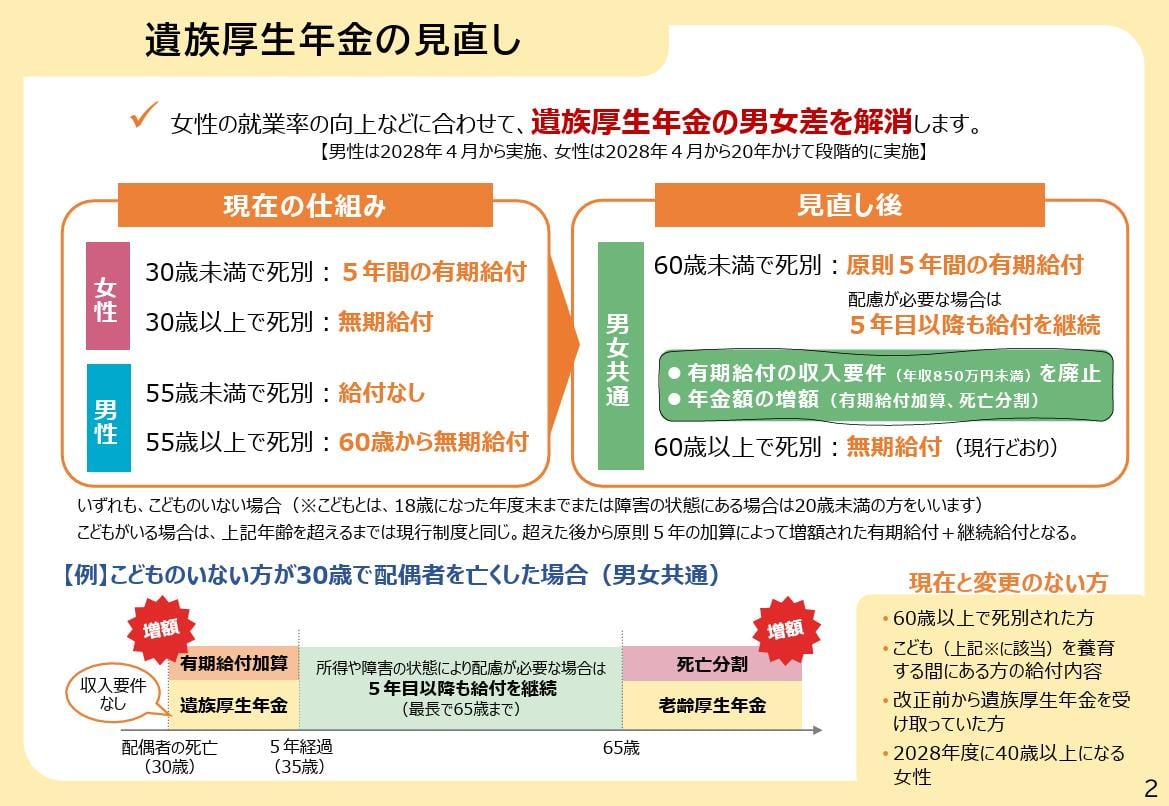
現行制度における遺族厚生年金 5年ルールの対象者は、夫が死亡した時点で「30歳未満で子のない妻」です。この条件に該当する場合、遺族厚生年金の受給期間は受給権を得た日から原則として5年間の有期給付となり、期間満了とともに支給が終了します。一方で、夫を亡くした時点で30歳以上であったり、要件を満たす子どもがいる場合は、生涯にわたって受け取れる終身給付となるケースが一般的でした。
また、妻が死亡した際に残された夫の場合は、受給権発生時に「55歳以上」でなければ受給資格そのものが得られず(支給開始は原則60歳から)、30歳未満の夫には遺族厚生年金が一切支給されないという、極めて大きな男女格差が存在していました。この性別による受給資格の違いこそが、今回の制度見直し議論へとつながる根源となっています。
【2026年最新】年金制度改正の経緯と遺族厚生年金の見直し議論
なぜ今、遺族年金の5年有期給付がこれほど大きな社会的議論を巻き起こしているのでしょうか。その契機となったのは、厚生労働省の社会保障審議会年金部会で重ねられてきた年金制度改正 遺族年金 経緯にあります。
2026年現在、国が進めている年金改革の柱の一つが「制度における男女差の解消」と「現役世代の就労インセンティブの確保」です。従来の制度設計は、昭和期に定着した「夫が外で働き、妻は専業主婦として家庭を守る」という片働き世帯モデルを前提として作られていました。しかし、共働き世帯が全体の7割近くを占める現代において、夫が死亡した場合にのみ手厚く、妻が死亡した場合には夫への支給が極端に制限される構造は、時代錯誤であるとの指摘が相次いでいました。
そこで政府内で議論されたのが、子どものいない配偶者 遺族年金の給付体系を見直し、男女の受給要件を揃えるという改革案です。具体的には、以下のような抜本的見直し案が検討されています。
- 有期給付(5年間)の対象拡大:これまで「30歳未満の子なし妻」に限定されていた5年の有期給付枠を、20代〜50代の「子のない配偶者(男女双方)」へ段階的に広げる見直し案。
- 夫の受給要件の緩和:これまで55歳未満の夫には一切支給されなかった遺族厚生年金を、妻と同様に5年間の有期給付として受給可能にする是正措置。
- 中高齢寡婦加算の見直し:40歳以上65歳未満で子のない妻などに上乗せ支給されてきた「中高齢寡婦加算」を、将来的に段階的縮小・廃止する方針の議論。
厚生労働省の年金部会資料によると、これらは「配偶者との死別後、現役世代が自立して就労するための移行期間(5年間)を支える給付」へと位置づけを変える狙いがあります。しかし、長年保障されてきた権利が縮小される側面を持つため、生活設計に直結する深刻な問題として受け止められています。
遺族基礎年金と遺族厚生年金の違い|受給資格と期間の比較データ
自身や家族が亡くなった際、実際にどの年金が「いつまでもらえるのか」を正しく把握するためには、2種類の遺族年金の違いを整理しておく必要があります。以下の比較表は、現行制度および見直しの焦点となっている受給要件を体系的にまとめたデータです。
| 制度区分 | 受給対象者の主な要件 | 支給期間と打ち切りの条件 | 編集部の解説・評価 |
|---|---|---|---|
| 遺族基礎年金 (国民年金) | 生計を維持されていた「子のある配偶者」または「子」 | 末子が18歳到達年度末(障害等級1・2級は20歳)を迎えるまで | 子どもの成長に伴って必ず打ち切られる性質を持つ給付。子なし世帯には原則支給されない。 |
| 遺族厚生年金 (現行・子なし妻) | 30歳未満:5年の有期給付 30歳以上:終身給付 | 30歳未満は5年で完全打ち切り。 30歳以上は原則として生涯支給 | 30歳という年齢のみで「終身」と「5年」の格差が生じており、改革の主要論点となっている。 |
| 遺族厚生年金 (現行・子なし夫) | 妻の死亡時に55歳以上であること(支給は60歳から) | 60歳以降、終身給付(遺族基礎年金併給時は55歳から) | 55歳未満の夫は受給権すら発生しないため、法改正によって5年有期給付が新設される見込み。 |
| 中高齢寡婦加算 (加算給付) | 夫死亡時に40歳以上65歳未満の子のない妻など(要件あり) | 妻が65歳に達するまで支給(自身の老齢基礎年金へ切り替え) | 年額約60万円前後の手厚い加算だが、男女平等の観点から将来的な廃止・見直しが濃厚。 |
表から分かる通り、遺族基礎年金 受給資格 違いを理解しないまま「遺族年金」と一括りにすると、情報が混同しやすくなります。遺族基礎年金はもともと「子どもが自立するまで」という明確な有期性を持っていますが、遺族厚生年金は配偶者の年齢や性別によって期間が細かく分かれています。
【実態検証】世論の反発とネット上のリアルな反応
厚生労働省による年金制度の見直し議論が報じられるたび、SNSやオンラインコミュニティでは激しい議論が巻き起こっています。遺族年金 改悪 ネットの反応を検証すると、特に30代から50代の共働き・専業主婦層から悲痛な声が上がっています。
大手掲示板やX(旧Twitter)、知恵袋などの投稿を分析すると、以下のような懸念が浮き彫りになっています。
- 「共働きとはいえ、年収差がある家庭では夫が急死したら住宅ローンや生活費を一人で支え切れない。5年で打ち切られたら路頭に迷う」
- 「中高齢寡婦加算の廃止は、長年専業主婦として家庭を支えてきた50代にとって死刑宣告に近い」
- 「男女平等を名目にした単なる社会保障給付の歳出削減ではないのか」
一方で、単身男性や若年層からは「妻に先立たれた夫には一銭も出ない現行制度がおかしかった」「男女共同参画社会である以上、給付条件が平等になるのは当然の流れ」と、見直しを肯定的に捉える意見も一定数存在します。
公の場で行われた専門家ヒアリングや公聴会においても、労働組合関係者から「急激な制度変更は残された配偶者の生活基盤を根底から壊す」との強い慎重論が出された結果、政府は既存の受給者には不利益が及ばないよう十分な経過措置(20〜25年程度の猶予期間)を設ける方向で調整を進めています。法改正が行われたからといって、現在受給中の方や特定の年齢層が明日から突然5年で打ち切られるわけではありません。
一般に知られていないもう一つの「5年」|時効消滅と請求手続きの罠
遺族年金における「5年」には、給付期間のほかに絶対に知っておくべき極めて重要なルールが存在します。それが遺族年金 5年 時効 請求手続きの問題です。
公的年金の給付を受ける権利(基本権)および各月の年金を受け取る権利(支分権)は、会計法および国民年金法・厚生年金保険法の規定により、「支払期日(受給権が発生した日)から5年」を経過した時点で時効により消滅します。
配偶者が亡くなったショックや相続手続きの煩雑さから、年金の請求手続きを後回しにしてしまうケースは少なくありません。「亡くなってから6年後に初めて年金事務所へ手続きに行った」という場合、受給資格自体は認められても、5年より前の過去1年分の年金は時効にかかり、国から受け取ることができなくなります(やむを得ない事由が認められる例外を除く)。
遺族年金は自動的に口座に振り込まれるものではなく、受給権者自身が年金事務所へ出向き、必要書類(戸籍謄本、死亡診断書、生計維持証明書類、所得証明書など)を揃えて請求手続きを完了させなければ1円も支給されません。「いつでも遡って全額もらえる」という思い込みは大きな金銭的損失を招くため、万が一の際は速やかな手続きが必要です。
【プロの結論】制度変化に振り回されないための生活防衛と判断基準
社会保障審議会が示す方向性を踏まえると、日本の社会保障制度は「国が終身で配偶者の生活を保障するモデル」から、「一時的な生活再建支援(5年間)を提供し、以後は自立した就労を促すモデル」へと構造転換を遂げつつあります。家族社会学的な視点からも、昭和型の「夫に経済的に依存する家族観」を前提とした保障制度は終焉を迎えつつあると言えます。
この変化に対し、私たちが取るべき判断基準は明確です。
- 民間保険での備えを見直すべき人:「子のいない20〜50代の夫婦」「夫婦間に大幅な収入格差がある世帯」「配偶者が専業主婦(主夫)の世帯」。公的保障が5年に短縮されるリスクを想定し、死亡保障や就業不能保険による自助努力の重要性が高まります。
- 過度な不安が不要な人:「すでに受給権を得ている現在の受給者」「子どもがまだ幼い子育て世帯(遺族基礎年金の対象)」「夫婦双方が正社員として自立した厚生年金キャリアを築いている世帯」。経過措置の対象となるほか、自身の老齢厚生年金が手厚いため受ける影響は限定的です。

【遺族 年金 5 年】に関するよくある質問(FAQ)
Q1:すでに遺族年金を受給していますが、法改正によって私の年金も5年で打ち切られますか?
A1:いいえ、すでに受給権が発生している既存の受給者に対して、遡及して5年打ち切りルールが適用されることは原則ありません。過去の年金改正と同様に、制度変更には長期の経過措置が設けられ、法律施行日以降に新たに受給資格を得る人が対象となります。
Q2:子どもがいる家庭でも遺族年金は5年で終了してしまいますか?
A2:いいえ。高校卒業前(18歳到達年度末まで)などの要件を満たす子どもがいる配偶者には「遺族基礎年金」が支給され、遺族厚生年金も5年で打ち切られることはありません。ただし、子どもが全員18歳を超えて受給要件から外れた後は、受給者の年齢や法改正の適用状況によって給付内容が切り替わります。
Q3:夫を亡くして3年が経過してしまいました。今からでも遺族年金の全額を請求できますか?
A3:はい、亡くなってから3年であれば5年の消滅時効前ですので、過去3年分を遡って一括で受給することが可能です。ただし、5年を経過すると1ヶ月過ぎるごとに過去の給付金が受給できなくなっていくため、至急年金事務所で手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
「遺族年金が5年で打ち切られる」という話題は、単なる根拠のない噂ではなく、現行法に存在するルールと、現在進められている法改正による対象拡大の議論が組み合わさったものです。2026年以降の社会保障改革において、子のない現役世代に対する遺族給付が「自立支援のための有期給付(5年)」へとシフトしていく潮流は避けられません。
しかし、ネット上のセンセーショナルな情報に惑わされず、正確な制度理解と自身の世帯状況を客観的に見極めることが重要です。まずは自身が万が一の際に「遺族基礎年金」「遺族厚生年金」のどちらの対象になるのか、受給期間は何年になるのかを正確に把握し、不足する生活資金については民間の生命保険やiDeCo、NISAなどを活用した資産形成で補うといった、現実的な生活防衛策を講じる必要があります。
法改正の最終的な施行時期や経過措置の細部については、今後の国会審議や厚生労働省の公式発表を引き続き注視し、万が一の請求時には5年の時効を迎える前に迅速な手続きを行うよう心がけてください。 (出典: 遺族 年金 5 年(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。