キャリア決済の仕組みと落とし穴|クレカなしの利便性と限度額の真相
ネットショッピングやアプリ課金、デジタルコンテンツの購入時に見かける「キャリア決済」。クレジットカード番号を入力することなく、スマートフォンひとつで即座に支払いが完了する手軽さから、多くのユーザーに日常的な決済手段として選ばれています。
しかし、手軽に利用できる反面、「なぜクレジットカードなしで審査不要のように使えるのか」「使いすぎて高額請求にならないか」「各キャリアごとの上限額や設定の違いが分かりにくい」といった疑問や不安の声も少なくありません。本記事では、NTTドコモ・au・ソフトバンクの最新仕様を踏まえ、キャリア決済の基本的な仕組みからメリット・デメリット、限度額の設定変更手順、さらにはネット上で囁かれるリスクの真相まで、客観的データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャリア決済は商品代金を月々の携帯電話料金と合算して支払う仕組みであり、回線契約時の信用情報をベースにするためカード不要・都度審査なしで即時決済が可能。
- 要点2:上限額は年齢や契約年数に応じて最大10万円/月程度に設定されているが、使いすぎや不正利用を防ぐためにユーザー自身での限度額引き下げ設定が必須。
- 要点3:「キャリア決済の現金化」は各社利用規約違反であり、回線強制解約や残債一括請求のリスクが伴うため絶対に利用してはならない。
【基本解説】キャリア決済の仕組みと「審査なし」で使える背景
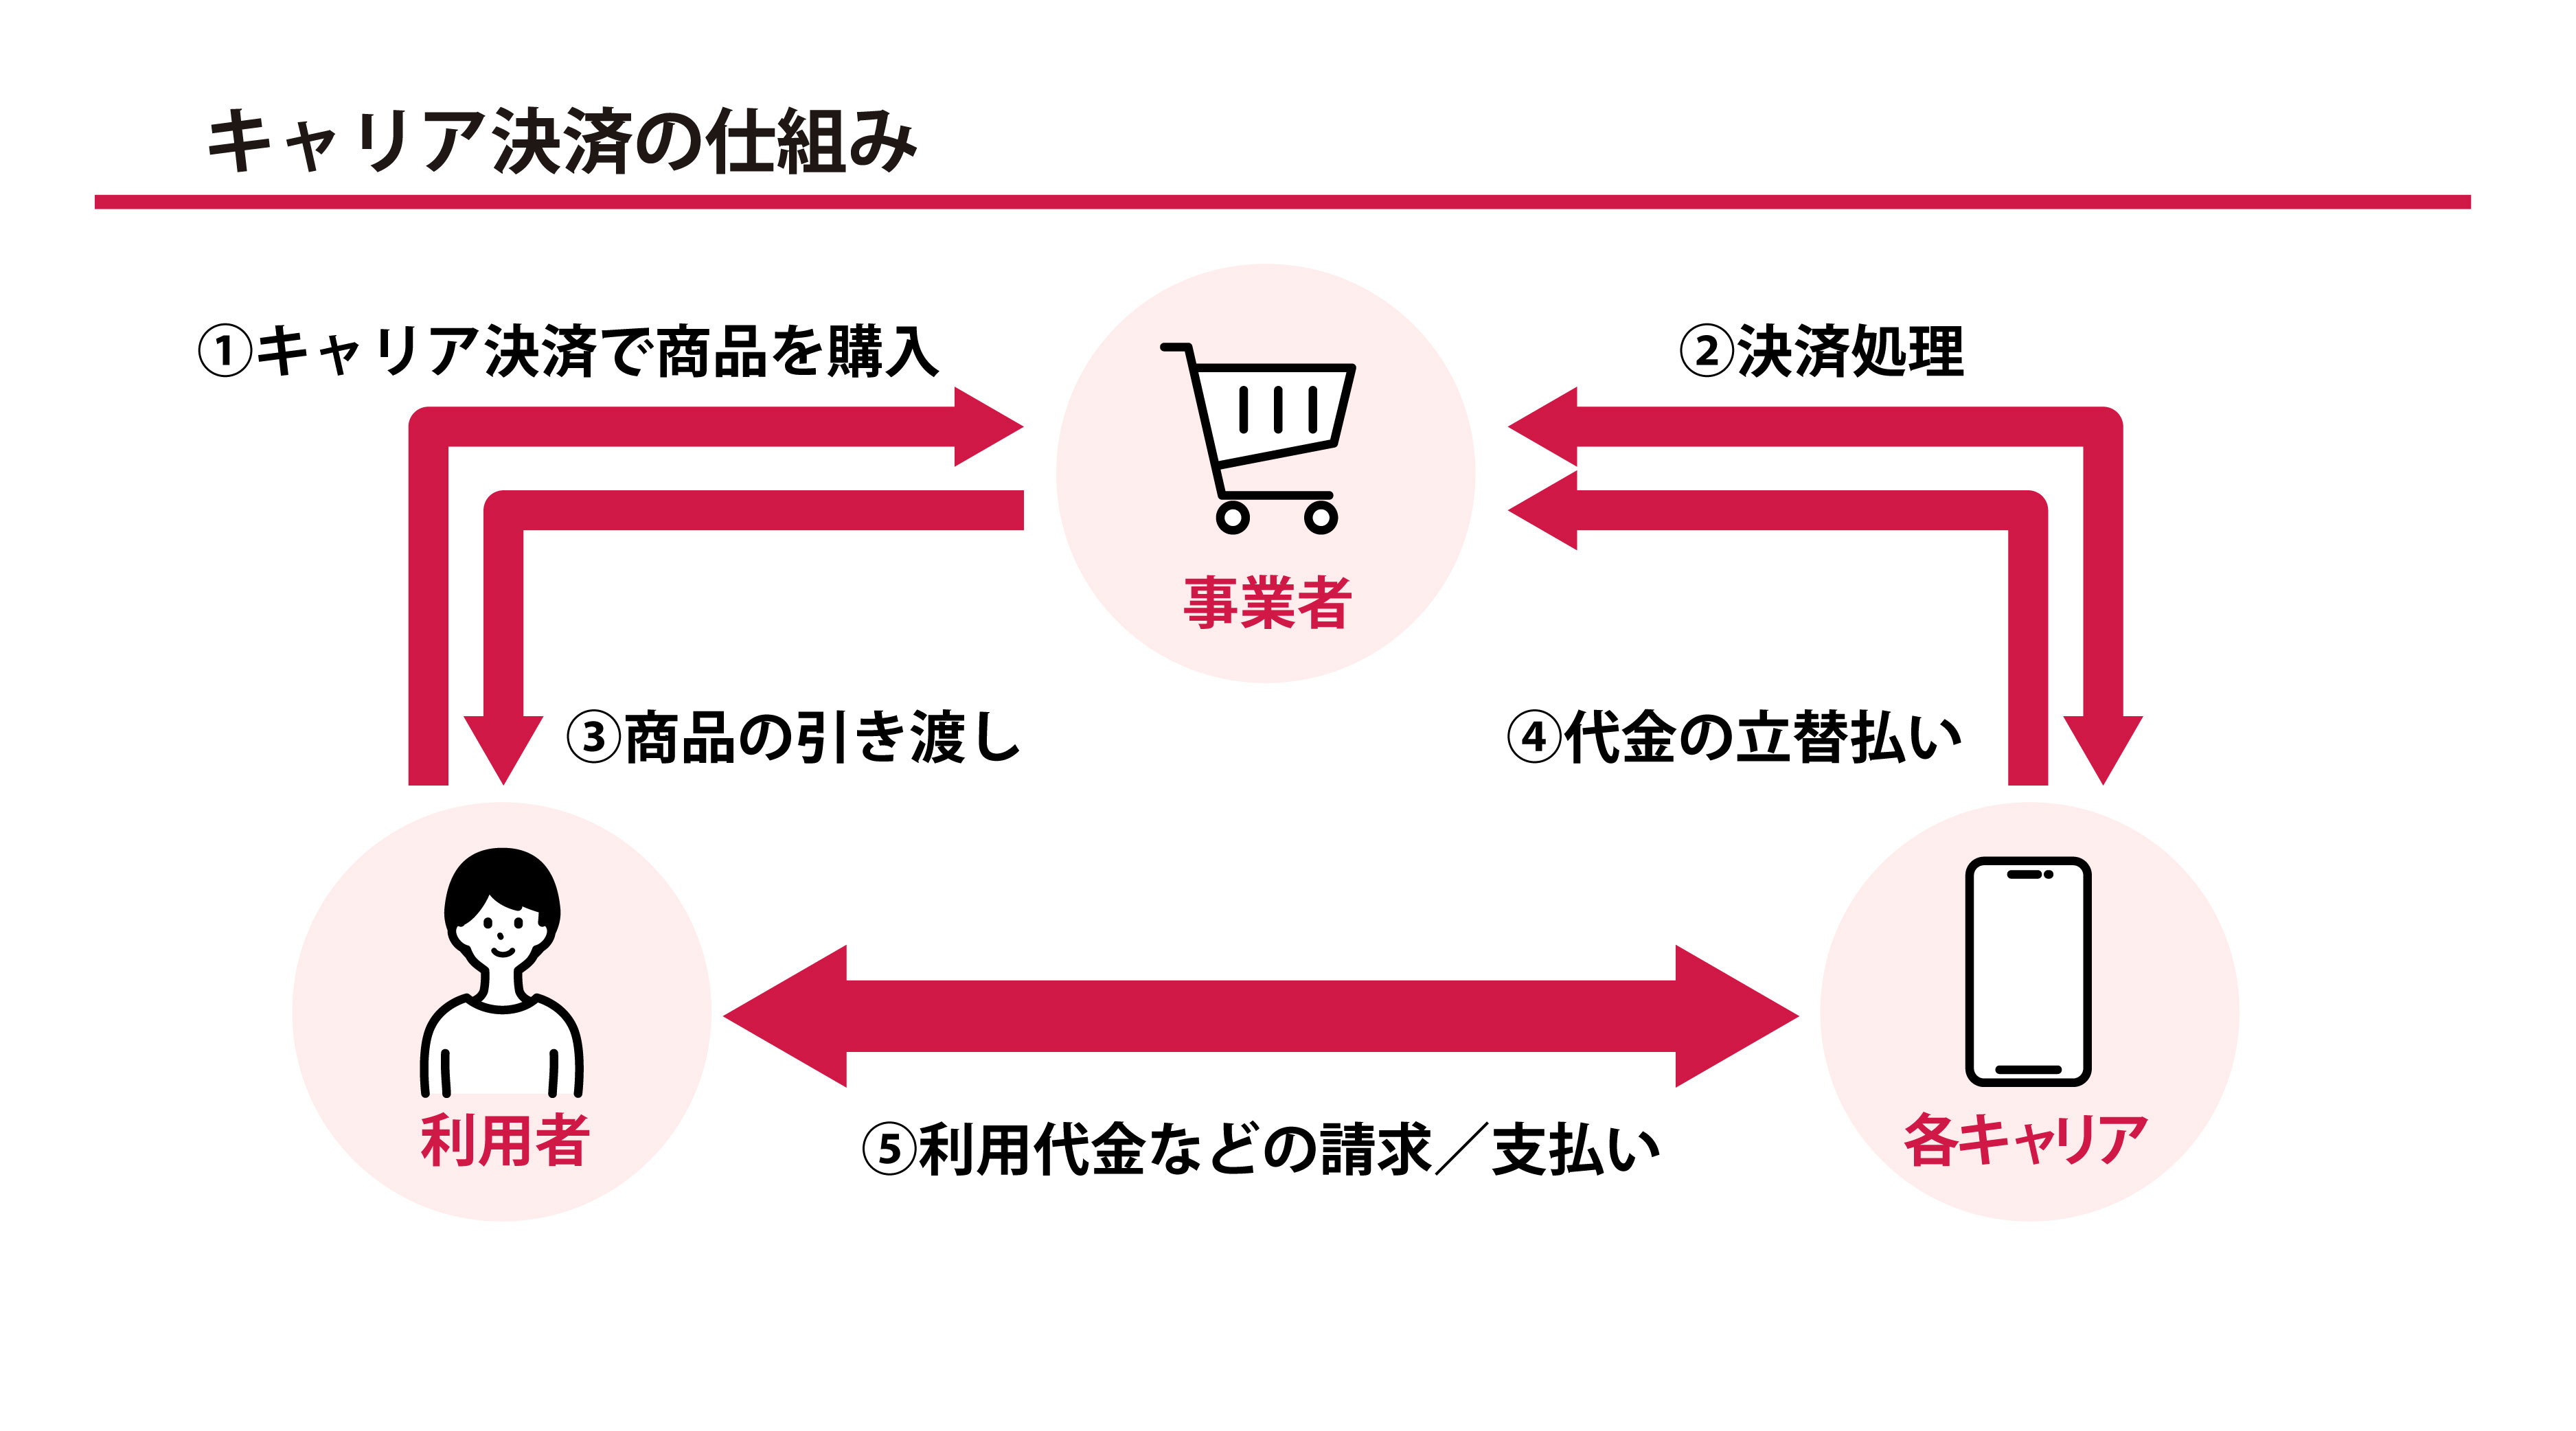
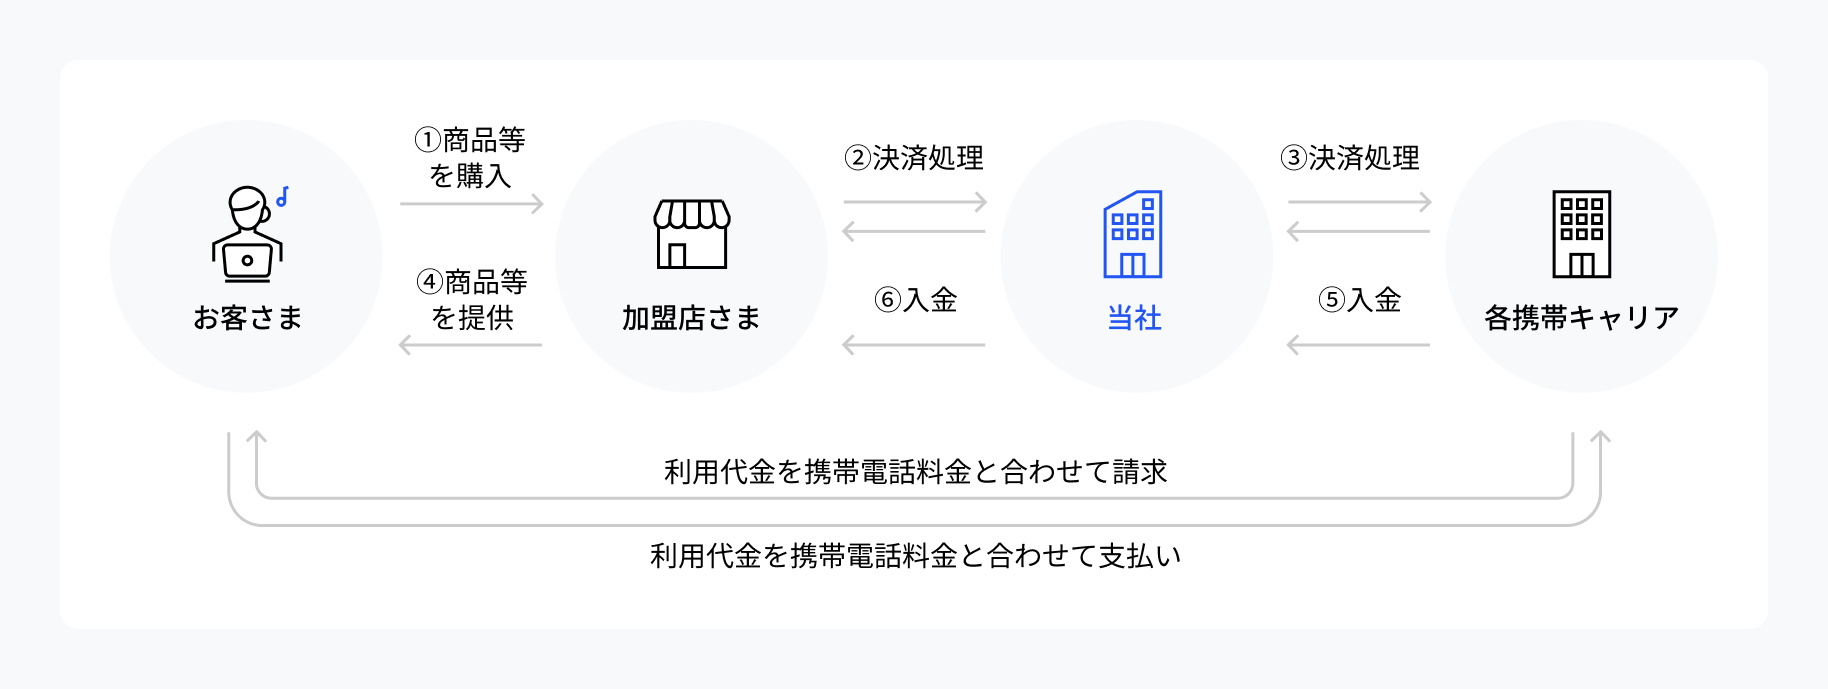
キャリア決済とは、オンラインショップやアプリ内で購入した商品・サービスの代金を、月々の携帯電話通話料・通信料と合算して後払いできる決済サービスです。購入時には電話番号や暗証番号、生体認証(Touch ID / Face IDなど)を用いるだけで認証が完了し、決済事業者や加盟店側にクレジットカード情報を渡す必要がありません。
「なぜクレジットカードのような厳しい与信審査なしで使えるのか」という疑問を持つ方も多いですが、実際には「完全な無審査」ではありません。携帯電話の回線契約時および毎月の回線利用実績において、各通信キャリアが独自に支払い状況や信用度(クレジットヒストリー)を審査・管理しています。すでに回線契約時に本人確認と与信が行われているため、買い物ごとの面倒な審査手続きを省略できるという仕組みです。
なお、サービス名称は携帯大手各社で異なり、NTTドコモは「d払い(旧ドコモ払い統合)」、auは「auかんたん決済」、ソフトバンクは「ソフトバンクまとめて支払い」として提供されています。
3大キャリア徹底比較|ドコモ・au・ソフトバンクの上限額と手数料
各携帯キャリアによって、設定されている利用上限額や適用条件、ポイント還元システムには明確な違いがあります。主要3社の仕様を比較したデータは以下の通りです。
| 項目 | NTTドコモ(d払い/電話料金合算) | au(auかんたん決済) | ソフトバンク(ソフトバンクまとめて支払い) |
|---|---|---|---|
| 最大利用限度額 | 最大100,000円/月(契約期間・年齢により変動) | 最大100,000円/月(契約状況・利用実績により変動) | 最大100,000円/月(満20歳以上で最大10万円) |
| 未成年者の上限 | 最大10,000円〜30,000円/月 | 最大10,000円〜50,000円/月 | 最大2,000円〜20,000円/月 |
| 決済手数料 | 原則無料(一部特定加盟店を除く) | 原則無料(一部特定加盟店を除く) | 原則無料(一部特定加盟店を除く) |
| 編集部の見解・特徴 | dポイント加盟店とのシナジーが高く、街のお店でのQR決済と一元管理しやすい。 | Pontaポイントが貯まりやすく、au PAY残高へのチャージなど用途が柔軟。 | PayPay残高チャージに対応しており、利用枠の使い勝手が非常に広い。 |
なお、ネット上で頻繁に検索される「ドコモ払い」と「d払い」の違いについてですが、ドコモ払いはかつて提供されていたネット専用の合算決済サービスであり、現在は「d払い」の電話料金合算払い機能へ完全に一本化されています。現在ドコモ回線を利用している方は、d払いアプリまたは加盟店の決済画面で電話料金合算払いを選択することで利用可能です。
【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
クレジットカード不要という利便性がある一方で、実際の利用現場や家計管理の視点からは賛否両論の声が上がっています。SNSや家計相談窓口に寄せられるリアルな意見を検証すると、光と影がはっきりと見えてきます。
キャリア決済の主なメリット
- セキュリティリスクの低減:ECサイトごとにカード番号や有効期限を入力する必要がないため、サイト側からの情報漏洩リスクを回避できる。
- 支払いの集約:携帯料金の引き落とし日にまとめて清算されるため、家計の出金管理がシンプルになる。
- ポイントの二重取り:携帯料金をポイント還元率の高いクレジットカードで支払っている場合、キャリア決済分のポイントとカード決済分のポイントが両方獲得できる場合がある。
心理的トラップとデメリット(危険性)
家計診断の現場において問題視されているのが、行動経済学でいう「支払いの痛み(Pain of Paying)」の欠如です。現金支払いや都度の振込と異なり、ワンタップで買い物が完了してしまうため、「お金を使っている感覚」が希薄になり、月末の請求額を見て驚くケースが後を絶ちません。
特に「ソフトバンクまとめて支払い」や「auかんたん決済」を経由してQRコード決済残高にチャージできる仕様は利便性が極めて高い反面、日常の少額決済が積み重なり、気づかないうちに上限の10万円に達してしまうという相談が多数報告されています。
使えない理由と限度額の変更方法|トラブル時の対処マニュアル
「買い物カゴから決済に進んだのにエラーが出る」「急にキャリア決済が選択できなくなった」というトラブルには、明確な原因が存在します。
キャリア決済が使えない主な4つの原因
- 月間利用可能枠の上限到達:すでに当月の設定上限額まで使い切っている。枠は毎月1日にリセットされます。
- 携帯料金の未納・延滞:前月分の携帯料金の引き落としが確認できない場合、即座に決済機能がロックされます。
- 年齢制限・回線契約期間の制約:契約後数ヶ月間は上限額が1万〜3万円程度に低く抑えられている場合があります。
- 暗証番号(ネットワーク暗証番号等)の入力ミスロック:セキュリティ保護のため、複数回間違えると当日中の再利用が制限されます。
限度額の確認と変更手順(使いすぎ防止対策)
キャリア決済は、ユーザー自身で利用限度額を意図的に引き下げることができます。使いすぎが心配な場合や、子どもの利用を制限したい場合は、各キャリアのマイページから設定を変更しましょう。
- NTTドコモ:「My docomo」ログイン >「料金」>「d払い/ドコモ払い ご利用明細」>「ご利用限度額設定変更」から1,000円単位で設定可能。
- au:「My au」ログイン >「auかんたん決済」メニュー >「ご利用上限額の設定」から希望の金額を入力。
- ソフトバンク:「My SoftBank」ログイン >「ソフトバンクまとめて支払い」>「ご利用可能額の設定」から上限を設定。
一般に知られていない盲点と危険性|キャリア決済現金化の違法性とリスク
インターネット上やSNSで見かける「キャリア決済枠を即日現金化」「後払いで現金調達」といった甘い謳い文句には重大な罠が存在します。
キャリア決済で購入した電子ギフト券や高額商品を転売して現金を得る「現金化行為」は、法的なグレーゾーンであるだけでなく、携帯主要3社の利用規約において完全に禁止されています。通信キャリア各社はAIを活用した不正検知システムを常時稼働させており、換金性の高い商品を不自然に連続購入した履歴は即座に検知されます。
規約違反が発覚した場合、以下のような極めて重いペナルティが課されます。
- キャリア決済機能の永久停止
- 携帯電話回線の強制解約
- これまでの利用代金の一括返済請求
さらに、強制解約の情報は通信各社間で共有される場合があり、他社を含めた新規の回線契約すら困難になる恐れがあります。一時的な資金難であっても、現金化サービスには絶対に関わらないよう注意が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャリア決済は、正しい金銭感覚と明確なルールを持って利用すれば非常にスマートな決済インフラです。自身の消費行動や管理能力に応じて向き不向きを見極めることが肝要です。
【向いている人】
クレジットカードを持ちたくない、またはセキュリティ面からネット上にカード情報を残したくない人。毎月の利用明細をこまめにチェックし、予算内で計画的にお金を使える人。
【慎重になるべき人・おすすめできない人】
衝動買いの傾向がある人や、スマホゲームの課金・少額のデジタルコンテンツ購入が習慣化している人。このような方は、あらかじめマイページから利用上限額を1万円以下に制限しておくか、プリペイドカード等の事前チャージ型決済を選択するのが賢明です。
【キャリア 決済 と は】に関するよくある質問(FAQ)
Q1:格安SIM(MVNO)やサブブランドでもキャリア決済は使えますか?
A1:ワイモバイル(ソフトバンクまとめて支払い)、UQ mobile(auかんたん決済)、ahamo(d払い)などの主要サブブランド・オンライン専用プランでは対応しています。ただし、一部の独立系格安SIM(MVNO)ではキャリア決済に対応していない場合や、Google Play/App Store課金のみに限定されている場合があるため、各事業者の対応状況をご確認ください。
Q2:キャリア決済の手数料は購入者側にかかりますか?
A2:基本的に商品代金のみが合算請求されるため、購入者側の決済手数料は無料です。ただし、チケット購入サイトなど一部の特定プラットフォームでは、システム利用料として数十円〜数百円の手数料が上乗せされる場合があります。
Q3:使った代金はいつ引き落とされますか?
A3:毎月の携帯電話料金の請求スケジュールと同一です。例えば月末締めの翌月26日引き落とし契約であれば、当月1日〜末日にキャリア決済で利用した代金が翌月26日の携帯料金と一緒に指定口座から引き落とされます。
Q4:家族カードのように、家族会員が使った分も親回線に請求されますか?
A4:回線契約が家族で一括請求グループになっている場合、子回線が利用したキャリア決済分も親回線の請求書に合算されます。家族間での予期せぬ高額請求トラブルを防ぐため、子回線側で上限額設定を行うことが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
スマートフォン決済の選択肢が多様化する現代において、キャリア決済は「カード番号不要の安全性」と「即時決済のスピード感」を兼ね備えた優れた仕組みです。
しかし、その手軽さゆえに支出の実感が薄れやすく、無計画な利用は家計を圧迫する引き金にもなり得ます。上限額の自主設定や明細の定期確認といった自衛策を徹底し、便利なデジタルインフラを賢くコントロールしながら活用していく姿勢が求められます。 (出典: キャリア 決済 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。