生命保険料控除でいくら戻る?2026年最新の計算と年末調整の書き方
毎年秋から冬にかけて各保険会社から送られてくる「生命保険料控除証明書」。年末調整や確定申告で提出すれば税金が安くなると分かっていても、「実際に手元にいくら戻ってくるのか」「書類のどの欄に何を書けばいいのか」を正確に把握している方は意外なほど多くありません。
2026年の現行税制において、生命保険料控除は会社員や個人事業主にとって手軽で確実な節税策の一つです。しかし、新旧制度の併用ルールや上限額の壁、マイナポータルを活用した電子申請の普及など、知っておくべきポイントは多岐にわたります。本稿では、税金の還付シミュレーションから具体的な書き方、証明書紛失時のリカバリー策まで、損をしないための重要知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「支払った保険料がそのまま戻る」のではなく、所得控除によって税金が数千円〜数万円軽減される仕組みである。
- 要点2:新制度の上限額は所得税最大12万円(3枠合計)・住民税最大7万円であり、旧制度との組み合わせで有利な計算が可能。
- 要点3:2026年はマイナポータル連携による電子データの提出が主流化しており、妻名義の保険でも夫が支払っていれば控除適用できる。
【2026年最新】生命保険料控除で税金はいくら安くなる?計算シミュレーションと上限額
「生命保険料控除を申請すると、結局いくら手元に戻るのか」という疑問は、最も多くの人が抱く関心事です。まず大前提として理解すべきは、「支払った保険料がそのまま全額キャッシュバックされるわけではない」という点です。
生命保険料控除は「所得控除」に分類されます。課税対象となる所得から一定額を差し引くことで、その分「所得税」と「住民税」が軽減される仕組みです。実際の減税額(手元に戻るお金)は、以下の算式で算出されます。
【減税額(手元に戻るお金)= 所得控除額 × 自身の税率】
年収500万円(所得税率10%・住民税率10%)の会社員が、新制度の生命保険(一般・介護医療・個人年金)に加入し、各枠で年間8万円以上(所得税控除の各上限4万円、計12万円)を支払っている場合の試算は以下のとおりです。
・所得税の減税額: 12万円(最大控除額) × 10% = 12,000円
・住民税の減税額: 7万円(全体上限) × 10% = 7,000円
・年間トータルの節税額:19,000円
年末調整の還付金として12月の給与明細に反映されるのは所得税分の約12,000円であり、住民税の7,000円分は翌年6月からの住民税額が安くなる形で還元されます。最大上限まで活用しても年間約2万〜4万円程度の節税効果となるのが実態です。

新旧制度の違いを徹底比較|一般・介護医療・個人年金の適用条件と上限一覧
生命保険料控除は、保険契約を締結した時期によって「旧制度(2011年12月31日以前の契約)」と「新制度(2012年1月1日以降の契約)」に分かれます。両者の最大の違いは、控除枠の区分数と各枠の上限額にあります。
| 区分・項目 | 新制度(2012年以降の契約) | 旧制度(2011年以前の契約) | 編集部の見解・評価 |
|---|---|---|---|
| 控除枠の種類 | ①一般生命保険 ②介護医療保険 ③個人年金保険(計3枠) | ①一般生命保険 ②個人年金保険(計2枠) | 新制度は医療・介護分野が独立し、保障実態に即した構成。 |
| 所得税の各枠上限 | 各枠 最高40,000円 (年8万円超の支払いで上限) | 各枠 最高50,000円 (年10万円超の支払いで上限) | 1枠あたりの所得税控除額は旧制度の方が1万円大きい。 |
| 所得税の合算上限 | 最大120,000円 | 最大100,000円 | 3枠すべてを均等に使うなら新制度の方が合算枠は有利。 |
| 住民税の合算上限 | 各枠 最高28,000円 (合算上限 70,000円) | 各枠 最高35,000円 (合算上限 70,000円) | 住民税の上限枠は新旧どちらを組み合わせても7万円で頭打ち。 |
なお、個人年金保険料控除の適用を受けるためには、「個人年金保険料税制適格特約」が付加されていることが必須条件となります。年金受取人が契約者本人または配偶者であること、保険料払込期間が10年以上であることなどの要件を満たしていない場合、一般生命保険料控除の枠として扱われるため注意が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
国税庁や大手生命保険各社が実施するアンケート調査やSNS上の声(Xや各種知恵袋コミュニティ)を検証すると、控除申請の現場では多くの戸惑いや勘違いが発生しています。
「年間20万円の終身保険を払っているのに、還付金が思っていたより少なくてがっかりした」「証明書が手元に届いたはずなのに、大掃除のときに誤って捨ててしまった」といった実態は後を絶ちません。特に毎年10月下旬から11月上旬にかけては、各保険会社のコールセンターに「生命保険料控除証明書の再発行」を求める問い合わせが殺到します。
現在では各社ともマイページ(Webサイト)や公式LINE経由で即日PDF再発行が可能な体制を整えていますが、郵送依頼の場合は手元に届くまで1週間程度を要します。勤務先の年末調整書類提出締切に間に合わないというトラブルを避けるためにも、証明書が届いた時点で専用クリアファイル等へ保管するか、電子データを即時取得する習慣が欠かせません。
年末調整と確定申告の書き方マニュアル|国税庁の記入例とマイナポータル連携
会社員が勤務先で行う年末調整と、自営業者や副業所得者が行う確定申告では、手続きのフローが異なります。
1. 年末調整(給与所得者の保険料控除申告書)の書き方
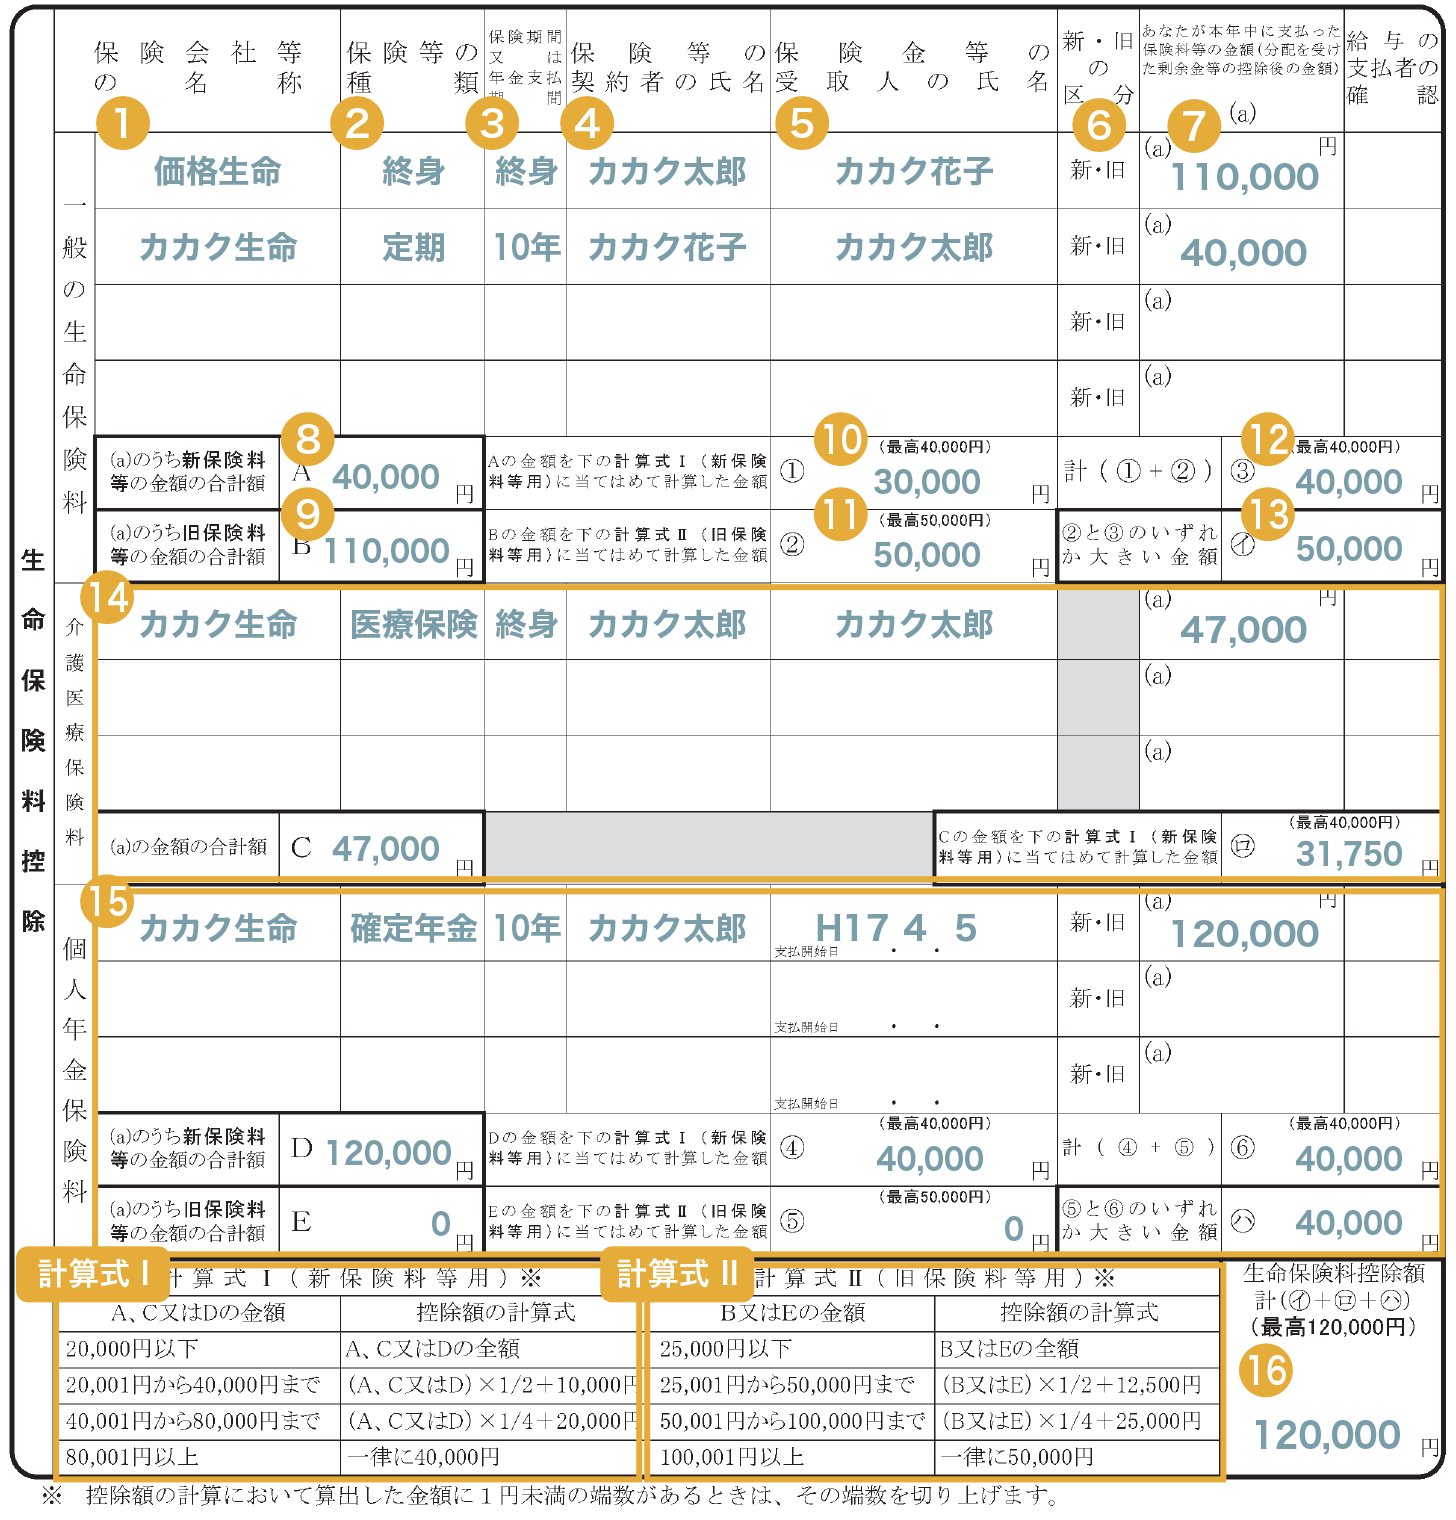
紙の申告書に記入する場合、国税庁が配布する「給与所得者の保険料控除申告書」の左側ブロックを使用します。手元の控除証明書を見ながら、以下の順序で記載を進めます。
①「保険会社等の名称」「保険の種類」「保険期間」「保険等の契約者の氏名」「保険金等の受取人」を正確に転記する。
②「新・旧の区分」で、新制度なら「新」、旧制度なら「旧」に〇をつける。
③「あなたが本年中に支払った保険料の金額(申告額)」欄に、証明書記載の「証明額」または「申告予定額」を記入する。
④ 申告書下部に記載されている計算式に従って控除額を計算し、「控除額の計算」欄に記入する。
2. 2026年標準:マイナポータル連携による電子データ提出
2026年現在、多くの企業で年末調整のWebシステム化が進んでおり、マイナポータル連携を活用した電子データ(XML形式)の提出が劇的に簡素化されています。民間送達サービス(マイナポータル)に各保険会社を紐付けておけば、控除証明書データを一括取得して年末調整システムへダイレクト送信が可能です。これにより、手書きの転記ミスや計算間違い、紙の原本添付の手間が完全に解消されます。
3. 確定申告でのやり方
フリーランスの方や年末調整で控除を出し忘れた会社員は、確定申告で生命保険料控除を適用します。国税庁の「確定申告書等作成コーナー」を利用すれば、証明書記載の数値を入力するだけで控除額が自動計算されます。マイナンバーカードとスマートフォンを用いたe-Tax申請であれば、証明書の原本提出を省略(5年間の自宅保存義務)できます。
一般に知られていない盲点とネットの誤解
生命保険料控除に関しては、ネット上で誤った解釈が拡散されやすいトピックが存在します。特に知っておくべき代表的な2つの論点を整理します。
妻名義の保険料を夫の控除に含めても問題ないか?
結論から言えば、「保険の契約者が妻名義であっても、保険料を実際に負担(口座引き落とし等)しているのが夫であれば、夫の生命保険料控除として申告することが法的に認められています」。
国税庁の基本通達においても、控除の適用要件は「保険料を実際に支払った者」と規定されているためです。専業主婦や扶養内で働く妻の名義で加入している医療保険・がん保険がある場合、夫の年末調整で合算申告した方が世帯全体の節税効果を最大化できます(※ただし、受取人が契約者またはその配偶者・親族である必要があります)。
枠の上限を超えて加入しても節税効果はゼロ
「保険にたくさん入れば入るほど税金が安くなる」というのも典型的な誤解です。前述のとおり、新制度の所得税控除は各枠年間8万円(控除額4万円)の支払いで上限に到達します。年間30万円の終身保険に入っていても、一般生命保険料控除としてカウントされるのは最大4万円までです。節税だけを目的に過剰な保険へ加入することは、保険料負担によるキャッシュフローの悪化を招くだけであり、完全に本末転倒と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理と行動経済学の観点から見ると、生命保険料控除の恩恵を最大化できる人と、控除に振り回されて損をする人には明確な境界線が存在します。
【生命保険料控除を賢く活用できる人】
・家族構成や健康リスクに応じた「真に必要な保障」を選んだ結果として控除枠が埋まっている人。
・新制度と旧制度の保険を両方保有しており、計算シミュレーション上で有利な組み合わせ(旧制度の一般5万円+新制度の介護医療4万円など)を選択できる人。
・iDeCo(個人型確定拠出年金)やNISAと併用し、税制優遇の優先順位を整理できている人。
【保険加入に慎重になるべき人】
・「年末調整で税金が戻るから」という理由だけで、不要な貯蓄型保険や個人年金保険を契約しようとしている人。
・毎月の保険料支払いが家計を圧迫し、手元流動資金(現預金)が不足している人。
・控除上限(所得税12万円・住民税7万円)を大幅に超過しているにもかかわらず、保障内容の棚卸しを行っていない人。

【生命保険料控除】に関するよくある質問(FAQ)
Q1:年末調整で生命保険料控除証明書を出し忘れた場合はどうすればいいですか?
A1:勤務先の再計算期間(翌年1月頃まで)に間に合えば会社で修正してもらえます。会社の締切を過ぎてしまった場合でも、翌年2月16日〜3月15日の確定申告を行えば還付を受けられます。また、確定申告期間を過ぎても「還付申告」として過去5年分まで遡って請求が可能です。
Q2:一時払の生命保険は毎年控除の対象になりますか?
A2:一時払保険(契約時に全期間の保険料を一括で支払うタイプ)は、「保険料を支払ったその年(初年度)」のみ控除対象となります。翌年以降は保険料の払い込みが発生しないため、生命保険料控除の申告はできません。
Q3:給与天引きで加入している団体保険も証明書の提出が必要ですか?
A3:勤務先が保険料を給与から直接天引きしている団体扱い(社内斡旋保険など)の契約は、会社側で支払データを把握しているため、個別の控除証明書添付を省略できるケースが一般的です。ただし、企業ごとの運用ルールによって異なるため社内アナウンスを確認してください。
まとめ:今後の動向と失敗しないための判断基準
生命保険料控除は、制度の仕組みと上限額を正しく理解していれば、誰でもノーリスクで税負担を軽減できる確実な制度です。2026年現在のデジタル化の流れに乗り、マイナポータル連携を活用すれば、煩雑だった書類作成のストレスからも解放されます。
一方で、手元に戻る還付金は年数万円規模であり、「節税のために余計な保険に入る」のは経済合理性に反します。まずは自宅に届いた控除証明書を確認し、自身がどの枠をいくら使っているのかを把握することから始めましょう。適切な保障の確保と賢い控除活用の両立が、盤石な家計防衛の第一歩となります。 (出典: 生命 保険 料 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。