IDeCoはデメリットしかない?後悔する人の特徴と罠を徹底検証
資産形成の王道として国が推進する個人型確定拠出年金「iDeCo(イデコ)」。節税メリットが強調される一方で、SNSや家計相談の現場では「iDeCoはデメリットしかない」「絶対にやめとけ」といった強い後悔の声が後を絶ちません。手厚い優遇税制が用意されている制度であるにもかかわらず、なぜこれほど極端な批判が噴出するのでしょうか。
金融庁や厚生労働省の公表データ、家計相談の現場取材、2026年現在の最新税制動向を突き合わせると、制度自体の欠陥というよりも「利用者の家計状況やライフステージとの致命的なミスマッチ」が浮き彫りになってきます。本記事では、ネット上の噂の真相から60歳までの資金拘束の罠、手数料負けのメカニズム、やってはいけない人の明確な条件まで、客観的事実に基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「デメリットしかない」と言われる最大の要因は、原則60歳まで引き出せない強力な資金拘束と、課税所得がない層における節税効果の消失にある。
- 要点2:新NISAとの比較では流動性で大きく劣るため、生活防衛資金や直近の教育・住宅資金を抱える人が始めると家計破綻を招くリスクが高い。
- 要点3:年収や掛金額によっては口座管理手数料負けや受取時の課税負担が生じるため、自身の属性を見極めた出口戦略が不可欠である。
【噂の真相】「iDeCoはデメリットしかない」と叫ばれる5つの理由
ネット検索で「iDeCo デメリットしかない 真相」や「iDeCo やめとけ 理由」を調べる人が急増している背景には、宣伝文句では語られにくい制度設計上の硬直性があります。利用者が「こんなはずではなかった」と後悔する主な原因は以下の5点に集約されます。
第1に、iDeCo 60歳まで引き出せない 罠とも呼ばれる極めて厳格な資金拘束です。法律上、老後資産形成に特化しているため、結婚、住宅購入、子供の進学、病気や失業といった人生の不測の事態が起きても、原則として途中で資金を引き出すことはできません。iDeCo 途中解約 できない 理由は国民年金基金連合会の規約に明記されており、解約(脱退一時金の受給)が認められるのは「資産額が25万円以下かつ加入期間が短い」など極めて限定的な例外要件を満たした場合のみです。
第2に、避けて通れないコスト負担です。iDeCoでは加入時に初回の国民年金基金連合会への手数料(2,829円)が発生するほか、加入中も毎月最低171円(年間2,052円)の口座管理手数料が資産残高から差し引かれます。対面型の大手金融機関では月額500円前後の手数料がかかるケースもあり、少額積立や低リターン運用を続けると資産が目減りする「手数料負け」に直面します。
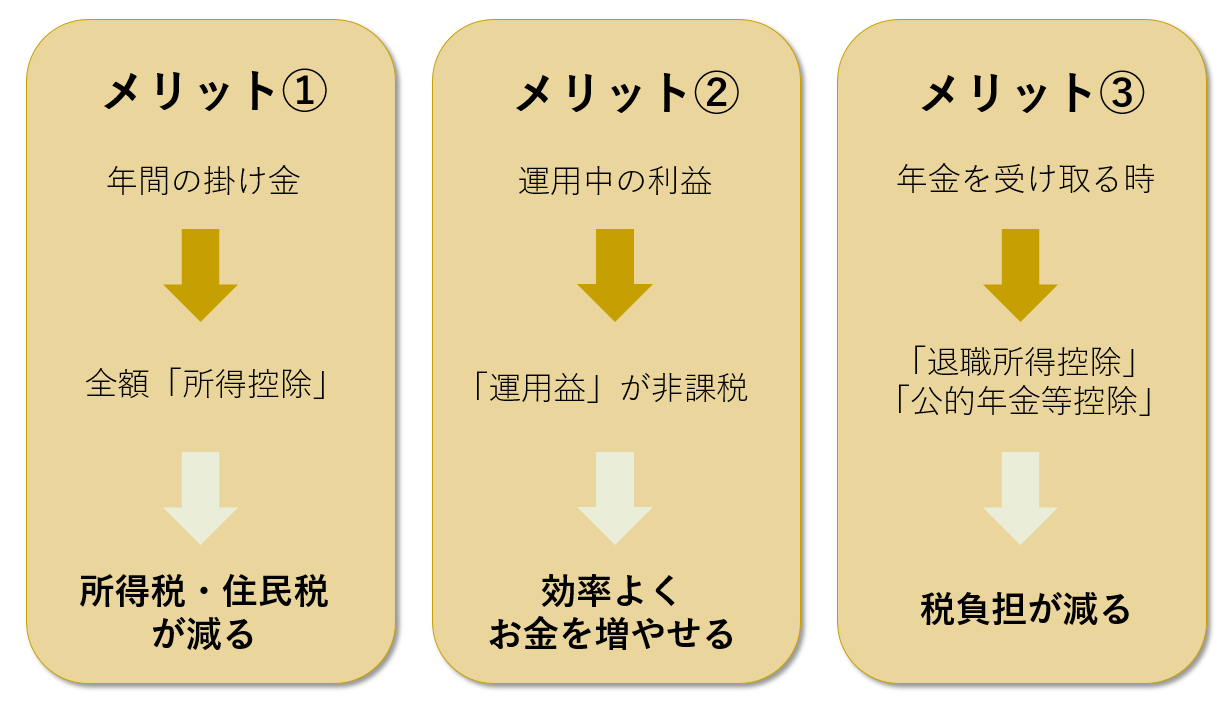
第3に、最大の売りであるiDeCo 所得控除 節税効果を享受できない層が存在する点です。専業主婦(夫)や扶養内パートなど、そもそも本人が所得税や住民税を納めていない場合、拠出時の税控除メリットはゼロになります。この点が「iDeCo 専業主婦 メリットない」と断じられる最大の構造的要因です。
第4に、投資信託を選択した場合のiDeCo 元本割れ リスクです。運用成績が振るわなければ、受取開始時点で元本を大きく下回る可能性があります。「国が作った制度だから安全」と盲信して元本割れに直面した層の失望感が、過激な批判言説へと転じています。
第5に、iDeCo 受取時 課税 退職所得控除をめぐる将来の不確実性です。拠出時は非課税でも、受取時には「退職所得」または「雑所得」として課税対象になります。会社の退職金が多い人は控除枠を使い切り、想定外の重税を課されるケースが現場でも報告されています。
【実態検証】利用者の生の声と家計相談の現場で見えたリアル
SNSやコミュニティサイト、FP相談窓口に寄せられる当事者の告白を検証すると、制度の仕組みを十分に理解しないまま加入したことによる悲劇が生々しく伝わってきます。
大手ネット掲示板や家計見直し相談で目立つのは、「住宅ローンの返済と子供の中学受験が重なり、毎月の生活費がショートしたのに、iDeCoの残高数百万円を1円も下ろせなかった」という30代後半から40代世帯の切実な声です。掛金の減額や拠出停止の手続きは可能ですが、積み立てた元本そのものは60歳まで完全にロックされるため、目の前の現金需要を救う手立てにはなりません。
また、金融機関選びを誤った初心者からは「月5,000円ずつ積み立てていたら、毎月数百円の手数料が引かれて運用益を完全に食いつぶされた」という憤りの声も散見されます。行動経済学における「現状維持バイアス」や金融リテラシーの非対称性が、加入後の不満を増幅させている実態が浮き彫りとなっています。
徹底比較|iDeCoと新NISAはどっちを選ぶべきか?
「iDeCo NISA どっち 比較」という悩みに対し、両制度の特性と優劣を整理した客観的データが以下の比較表です。自身の雇用形態や資産状況に照らし合わせて確認する必要があります。
| 比較項目 | iDeCo(個人型確定拠出年金) | 新NISA(少額投資非課税制度) | 専門家の評価・優劣 |
|---|---|---|---|
| 資金の引き出し | 原則60歳まで不可(強い資金拘束) | いつでも自由に売却・現金化が可能 | 流動性は新NISAが圧倒的に有利 |
| 掛金拠出時の優遇 | 全額が小規模企業共済等掛金控除の対象 | 拠出時の所得控除なし | 課税所得がある人はiDeCoが優位 |
| 運用益の非課税 | 非課税(年金受取・一時金受取時に課税判定) | 無期限で完全非課税 | 受取時の簡便さは新NISAが優位 |
| 口座維持コスト | 月額171円~(金融機関により上乗せあり) | 完全無料(売買・口座管理手数料0円) | コスト面は新NISAが完全勝利 |
| 年間投資限度額 | 年14.4万〜81.6万円(被保険者区分による) | 年間360万円(生涯保有限度額1,800万円) | 投資枠の柔軟性は新NISAが有利 |
データが明確に示す通り、資金の柔軟性や手数料の低さにおいては新NISAが優勢です。そのため「迷ったらまず新NISAを満額近くまで活用し、余力と節税メリットがある場合にiDeCoを併用する」というのが、資産運用の定石となっています。

【徹底解剖】iDeCoをやってはいけない人の4大特徴
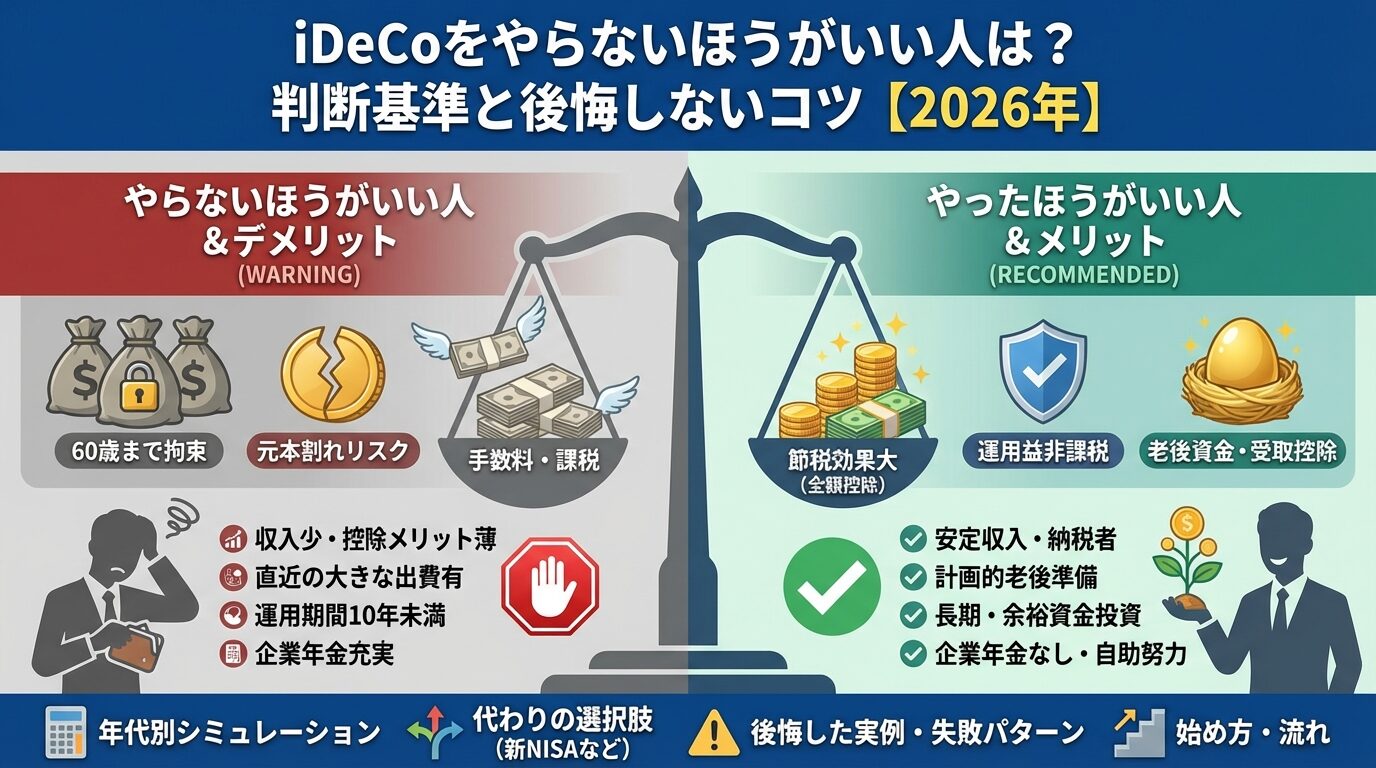
ネット上の「iDeCo やってはいけない人 特徴」に該当する層は、無理に加入すると家計破綻や機会損失を招く恐れがあります。具体的な条件は次の4つです。
1. 生活防衛資金(生活費3〜6カ月分)が確保できていない人
手元の現預金が乏しい状態でiDeCoを始めると、急な出費に対応できず高金利のカードローンに頼る本末転倒な事態に陥ります。
2. 5〜10年以内にまとまった資金支出を予定している人
住宅の頭金や子どもの大学進学費用など、近い将来に確実に出ていくお金をiDeCoに回すのは厳禁です。流動性のない口座に資金を封じ込める行為は家計リスクを高めます。
3. 専業主婦(夫)や年収103万円以下の扶養内パート
所得税を納めていないため、拠出時の所得控除の恩恵を受けられません。毎月最低171円の口座管理手数料を払い続けるだけになり、新NISAを使った資産運用と比べて実質利回りで劣後します。
4. 毎月の拠出可能額が5,000円程度で、手数料の高い金融機関を選ぶ人
iDeCo 口座管理手数料 比較を怠り、窓口の勧めなどで月額500円前後の手数料がかかる口座を開設してしまうと、年間約6,000円の手数料が差し引かれます。年6万円の拠出に対して10%相当のコストがかかる計算になり、iDeCo 手数料負け 対策を打たない限り元本割れは避けられません。
一般に知られていない盲点とネットの誤解|受取時の課税と出口戦略
iDeCoに関する最大の誤解は「受け取るときもすべて非課税になる」という思い込みです。実際には「課税の繰り延べ(後払い)」に過ぎず、受取方法に応じた税制ルールが適用されます。
一時金として一括で受け取る場合は「退職所得控除」が適用されますが、勤務先から支給される退職金と受取時期が近い場合、合算されて控除枠をオーバーし、多額の所得税・住民税が課される仕組みになっています。また年金形式で分割受給する場合は「公的年金等控除」の対象となりますが、公的年金と合算されることで所得が増加し、老後の健康保険料や介護保険料の自己負担割合が跳ね上がる隠れたペナルティが存在します。
受取時の税制は年々見直しの議論が進んでおり、「拠出時の節税額」と「受取時の納税額+社会保険料増額分」を総合的に比較しなければ、トータルで得をしたかどうかの正確な判定は下せません。
【プロの結論】行動経済学と家計防衛から導く判断基準
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。人間はお金に無意識のラベルを貼り、用途ごとに心理的な価値を変えてしまう傾向があります。「老後資金だから絶対に使わない」と割り切れる高所得層にとって、iDeCoの強制的な資金拘束は資産を浪費から守る優れた心理的防壁として機能します。
しかし、家計の基礎体力が整っていない世帯にとって、流動性を極限まで奪う制度設計は毒薬になりかねません。家計防衛の観点から見れば、まずは新NISAでいつでも動かせる「流動性の高い資産」を十分に築いた上で、自身の課税所得に応じた節税メリットが確実に手数料と流動性リスクを上回ると確信できる場合にのみ、iDeCoの活用を検討すべきです。
【ideco デメリット しか ない】に関するよくある質問(FAQ)
Q1:iDeCoを始めて途中で払えなくなったらどうなりますか?
A1:掛金の拠出を停止し、「運用指図者」になる手続きを行えば、新たな拠出を止めることができます。ただし、積み立てた資金は60歳まで引き出せず、停止中も毎月66円(年792円)の口座管理手数料が資産残高から差し引かれ続けます。
Q2:公務員や会社員でもiDeCoをやらないほうがいいケースはありますか?
A2:退職金が手厚い大企業勤務者や公務員の場合、受取時に退職所得控除枠を使い切って課税負担が大きくなる可能性があります。また、企業型確定拠出年金(企業型DC)との上限枠の兼ね合いもあるため、新NISAを優先したほうが柔軟に資産形成を行えるケースが少なくありません。
Q3:手数料負けを防ぐための具体的な対策はありますか?
A3:第一に、運営管理機関手数料が無料の主要ネット証券(SBI証券や楽天証券、マネックス証券など)を選択し、毎月の維持費用を法定最低限の171円に抑えることです。第二に、毎月の掛金を可能な限り引き上げ(最低でも1万円以上推奨)、信託報酬の極めて低い全世界株式や全米株式インデックスファンドを選択して長期運用することが基本対策となります。
Q4:専業主婦ですが、iDeCoのメリットは本当に全くないのでしょうか?
A4:所得控除による節税効果はありませんが、「運用益の非課税」メリットは残ります。しかし、運用益非課税の恩恵だけなら、いつでも引き出せて口座管理手数料が一切かからない新NISAのほうが圧倒的に有利です。専業主婦があえてiDeCoを優先する合理的理由はほぼありません。
まとめ:噂に惑わされず自身の家計フェーズに合った選択を
「iDeCoはデメリットしかない」という言説の正体は、制度自体の欠点というよりも、資金の流動性を必要とする層が無理に加入した結果生じるミスマッチの叫びです。課税所得が十分にあり、生活防衛資金を確保した上で老後資金を盤石にしたい層にとっては、所得控除という強力な節税メリットを享受できる稀有な資産形成ツールです。
一方で、手元資金が不安定な層や課税所得のない層にとっては、手数料と資金拘束が重くのしかかるリスクの高い選択肢となります。ネットの過激な噂や金融機関の甘い宣伝文句に流されることなく、自身の収支状況とライフプランを客観的に見極めた上で、新NISAとの優先順位を冷静に判断することが重要です。 (出典: ideco デメリット しか ない(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。