【2026】年末調整の還付金シミュレーション!控除でいくら戻るか徹底検証
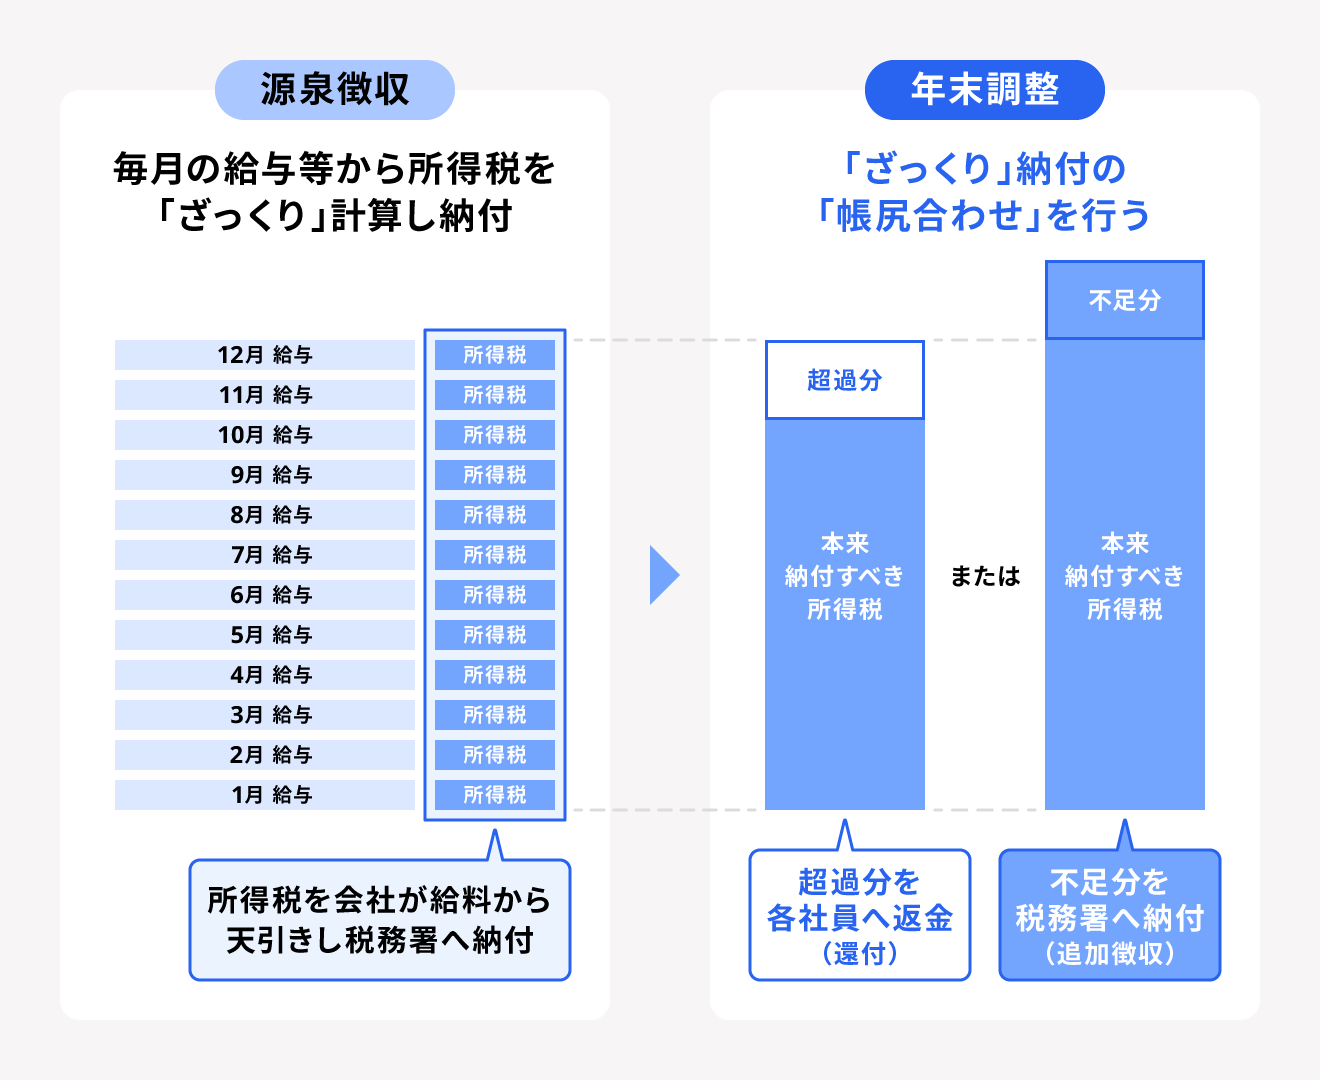
毎年11月から12月にかけて、給与所得者のもとに届く年末調整の書類。「結局のところ、自分の口座にはいくら戻ってくるのか」と疑問を抱く方は少なくありません。毎月の給料から天引きされている所得税はあくまで「概算」であり、1年間の正確な所得と控除額を突き合わせて最終調整を行うのが年末調整の本質です。
2026年最新の税制環境においても、生命保険料控除や配偶者控除、そしてインパクトの大きい住宅ローン控除などを正しく申告しているかどうかで、還付額には数万円から数十万円もの決定的な格差が生じます。書類の提出を曖昧に済ませてしまうと、本来手元に戻るはずの資金をみすみす手放すことになりかねません。本稿では、年収や家族構成ごとの詳細な還付金シミュレーションから、源泉徴収票の読み解き方、追徴課税を防ぐ注意点までを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金が発生する根本理由は「概算天引きされた源泉徴収税額」と「1年間の実税額」の差額精算にあり、控除の適用数によって数十万円規模の差が生じる。
- 要点2:独身の平均還付額は約1万〜3万円前後にとどまる一方、配偶者控除や住宅ローン控除が重なると10万〜30万円超の大きな還付になるケースが多い。
- 要点3:還付金は通常12月または翌年1月の給与に合算されて支給されるが、申告漏れや扶養親族の所得変動によっては「追徴課税(天引き)」になるリスクもある。
【2026年最新】年末調整で還付金が戻る理由となぜ差がつくのかの根本構造
会社員や公務員が手にする給与明細を見ると、毎月「所得税」という名目で一定額が差し引かれています。これは国税庁が定めた「源泉徴収税額表」に基づき、会社が給与額と扶養親族の数から機械的に算出した概算の前払い税額に過ぎません。
実態として、年間の給与総額が確定する12月までの間に、個人の生活状況にはさまざまな変化が生じます。民間の生命保険や地震保険に加入して保険料を支払ったり、結婚して配偶者を扶養に入れたり、マイホームを購入して住宅ローンを組んだりといった事情は、毎月の定額天引きには反映されていません。そこで、1年間の終わりに各種控除を正しく適用し、「本来納めるべき正規の所得税額」を再計算します。
その結果、「納め過ぎていた前払い税額」が手元に戻ってくるのが年末調整の還付金の正体です。逆に言えば、控除の申請漏れがあれば税金は多く取られたままになり、年間の控除状況によって還付額に歴然とした差が生まれる構造になっています。
年収・家族構成別の還付金計算シミュレーション|結局いくら戻るのか?
「自分はいったい、いくら還付されるのか」という疑問に対し、年収帯や世帯構成、適用控除ごとのモデルケースを整理しました。自身の状況に近いパターンを照らし合わせることで、大まかな還付目安を把握できます。
| モデルケース(年収・家族構成) | 適用する主な控除項目 | 一般的な還付金の目安相場 | 編集部の見解・分析 |
|---|---|---|---|
| 年収350万円(独身・20代) | 基礎控除のみ(追加控除なし) | 約0円 〜 5,000円 | 毎月の概算税額と実税額のズレが極めて小さいため、端数調整程度の還付にとどまる傾向。 |
| 年収500万円(独身・30代) | 一般生命保険料+個人年金保険料(各上限適用) | 約8,000円 〜 15,000円 | 所得控除の積み増しにより所得税率10%分の減税効果が発生し、数万円単位の還付を実感しやすい。 |
| 年収600万円(既婚・配偶者扶養) | 配偶者控除(38万円)+生命保険料控除 | 約50,000円 〜 70,000円 | 配偶者控除の所得控除効果が大きく、月々の天引き時に未反映であればまとまった額が戻る。 |
| 年収700万円(既婚・子1人・持ち家) | 住宅ローン控除(2年目以降)+配偶者控除+保険料控除 | 約200,000円 〜 350,000円 | 税額そのものから直接差し引く「税額控除」の威力が絶大。天引き税額のほぼ全額が戻る例も多い。 |
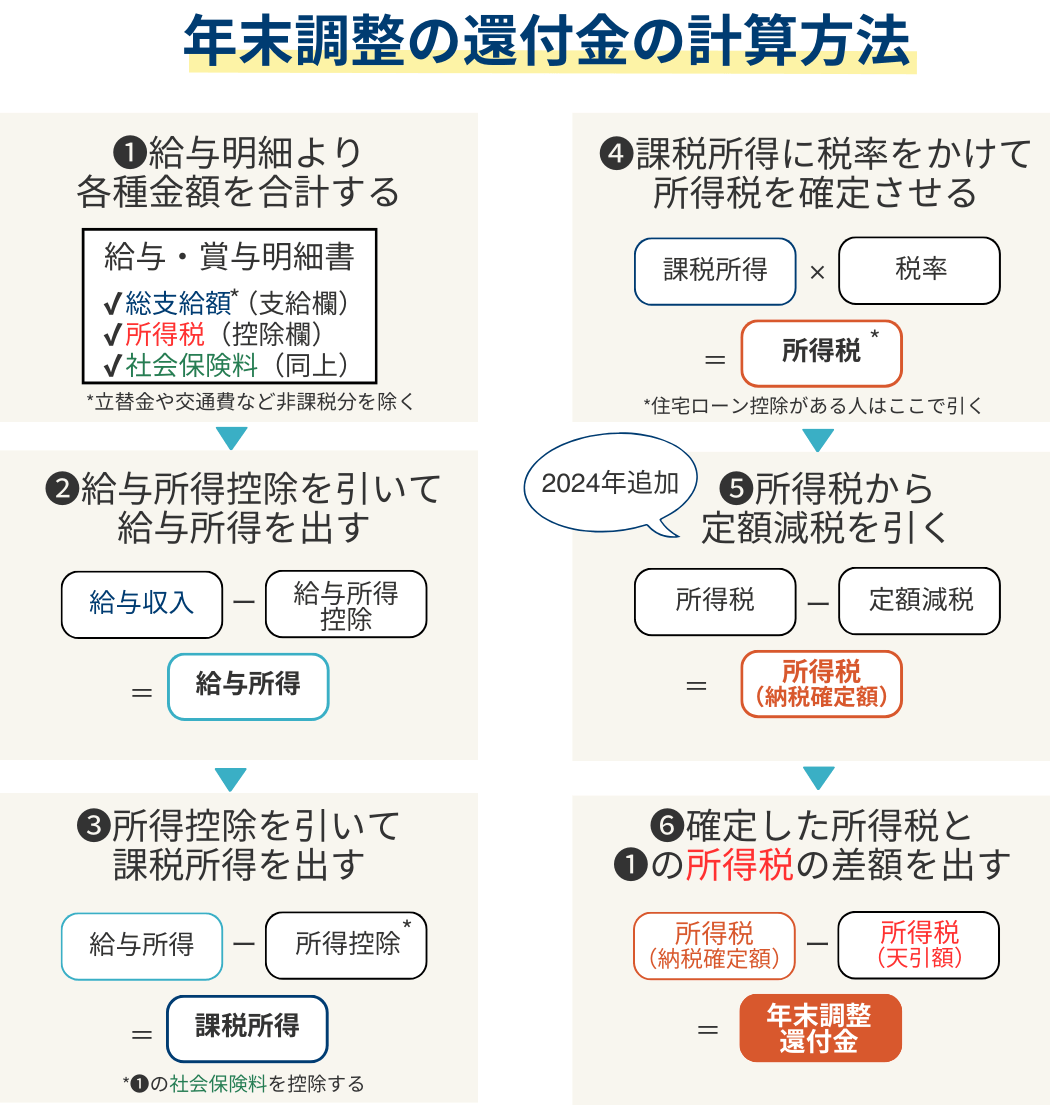
シミュレーション結果から明らかなように、単身で特別な控除がない場合は数千円から1万円台で推移する一方、配偶者控除や住宅ローン控除が加わると還付金は一気に跳ね上がります。ご自身の所得税率(課税所得に応じた5%〜45%の累進税率)と適用控除の掛け合わせが、還付金の規模を左右する基本方程式です。
控除の有無で数十万円の差?手取りを最大化する重要控除の計算ルール
年末調整における控除には、大きく分けて課税対象の所得を減らす「所得控除」と、算出された税額から直接差し引く「税額控除」の2種類が存在します。この2つの違いを理解しておくことが、手取り最大化の第一歩です。
1. 圧倒的な破壊力を持つ「住宅ローン控除(税額控除)」
還付金の額を劇的に押し上げる最大の要因が住宅借入金等特別控除です。一般的な所得控除が「控除額 × 所得税率」しか税金を減らさないのに対し、住宅ローン控除は計算された所得税額から控除額が1円単位で直接ダイレクトに差し引かれます。
2年目以降の年末調整であれば、会社に「住宅借入金等特別控除申告書」と金融機関の「年末残高証明書」を提出するだけで手続きが完了します。年末残高が3,000万円で控除率0.7%が適用される場合、最大21万円もの税額控除となり、1年間で前払いしていた所得税の大部分が一度に還付されるケースも珍しくありません。
2. 積み重ねが効く「生命保険料控除・地震保険料控除(所得控除)」
生命保険、介護医療保険、個人年金保険の3区分でそれぞれ最大4万円、合計で最高12万円(所得税)の所得控除が受けられます。年収500万円(所得税率10%)の人が上限まで活用した場合、「12万円 × 10% = 12,000円」の所得税還付(住民税の軽減分も含めると実質的な手取り増は約20,000円以上)につながります。
3. 配偶者控除・配偶者特別控除のリアル
パートナーの年収が一定基準内(パート年収103万円以下など)であれば、本人の年収要件(合計所得金額900万円以下で満額38万円)に応じて手厚い所得控除が適用されます。年収600万円世帯であれば、配偶者控除によって約76,000円(所得税率20%換算)の税負担軽減となり、年末調整で大きな還付金となって返ってきます。
4. ふるさと納税と年末調整の併用ルール
「ふるさと納税をしたから年末調整で戻ってくる」と勘違いしている方が多く見受けられますが、これは典型的な誤解です。ふるさと納税で「ワンストップ特例制度」を利用した場合、控除されるのは翌年6月以降に納める「住民税」であり、年末調整の所得税還付金には直接反映されません。ただし、確定申告で処理した場合は、所得税分の還付と住民税の減額に分かれて反映されます。
源泉徴収票の見方と還付金の振込時期|いつ戻るか・追徴課税の落とし穴
年末調整の処理が完了すると、12月下旬から翌年1月にかけて会社から「給与所得の源泉徴収票」が交付されます。どの項目を見れば還付金の計算根拠が分かるのか、要点を押さえておきましょう。
源泉徴収票で確認すべき最重要項目は以下の3点です。
- 給与所得控除後の金額:1年間の総支給額から給与所得控除を差し引いた、課税の基礎となる所得額。
- 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除などの総額。
- 源泉徴収税額:最終的に確定した「その年に納めるべき正規の所得税額」。
還付金の額面そのものは源泉徴収票に直接「還付金額」として印字されないケースが多く、同月の給与明細の「年末調整還付金」や「年調過不足税額」の欄に明記されます。
還付金が支払われる時期は、企業の給与締め日や計算スケジュールによって異なりますが、大半の企業で「12月の冬期賞与」または「12月支給の月給」に合算されます。一部の中小企業や事務処理の都合によっては「翌年1月支給の給与」にずれ込むことも一般的です。
注意しなければならないのが、還付ではなく追加で税金を取られる「追徴課税(徴収)」のケースです。年の途中で扶養親族が就職・独立して対象から外れた場合や、配偶者のパート収入が想定を超えて配偶者控除の枠から外れた場合、毎月の前払い税額が不足していたことになり、12月の給料から数万円が天引きされる事態が発生します。
【実態検証】「思ったより戻らない」SNS・現場のリアルな声と原因分析
年末になるとSNS上では「還付金がたったの3,000円だった」「同僚は10万円戻ったのに自分はなぜ少ないのか」といった落胆の声が毎年散見されます。このギャップはなぜ生じるのでしょうか。
現場の経理担当者や税理士の証言によると、不満を感じる層の多くは「毎月の源泉徴収が正確に行われていた単身者」です。毎月の天引き額がほぼ正確である場合、年末調整で精算するズレ自体が存在しないため、還付金が数千円程度になるのは制度上、極めて正常な挙動と言えます。
一方、周囲で「数十万円戻ってきた」と喜んでいる同僚の大半は、住宅ローン控除の適用者か、年の途中で扶養家族が増えた人、あるいは中途入社で前職の天引き税額が多めに引かれていた人です。還付金が多いということは「それまで多額の税金を前払いし過ぎていた」という事実に過ぎず、還付額の多寡だけで損得が決まるわけではない点に留意する必要があります。
一般に知られていない盲点とネットの誤解|確定申告が必要になるケース
年末調整は会社員の税務手続きを完結させる便利な仕組みですが、万能ではありません。年末調整の書類を出しただけでは適用できず、年明けに自ら確定申告を行わなければ還付を受けられない重要項目が存在します。
- 1年目の住宅ローン控除:マイホームを購入・入居した初年度は、年末調整での手続きが不可。登記簿謄本や売買契約書を添付して初年度のみ確定申告が必須です(2年目以降は年末調整で可能)。
- 医療費控除:1年間に支払った自己負担医療費が10万円(または総所得金額等の5%)を超えた場合の控除は、年末調整では扱えません。
- 寄附金控除(6自治体以上のふるさと納税など):ワンストップ特例の上限(5自治体)を超えた場合や、確定申告を行う場合は、ふるさと納税分も併せて申告が必要です。
- 年間20万円超の副業所得がある場合:会社の年末調整とは別に、副業分の所得を合算した確定申告が義務付けられています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年末調整と還付金の仕組みを正しく使いこなすための判断基準を整理します。
【年末調整だけで完結させるべき人】
副業収入がなく、年間の医療費支出も少額で、住宅購入初年度などの特殊要因がない会社員。会社から配布される申告書(またはWeb入力フォーム)に保険料控除証明書を正確に添付するだけで、最短の手続きで適正な還付を受け取ることができます。
【確定申告を視野に慎重に行動すべき人】
住宅購入1年目の方、高額な医療費や不妊治療費を支払った世帯、副業で20万円超の利益が出ている方、年の途中で退職して再就職していない方。これらは年末調整を待つだけでは権利を喪失したり、脱税リスクを抱えたりするため、源泉徴収票を受け取った後に2月中旬からの確定申告へシフトする判断が不可欠です。
【年末調整の還付金計算シミュレーション】に関するよくある質問(FAQ)
Q1:独身で生命保険にも入っていない場合、還付金の平均額はどれくらいですか?
A1:年収300万〜500万円台の独身者で追加の控除がない場合、毎月の給与天引きとの微細な端数調整のみとなるため、平均して約0円〜5,000円前後が相場です。控除がないこと自体は、余計な税金を先払いしていなかった証拠でもあり、損をしているわけではありません。
Q2:年末調整の還付金は具体的にいつの給料で振り込まれますか?
A2:多くの民間企業では「12月支給の給与(または12月の冬期賞与)」に合算されて振り込まれます。会社の事務締め日や年末の処理日程によっては「翌年1月支給の給与」に反映される場合もあります。明細書の「年末調整還付金」等の記載項目をご確認ください。
Q3:ふるさと納税をしていると年末調整の還付金は増えますか?
A3:ワンストップ特例制度を利用している場合、年末調整の所得税還付金は1円も増えません。ふるさと納税の控除は「翌年6月からの住民税減額」という形で反映されるためです。確定申告を行った場合に限り、一部が所得税から還付され、残りが住民税から減額されます。
Q4:年末調整で「追徴課税(手取りが減る)」になるのはどのような理由からですか?
A4:主な原因は、①年の途中で子どもが就職して扶養控除から外れた、②配偶者のパート収入が上限を超えた、③前職の給与と合算したことで所得税率の区分が上がった、などが挙げられます。毎月の概算天引き額が本来の税額より少なかった場合に、12月の給与から不足分が追徴されます。
まとめ:2026年の年末調整を完璧に乗り切るための行動指針
年末調整の還付金は、降って湧いたボーナスではなく、「自身が1年間に払い過ぎた大切なお金を取り戻す正当な権利」です。控除申告書を正確に記入し、各種証明書を揃えて提出するわずかな手間で、手元に残る資金には数万円から数十万円もの差が生まれます。
手元に届く控除証明書の確認を後回しにせず、配偶者控除の年収要件や生命保険料の適用枠を事前にシミュレーションしておくことが、手取りを最大化する最も確実な防衛策です。万が一、年末調整で出し忘れた控除証明書がある場合でも、年明けの確定申告(還付申告)を行えば最大5年間にわたって税金を取り戻すことができます。自身の控除状況を冷静に見極め、賢く確実な資産防衛を進めていきましょう。 (出典: 年末 調整 還付 金 計算 シュミレーション(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。