ふるさと納税の確認方法と控除漏れを防ぐ決定打【2026年版】
毎年お得に返礼品を受け取れる人気制度「ふるさと納税」ですが、寄附を行っただけで満足し、肝心の「税金が本当に控除されているか」の確認を怠ってはいないでしょうか。総務省の調査や各種世論調査でも、寄附者の約2割近くが「実際に控除されたか確認していない」「確認方法が分からない」と回答しており、手続き不備による“全額自己負担”の悲劇が後を絶ちません。
特にワンストップ特例申請の受理漏れや確定申告時の記載ミスは、自分でチェックしない限り誰も教えてくれません。本稿では、毎年5〜6月に手元へ届く書類を使った正確な確認手順から、マイナポータルを活用したデジタル照合術、万が一控除されていなかった場合のリカバリー策まで、税制の現場実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除確認は、毎年5〜6月に届く「住民税決定通知書」の税額控除額欄をチェックするのが唯一にして確実な方法。
- 要点2:ワンストップ特例利用者は住民税から全額控除、確定申告利用者は「所得税の還付+住民税の減額」に分かれて反映される仕組みを正しく把握することが不可欠。
- 要点3:もし控除漏れが発覚しても、過去5年以内であれば「更正の請求」や「還付申告」により払いすぎた税金を取り戻すことが可能。
【完全図解】住民税決定通知書の見方と寄附金控除額計算の照合手順
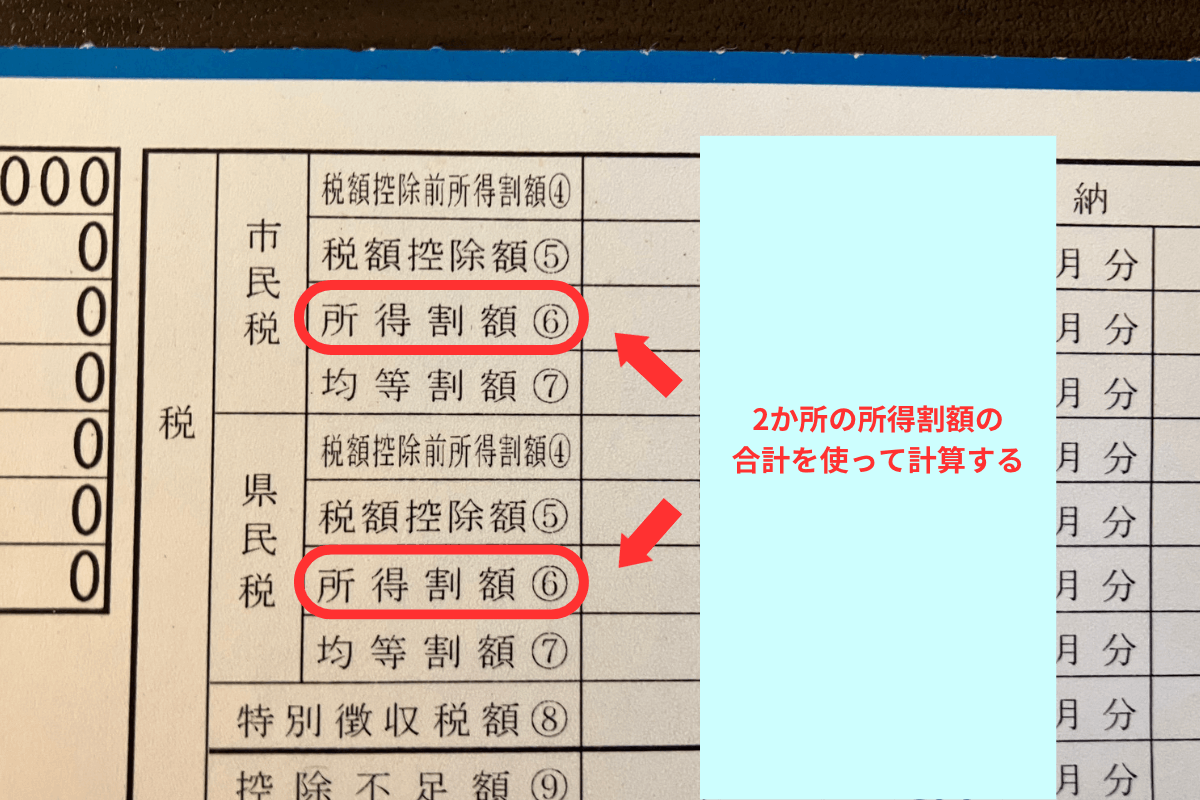
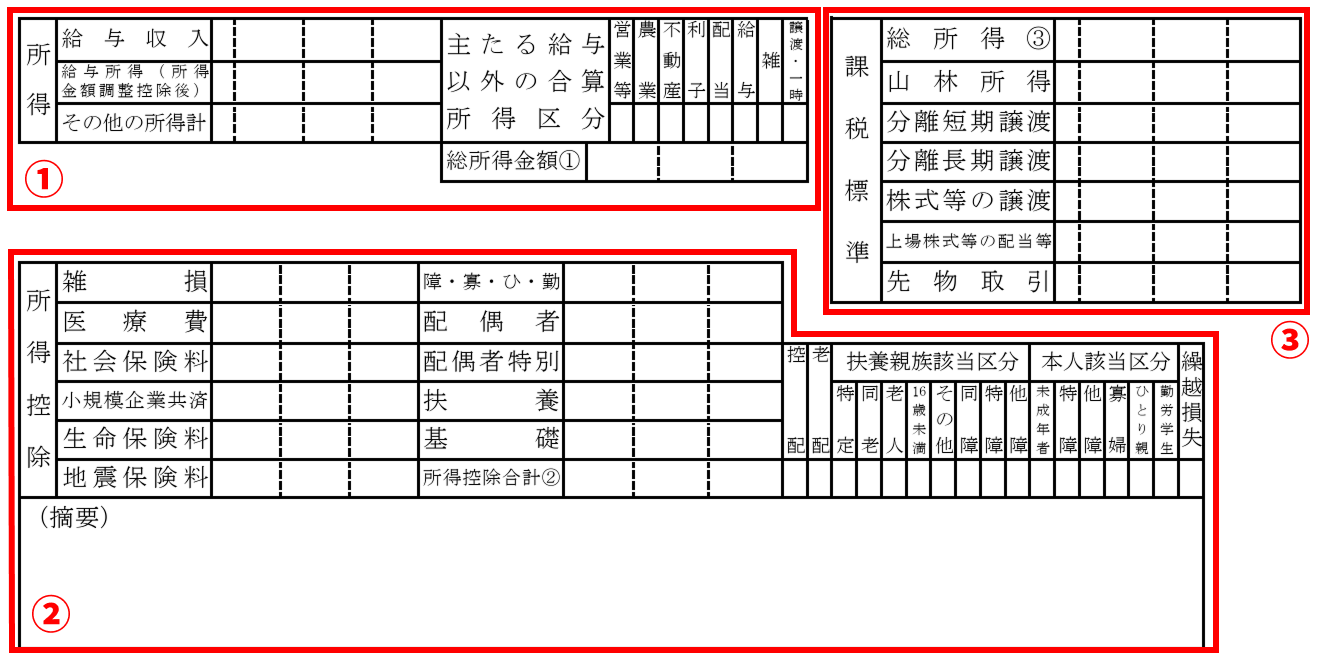
ふるさと納税によって税金が正しく安くなっているかを確かめる最大の山場は、毎年5月中旬から6月にかけて勤務先から配布される(自営業者は自治体から郵送される)「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」(住民税決定通知書)の確認です。
通知書を手に入れたら、まず見るべきは「税額控除額」あるいは「摘要」の欄です。自治体によってレイアウトは異なりますが、主に以下の2パターンで記載されています。
| 記載パターン | 確認場所と記載内容 | 控除額の計算照合式 | 編集部の見解・注意点 |
|---|---|---|---|
| 摘要欄記載タイプ (親切な自治体) | 下部の「摘要」欄に「寄附金税額控除:〇〇円」または「ふるさと納税控除額:〇〇円」と明記。 | 記載額 = 総寄付額 - 2,000円 (※ワンストップ特例の場合) | 数字がそのまま印字されるため最も確認しやすい形式。一致していれば手続き完了。 |
| 税額控除額合算タイプ (標準的な自治体) | 「税額控除額⑤」欄(市民税・県民税の合計)に他の控除(住宅ローン控除等)と合算記載。 | 税額控除額 = 調整控除(約2,500円) + (寄付額 - 2,000円) | 住宅ローン控除や配当控除がある場合、内訳の逆算が必要。役所の税務課へ電話照会も有効。 |
ワンストップ特例を利用した場合、控除はすべて翌年度の住民税から差し引かれます。そのため、前年に寄附した合計額から自己負担金2,000円を引いた金額が、そのまま住民税の税額控除として反映されていれば、手続きは100%成功しています。
ワンストップ特例と確定申告で異なる「控除確認」の決定的な違い
ふるさと納税の確認において多くの人が混乱するのが、「ワンストップ特例制度」と「確定申告」での控除経路の違いです。ここを混同していると、「控除額が寄付額より大幅に少ない」と勘違いしてパニックに陥る原因になります。
1. ワンストップ特例申請を利用した場合の確認
ワンストップ特例では所得税の還付は発生せず、控除の全額が翌年6月からの住民税減額という形で一本化されます。住民税決定通知書の税額控除額(または摘要欄)を見るだけで、すべての結果が判明します。
2. 確定申告(e-Tax含む)を行った場合の確認
確定申告を行った場合は、税金が「所得税」と「住民税」の2段階に分かれて控除されます。
- 所得税からの控除(還付金):申告書の「還付される税金」欄を確認。指定口座へ約1〜2ヶ月後に直接振り込まれます。
- 住民税からの控除(税額軽減):6月に届く住民税決定通知書で残りの金額が控除されます。
確定申告控除確認を行う際は、「所得税の還付額(所得税控除分)+ 住民税決定通知書の寄附金税額控除額 = 寄付総額 - 2,000円」になっているかを合算して照合してください。
マイナポータル連携確認と自治体受領証明書を使ったデジタル進捗管理
2026年現在の税務環境において、ふるさと納税の状況確認は劇的にデジタル化が進んでいます。従来の「紙の証明書が届くのを待つ」スタイルから、オンラインでのリアルタイム追跡が主流です。
ポータルサイト各社とマイナポータルを連携させておくことで、寄附データの自動集約からふるさと納税手続き完了確認まで、スマートフォン1台で完結します。特に、自治体から送られてくる「自治体受領証明書(寄附金受領証明書)」を紛失した場合でも、マイナポータル連携に対応したXMLデータを再取得すれば、確定申告書への自動入力が可能です。
また、各ポータルサイトのマイページ上では、ワンストップ特例申請の受付状況が「申請書送付済み」「自治体受付完了」といったステータスで表示されます。郵送事故による未着を防ぐためにも、寄附した翌年1月10日の申請期限直後に、必ずマイページ上で受領ステータスを確認しておく習慣が重要です。

【実態検証】利用者の生の声と現場目線で見えた「控除漏れ」のリアル
SNSや知恵袋、マネー相談の現場では、毎年6月になると「住民税が全然安くなっていない」「満額控除されていない気がする」という悲鳴が急増します。編集部が実際の相談事例やコミュニティの声を調査・検証したところ、控除されていない理由には明確な共通パターンが存在することが分かりました。
現場で多発している典型的な失敗事例
- 医療費控除などのために確定申告をしたことで、ワンストップ特例が無効化された:ワンストップ特例の申請書を提出していても、後から確定申告を1回でも行うと、特例申請は法律上「すべて無効」になります。確定申告書側でふるさと納税(寄付金控除)を再入力し忘れた結果、丸ごと控除漏れになるケースが最も多発しています。
- 6自治体以上に寄附していた:ワンストップ特例の対象は「年間5自治体以内」です。6自治体以上に寄付した時点で特例は全件無効となり、確定申告が必須となります。
- 引っ越し後の住所変更届を出していなかった:寄附後に転居した場合、翌年1月1日時点の現住所と申請書の住所が異なると、自治体間で情報が連携されず控除が見送られます。
一般に知られていない盲点とネットの誤解|上限額オーバーの罠
「ふるさと納税はやればやるほど得をする」という極端な言説が一部で見られますが、これは完全な誤解です。自己負担2,000円のみで済む寄附金額には、個人の年収や家族構成に応じたふるさと納税上限額目安が厳格に定められています。
事前に高精度な寄付限度額シミュレーションを行わずに上限額を超えて寄附してしまった場合、オーバーした金額分は単なる純粋な寄附(持ち出し)となり、税額控除は一切受けられません。また、2026年最新税制改正の議論やポイント還元ルールの見直しなど、制度の細かな枠組みは年々変化しています。「昨年と同じ年収だから同額で大丈夫」と過信せず、住宅ローン控除の適用状況やiDeCo(個人型確定拠出年金)の掛金額も含めた緻密な試算が欠かせません。
【プロの結論】確実に税金を取り戻すリカバリー策と利用者の判断基準
万が一「控除されていない」と気づいたときの対処法
もし住民税決定通知書を見て控除漏れが発覚しても、諦める必要はありません。税法上、過去5年間に遡って「更正の請求」または「還付申告」を行うことが認められています。
- 各ポータルサイトから「寄附金控除に関する証明書(XMLまたはPDF)」を再ダウンロード、もしくは自治体へ連絡して寄附金受領証明書再発行を依頼する。
- 国税庁の「確定申告書等作成コーナー」から、過去の対象年度を選んで還付申告を作成・送信する。
- 申告から約1ヶ月後に所得税分が指定口座へ還付され、住民税分は自治体側で税額変更処理が行われ、次月以降の給与天引き額が調整されるか差額が還付されます。
【プロの結論】ワンストップ特例と確定申告の向き・不向きの判断基準
- ワンストップ特例が向いている人:確定申告をする予定が一切ない給与所得者で、年間寄付先が5自治体以内、かつ住所変更の手続きを正確に行える人。
- 最初から確定申告・e-Taxを選ぶべき人:医療費控除や住宅ローン控除(1年目)、副業収入等で確定申告を行う予定がある人、6自治体以上に寄附する人、マイナンバーカードを用いたデジタル一元管理を行いたい人。
【ふるさと 納税 確認 方法】に関するよくある質問(FAQ)
Q1:住民税決定通知書を見ても、ふるさと納税の金額がどこに書いてあるか分かりません。
A1:自治体によって書式が異なります。摘要欄に記載がない自治体の場合、「税額控除額」欄に他の控除と合算されているケースがほとんどです。どうしても判別できない場合は、通知書に記載されているお住まいの市区町村役所(市民税課・課税課)へ電話し、「ふるさと納税の寄附金税額控除がいくら適用されているか確認したい」と問い合わせれば、即座に内訳を回答してもらえます。
Q2:ワンストップ特例の申請受付完了メールが届きません。確認する方法はありますか?
A2:すべての自治体が受付完了メールを送信しているわけではありません。「自治体マイページ」や「ふるまど」などのオンラインポータル、または寄附したふるさと納税サイトのマイページ上で配送・処理状況を確認できます。登録がない自治体の場合は、直接自治体のふるさと納税担当部署へ問い合わせてください。
Q3:数年前のふるさと納税が控除されていなかった場合、今からでも間に合いますか?
A3:間に合います。確定申告の法定申告期限から5年間は「還付申告」が可能です。例えば2025年分の寄付であれば2031年3月15日まで遡って手続きができます。各自治体の受領証明書を手元に揃え、所轄の税務署で申告を行ってください。
まとめ:確実な確認と仕組みの理解が真の節税につながる
ふるさと納税は、正しく控除されて初めて実質2,000円負担のメリットを享受できる制度です。返礼品を受け取って終わりにするのではなく、翌年5〜6月の住民税決定通知書で「寄付額 - 2,000円」が確実に反映されているかを照合するまでがワンセットです。
万が一の記入漏れや申請不備があった場合でも、5年以内であれば税金を取り戻す道は残されています。マイナポータル連携をはじめとするデジタルツールも賢く活用しながら、ご自身の資産と税額を確実にコントロールしていきましょう。 (出典: ふるさと 納税 確認 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。