【2026年】住宅ローン固定金利の行方|利上げ局面で選ぶべき決定打
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針定着により長期金利が高止まりする中、住宅ローン固定金利は先行して引き上げられ、固定・変動の金利差は1%前後の開きを維持しています。
- 要点2:目先の返済額の安さだけで変動を選ぶと将来の金利改定リスクに直面するため、資金余力や完済までの期間に応じた「固定と変動の見極め基準」が極めて重要です。
- 要点3:フラット35の制度優遇(子育てプラス等)やネット銀行・メガバンクの金利戦略を比較し、安心料としてのコストを受け入れられる家計には全期間固定金利が合理的な選択肢となります。
【2026年最新】日銀利上げが及ぼす住宅ローンへの影響と金利上昇の背景
日銀がマイナス金利解除から追加利上げへと政策を進めた結果、国内の金融マーケットは劇的な構造変化を迎えました。住宅ローンの金利は、固定金利と変動金利で連動する指標が根本から異なります。この仕組みを把握することが、現状を正しく理解するための第一歩です。 固定金利の基準となるのは、市場取引によって日々変動する「新発10年物国債利回り(長期金利)」です。投資家が将来の物価上昇や日銀の政策金利引き上げを見込むと、債券が売られて長期金利が上昇し、金融機関は固定金利の適用レートを引き上げます。つまり、固定金利の上昇理由は市場が予測する将来の利上げ観測が先行して織り込まれた結果にほかなりません。 一方、変動金利は各行が設定する「短期プライムレート(短プラ)」に連動しており、日銀の政策金利の引き上げに伴って基準金利が見直される仕組みです。2026年の金利情勢において、長期金利はすでに一定の政策引き上げを織り込んだ水準にあるものの、世界的なインフレ動向や為替動向次第ではさらなる上振れ余地を残しています。| 金利タイプ | 連動する指標と特徴 | 2026年の相場水準(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 全期間固定金利 (フラット35等) | 長期金利(10年国債利回り)に連動。借入時に完済までの総返済額が確定。 | 年1.80% 〜 2.20%前後 | 将来の返済額が一切変わらない安心感がある。子育て優遇策の活用で実質金利引き下げが可能。 |
| 10年固定金利 | 中期国債やスワップレートに連動。10年経過後に固定か変動を再選択。 | 年1.30% 〜 1.70%前後 | 教育費がピークを迎える期間の返済額を固定化できる反面、11年目の金利見直し時に返済急増リスクを孕む。 |
| 変動金利 | 短期プライムレートに連動。半年ごとに見直され、日銀の政策金利に直結。 | 年0.50% 〜 0.90%前後 | 初期コストを抑えられるが、金利上昇時は返済額の元金減少ペースが鈍化する「未払利息リスク」に留意が必要。 |

固定金利と変動金利はどっちを選ぶべきか?返済額シミュレーションの真実
「固定金利と変動金利、結局どちらが得なのか」という問いに対する答えは、将来の金利上昇ペースと各家庭の返済耐性に依存します。単に借入当初の月額返済額だけを比較すると変動金利の優位性が際立って見えますが、生涯コストの視点では評価が一変します。 借入額4,000万円(返済期間35年、元利均等返済)の条件で試算したシミュレーションを確認してみましょう。- 全期間固定金利(年1.90%固定):毎月返済額 約130,500円/総返済額 約5,481万円(35年間一切変動なし)
- 変動金利(当初年0.60%):毎月返済額 約105,700円/当初総返済額 想定約4,440万円
フラット35の金利推移と金融機関別の特色(メガバンク・ネット銀行)
住宅金融支援機構が提供する「フラット35」の金利推移を振り返ると、長期金利の底打ち以降、段階的な水準切り上げが続いています。しかし、フラット35には民間銀行にはない独自の金利優遇制度が拡充されています。 特に「フラット35子育てプラス」では、子どもの人数や住宅の省エネ性能に応じて当初5年間から最大10年間にわたり金利が最大年1.0%引き下げられるため、条件を満たせば実質的に変動金利に近い水準で固定ローンを組むことが可能です。 民間金融機関における固定金利戦略にも明確な差異が見られます。- メガバンクの住宅ローン固定金利:三菱UFJ銀行、三井住友銀行、みずほ銀行などは、対面窓口での手厚い相談体制と団信(団体信用生命保険)の充実度を武器にしています。がん団信や全疾病保障を組み合わせたパッケージ提案が強みです。
- ネット銀行の固定金利:auじぶん銀行や住信SBIネット銀行、PayPay銀行などは、店舗維持コストを削ることで魅力的な固定金利を提示しています。ネット銀行の固定金利は手続きのスピード感と事務手数料を含めた総費用の明瞭さで高い支持を集めています。
10年固定金利のメリット・デメリット|全期間固定との決定的な違い
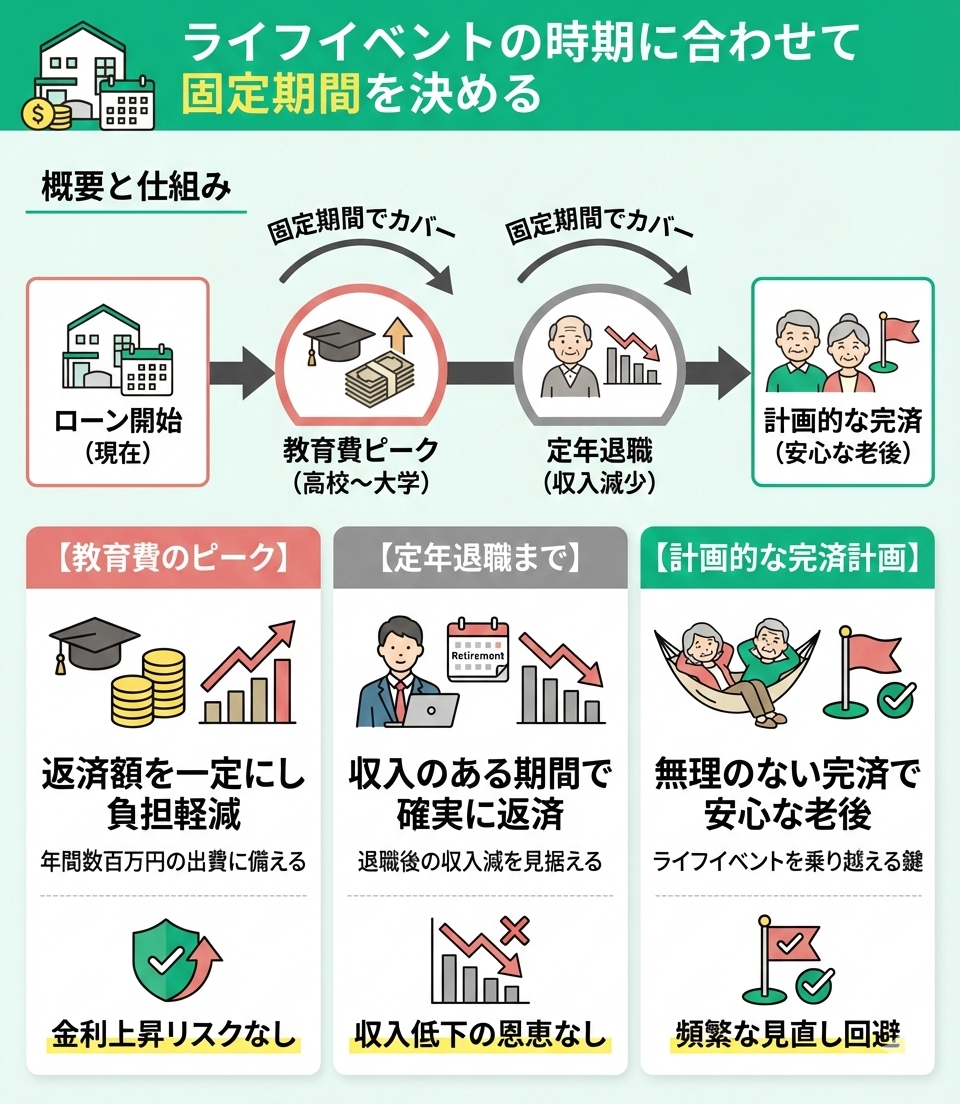
店頭や比較サイトで目にする機会が多い「10年固定金利(当初固定金利特約型)」は、全期間固定金利よりも金利が低く設定されているため、魅力的な選択肢に映ります。しかし、その構造を正確に理解しておかなければ重大な落とし穴に直面します。10年固定のメリット
最大の利点は、子どもの学費負担が大きい小中高の10年間など、特定の期間において返済額を一定に保ちながら全期間固定よりも返済負担を抑えられる点です。10年後に退職金での繰り上げ完済を予定している場合や、住宅売却を視野に入れている場合には合理的な設計となります。10年固定のデメリットと潜むリスク
10年の特約期間が終了した際、その時点の市場金利で「再度固定を選ぶか」「変動に移行するか」を選択することになります。このとき、当初優遇されていた金利引き下げ幅が縮小し、適用金利が一気に跳ね上がる契約内容が一般的です。 さらに、通常の変動金利に適用される「5年ルール(5年間は返済額を据え置く規定)」や「125%ルール(前回の返済額の1.25倍までしか一度に引き上げない規定)」が、10年固定からの移行時には適用されないケースが大半です。11年目の返済額が突如として家計を圧迫するリスクを計算に入れておく必要があります。【実態検証】利用者の生の声と現場目線で見えたリアル
住宅ローンの相談窓口や現場のファイナンシャルプランナーへの取材、SNS上の実際の借入者の声を分析すると、金利タイプ選択を巡るリアルな心理状態が浮き彫りになります。 ネット掲示板やSNSでは「変動金利の低さは魅力的だが、日銀のニュースが出るたびに胃が痛くなる」「毎月の返済額が変わるストレスを抱えながら生活したくない」という声が確実に増加しています。実際に、毎日のニュースに一喜一憂する心理的負担を避けるために、全期間固定金利を選んで精神的平穏を手に入れた層の満足度は非常に高い水準を維持しています。 また、既存の借入者による「住宅ローンの借り換え(固定金利への変更)」相談も活発化しています。「超低金利時代に変動で組んだものの、将来の金利上昇を見越して今のうちに全期間固定へ乗り換えたい」という動機です。ただし、借り換えには数十万〜百万円前後の諸費用(保証料、登記費用、印紙代等)が発生するため、残債や残り年数に応じた慎重な損益分岐点の計算が不可欠です。
一般に知られていない盲点とネットの誤解
住宅ローンの金利選択において、ネット上には短絡的な誤解が散見されます。代表的な2つの盲点を整理します。誤解1:「金利が高い時期に固定金利を借りるとずっと損をし続ける」
固定金利で借りた後でも、将来さらに市場金利が低下した場合には、他行の固定金利や変動金利へ「借り換え」を行う選択肢が残されています。固定金利は「上限リスクを完全に遮断しつつ、下落局面では借り換えのオプションを持つ権利」を買っているとも解釈できます。誤解2:「団信の上乗せ金利を考慮せずに表面金利だけで比較してしまう」
表面上の提示金利が低くても、がん保障や就業不能保障を付加すると金利が0.1%〜0.3%上乗せされるケースが多々あります。全期間固定の代表格であるフラット35は団信なしの選択も可能であり、民間の生命保険(収入保障保険等)を個別に手配したほうが総コストを抑えられる場合もあります。【プロの結論】行動経済学と家計防衛から導く「選ぶべき人・避けるべき人」
行動経済学における「損失回避性」の観点から見ると、人間は利益を得たときの喜びよりも、同額の損失を被ったときの痛みを約2倍強く感じるとされています。毎月の返済額が増加することは、家庭生活に強いストレスをもたらします。全期間固定金利をおすすめできる人
- 借入額が年収の6〜7倍以上など、借入限界に近い金額を借り入れる世帯
- 教育費や親の介護など、今後10〜20年間に予測される確定支出が多い世帯
- 金利ニュースに不安を感じやすく、家計の支出を毎月完全に固定化して堅実に貯蓄したい人
- 共働きでペアローンを組んでおり、将来どちらかの収入が一時的に減少する可能性がある家庭
全期間固定金利に慎重になるべき人(変動金利向きの人)
- 借入額が年収に対して十分低く、金利が2〜3%上昇しても家計が破綻しない資金余力がある世帯
- 金融資産を潤沢に保有しており、金利が急騰した際に一括繰り上げ返済ができる人
- 返済期間が15〜20年程度と短く、元金の減少ペースが早い世帯
【住宅ローン固定金利】に関するよくある質問(FAQ)
Q1:2026年中に固定金利はさらに上がりますか?
A1:固定金利の指標である長期金利は、国内の物価動向や日銀の政策金利の見通しに大きく左右されます。市場の利上げ予測が強まれば固定金利も連動して上昇基調を強めますが、景気後退懸念が台頭した場合は上昇が一服する局面もあります。今後の政策決定会合とインフレ指数の発表を注視する必要があります。
Q2:すでに変動金利で借りていますが、今すぐ固定金利に借り換えるべきですか?
A2:残りの借入期間が20年以上あり、残債が2,000万円以上残っている場合は、金利上昇リスクを回避する借り換え効果が期待できます。ただし、借り換えには数十万円単位の諸費用がかかるため、シミュレーションを行って「諸費用を含めても将来の安心を買う価値があるか」を検証してから判断してください。
Q3:フラット35の審査基準は民間銀行の固定金利と何が違いますか?
A3:民間銀行の固定金利は「借入者の年収や勤続年数、勤務先の属性」を重視して審査しますが、住宅金融支援機構のフラット35は「物件の建築基準・耐震性・省エネ性」という住宅自体の性能基準を厳格に審査します。個人事業主や転職直後の方でも基準を満たせば借入しやすい特徴があります。 (出典: 住宅 ローン 金利 固定(Yahoo!ニュース))
まとめ:金利ある世界で後悔しない住宅ローン選択の極意
住宅ローンの選択は、単なる金融商品の優劣比較ではなく、「家族のライフプランにおいて許容できるリスクの大きさ」を測る作業です。 目先の低金利だけに惑わされず、万が一金利が上昇した際に家計が耐えうるかを冷静に見極める視点が不可欠です。全期間固定金利がもたらす最大の価値は、35年間にわたる「支出の確定と絶対的な安心感」にあります。各金融機関の保障内容や子育て支援優遇を徹底比較し、ご自身のライフスタイルに最適な借入プランを選択してください。
コンテンツディレクター
山田 裕介 (Yusuke Yamada)
プロフィールを見る →
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。