年末調整の社会保険料控除ガイド!家族の国民年金も戻る税金の全真実
毎年秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」。その中でも特に節税インパクトが大きい項目が「社会保険料控除」です。社会保険料控除は支払った保険料の全額が所得から控除される強力な制度でありながら、「毎月の給与から天引きされているから自分には関係ない」と思い込み、数万円単位の還付金を受け取り損ねているケースが後を絶ちません。
実は、生計を一にする家族の国民年金や国民健康保険を代わりに負担した場合、その支払額も申告者の控除として合算できます。本稿では、対象となる保険料の範囲から控除証明書の添付ルール、申告書の具体的な書き方、さらには還付金の振込時期まで、現場の税務実務と制度設計の観点から詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料控除は「全額所得控除」のため課税所得を直接引き下げ、所得税・住民税の大きな節税につながる。
- 要点2:生計を一にする配偶者や子どもの国民年金・国保を本人が支払った場合、本人の年末調整で合算申告が可能。
- 要点3:給与天引き分は申告書への記入が原則不要だが、直接納付した国民年金は控除証明書の原本添付が必須。
【2026年最新】年末調整の社会保険料控除で税金はなぜ戻るのか?仕組みと全貌
年末調整における社会保険料控除の最大の強みは、生命保険料控除のような上限額(最大12万円など)が存在せず、「その年に実際に支払った全額」が控除対象になる点です。日本の税制では、総支給額から給与所得控除を差し引き、さらに各種所得控除を引いた「課税所得」に対して税率を乗じます。
たとえば課税所得にかかる所得税率が10%(住民税10%と合わせて税率20%)の会社員が、20歳を迎えた大学生の子どもの国民年金保険料を年間約20万円代わりに支払った場合、「20万円 × 20% = 約4万円」の税金負担が軽減されます。12月の給与明細に反映される「年末調整 還付金 いつ」という疑問に対しては、一般的に12月の給与支給日(企業によっては翌年1月支給分)に給与へ上乗せされる形で還付されます。
国税庁の統計資料や財務省の税制調査会報告を見ても、所得控除の中で社会保険料控除が占める控除額の割合は極めて大きく、個人の手取り額を左右する決定的なファクターであることが示されています。
家族の分も合算可能?見落としがちな社会保険料控除の対象一覧と盲点
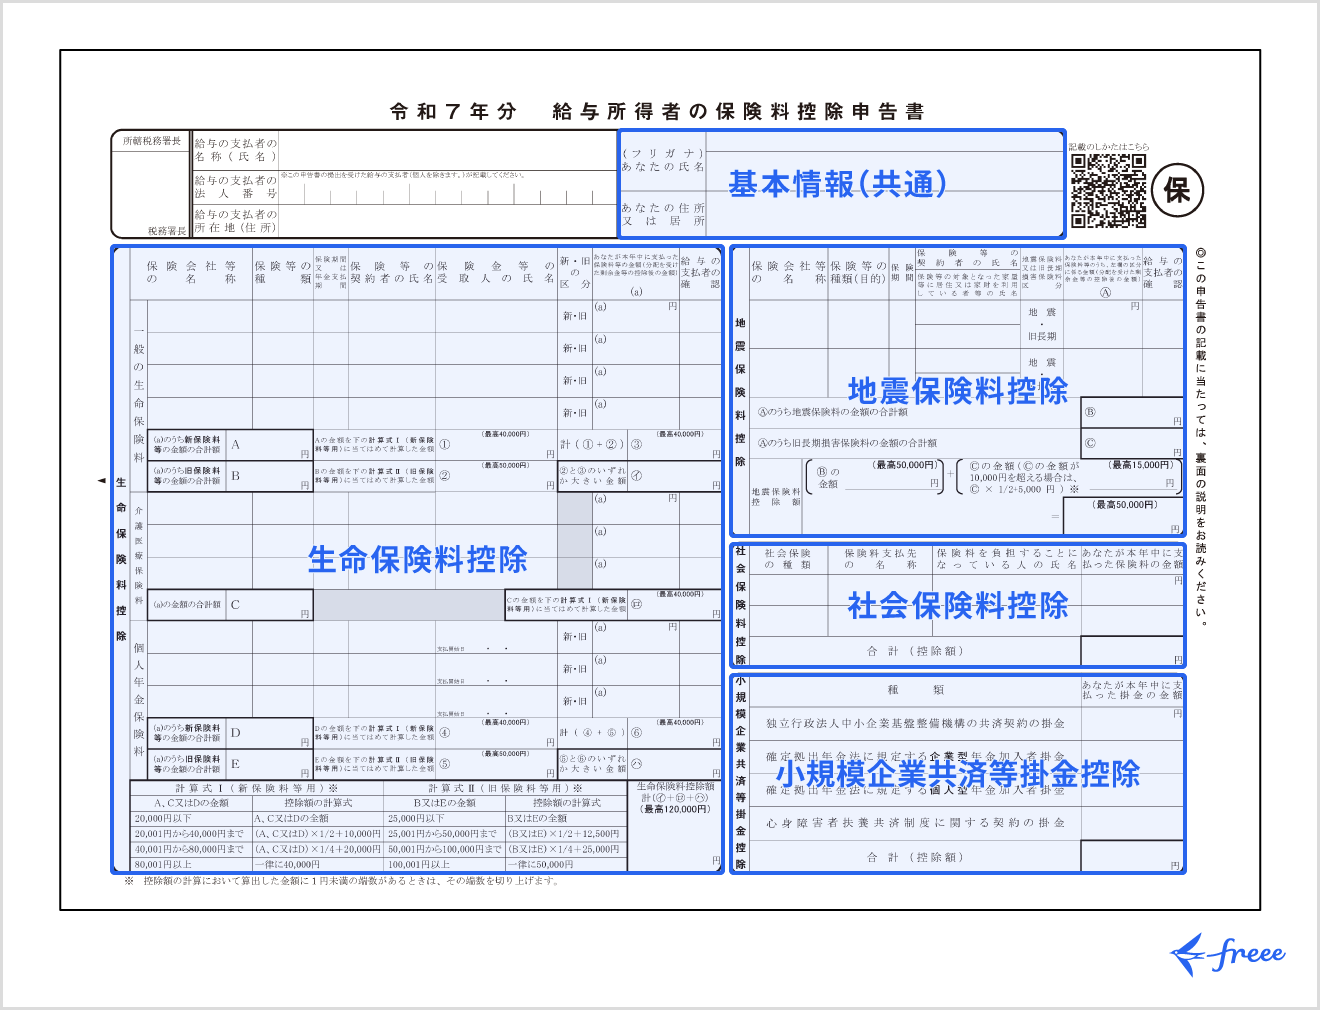
多くの給与所得者が見落としがちなのが、「社会保険料控除 家族の分」の適用ルールです。所得税法第74条の規定により、自己の社会保険料だけでなく「自己と生計を一にする配偶者その他の親族が負担すべき社会保険料」を自ら支払った場合、その全額を支払った本人の控除として申告することが認められています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 子どもの国民年金保険料 | 月額約1.7万円(年間約20万円超) | 大学生等の20歳以上の無収入親族 | 最も節税効果が出やすい代表例。親の口座振替やクレカ決済が条件。 |
| 配偶者 国民年金 控除 | 第1号被保険者期間の保険料 | 退職・転職の移行期間など | 夫が妻の保険料を納付書や口座振替で負担した場合に控除可能。 |
| 家族の国民健康保険料 | 世帯主宛ての納付通知額 | 同居家族で本人が現金・口座で納付 | 世帯主名義でも本人が実際に口座引落等で納付していれば控除対象。 |
| 過去の未納分 追納 控除 | 過去10年以内の追納額全額 | 複数年分の一括納付(数十万〜百万円規模) | 納付した年の控除となるため、所得が多い年に追納すると節税効果が最大化。 |
ここで重要なのは「生計を一にしている」という事実です。同居している場合はもちろん、別居していても「常に生活費や学費の送金が行われている」実態があれば生計一と認められます。親が地方の大学に通う子どもの国民年金保険料を仕送り口座から振り替えて支払っているケースは、典型的な適用対象となります。
【証明書の真実】国民年金と国民健康保険で異なる添付書類のルール
年末調整の事務手続きで最もトラブルが発生しやすいのが、「社会保険料控除 証明書」の添付義務に関するルールの違いです。行政手続きの電子化が進む中でも、税法上の証憑管理は厳格に規定されています。
まず、国民年金(国民年金基金を含む)については、日本年金機構から10月下旬〜11月上旬頃に届く「社会保険料(国民年金保険料)控除証明書」の原本(またはマイナポータル連携等の電子データ)の添付が法律で義務付けられています。家族の分を申告する場合でも、その家族宛てに届いた控除証明書を会社員本人の申告書に添付しなければなりません。
一方で、国民健康保険や介護保険料については「国民健康保険 領収書 不要」とされており、控除証明書や領収書の添付義務はありません。市区町村から送付される年間納付済額のお知らせや預金通帳の引き落とし記録、領収証書等を確認し、申告書に納付した金額を転記するだけで受理されます。自治体によっては年末調整用の証明書を発行しない場合もありますが、制度上添付不要であるため問題ありません。
【実態検証】給与天引き分は記入不要?年末調整控除申告書の正しい書き方・記入例
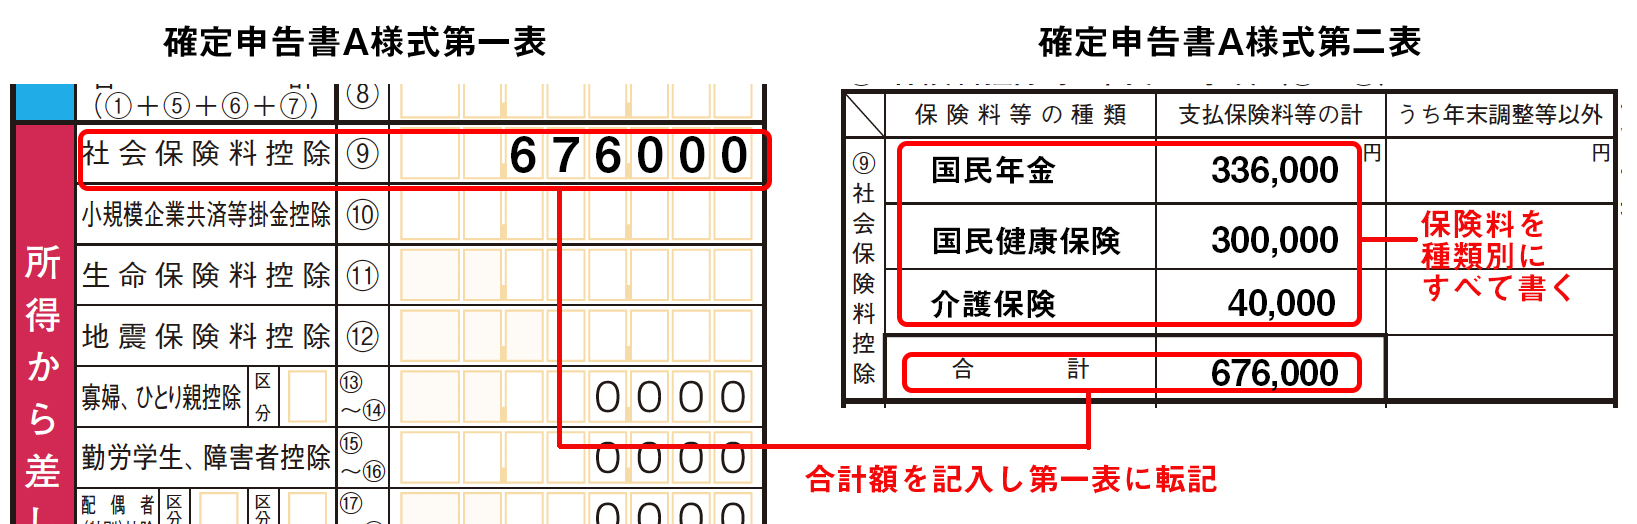
毎年10月から11月にかけて社内労務部門やWebポータルで提出が求められる「給与所得者の保険料控除申告書」において、初心者が最も混乱するのが「給与天引き 社会保険料 記入不要」の原則です。
会社員が毎月の給料から差し引かれている健康保険料、厚生年金保険料、雇用保険料は、会社側の給与計算システムが年間の控除累計額を完全に把握しています。そのため、申告書の「社会保険料控除」欄に勤務先からの天引き分を記入する必要はありません。
「年末調整 控除申告書 記入例」に沿って記入すべきなのは、あくまで「給与天引き以外で、今年中に自ら納付した社会保険料」のみです。具体的には以下の4項目を正確に記載します。
- 社会保険の種類:「国民年金」「国民健康保険」「国民年金基金」「介護保険」など
- 保険料支払先の名称:「日本年金機構」「〇〇市役所」「〇〇国民健康保険組合」など
- 保険料を負担することになっている人:氏名・続柄(例:長男・妻・本人)
- あなたが本年中に支払った保険料の金額:本年1月1日から12月31日までに実際に支払った(または支払う見込みの)合計額
企業の労務担当者の現場証言によると、「給与明細の健康保険料を電卓で合計して申告書に書き込んでしまうミス」が毎年大量に発生し、差し戻しや確認作業で現場が疲弊する事例が多発しています。申告書には「天引き以外の自主納付分のみを書く」というルールを徹底してください。
ネットの誤解を徹底是正|過去の未納分追納や証明書紛失時のリアルな対処法
ネット上のQ&AサイトやSNSでは、「過去の未納分は控除できない」「証明書を無くしたら年末調整に間に合わない」といった誤った情報が散見されます。実務上の正確な対処法を押さえておく必要があります。
第一に、「過去の未納分 追納 控除」は全額が対象となります。国民年金保険料の免除・猶予を受けていた期間の追納や、過去数年分の未納保険料を一括納付した場合、その保険料が何年分のものかに関わらず、「実際に支払った年の社会保険料控除」として全額計上できます。年収が高く所得税率が上がった年にまとめて追納を行うことで、合法的に手取りを増やすタックスプランニングも可能です。
第二に、「社会保険料控除 証明書 紛失」時の再発行ルートです。日本年金機構の「ねんきん加入者ダイヤル」や年金事務所の窓口で再発行手続きが可能です。また、マイナポータルと「ねんきんネット」を連携していれば、電子版の控除証明書(XMLデータ)を即日取得できる仕組みが整備されています。万が一、勤務先の年末調整提出期限に間に合わなかった場合でも、翌年2月16日からの確定申告で社会保険料控除を追加申告すれば、払いすぎた税金は銀行口座へ全額還付されます。
【プロの結論】世帯全体で得する人・手続きを慎重にすべき人の判断基準
家族の社会保険料を肩代わりして控除を受けるスキームは、世帯全体のキャッシュフローを最適化する有効な手段ですが、誰が支払うかによって得られる経済的効果は大きく異なります。家族社会学的な視点や税率格差を踏まえ、以下の基準で判断することが推奨されます。
【世帯主・高所得者が負担すべきケース(おすすめできる人)】
夫(妻)の課税所得が高く、所得税率が20%〜33%に達している世帯で、無収入やアルバイト収入のみの大学生の子どもがいる場合。子ども本人が年金を払っても所得税が発生しない(控除の恩恵がない)ため、親が支払って親の確定申告・年末調整で控除を受けることで、世帯全体で年間数万円から十数万円の税負担を確実に圧縮できます。
【注意・慎重になるべきケース(おすすめできない人)】
親族間の「金銭管理の境界線(バウンダリー)」が曖昧になり、将来的な経済的自立を妨げる懸念がある場合や、納付方法に不備がある場合です。特に配偶者や親の公的年金から天引き(特別徴収)されている介護保険料や後期高齢者医療制度の保険料は、本人が現金で支払ったわけではないため、配偶者控除や子の控除として申告することは税法上不可となります。口座振替への変更手続きを行わない限り控除対象にはならないため、制度の形式要件を正しく把握しておく必要があります。

【年末 調整 社会 保険 料 控除】に関するよくある質問(FAQ)
Q1:12月下旬に支払う予定の国民年金保険料は、11月の年末調整で申告できますか?
A1:申告可能です。日本年金機構が発行する控除証明書には、10月以降に納付見込みの金額も記載された「見込額」が明記されています。その年の12月31日までに実際に納付する予定であれば、見込額を含めた金額で年末調整の申告を行えます。
Q2:子どもの国民年金を子ども本人の名義のクレジットカードで決済した場合、親の控除にできますか?
A2:原則として控除できません。社会保険料控除は「実際に支払った人」に適用されるため、子どものカードから引き落とされている場合は子どもが支払ったことになります。親の控除とするためには、親名義のクレジットカード決済や親の銀行口座からの振替、または親が現金納付書で支払う必要があります。
Q3:年末調整で家族の国民年金を申告し忘れた場合、もう還付は受けられませんか?
A3:翌年以降に確定申告(還付申告)を行えば、問題なく控除を適用して税金の還付を受けられます。還付申告は対象年の翌年1月1日から5年間提出可能ですので、過去に申告漏れがあった場合でも遡って取り戻すことができます。
まとめ:2026年分の年末調整を正しく完了させて確実な還付を受けるために
社会保険料控除は、公的医療保険や公的年金といった社会保障制度を支える拠出金を、税制面から全額支援する強力な仕組みです。給与天引き分だけで満足せず、世帯内で支払っている国民年金や国民健康保険、過去の追納分がないかを点検することが重要になります。
控除証明書が必要なもの・不要なものの切り分けを正しく行い、勤務先のスケジュールに合わせて確実に申告書類を整えることで、12月の還付金を最大化させ、健全な世帯財務の基盤を築いてください。 (出典: 年末 調整 社会 保険 料 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。