公的年金の源泉徴収票はいつ届く?確定申告不要の基準と還付金の盲点を暴く
毎年1月中旬を過ぎると、全国の年金受給者のもとへ日本年金機構から「公的年金等の源泉徴収票」が順次届き始めます。「自分は確定申告が必要なのか」「申告しないと損をするのではないか」と不安を募らせる声は後を絶ちません。特に近年はデジタル化が進む一方で、税制の複雑化に伴い、申告不要制度の誤解や還付金のもらい損ねといったトラブルが各地で顕在化しています。
手元に届いたハガキ1枚をどう読み解き、どう行動すべきなのか。2026年の最新税制動向やマイナポータル連携の実態を踏まえ、損をしないための判断基準と具体的な手続きを現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金等の源泉徴収票は例年1月中旬から下旬にかけて順次発送され、電子版ならマイナポータル連携で即時取得が可能。
- 要点2:年金収入400万円以下の「確定申告不要制度」利用者でも、住民税の申告や控除による還付申告を見落とすと大きな経済的損失を被る。
- 要点3:遺族年金・障害年金は非課税のため発行対象外であり、企業年金や確定拠出年金(iDeCo)は支給元ごとに別送される点に注意が必要。
【2026年最新】公的年金等の源泉徴収票はいつ届く?発送時期と届かない場合の対処法
日本年金機構が発行する「公的年金等の源泉徴収票」は、前年中に支払われた年金総額や天引きされた所得税額を証明する極めて重要な公的書類です。例年、1月上旬から印刷・発送準備が進められ、1月中旬から下旬にかけて郵便(圧着ハガキ)で受給者の登録住所へ順次配達されます。地域や郵便事情によって到着時期に数日から1週間程度のズレが生じるのが通例です。
しかし、1月末を過ぎても手元に届かないケースが少なくありません。現場の調査で判明している主な原因は次の通りです。
- 住所変更の未届:転居後に日本年金機構への住所変更手続きを行っておらず、旧住所へ送付されて宛先不明で返送されている。
- 非課税年金のみの受給:遺族年金や障害年金は税法上非課税のため、そもそも源泉徴収票自体が発行されない。
- 年金受給権の発生時期:前年の12月に初めて受給権が発生し、実際の支払いが2月以降になる場合は前年分の発行対象外となる。
紛失や未着によって再発行を希望する場合、従来の「ねんきんダイヤル」への電話連絡や年金事務所窓口での手続きに加え、現在はオンラインサービス「ねんきんネット」からの再交付申請が定着しています。さらに、マイナポータルとe-Taxを事前に連携させていれば、ハガキの原本到着を待たずにXMLデータ形式の電子版源泉徴収票を即時ダウンロード・確定申告書へ自動反映させることが可能です。

手取りを左右する「源泉徴収票の見方」と公的年金等控除額の計算ルール
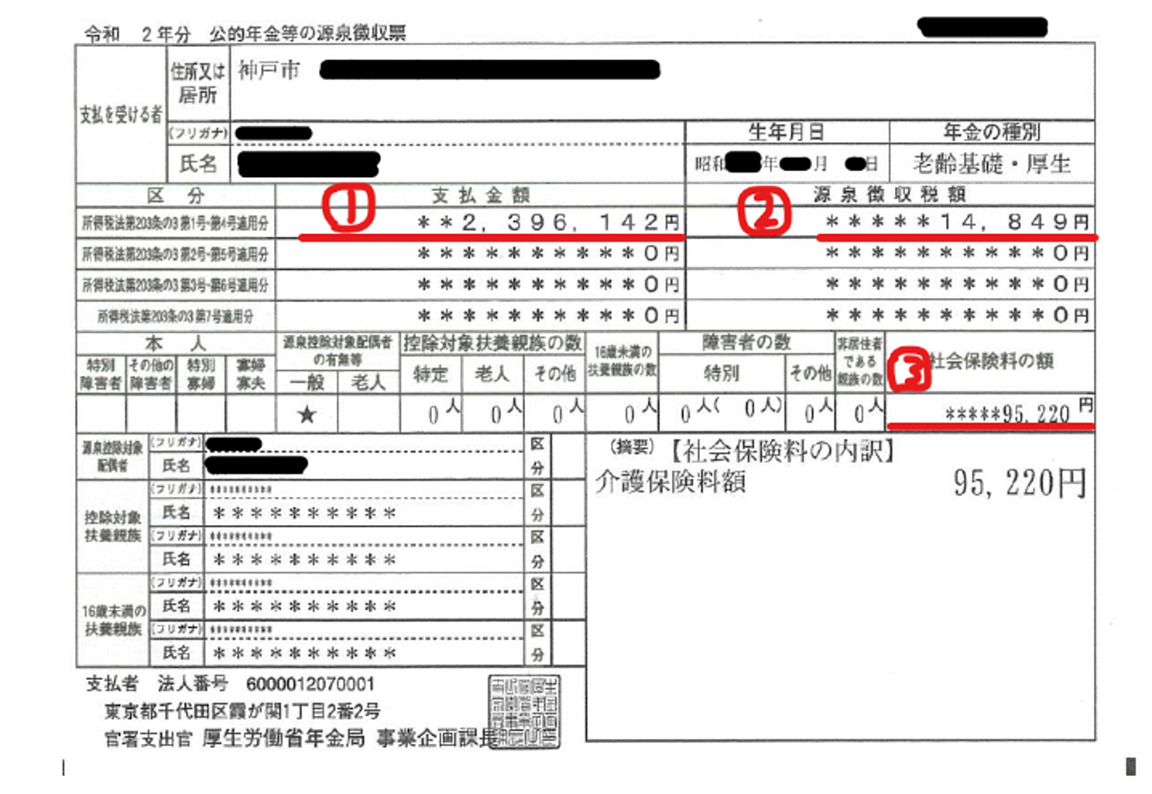
手元に届いた源泉徴収票を開くと、複数の金額欄が並んでいます。税金の計算や申告の要否を判断する上で、特に注視すべきは以下の3つの項目です。
まず確認すべきは「支払金額」です。これは社会保険料や所得税が天引きされる前の「額面年金額」を指します。次に「源泉徴収税額」。ここにあらかじめ引かれた所得税額が記載されており、確定申告で各種控除を適用した際、この金額を上限として税金が戻ってくる(還付される)仕組みです。そして「社会保険料の金額」には、年金から特別徴収(天引き)された介護保険料や国民健康保険料(後期高齢者医療保険料)の合計額が明記されています。
日本の税制において、公的年金等の収入には「公的年金等控除額」が適用されます。受給者の年齢(65歳未満か65歳以上か)および年金以外の合計所得金額に応じて控除額が細かく定められています。
- 65歳未満の場合:公的年金等の収入金額が130万円以下であれば最低控除額は60万円。
- 65歳以上の場合:公的年金等の収入金額が330万円以下であれば最低控除額は110万円。
なお、確定拠出年金(iDeCoや企業型DC)の一時金ではなく年金受給分、あるいは確定給付企業年金などの企業年金も「公的年金等」に合算されて控除額が計算されます。ただし、これらは日本年金機構ではなく各信託銀行や企業年金基金から個別に源泉徴収票が送られてくるため、申告時にはすべての合算漏れがないよう細心の注意を払わなければなりません。
【制度の落とし穴】確定申告不要制度(400万円以下)の罠と住民税申告の盲点
高齢者の申告負担を軽減するために導入された「公的年金等に係る確定申告不要制度」ですが、この制度の文面を鵜呑みにした結果、思わぬ不利益を被る事例が毎年多発しています。
国の基準として、以下の2つの条件を両方満たす場合、税務署への所得税の確定申告は原則不要とされています。
- 公的年金等の収入金額の合計額が400万円以下であり、かつその全部が源泉徴収の対象であること。
- 公的年金等に係る雑所得以外の所得金額(給与所得、生命保険の満期金、不動産所得など)が20万円以下であること。
ここで最大の落とし穴となるのが、「所得税の確定申告が不要であっても、住民税の申告が不要になるとは限らない」という行政上の二重構造です。所得税で申告不要制度を利用した場合でも、年金から天引きされていない社会保険料(口座振替で支払った国民健康保険料や家族の国民年金保険料)、生命保険料控除、医療費控除、地震保険料控除などを反映させたい場合は、市区町村役場へ「住民税の申告書」を提出しなければ翌年度の住民税が高止まりし、介護保険料や医療費の自己負担割合の判定にも悪影響を及ぼします。

【比較検証】確定申告すべき人・不要な人・絶対にするべきお得な還付パターン
自身がどの手続きを選択すべきか判断できるよう、状況別の条件と税務上のメリット・デメリットを整理したのが下表です。
| 受給者の状況・受給パターン | 所得税の確定申告 | 住民税の個別申告 | 編集部の見解・実務上のアドバイス |
|---|---|---|---|
| 公的年金のみ(400万円以下) 源泉徴収票の税額が「0円」 | 不要 | 原則不要 | 元々税金が引かれていないため確定申告をしても還付金は発生しない。追加控除がなければ何もしなくてよい。 |
| 公的年金のみ(400万円以下) 源泉徴収税額があり、多額の医療費を支払った | 任意(申告推奨) | 確定申告をすれば不要 | 医療費控除を適用することで、天引きされた所得税が還付される。住民税も自動的に連動して安くなるため申告必須。 |
| 年金収入400万円以下+アルバイト等給与 (給与所得が20万円超) | 義務(必須) | 確定申告をすれば不要 | 申告不要制度の対象外。申告漏れは無申告加算税や延滞税のペナルティ対象となるため、期限内の手続きが厳守される。 |
| 年金収入400万円超 | 義務(必須) | 確定申告をすれば不要 | 公的年金等の収入金額が400万円を1円でも超えた時点で申告不要制度は使えない。法定期間内の本申告が必要。 |
年金受給者の確定申告の法定受付期限は毎年2月16日から3月15日までですが、所得税が戻ってくる「還付申告」に限っては、該当年の翌年1月1日から5年間いつでも提出可能です。過去数年分の医療費や控除漏れに気づいた場合でも、遡って還付を受ける権利が担保されています。
【実態検証】年金生活者のリアルな混乱とマイナポータル・e-Tax連携の真価
毎年2月の確定申告期になると、各地の税務署や特設会場には早朝から長蛇の列ができます。現場で相談員を務める税理士や自治体窓口の担当者からは、次のような切実な証言が寄せられています。
「毎年窓口に来られる高齢受給者の約3割は、源泉徴収税額が0円で申告しても1円も戻らない方か、逆に『不要制度があるから何もしなくていい』と思い込んで住民税が高額通知されてから慌てて駆け込んでくる方です。制度の複雑さが、情報弱者であるシニア層に二重の負担を強いています」(税務相談窓口担当者の証言)
こうした混乱を劇的に解消しつつあるのが、政府が推進するマイナポータルとe-Taxの自動連携です。マイナンバーカードとスマートフォンを活用すれば、日本年金機構の公的年金データだけでなく、連携済みの医療費通知情報、ふるさと納税(寄附金受領証明書)、生命保険料控除証明書が一括でフォームに取り込まれます。計算ミスや入力漏れが構造的に排除されるため、窓口の待ち時間に苦しむことなく、自宅から数分で還付申告を完結させることが可能です。
【プロの結論】2026年税制改正を見据えた「損をしない年金税務戦略」
【プロの結論】申告するべき人・何もしなくてよい人の最終判断基準
税制の全体像と現場のデータから導き出される、受給者が取るべき最も合理的な判断基準は極めて明確です。
- 確定申告を行うべき人:「源泉徴収税額」に1円以上の記載があり、かつ年間の自己負担医療費が10万円(総所得200万円未満なら所得の5%)を超えた人、生命保険料・地震保険料を自己負担している人、配偶者控除や扶養控除の変更があった人。
- 確定申告が完全に不要な人:年金収入400万円以下で他の所得が20万円以下、かつ「源泉徴収税額」が0円で、追加で適用できる所得控除が一切存在しない人。
超高齢社会が進展するなか、社会保障費の抑制と連動した年金税制の見直し論議は絶えず続いています。制度を正しく理解し、国に言われるがまま放置するのではなく、正当な権利として控除を主張することが家計防衛の第一歩となります。
【公的年金等の源泉徴収票】に関するよくある質問(FAQ)
Q1:1月下旬になっても公的年金等の源泉徴収票が届きません。どうすればいいですか?
A1:まずは遺族年金・障害年金などの非課税年金のみの受給でないかご確認ください。課税対象の年金を受給しているにもかかわらず届かない場合は、日本年金機構の「ねんきんダイヤル」へ問い合わせるか、「ねんきんネット」から再交付申請を行ってください。マイナンバーカードをお持ちであれば、マイナポータル経由で電子データを即時取得することも可能です。
Q2:企業年金連合会や信託銀行から別の源泉徴収票が届きました。合算して申告する必要がありますか?
A2:はい、合算が必要です。確定拠出年金(企業型・個人型iDeCo)の年金受取分や確定給付企業年金は、日本年金機構の公的年金等と合算して年税額を算出します。すべての源泉徴収票を揃えた上で合計収入額を把握し、400万円の枠組みや申告の要否を判定してください。
Q3:確定申告不要制度を利用する場合、本当に税務署へ行く必要は全くありませんか?
A3:所得税の申告に関しては税務署へ行く必要はありません。ただし、年金から引かれていない社会保険料控除や医療費控除、生命保険料控除などを住民税にのみ反映させたい場合は、お住まいの市区町村役場への「住民税申告」が別途必要になります。これを怠ると翌年度の住民税額や保険料が高くなるリスクがあります。
まとめ:正しく理解して無駄な税金を防ぐためのスマートな判断
公的年金等の源泉徴収票は、単なる「支払いの通知」ではなく、自身の税負担と生活防衛に直結する重要書類です。発送スケジュールを把握し、手元に届いた数値を正しく照合することで、無駄な納税を防ぎ、戻るべき還付金を確実に手元へ引き戻すことができます。最新のデジタルツールや適切な相談窓口を活用し、迷いのない手続きを進めてください。 (出典: 公 的 年金 等 の 源泉 徴収 票(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。