市民税とは?住民税との違いや計算方法・2026年最新基準を徹底解説
毎月の給与明細を眺めるたび、額面から容赦なく差し引かれる「市民税」の控除額にため息をつくビジネスパーソンは少なくありません。新社会人として働き始めて2年目を迎えた春、突如として手取りが目減りして愕然とした経験を持つ方も多いはずです。そもそも市民税とはどのような目的で徴収され、住民税とは何が違うのか、そして自分の年収から具体的にいくら引かれる仕組みになっているのでしょうか。
給与所得者だけでなく、パート・アルバイトで働く主婦・学生、フリーランスや個人事業主にとっても、税金が発生する年収のボーダーラインや非課税基準の把握は手取り額を最大化するための死活問題です。2024年に実施された定額減税の一時的措置を経て、森林環境税の本格導入など制度の変遷が続く2026年現在、私たちが押さえておくべき市民税の全体像、正しい計算ロジック、そして合法的な負担軽減策を現場目線で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「市民税」は市町村民税の通称であり、道府県民税(都民税)と合算されたものが一般に「個人住民税」と呼ばれ、前年所得に応じて課税される。
- 要点2:課税のベースは一律負担の「均等割」と所得に応じた「所得割」の2階建て構造であり、パート給与収入における「100万円の壁」が課税の分水嶺となる。
- 要点3:会社天引きの「特別徴収」と自ら納付書で払う「普通徴収」の違いを把握し、ふるさと納税や減免申請を活用した賢い家計防衛が不可欠である。
市民税とは一体どんな税金?住民税との違いと給料から引かれる根本構造
「給料から引かれているのは市民税なのか、それとも住民税なのか」という疑問は、実務の現場でも頻繁に耳にします。結論から言えば、市民税と住民税の違いは「全体と一部」の関係に過ぎません。私たちが普段「住民税」と呼んでいる税金は、居住する基礎自治体に納める「市区町村民税(市の場合は市民税)」と、広域自治体に納める「都道府県民税」の2つを合算した総称です。東京23区にお住まいの方であれば特別区民税と都民税、政令指定都市や一般市にお住まいの方であれば市民税と県民税という組み合わせになります。
集められた市民税は、ゴミ収集や道路の整備・維持管理、消防・救急サービスの運営、保育所や小中学校の教育インフラ、福祉サービスの提供など、地域の行政サービスを維持するための「地域社会の会費」として機能しています。国に納める所得税が国の運営全般(防衛や外交、全国規模のインフラ整備)に充てられるのに対し、市民税は日常生活に直結する身近な行政サービスの原資として活用されている点が大きな違いです。
サラリーマンの場合、市民税は毎月の給与から天引き(特別徴収)されるため、納税している実感が薄れがちです。しかし、所得税が現年の見込み年収から源泉徴収されて年末調整で精算されるのに対し、市民税は「前年1月1日から12月31日までの確定所得」をベースに算出され、翌年の6月から翌々年5月にかけて分割徴収されます。「社会人2年目の6月に突然手取りが減る」と言われるのは、1年目に所得がなかった(あるいは学生で少額だった)新卒社員が、2年目の6月になって初めて前年年収に応じた本格的な課税を受けるためです。
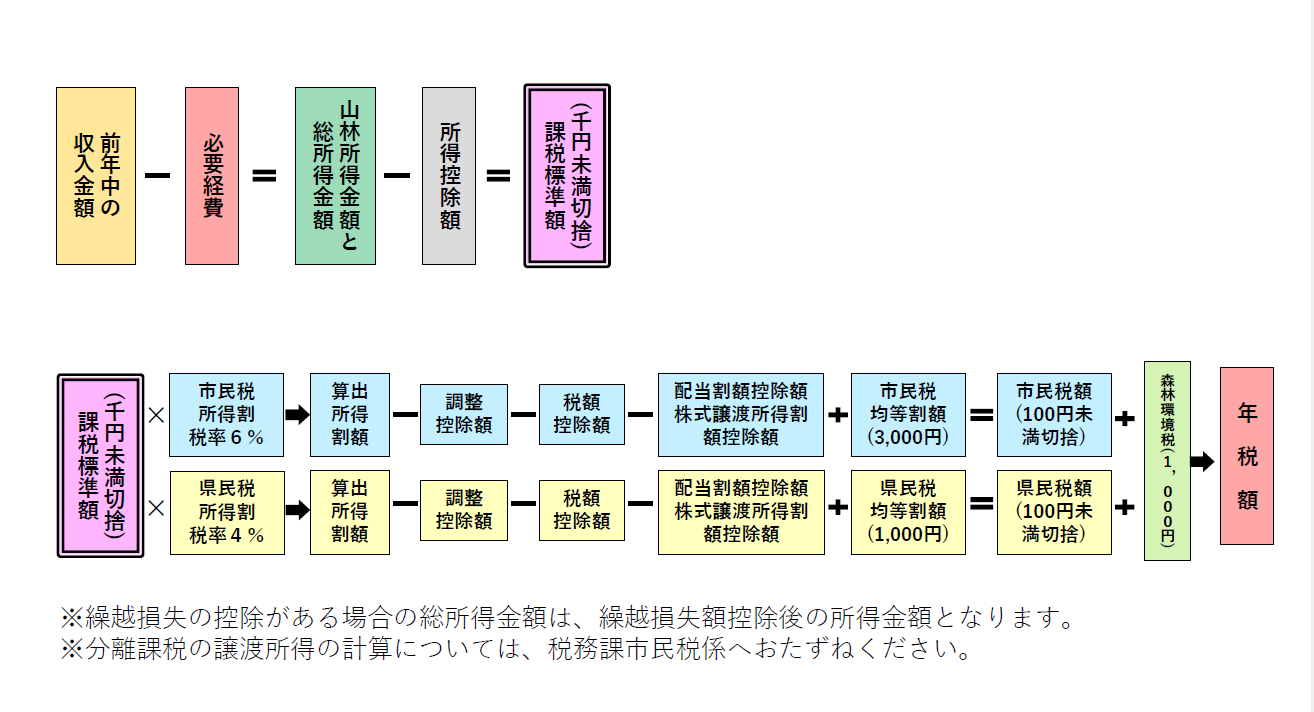
【仕組みを解剖】均等割と所得割の違いおよび市民税の計算方法
市民税の税額決定プロセスを理解するには、課税の二本柱である均等割と所得割の違いを正確に把握する必要があります。市民税は、所得の多寡にかかわらず地域住民として広く均等に負担する固定枠(均等割)と、個人の所得金額に応じて傾斜的に負担する比例枠(所得割)の合算によって最終的な納付額が決定します。
| 課税項目 | 詳細・計算の基準 | 税率・標準負担額 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 均等割(きんとうわり) | 自治体内に住所や事務所を持つ個人が定額で負担する税枠 | 年額5,000円程度(市3,000円+県1,000円+国税の森林環境税1,000円) | 所得が基準を超えると一律に発生するため、低所得層ほど負担感が高まりやすい。 |
| 所得割(しょとくわり) | 前年の課税所得金額(所得-各種所得控除)に税率を乗じて算出 | 原則一律10%(市民税6%+県民税4%)※政令指定都市は市8%・県2% | 累進課税の所得税と異なり比例税率。ふるさと納税等の税額控除が直接作用する。 |
| 森林環境税(国税合算) | 温室効果ガス削減・森林整備を目的に住民税均等割と併せて徴収 | 年額1,000円(恒久的な国税) | 復興特別税の終了と入れ替わりで導入。均等割非課税者には課税されない連動設計。 |
| 合計負担額の決定式 | (課税標準額 × 10%)- 税額控除 + 均等割等 | 年収や控除枠により個別算定 | 所得控除(扶養・配偶者・生保・医療費等)の適用漏れが直接の過払いに直結する。 |
具体的な市民税の計算方法のステップは次の通りです。まず給与総額から給与所得控除を差し引いて「給与所得」を割り出します。次に、社会保険料控除、配偶者控除、扶養控除、基礎控除(住民税の場合は原則43万円)などの「所得控除」を差し引いて「課税所得金額」を確定します。この課税所得に対して一律10%を乗じ、そこから住宅ローン控除やふるさと納税などの税額控除をマイナスした額が所得割額となります。これに均等割額(約5,000円)を加算したものが、1年間に納める市民税・住民税の総請求額です。
市民税はいくらからかかるのか?100万円の壁と非課税世帯の年収基準
主婦層や学生アルバイトから最も多く寄せられる相談が、「市民税はいくらからかかるのか」という課税ラインの基準です。税金の世界では「103万円の壁」が有名ですが、これはあくまで国税である所得税の話であり、市民税はそれよりも低い年収から課税がスタートします。
多くの基礎自治体において、パートやアルバイトの給与収入が年間100万円を超えると均等割が課税されます。いわゆるパート市民税100万円の壁です。給与所得控除の最低保障額(55万円)を引いた後の合計所得金額が45万円を超えると課税対象となる自治体が多いため、年収100万円を超えた瞬間に、仮に所得税が0円であっても市民税・住民税の均等割(約5,000円)が発生する逆転現象が生じます。
さらに、自治体によってこの基準は微妙に異なります。地方税法上、級地区分(生活保護基準等に連動した生活コスト区分)が定められており、大都市部(1級地:東京23区や政令市など)では年収100万円以下で非課税となる一方、中規模都市(2級地)では年収96万5,000円超、地方小都市や町村(3級地)では年収93万円を超えると均等割が発生するケースがあります。居住地域のウェブサイトや税務課の公開要件を確認しないまま「103万円までなら大丈夫」と思い込んでいると、思わぬ納付通知書が届いて当惑することになります。
一方、所得割も均等割も課されない市民税非課税世帯の年収基準は、単身者だけでなく扶養親族の数によって段階的に引き上げられます。例えば扶養親族が1人(配偶者など)いる場合、前年の合計所得金額が「35万円 × (本人+同一生計配偶者+扶養親族数) + 31万円 + 10万円(給与所得控除改正に伴う加算)」以下であれば非課税となります。給与年収換算では単身者で約100万円、夫婦2人世帯なら約156万円が非課税の目安です。非課税世帯に認定されると、市民税の免除だけでなく、国民健康保険料の減額、介護保険料の軽減、高額療養費の自己負担上限引き下げ、行政給付金の対象になるなど、家計防衛上の大きなセーフティネットが適用されます。

【徴収ルートの真実】特別徴収と普通徴収の違い・支払い時期いつから?
市民税の徴収方式には、給与から自動で差し引かれる特別徴収と、自宅に届く納付書で自ら支払う普通徴収の2種類が存在します。給与所得者の場合、地方税法第321条の4に基づき、事業主は従業員の市民税を特別徴収する法的義務が課されています。
では、市民税の支払い時期いつから始まるのでしょうか。特別徴収の場合、毎年5月下旬から6月上旬にかけて勤務先に「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」が届き、毎年6月の給与支給分から翌年5月までの12分割で天引きが始まります。一方、フリーランスや個人事業主、退職して無職になった方などの普通徴収は、6月中旬に市役所から納付書が自宅へ送付され、年4回(通常6月、8月、10月、翌年1月)に分けて納税します。
普通徴収で一括納付(全期前納)を選ぶことも可能ですが、かつて存在した一括納付報奨金制度は現在ほぼすべての自治体で廃止されており、早く払ったからといって税額が割り引かれるメリットはありません。むしろ手元資金の流動性を維持するためには、指定の期日ごとに分割して納付するのが賢明な資金管理といえます。
【実態検証】利用者の生の声と滞納リスク|差し押さえ理由の真相
SNSや知恵袋、地域コミュニティには、「退職した翌年に莫大な住民税の請求書が届き、貯金が一瞬で消し飛んだ」「口座が何の前触れもなく差し押さえられた」という悲痛な叫びが溢れています。退職した際、最後の給与や退職金から翌年5月分までの市民税が一括徴収(一括徴収方式)されるか、普通徴収へ切り替わってまとまった納付書が届きます。前年年収が高いまま離職・転職・独立した人ほど、収入減と高額納税のタイムラグに直撃されるのです。
現場の取材において浮かび上がるのが、市民税滞納時の差し押さえ理由に対する深刻な無知です。「督促状を無視していても、消費者金融のように厳しい取り立てが来るわけではないから大丈夫」と高をくくっていると、予告なしに銀行預金や給与が強制執行されます。国税徴収法第47条および地方税法に基づき、自治体は督促状を発付してから10日を経過した日までに完納されない場合、「滞納者の財産を差し押さえなければならない」と法律で厳格に規定されています。
自治体の債権回収担当者によると、「滞納が数カ月続くと、事前の財産調査によってメインバンクの口座、勤務先からの給与支払情報、生命保険の解約返戻金がすべて照会・特定される。給与の差し押さえが実行されれば勤務先にも滞納事実が筒抜けになり、職場での社会的信用も失墜する」と証言します。延滞税(年8%〜14%台に跳ね上がる延滞金)も容赦なく上乗せされるため、支払えないと感じた瞬間に放置せず、市役所の納税相談窓口へ駆け込むことが絶対の防衛策です。

ふるさと納税控除・減免申請・確定申告の違いで手取りを守る知恵
市民税の負担を少しでも軽減し、家計を守るためには制度の積極的な活用が欠かせません。その代表格がふるさと納税の市民税控除です。ふるさと納税は、実質2,000円の自己負担で全国の特産品を受け取りつつ、寄附金額から2,000円を引いた全額が翌年度の市民税所得割および所得税から控除される仕組みです。自身の控除上限額を正確に計算して利用すれば、本来ただ支払うだけであった市民税の一部を豪華な食料品や日用品の返礼品へと転換できます。
次に、失業、病気、自然災害などで著しく収入が減少した際には、市民税の減免申請方法を知っているかどうかが生死を分けます。多くの自治体では、事由発生によって前年比で年間所得が著しく減少(例:50%以上減少)し、保有資産が基準以下である生活困窮状態に対して、税額の全部または一部を免除・猶予する独自の減免条例を設けています。減免申請の鉄則は「各納期限の7日前〜納期限当日までに申請すること」です。一度納期限を過ぎて滞納状態になると減免申請自体を受理してもらえなくなる自治体が大半であるため、退職・休職・被災時には即座に区役所・市役所の税務窓口へ相談する必要があります。
また、窓口で混同されやすいのが市民税申告と確定申告の違いです。税務署に提出する「確定申告」は国の所得税を確定させる手続きであり、確定申告を行えば税務署から自治体へ申告データが自動送信されるため、別途市民税申告をする必要はありません。一方で、給与以外の副業所得が年間20万円以下であるサラリーマンの場合、「所得税の確定申告は不要」とされていますが、市民税には20万円以下の除外規定が存在しないため、市区町村役場への「市民税申告(住民税申告)」を行わなければ無申告の脱税状態となってしまいます。この違いは副業や資産運用を行う層が最も陥りやすい落とし穴です。
一般に知られていない盲点とネットの誤解|2026年最新の税制動向
ネット上には「引っ越したばかりだから、新しい街には市民税を払わなくてよい」「1月2日に引っ越せば税金から逃れられる」といった都市伝説じみた誤解が散見されます。市民税の納税義務者は「毎年1月1日(賦課期日)時点で住民票がある自治体」と法律で一律に決められています。1月2日以降に他の市区町村へ転出したとしても、その年度の市民税は全額「1月1日時点で住んでいた自治体」に納めることになり、引越し先で二重課税されることも、どこからも請求されないこともありません。
さらに注目すべきは2026年最新の市民税改正情報と今後の税制トレンドです。2024年度税制改正で実施された定額減税(1人あたり所得税3万円・住民税1万円の控除)および減税しきれない世帯への調整給付は一巡し、制度の平時化が進んでいます。同時に、2024年度から導入された国税「森林環境税(年1,000円)」が市民税均等割に恒久的に上乗せされた状態が完全に定着しました。
また、社会全体で議論が白熱している「103万円の壁」の引き上げ論議や、社会保険料の「106万円・130万円の壁」の撤廃・見直し論議は、市民税の課税最低限度額や扶養控除の基準にも波及しています。国政における基礎控除の見直しや給与所得控除の改定が進む場合、連動して地方税法が改正され、市民税の非課税限度額が引き上げられる可能性があります。制度の過渡期にある現在こそ、国税庁や総務省が公表する一次情報にアンテナを張り、過去の古い基準だけで働き方を判断しない警戒心が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市民税の制度設計とライフスタイルの関係性を読み解くと、個々人が選択すべき家計戦略は明確に分かれます。
【現状の控除・非課税メリットを最大活用すべき人】
給与年収が90万〜100万円前後のパート・アルバイト層、あるいは扶養内での就労を希望する方は、居住地域の級地区分(100万、96.5万、93万円のいずれか)を税務課で確認し、1円単位で課税境界線を下回る働き方を徹底するのが合理的です。均等割や所得割の発生を防ぎ、世帯全体の非課税措置を維持することで、行政給付や健康保険料の優遇をフルに享受できます。
【小手先の節税に囚われず、手取り総額を伸ばすべき人】
年収がすでに130万〜150万円を超えている層や、キャリアアップを目指す独身・若手社員は、「市民税がかかるから働く時間をセーブする」という思考を即座に捨てるべきです。市民税の所得割は10%の固定比例税率であるため、税金を払ったとしても働いた分だけ確実に手取り総額は増加します。ふるさと納税の枠を活用して可処分所得を高めつつ、給与収入そのものを伸ばす方が長期的な資産形成において圧倒的に有利です。
【市民税とは】に関するよくある質問(FAQ)
Q1:無職で収入がないのに市民税の納付書が届いたのはなぜですか?
A1:市民税は「前年1月〜12月の所得」に対して課税される後払い方式の税金だからです。今年現在が無職や休職中であっても、前年に一定以上の給与や事業所得があった場合は、その金額に応じた市民税が課税されます。支払いが困難な場合は放置せず、速やかに市役所の税務窓口で分割納付や減免申請の相談を行ってください。
Q2:ふるさと納税を行えば、市民税は完全にゼロになりますか?
A2:市民税が完全にゼロになるわけではありません。ふるさと納税による控除には個人の所得や家族構成に応じた「控除限度額」が定められており、住民税所得割額のおよそ2割が控除の上限とされています。また、全員一律で負担する「均等割(約5,000円)」はふるさと納税では控除できません。
Q3:副業の収入が年間15万円の場合、確定申告も市民税申告も不要ですか?
A3:所得税の確定申告は不要ですが、市区町村への「市民税申告」は必須です。税法上、給与所得者で副業所得が年間20万円以下の場合は国の所得税の確定申告が免除されますが、地方税である市民税にはこの特例がありません。市民税申告を怠ると過少申告や無申告加算金の対象となるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
市民税は、私たちが住む街のインフラや安全、社会保障を維持するために不可欠な地域共通のコストです。しかし、前年の所得に対して翌年課税されるタイムラグ構造や、所得税とは異なる独自の非課税ライン(100万円の壁)の存在を正しく把握していないと、想定外の資金ショートや手取り減少に見舞われるリスクを抱えることになります。
2026年を迎え、森林環境税の完全定着や各種控除の制度改定が議論される中、単に給与天引きを漫然と受け入れる受動的な姿勢から脱却する必要があります。特別徴収と普通徴収の違いを意識し、ふるさと納税による賢い税額控除や、万一の際の減免制度といったセーフティネットの知識を武器にすることで、不必要な税負担を防ぎ、大切な家計と生活の質を盤石に守り抜いてください。 (出典: 市民 税 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。