医療費控除とふるさと納税で損する?2026年確定申告の落とし穴と対策
「医療費控除を使うと、ふるさと納税の限度額が下がって大損するのではないか」「ワンストップ特例を申請したはずなのに控除されていない」――確定申告シーズンを迎えるたびに、SNSや税務相談窓口ではこのような不安や混乱の声が相次ぎます。年間の医療費が高額になった年でも、返礼品を楽しめるふるさと納税を諦めたくないと考える方は少なくありません。
結論から言えば、医療費控除とふるさと納税の併用自体で損をすることはありません。しかし、税金の仕組みや手続きの順序を正しく理解していないと、ワンストップ特例が無効化されて税金の二重払いに近い状態に陥ったり、控除上限額をオーバーして自己負担額が2,000円を超えてしまったりする致命的な落とし穴が存在します。本稿では、2026年の最新税制とe-Tax実務に基づき、損をしないための計算法や申告手順を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除とふるさと納税の併用は可能だが、確定申告をするとワンストップ特例申請はすべて無効化されるため、寄附金控除の再入力が必須。
- 要点2:医療費控除を適用すると課税所得が下がるため、ふるさと納税の控除限度額が数千円〜数万円程度減少する影響が出る。
- 要点3:2026年現在のマイナポータル連携とe-Taxを活用すれば、医療費通知と寄附金受領証明書を自動集計でき、入力漏れによる損失を確実に防げる。
【真相解明】医療費控除とふるさと納税を併用すると「損する」と言われる理由
インターネット上の掲示板や知恵袋で「併用すると損する」と噂される背景には、主に2つの明確な理由があります。それは「ワンストップ特例の自動無効化」と「課税所得減少に伴う寄附限度額の縮小」です。制度の併用自体がペナルティを生むわけではなく、手続きの不備や試算不足が原因で想定外の自己負担が発生しているのが実態です。
まず最大のトラブル源となっているのが、ワンストップ特例の仕組みです。会社員がふるさと納税を行う際、年間5自治体以内であれば確定申告不要で住民税から控除されるワンストップ特例制度を利用できます。しかし、年間の医療費(保険適用外の自己負担分や通院交通費を含む)が原則10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)を超えて医療費控除を受ける場合、必ず確定申告を行わなければなりません。
所得税法および地方税法の規定上、確定申告書を税務署へ提出した時点で、自治体に提出済みのワンストップ特例申請書は法律上すべて無効になります。確定申告書を作成する際にふるさと納税(寄附金控除)の金額を記載し忘れると、寄附金に対する所得税の還付金や住民税の控除が一切適用されず、返礼品を定価以上の高額で購入したのと同じ結果になってしまいます。これが「併用で大損した」と叫ばれる最大の要因です。
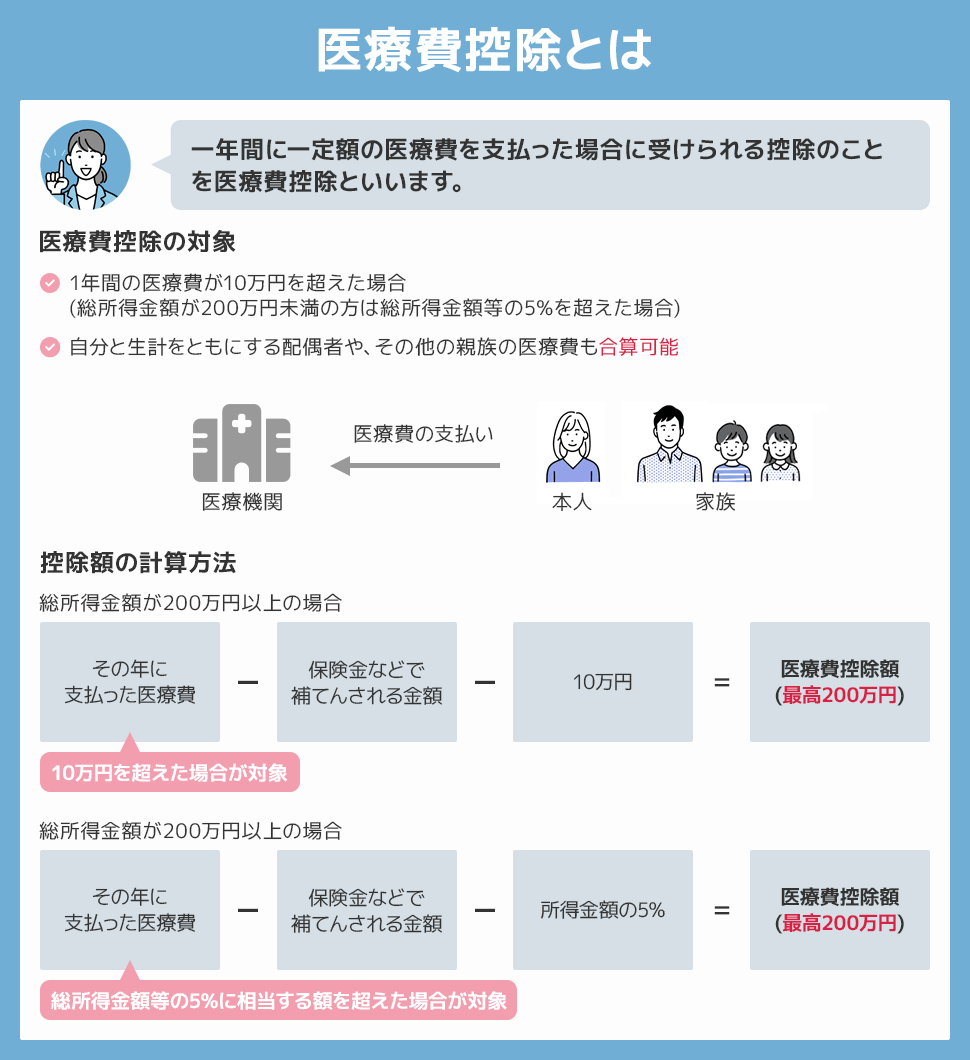
医療費控除がふるさと納税の控除限度額に与える影響と計算の仕組み
医療費控除を申告すると、課税対象となる所得金額が圧縮されます。ふるさと納税の控除上限額(自己負担2,000円で済む上限)は、納めるべき住民税所得割額の約20%を基準に算出されるため、課税所得が減れば連動してふるさと納税の限度額も引き下がります。
具体的にどの程度の影響が出るのか、年収・医療費ごとの目安を比較表で確認してみましょう。
| 家族構成・年収目安 | 通常のふるさと納税上限額 | 医療費控除20万円申告時の上限額 | 編集部の見解・影響額 |
|---|---|---|---|
| 独身 / 年収400万円 | 約43,000円 | 約39,000円 | 上限が約4,000円低下(控除額10万円×約4%) |
| 夫婦共働き / 年収600万円 | 約77,000円 | 約72,000円 | 上限が約5,000円低下。上限ギリギリの寄附はリスクあり |
| 夫婦子1人 / 年収800万円 | 約120,000円 | 約113,000円 | 上限が約7,000円低下。事前シミュレーションが不可欠 |
医療費控除額(実際に支払った医療費 - 保険等で補填された額 - 10万円)に対して、概ね2%〜5%程度ふるさと納税の限度額が下がる計算になります。例えば医療費控除の対象額が10万円の場合、限度額の縮小は数千円程度にとどまります。医療費控除によって戻ってくる所得税や翌年安くなる住民税の節税効果の方が圧倒的に大きいため、「限度額が下がるから医療費控除を申請しない」という判断は本末転倒です。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗例
税務署の確定申告電話相談やSNSの投稿を分析すると、確定申告後に「税金の還付通知書」や「住民税決定通知書」を見て初めて失敗に気づくケースが毎年後を絶ちません。
典型的な失敗事例として挙げられるのが、「ワンストップ特例を過信した書類の放置」です。東京都内の会社員(30代男性)は、春先にワンストップ特例の申請書を各自治体へ送付して安心しきっていました。しかし秋に歯列矯正やインプラント治療で50万円の自己負担が発生したため、翌年2月に医療費控除のみを確定申告書に記入して提出。その結果、ワンストップ特例が無効化され、寄附した8万円全額が住民税から控除されず、翌年6月の住民税決定通知書を見て愕然としたといいます。
また、「ふるさと納税と医療費控除の申告順序に関する誤解」も根強く存在します。「どちらを先に処理すればいいのか」という疑問を持つ方が多いですが、確定申告を行う場合は「ひとつの確定申告書の中で同時に申告する」のが正しいルールです。申告の順番という概念自体が存在しない点に注意してください。

【2026年最新】失敗しない確定申告とe-Tax入力手順
確定申告で損をしない確実な方法は、国税庁の「確定申告書等作成コーナー」からスマートフォンやPCを用いてe-Tax(電子申告)を行うことです。現在ではデジタル庁主導のマイナンバーカード機能拡充により、手続きの負担が劇的に軽減されています。
スムーズに申告を完結させるための具体的な手順は以下の通りです。
- マイナポータルと各種サービスの連携: マイナポータルアプリから「医療費通知情報」および各ふるさと納税ポータルサイト(または国税庁対応の証明書発行サービス)を連携します。これにより、1年間の医療費総額と寄附金受領証明書データが一括で取得可能になります。
- 確定申告書等作成コーナーへアクセス: マイナンバーカードを読み取りログイン後、給与所得の源泉徴収票情報をカメラ撮影またはマイナポータル連携で自動取り込みします。
- 医療費控除の入力: マイナポータル連携を利用していれば、医療費通知データが自動反映されます。窓口で支払った自由診療代や通院交通費など、データに含まれていない支出のみ「医療費控除の明細書」へ追加追記します。領収書の提出・郵送は原則不要(5年間の自宅保管義務あり)です。
- 寄附金控除(ふるさと納税)の確実な入力: ここで必ず、ワンストップ特例を申請していた自治体分も含め、その年に寄附したすべての自治体の寄附金額と受領証明情報を入力します。連携データがあればボタン一つで反映されます。
- 還付金受取口座の指定とデータ送信: 所得税の還付金受取口座を入力し、送信します。所得税の還付は申告後約2〜3週間で指定口座に振り込まれ、住民税の控除は申告した年の6月以降に徴収される住民税額から自動的に減額されます。
一般に知られていない盲点とネットの誤解
医療費控除とふるさと納税の併用にあたっては、形式的なルール以外にも見落としがちな税制上のポイントが存在します。
第一の盲点は、「家族間でどちらが医療費控除を申告するか」です。医療費控除は「生計を一にする親族」の医療費を合算して申告できます。夫婦共働きの場合、課税所得が高い(所得税率が高い)側の配偶者が世帯全体の医療費をまとめて申告した方が、所得税の還付率が高くなります。ただし、医療費を合算した側の配偶者は課税所得が下がるため、ふるさと納税の上限枠も減少します。どちらが申告すると世帯全体の手取りが最大化するか、事前に各ポータルサイトの詳細シミュレーションツールで検証することが重要です。
第二の盲点は、「セルフメディケーション税制(医療費控除の特例)との選択」です。年間の病院代が10万円未満であっても、対象となる特定OTC医薬品の購入額が1万2,000円を超える場合はセルフメディケーション税制を利用できます。ただし、従来の医療費控除とセルフメディケーション税制は選択適用(どちらか一方のみ)であり、併用はできません。どちらの控除額が大きくなるかを試算した上で申告を選択してください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務・家計管理の観点から、医療費控除とふるさと納税の併用について適切な行動基準を整理します。
【併用を強く推奨する人】
- 年間の医療費(自己負担分)が10万円を確実に超えている世帯
- マイナンバーカードを保有し、マイナポータル連携によるe-Tax申告が可能な人
- ふるさと納税の年間寄附額を、限度額目安より1〜2割程度控えめに設定している人
【寄附額の決定に慎重になるべき人】
- 上限額ギリギリまで高額なふるさと納税をすでに決済してしまい、後から想定外の高額医療費が発生した人(超過分が純粋な自己負担になるリスク)
- 確定申告の手間を嫌がり、ワンストップ特例に頼るつもりで寄附金控除の再入力を忘れてしまいがちな人
- 年収に対して医療費控除額が極めて大きく、そもそも住民税所得割額がゼロ近くまで下がる見込みの人
【医療費控除とふるさと納税】に関するよくある質問(FAQ)
Q1:ワンストップ特例を申請済みですが、急遽確定申告が必要になりました。過去のワンストップ申請を取り消す手続きは必要ですか?
A1:事前の取り消し手続きは不要です。確定申告書を提出すると、過去のワンストップ特例申請は自動的に無効となります。ただし、確定申告書の中でふるさと納税の寄附金控除をすべて再申告しなければ控除が受けられなくなるため、入力漏れに十分ご注意ください。
Q2:ふるさと納税の上限額を計算する際、医療費控除の金額はどのように反映させればよいですか?
A2:大手ふるさと納税サイトが提供している「詳細シミュレーション」機能を利用するのが最も確実です。源泉徴収票の数値に加え、「医療費控除の見込み額」を入力する項目が用意されており、控除後の正確な上限額を算出できます。
Q3:確定申告でふるさと納税を入れ忘れ、医療費控除だけ申告してしまいました。もう修正できませんか?
A3:修正可能です。確定申告の法定申告期限内であれば「訂正申告」として正しいデータを再送信できます。期限を過ぎてしまった場合でも、申告後5年以内であれば「更正の請求」を行うことで寄附金控除を追加し、納めすぎた税金の還付を受けることができます。
まとめ:失敗しないための判断基準と賢い活用法
医療費控除とふるさと納税の併用は、正しい知識と手続きさえ押さえていれば、家計の税負担を軽減しつつ返礼品の恩恵を享受できる極めて有効な制度活用です。「損をする」という言説は、ワンストップ特例の無効化に伴う申告漏れや、限度額の変化を見落とした計算ミスに起因する誤解に過ぎません。
特に確定申告実務においては、マイナポータル連携とe-Taxの活用がスタンダードとなっています。医療費通知や寄附証明データの自動取り込みを活用すれば、書類紛失や入力ミスのリスクは最小限に抑えられます。上限額の微減を恐れて医療費控除を見送るのではなく、正確なシミュレーションを行った上で、漏れのない確定申告を行いましょう。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。