【2026最新】年末調整の書き方見本と書類記入例!損しない控除術
毎年秋から冬にかけて職場から配布される「年末調整」の書類。記入欄の細かさや難解な税務用語に戸惑い、前年のコピーで適当に済ませてしまっている方も少なくありません。しかし、制度改正が続く中で漫然と記入していると、本来受けられるはずの税金還付を取りこぼし、数万円単位で手取りを減らしてしまうリスクが潜んでいます。
2026年現在の最新税制において、申告書の様式や控除判定の基準はかつてないほど精密化しています。本稿では、国税庁の最新指針と現場の人事・税務の取材データに基づき、各種申告書の正しい書き方見本から記入ミスを防ぐ決定打まで、わかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の年末調整様式に対応し、扶養控除・基礎控除・配偶者控除・保険料控除の各申告書における正確な記入手順と見本を提示。
- 要点2:定額減税の年税額精算に伴う年末調整記入方法や、パート・アルバイト・独身者別のつまずきやすい要件判定を徹底解説。
- 要点3:人事担当者の実態調査で見えた「差し戻し原因ワースト」を回避し、確定申告へ回すべきケースとの明確な判断基準を網羅。
【2026年最新】年末調整の書き方見本と知っておくべき変更点の真相
年末調整で提出が求められる基本パッケージは、主に以下の3〜4種類の書類で構成されています。国税庁の公式発表資料によると、電子申請(WEB申請)の導入企業が全体の6割を超過しているものの、依然として紙での提出やPDF入力形式を採用する現場も多く、正確な記載ルールの把握が欠かせません。国税庁年末調整様式ダウンロードページで最新版を入手し、記入枠の変更点を確認することが第一歩です。
特に近年議論を呼んだ定額減税年末調整記入方法に関しては、給与支払者側での年税額精算プロセスの明確化が進みました。控除対象配偶者や扶養親族の氏名・マイナンバーの記載漏れがあると、年間の最終所得税額の減税枠が正しく反映されない事態を招きます。制度の狭間で損をしないためにも、各様式の役割と正しい記入見本を把握しておきましょう。

主要書類別の記入例|扶養・基礎・配偶者・保険料控除を完全網羅
年末調整の中核をなす4大申告書について、具体的な記載箇所の見本と記入上の盲点を整理します。
1. 扶養控除等申告書の書き方
正式名称「給与所得者の扶養控除等(異動)申告書」は、独身・既婚を問わず原則としてすべての従業員が提出する基本書類です。冒頭の勤務先情報と自身の氏名・住所・生年月日を記入した上で、扶養家族の状況に応じて記載します。合計所得金額が48万円以下(給与収入のみなら103万円以下)の親族がいる場合、「源泉控除対象配偶者」や「控除対象扶養親族」欄に正確な生年月日と見込み所得を記入します。16歳未満の年少扶養親族は所得税の控除対象外ですが、住民税の非課税限度額判定に必須となるため、最下段の「住民税に関する事項」への記載を怠ってはいけません。
2. 基礎控除申告書・配偶者控除等申告書・所得金額調整控除申告書の記入例
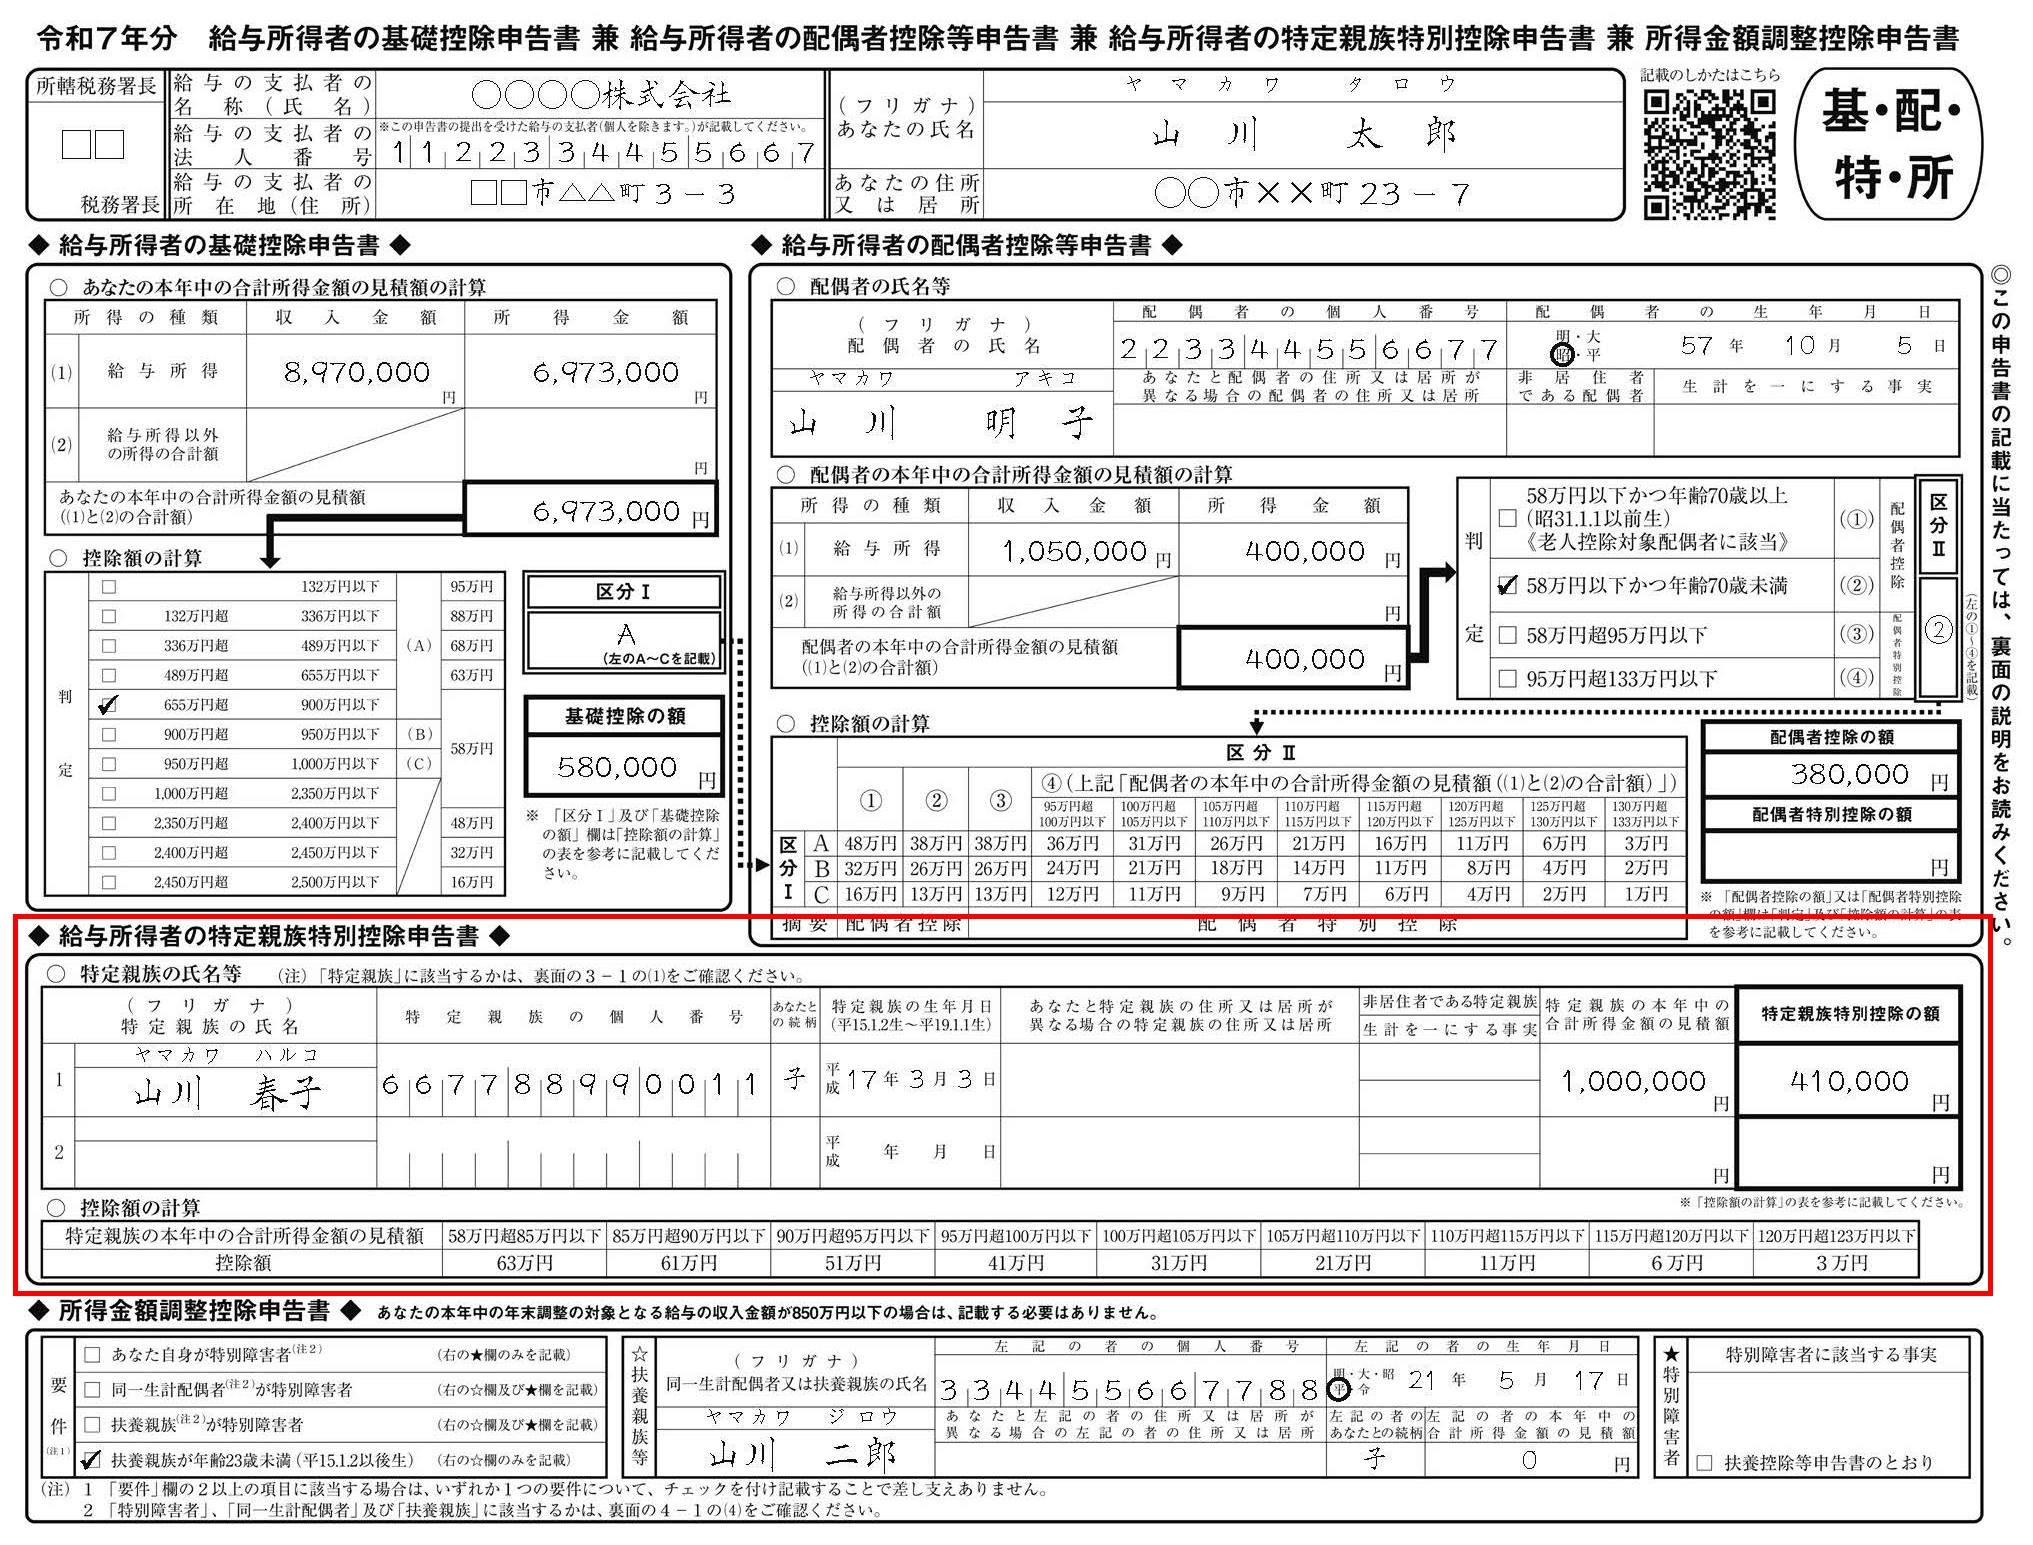
現在、これら3つの申告書は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」として1枚に統合されています。
- 基礎控除申告書記入例:自身の本年中の「給与所得の収入金額」を見積もり、裏面の計算式に沿って「所得金額」を算出します。年収2,400万円以下の会社員であれば、判定欄の区分(「A」など)にチェックを入れ、基礎控除額(原則48万円)を記入します。
- 配偶者控除等申告書見本:配偶者の年間給与収入を見積もり、所得金額を割り出します。自身の所得判定と配偶者の所得判定をマトリクス表で照らし合わせ、「配偶者控除」または「配偶者特別控除」の控除額(最大38万円)を導き出して転記します。
- 所得金額調整控除申告書:給与年収が850万円を超え、かつ「本人が特別障害者」「23歳未満の扶養親族がいる」「特別障害者である同一生計配偶者・扶養親族がいる」のいずれかに該当する場合のみ記入します。該当しない場合は空欄のままで構いません。
3. 保険料控除申告書の記入例
「給与所得者の保険料控除申告書」には、自身が支払った生命保険料、地震保険料、社会保険料、小規模企業共済等掛金(iDeCoなど)を記載します。生命保険料控除は「一般生命保険料」「介護医療保険料」「個人年金保険料」の3枠に分かれており、保険会社から10月〜11月に送付される控除証明書の新旧区分(平成24年1月1日以降契約が「新」、以前が「旧」)を確認し、申告書裏面の計算式に当てはめて控除額を算出します。
ステータス別チェック|独身・共働き・パートアルバイトの記入ポイント
勤務形態や家族構成によって、申告書の記入ボリュームと注意点は大きく異なります。
まず、年末調整独身記入例としては、扶養親族や配偶者がいない場合、扶養控除申告書の家族欄はすべて空欄(二重線不要)で提出します。基礎控除申告書に自身の見積もり所得を書き、加入している生命保険やiDeCoがあれば保険料控除申告書に記入して証明書を添付するだけで完了します。
一方、年末調整パートアルバイト書き方においては、「掛け持ち勤務(ダブルワーク)」の有無が決定的な分岐点です。年末調整は原則として主たる給与の支払いを受けている1社のみでしか行えません。2か所以上で勤務している場合、乙欄適用の副業先では年末調整を行わず、本業側で申告書を提出した上で、年明けに自身で合算確定申告を行う必要があります。
また、住宅を購入して2年目以降の従業員は、住宅ローン控除申告書(正式名称:給与所得者の(特定増改築等)住宅借入金等特別控除申告書)の提出が必要です。税務署から送付された控除申告書と、金融機関発行の「住宅取得資金に係る借入金の年末残高等証明書」を用意し、年末残高と計算式に基づく控除額を正確に転記します(初年度のみ確定申告が必須)。
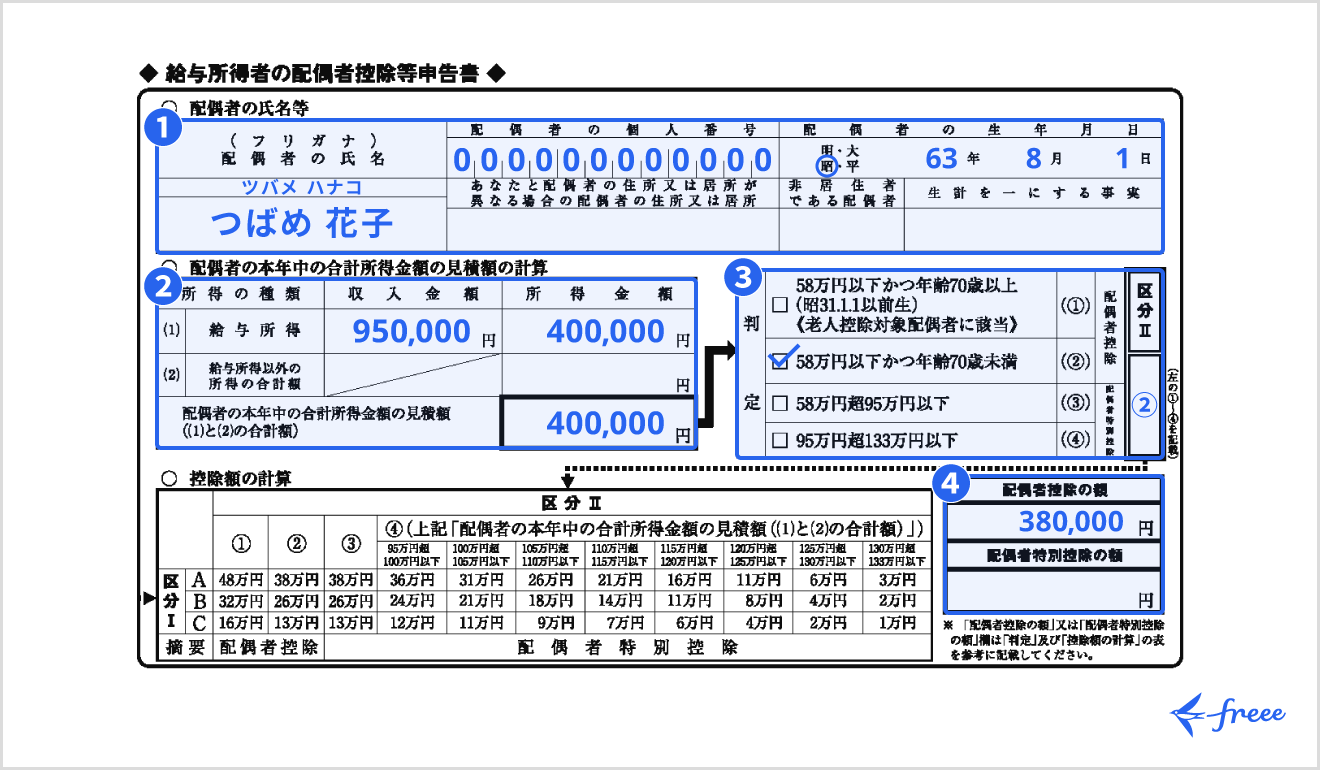
【比較データ】書類別控除額と提出期限・必要添付書類一覧
年末調整における主要な控除項目、上限額、必要となる年末調整添付書類証明書まとめを下表に整理しました。社内締切は例年11月中旬〜12月上旬に設定されるケースが一般的です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 基礎控除 | 控除額:最大48万円 (年収2,400万円以下) | 全給与所得者の98%以上が満額対象 | 所得見込み額の概算ズレは軽微なら年末調整内で自動調整されるため神経質になりすぎなくてよい。 |
| 配偶者控除・特別控除 | 控除額:最大38万円 配偶者年収上限:約201.6万円 | 本人の年収制限(1,095万円超で減額、1,195万円超で適用外) | パート収入の103万・150万の壁を混同しやすい。配偶者の年間見込額の事前ヒアリングが必須。 |
| 生命保険料控除 | 控除合計限度額:最大12万円 (一般・介護医療・年金各4万円) | 保険料控除証明書の添付原本提出が必須 | 添付漏れ発生率が最も高い。電子データ(XML)提出への切り替えが社内処理効率化の鍵。 |
| 住宅ローン控除(2年目以降) | 年末残高の0.7%を税額控除 (借入限度額は物件種別による) | 税務署からの申告書原本+金融機関の残高証明書 | 直接税額から引かれるため還付インパクトが極めて大きい。紛失時の税務署再発行は時間を要するため注意。 |
【実態検証】現場の人事担当者とSNSが明かす「差し戻し」のリアル
民間労務リサーチ機関の調査によると、人事労務担当者の72.4%が「年末調整期間中の書類不備による確認作業で残業が倍増している」と回答しています。SNSやコミュニティサイトでも、「毎年のように証明書が見つからず差し戻される」「配偶者の収入をどう書けばいいか分からず放置して締切を過ぎた」といった会社員の悲鳴が散見されます。
取材に応じた都内IT企業(従業員数450名)の労務マネージャーは次のように証言します。
「最も多い不備は、生命保険料の『証明額』と『申告額』の書き間違い、そして証明書の原本紛失です。10月時点で届いたハガキをダイレクトメールと誤認して破棄してしまうケースが後を絶ちません。また、大学生のお子さんがアルバイトで103万円を超えて稼いでいたことを親が把握しておらず、後から税務署の指摘を受けて追徴課税になる事例も毎年発生しています」
一般に知られていない盲点とネットの誤解
年末調整に関してネット上で流布されている情報の中には、誤解を招きやすい俗説が存在します。
誤解①:「年末調整を出せばすべての控除が受けられる」
これは完全な誤りです。医療費控除、ふるさと納税(ワンストップ特例を利用しない場合や6自治体以上への寄付)、初年度の住宅ローン控除、災害や盗難による雑損控除は、年末調整では処理できません。これらは年明け2月16日以降の確定申告を行う必要があります。
誤解②:「見積もり年収が1円でもズレたら虚偽申告になる」
11月〜12月時点の申告書に書く「見積額」は、あくまで現時点の合理的予想値で問題ありません。12月の残業代などで多少の誤差が生じても、会社側が12月給与確定時に実際の給与台帳と突き合わせて最終税額を算出するため、意図的な隠蔽でない限り過剰に恐れる必要はありません。
【プロの結論】年末調整で完結させるべき人・確定申告に回すべき人の判断基準
自身の申告パターンを適切に切り分けることで、無駄な手続き負担を削減できます。
- 年末調整で完結させるべき人:1か所からの給与収入のみで、副業収入が20万円以下、ふるさと納税はワンストップ特例(5自治体以内)を利用しており、年間医療費が10万円未満の人。
- 年末調整後、確定申告へ回すべき人:年間医療費が10万円(または総所得金額等の5%)を超えている人、2年目以降でも住宅ローン控除書類を会社締切までに紛失・再発行できなかった人、年の途中で副業所得が20万円を超えた人。会社へ無理に遅延提出するよりも、年末調整は基本情報のみで通し、年明けに自分で確定申告する方が確実かつスマートです。
【年末 調整 書き方 見本】に関するよくある質問(FAQ)
Q1:12月中に家族構成や住所が変わった場合はどうすればいいですか?
A1:年末調整は「その年の12月31日時点の現況」で判定されます。結婚、出産、離婚、転居などが予定されている場合、速やかに社内の労務担当窓口へ申し出てください。会社の最終給与計算締切前であれば再計算が可能です。締切を過ぎた場合は、1月以降に交付される源泉徴収票を元に確定申告で更正します。
Q2:保険料控除証明書を紛失してしまいました。手元になくても概算で書いて出していいですか?
A2:金額のみを記入して提出することは認められません。必ず保険会社の契約者専用サイトから再発行手続き(電子発行または書面再送付)を行ってください。最近ではマイナポータル連携や保険会社マイページから電子版控除証明書(XMLファイル)を即時ダウンロードできる仕組みが普及しています。
Q3:共働き夫婦の場合、子どもの扶養控除はどちらにつけるのが得ですか?
A3:原則として、夫婦のうち年間所得が高い方の扶養親族にするのが有利です。日本の所得税は累進課税制度をとっているため、所得税率が高い(年収が高い)側の所得から控除を引いた方が、世帯全体としての減税効果(還付金額)が大きくなります。
まとめ:期限内提出と正確な申告で手取りを最大化する知恵
年末調整は単なる職場の年次ルーティンではなく、正当な権利として自らの手取り収入を守るための重要な手続きです。記入枠の構造や各種控除の条件を正しく理解し、証明書類を早めに手元に揃えておくことで、申告書の作成はわずか数十分で終わります。
不明点がある項目を曖昧なまま放置せず、本稿の記入見本と照合しながら確実に提出を完了させ、安心して新年を迎えましょう。 (出典: 年末 調整 書き方 見本(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。