諸経費とは一体何のお金?見積書の内訳・相場と削減の真実を徹底解説
マイホームの購入、自宅のリフォーム、あるいは自動車の買い替えで見積書を開いた瞬間、末尾に記載された「諸経費:〇〇万円」という大雑把な項目に目を疑った経験を持つ人は少なくありません。「本体価格とは別に、なぜこんな大金を取られるのか」「実体のないぼったくり費用ではないのか」と疑念を抱くのは至極当然のことです。
物価高や人件費の高騰が続く2026年現在、契約書類における金額の透明性はこれまで以上にシビアに問われています。ブラックボックス化されがちな「諸経費」という言葉の裏には、業者の正当な運営コストだけでなく、消費者が知らないと損をする手数料や、実は簡単に削れる余剰コストが巧妙に紛れ込んでいます。本稿では、各業界の見積書に潜む諸経費のからくりを白日の下にさらし、その正体と賢い防衛策を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:諸経費の正体は「個別に計上しにくい間接費用・法定費用・利益の合算」であり、業種によって原価の一部か純粋な手数料かが大きく分かれる。
- 要点2:建築リフォームでは工事費の10〜15%、不動産購入では物件価格の5〜10%が相場だが、公的費用(税金・保険)以外の「代行費用」には大幅な削減余地が存在する。
- 要点3:「一式」の内訳開示を求め、課税・非課税の区分を精査したうえで、自力対応可能な手続きを切り離すことが最大の自己防衛策となる。
【根本解説】「諸経費とは一体何のお金?なぜこんなに高いの?」請求のからくりと内訳
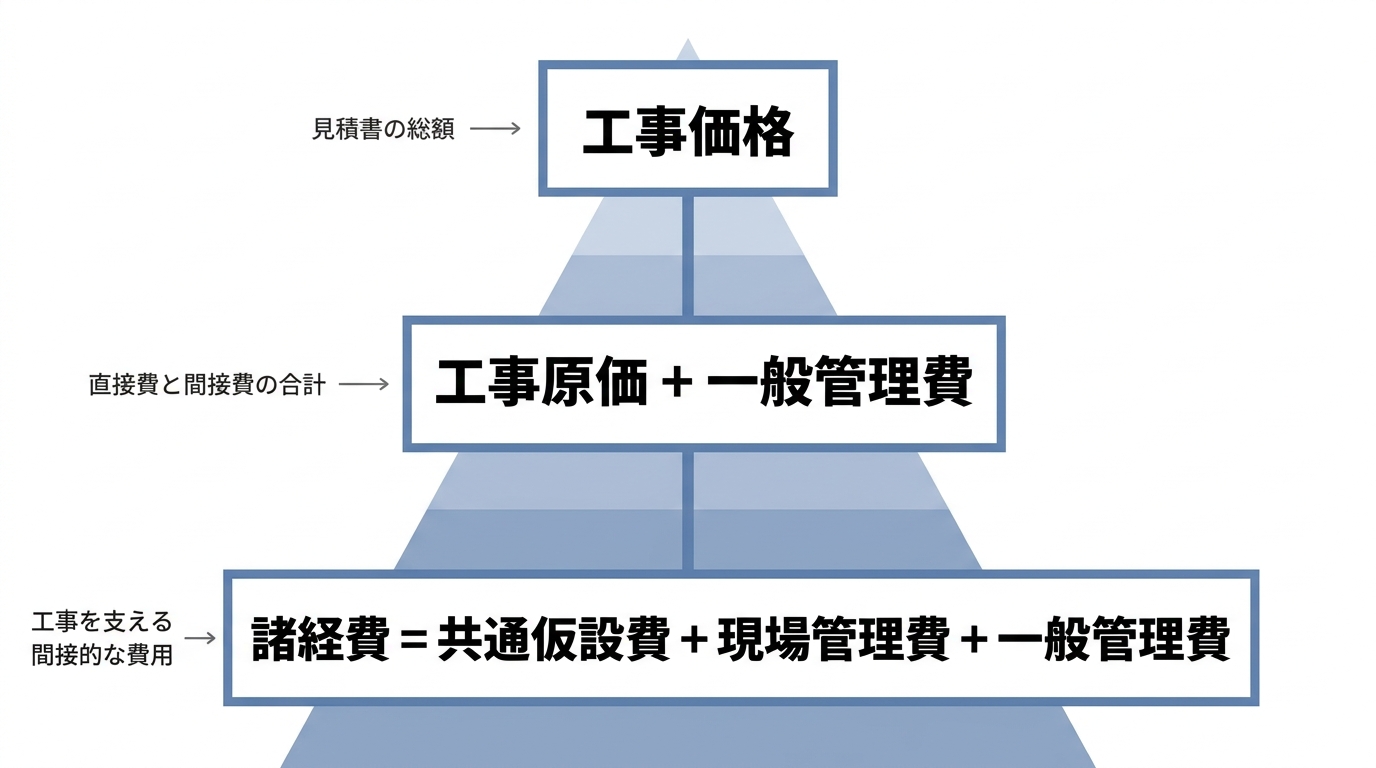
見積書における「諸経費」とは、工事や商品の提供に直接投入される材料費や直接工賃以外の「間接的に発生するあらゆる費用」を一括してまとめた勘定項目です。日常生活の感覚からすると「細かいおまけの雑費」程度に思われがちですが、実態は企業の存続と現場稼働を支える不可欠な経費の集約体となっています。
では、なぜ消費者の目には「見積書の諸経費が高すぎる」と映るのでしょうか。その理由は、諸経費が大きく分けて「現場管理費」「一般管理費」「法定費用・各種手数料」の3層構造になっているからです。
建築やリフォーム工事を例にとると、現場を動かすには釘1本、養生テープ1巻の消耗品費から、現場監督の人件費、近隣対策費、職人の駐車場代、仮設トイレの設置・清掃費、さらには産廃処理の運搬費まで膨大な間接コスト(現場管理費)がかかります。これらに加え、本社の事務員人件費やオフィスの家賃、通信費といった会社の維持費(一般管理費)がパーセンテージで上乗せされます。単品で見れば少額な項目も、プロジェクト全体で合算すると数十万〜数百万円単位に膨らむため、一括表記された際に「高すぎる」という心理的摩擦を生む構造になっています。

【業界別】諸経費相場と具体的な内訳一覧|住宅・車・リフォームの現実
「諸経費」と一口に言っても、対象となる業界や取引内容によって、その構成要素は全く異なります。提示された金額が妥当かどうかを見極めるためには、業界ごとの標準的な水準と内訳を把握しておく必要があります。
| 取引区分 | 諸経費の主な内訳 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 建築・リフォーム工事 | 現場管理費、通信運搬費、仮設費、残材処分費、図面作成費、損害保険料 | 工事直接費用の約10%〜15%(大規模改修は最大20%) | 一式表示が常態化。5%以下は手抜き工事のリスク、20%超は過大請求の疑いあり。 |
| 不動産売買(戸建て・マンション) | 仲介手数料、登記費用(登録免許税・司法書士報酬)、印紙税、固定資産税精算金 | 物件価格の約5%〜10%(新築は3〜6%、中古は6〜10%) | 大半が法定費用と上限規制のある仲介手数料。自己資金計画で最も狂いが生じやすい。 |
| 自動車購入(新車・中古車) | 自動車税、重量税、自賠責保険、リサイクル料金、登録代行費用、車庫証明代行費用 | 車両本体価格の約10%〜20%(軽自動車はやや低め) | 法定費用以外に「ディーラー独自の手数料・オプション(納車費用等)」が混入しやすい。 |
| 住宅ローン契約 | 融資事務手数料、ローン保証料、火災・地震保険料、団体信用生命保険特約料、抵当権設定費用 | 借入額の約2%〜5%(3,000万円借入で約60万〜150万円) | ネット銀行(手数料型)かメガバンク(保証料型)かで初期負担額の構造が激変する。 |
建築リフォーム工事諸経費比率において、国土交通省の公共建築工事積算基準などでも共通費(共通仮設費・現場管理費・一般管理費等)の割合は厳密に規定されています。民間工事においても、総工事費に対して10〜15%程度に収まっているかどうかが、適正な施工品質と適正利潤を測る重要な指標です。
【実態シミュレーション】不動産購入と住宅ローン|支払いタイミングに潜む罠
人生最大の買い物である不動産購入では、諸経費のインパクトが家計を直撃します。手付金や契約時の一時金だけでなく、決済日までに多額の現金を要するため、資金調達のスケジュール管理を誤ると決済直前でパニックに陥るケースが後を絶ちません。
例として、都内近郊で4,500万円の中古マンションを購入し、4,000万円の住宅ローンを組んだ場合の諸経費シミュレーションを見てみましょう。
この場合、諸経費の総額は約320万〜380万円(物件価格の約7〜8%)に達します。主な内訳は以下の通りです。
- 仲介手数料:約155万円(物件価格の3%+6万円+消費税)
- 登記費用(登録免許税+司法書士報酬):約35万〜45万円
- 住宅ローン関係諸経費(事務手数料・保証料・印紙):約90万〜110万円
- 固定資産税・都市計画税精算金、管理費等清算金:約15万〜25万円
- 火災保険料・地震保険料(一括):約20万〜30万円
ここで極めて重要なのが、諸経費支払いタイミングの把握です。仲介手数料の半金や売買契約書の印紙代は「売買契約締結時」に現金で支払う必要があります。残りの仲介手数料、登記費用、ローン手数料などは「残金決済・引渡し日」に一括決済となります。
「諸経費もすべて住宅ローンに組み込めるから大丈夫」と安易に考えていると、契約時の現金手付金や諸費用前払い分が手元になく、急なキャッシングに頼る破目になるという現場のトラブルが相次いでいます。フルローンを検討する場合でも、少なくとも物件価格の3〜5%程度の自己資金(手元現金)は確実に確保しておく必要があります。

【税務・会計の盲点】諸経費の消費税(課税・非課税)と仕訳・勘定科目の正解
個人事業主や法人の経理担当者、あるいは確定申告を行うフリーランスにとって頭を悩ませるのが、「諸経費」と書かれた領収書や請求書の会計処理です。
まず大前提として、簿記・財務諸表のルール上、「諸経費」という勘定科目は原則として存在しません。決算書にそのまま「諸経費」と記載することは認められず、実質的な支出内容に応じて適切な勘定科目へ分解して仕訳する必要があります。
例えば、請求書の内訳を精査し、以下のように振り分けるのが実務上の正しい手順です。
- 事務用品や現場の小道具代 → 「消耗品費」
- 取引先との連絡や書類送付代 → 「通信費」
- 現場への移動交通費や資材運搬費 → 「旅費交通費」または「荷造運賃」
- どの主要科目にも当てはまらない少額の支出 → 「雑費」
さらに見落としてはならないのが、諸経費消費税課税非課税の混在問題です。インボイス制度(適格請求書等保存方式)が完全に定着した2026年現在の税務実務において、諸経費を一括して「課税仕入れ」として処理してしまうと、税務調査で否認される重大なリスクを孕みます。
例えば、不動産や自動車の見積書に並ぶ諸経費のうち、「印紙税」「登録免許税」「自動車税」「自賠責保険料」などはすべて非課税(または不課税)です。一方で、不動産業者の仲介手数料やディーラーの登録代行費用、リフォーム会社の現場管理費は「課税対象」となります。業者が発行する適格請求書(インボイス)の税率別内訳を確認し、課税売上・非課税仕入れを正しく切り分けることが必須の防衛策です。
【実態検証】「一式」表記への不満とSNSの叫び|ネットの誤解と現場の生の声
SNSや大手質問掲示板を調査すると、「諸経費」に対する一般ユーザーの生々しい叫びと不信感が浮き彫りになります。
ネット上の投稿では、「リフォームの見積書を見たら、諸経費一式で45万円と書かれていた。明細を出してほしいと頼んだら露骨に嫌な顔をされた」「中古車の見積もりで車両本体が50万円なのに、支払総額が85万円。内訳の『諸経費』が怪しすぎる」といった怒りの声が日常的に投稿されています。消費者の多くは、「諸経費=説明できない利益を上乗せするための隠れ蓑」と受け止めているのが現実です。
しかし、施工現場や販売現場の側にも切実な言い分が存在します。長年住宅建築に携わる現場責任者の証言によると、次のような実態があります。
「お客様から『ビス代や養生シート代、現場の清掃代を1円単位で細かく出せ』と言われることがありますが、現場監督が毎日どの現場に何時間滞在したか、現場で消費したガソリン代や電話代が何百円かを個別計測して明細化するのは実質的に不可能です。それらを取りまとめてパーセンテージで計上するのが諸経費の本来の仕組み。決して架空のお金を請求しているわけではありません」
つまり、「現場管理に必要な正当な実費」と「業者が手間を省くためのどんぶり勘定」の境界線が曖昧であることが、消費者側の疑心暗鬼を生む最大の温床となっています。「一式表記=即座に悪徳業者」と断じるのは早計ですが、納得のいく説明を拒む業者は警戒すべき対象と言えます。

【損をしない防衛策】諸経費値引き交渉の境界線と合法的な節約裏ワザ
諸経費の請求額を目の当たりにしたとき、誰もが考えるのが「なんとか安くできないか」という点です。しかし、やみくもに「諸経費を無料にしてください」と要求するのは、相手の機嫌を損ね、工事や対応の手抜きを誘発する最悪の悪手です。諸経費には「絶対に削れない項目」と「交渉や自力作業で削れる項目」が明確に分かれています。
合法的にコストを削るための具体的な実践手順は以下の通りです。
- 削れないもの(法定費用):印紙代、各種税金(登録免許税・自動車税等)、自賠責保険料、公的証明書の発行手数料。これらは国や自治体に納めるお金であるため、1円たりとも値引きは不可能です。
- 交渉・削減できるもの(代行手数料・業務委託費):車購入時の「車庫証明代行費用(1万〜2万円相場)」や「納車費用(店頭受け取りにすることでカット可能)」、住宅購入時の「ローン代行手数料(自分でネット銀行に直接申し込めば不要)」など。
- 節約裏ワザ(施主支給・自己申請):リフォーム工事における照明器具やアクセサリー類の「施主支給」、車庫証明の警察署への自力申請、中古車購入時のクリーニング・コーティングの辞退。
特に車購入時における「車庫証明取得費用」は、平日に警察署へ行ける環境にあれば、必要書類を提出するだけで簡単に浮かせることができます。業者の提示額が2万円であれば、実費の印紙代(約2,500円〜2,800円前後)を除いた差額がそのまま手元に残る計算になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
諸経費の交渉や自力削減を進めるべきかどうかは、本人の可処分時間とリスク許容度によって異なります。以下の判断基準を参考に、自身のスタンスを決定してください。
【諸経費の自力削減・厳格交渉をおすすめできる人】
- 平日の日中に警察署や法務局、役所などの公的機関へ足を運ぶ余裕がある人
- 見積書の項目を一つひとつ精査し、業者と冷静にビジネスライクな対話ができる人
- 自動車の納車時に自分で店舗まで引き取りに行く手間を厭わない人
- ネット銀行の住宅ローン審査や書類提出をオンラインで完結できるITリテラシーのある人
【無理に諸経費を削らず、プロに一任したほうが良い人】
- 平日は仕事で完全に拘束されており、書類手続きのミスで納期や引き渡しが遅れると困る人
- リフォームなどで、万が一の施工不良時に責任の所在(施主支給品か施工会社か)で揉めたくない人
- 複雑な不動産登記や権利関係の手続きにおいて、絶対的な法的安全性を最優先したい人
- 過度な値引き要求によって、担当者との信頼関係やアフターフォローの質を損ないたくない人
【諸経費とは】に関するよくある質問(FAQ)
Q1:見積書にある「諸経費一式」の内訳は、開示を求めても失礼になりませんか?
A1:全く失礼ではありません。むしろ高額な取引において内訳を確認するのは正当な権利です。「予算管理のために大まかな内訳を把握したいので、現場管理費や公的費用の構成を教えていただけますか」と丁寧かつ客観的に尋ねれば、良心的な業者であれば快く説明してくれます。内訳の説明を頑なに拒否する業者は、過度な利益を上乗せしているリスクがあります。
Q2:リフォーム工事の諸経費が25%と提示されました。これは高すぎますか?
A2:一般的な戸建て・マンションリフォームの相場(10〜15%)と比較すると、かなり高額な部類に入ります。ただし、現場が狭小地で資材搬入が極めて困難なケースや、駐車スペースがなく遠方からパーキングを利用し続ける必要がある特殊な立地条件では、諸経費率が跳ね上がることがあります。立地や工事条件に特別な理由がない場合は、相見積もりを取得して他社の諸経費率と比較検証すべきです。
Q3:個人事業主です。取引先から届いた請求書の「諸経費」にインボイス登録番号がない場合、どう処理すべきですか?
A3:諸経費の中に消費税が加算されている場合、相手方が適格請求書発行事業者でないときは、原則として消費税の仕入税額控除が全額適用できません(経過措置期間を除く)。特に諸経費として合算されている金額が大きい場合は、相手方に適格請求書の発行可否を確認するか、内訳にある実費立替分(交通費や公的証明書等)を「立替金」として精算書で分離してもらう処理を検討してください。
まとめ:今後の動向と失敗しないための判断基準
見積書に記載される「諸経費」は、決して正体不明の幽霊費用ではありません。その中身を分解すれば、企業の運営や現場の稼働を支える正当なコストと、税金や保険といった法定義務、そして交渉可能な代行手数料の3つに綺麗に分類されます。
これからの時代において賢い消費者・発注者であり続けるための鉄則は、「諸経費という大雑把な枠組みを鵜呑みにせず、必ず分解して眺めること」に尽きます。法令で決まっている費用には気持ちよく支払いを行い、業者の安全管理や現場維持に必要な正当な対価は正しく認める。一方で、自身の工夫や自力作業で代替できる不要な代行マージンは冷静に見極めて削ぎ落とす――このメリハリのある視座を持つことこそが、無駄な出費を防ぎ、納得感のある取引を勝ち取るための最短ルートです。 (出典: 諸 経費 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。